


Da anni noi di Redwood Heritage ripetiamo alle famiglie che assistiamo la stessa cosa: chiunque vinca a Washington, gli Stati Uniti non hanno dimostrato alcuna reale volontà di tagliare la spesa, quindi il loro debito continuerà a crescere. Trump una volta aveva promesso di estinguere completamente quel debito, eppure ha continuato a salire lo stesso. La nostra visione andava oltre. Quando un paese ha un debito superiore a quanto possa realisticamente ripagare, l’inflazione diventa la via d’uscita più facile, perché fa pagare tutti senza che si debba ricorrere a un voto. Quando lo dicevamo, molti ci ascoltavano con cortese scetticismo.
La settimana scorsa è stato Trump stesso a dirlo. In un’intervista alla rivista TIME, pubblicata il 1° ottobre, ha affermato che “determinati livelli di inflazione consentiranno anche di estinguere quel debito molto rapidamente” e ha sostenuto che gli alti tassi di interesse della Federal Reserve causassero al Paese più danni dell’aumento dei prezzi. È semplicemente il primo leader di una grande economia a dirlo apertamente, e lo stesso calcolo sta alla base dei debiti dell’Europa e del Giappone. Interpretiamo questa osservazione come una dichiarazione di metodo. Un debito ripagato con l’inflazione è un debito ripagato dal creditore, e le famiglie che detengono titoli di Stato sono tra questi creditori. Quanto segue illustra cosa è cambiato, chi paga e come una famiglia dovrebbe pensare agli anni a venire.
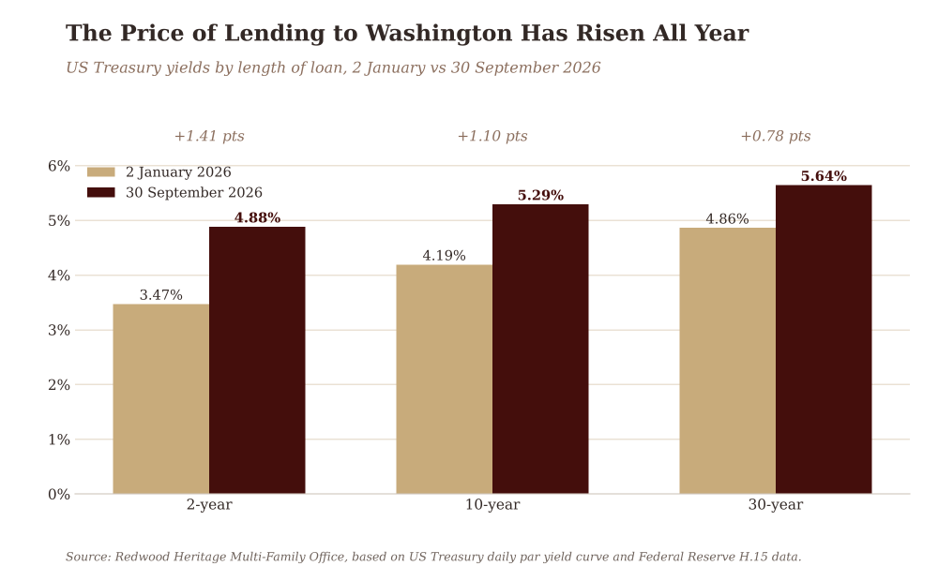
I dati parlano chiaro. Il 18 agosto il debito totale degli Stati Uniti ha superato i 40.000 miliardi di dollari. Nei primi nove mesi dell’anno fiscale in corso, il governo ha speso 827 miliardi di dollari in interessi, più dei 713 miliardi di dollari spesi per la difesa. I prezzi sono aumentati del 3,4% nei dodici mesi fino ad agosto, ben al di sopra dell’obiettivo del 2% fissato dalla Federal Reserve. Il costo del denaro è aumentato su tutte le scadenze. Dal 2 gennaio il rendimento dei titoli del Tesoro a 2 anni è salito dal 3,47% al 4,88%, quello a 10 anni dal 4,19% al 5,29% e quello a 30 anni dal 4,86% al 5,64%. Il 30 settembre il rendimento dei titoli a 10 anni ha toccato livelli che non si registravano dal 2007, mentre quello dei titoli a 30 anni si è attestato vicino al massimo dal 2002.
L’America non è l’unica. Il 1° ottobre il costo del debito britannico a 30 anni si è avvicinato al 6%, il livello più alto dal 1998. Il rendimento dei titoli francesi a 10 anni è salito quasi al 5%, il livello più alto dal 2002, e il divario tra i costi di finanziamento della Francia e della Germania si è ampliato raggiungendo il livello più elevato dalla crisi dell’euro del 2011 e del 2012. In Giappone, il 24 settembre il rendimento decennale ha superato il 3% per la prima volta dal 1996. Questi governi hanno politiche diverse e banche centrali diverse, eppure i loro finanziatori stanno inviando lo stesso messaggio. A nostro avviso, le economie mature non possono più indebitarsi senza limiti e senza costi, e chi le finanzia ora vuole essere ricompensato per il rischio di essere rimborsato con moneta più debole.
Un debito estinto dall'inflazione è un debito estinto dal creditore.
L’inflazione è una tassa che nessuno voterebbe mai
Uscire da un debito ingente è la strada che ogni governo spera di percorrere. Quando la crescita non è all’altezza delle aspettative, un governo che deve più di quanto possa sostenere comodamente ha quattro vie d’uscita: può aumentare le tasse, tagliare la spesa, rifiutarsi di pagare o permettere che i prezzi salgano più rapidamente del proprio onere degli interessi. Le prime tre richiedono una decisione che qualcuno deve difendere in pubblico. La quarta richiede solo pazienza. Ecco perché ci aspettiamo da tempo che sia l’inflazione, piuttosto che l’austerità o il default, a sostenere il peso maggiore, ed ecco perché l’osservazione della scorsa settimana è importante. Il debitore ha ora riconosciuto apertamente questa opzione.
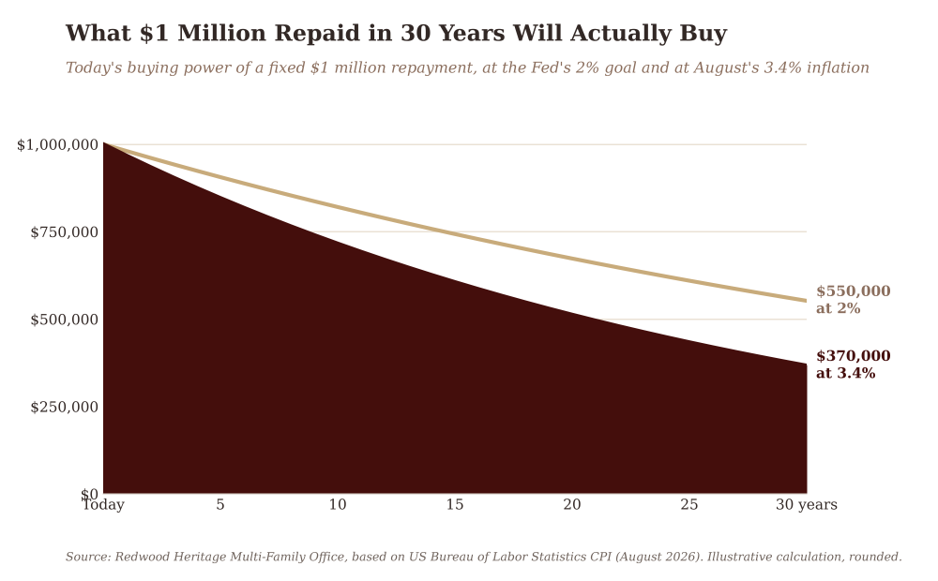
Il calcolo è semplice. Un governo che prende in prestito 1 milione di dollari per 30 anni restituisce 1 milione di dollari, indipendentemente dall’aumento dei prezzi verificatosi nel frattempo. Se i prezzi aumentano in linea con l’obiettivo del 2% fissato dalla Federal Reserve, quel rimborso consente di acquistare circa 550.000 dollari di beni ai prezzi di oggi. Al 3,4% registrato ad agosto, ne acquista circa 370.000 dollari. Nessuna legge viene approvata e nessuna tassa viene annunciata, eppure quasi due terzi del denaro del creditore sono andati perduti. I governi lo hanno già fatto in passato. In un articolo del 2015 pubblicato su Economic Policy, Carmen Reinhart e Belen Sbrancia hanno dimostrato che le economie avanzate hanno mantenuto i tassi di interesse al di sotto dell’inflazione in circa la metà degli anni tra il 1945 e il 1980, e l’hanno definita per quello che è: una tassa sui detentori di obbligazioni e sui risparmiatori.
Gli avvertimenti erano già stati messi agli atti
Nulla di tutto ciò è avvenuto senza preavviso, e il nostro Fondatore e CEO lo ha messo per iscritto man mano che accadeva. A maggio ha scritto che “la guerra potrebbe finire. Lo shock inflazionistico forse no”. A giugno, nell’articolo “Il portafoglio costruito per tassi più bassi ha un problema”, ha sostenuto che troppi portafogli erano stati costruiti per avere bisogno del calo dei tassi anziché semplicemente trarne vantaggio. In “Non più privo di rischio” ha sostenuto che il titolo di Stato, l’asset che ogni portafoglio considera il proprio punto fermo, non meritava più tale definizione. In “Il vostro portafoglio vive ancora nel 2020” ha spiegato perché l’inflazione ha reso le banche centrali incapaci di salvare i portafogli abbassando i tassi. L’osservazione di Trump lega insieme questi fili. L’inflazione è destinata a restare, i tassi non scenderanno per salvare nessuno e l’attività più sicura sulla carta è proprio quella che un governo indebitato ha le ragioni più forti per erodere.
L'obbligazione a lunga scadenza è ora il più rischioso dei beni rifugio
Le famiglie che hanno costruito i propri portafogli puntando sui titoli di Stato a lungo termine lo hanno fatto per validi motivi. Per decenni i titoli a lungo termine hanno garantito un rendimento equo, di solito salivano quando le azioni scendevano e richiedevano poco impegno da parte della famiglia che li deteneva. Oggi un rendimento a 30 anni del 5,64% sembra generoso, ma con l’inflazione attuale lascia circa il 2,2% all’anno al lordo delle imposte, bloccato per tre decenni, mentre il rischio di un aumento dell’inflazione ricade interamente sul detentore.
Il creditore si trova ora stretto tra una banca centrale che cerca di far scendere i prezzi e un presidente che ha dichiarato di poter accettare un loro aumento. È una posizione scomoda in cui trovarsi per trent’anni. Quando i mercati iniziano a dubitare delle finanze pubbliche, anche le obbligazioni a lungo termine tendono a scendere contemporaneamente alle azioni, per cui la protezione per cui una famiglia ha pagato potrebbe svanire proprio nel momento in cui ne ha più bisogno. L’attività operativa, gli immobili e il portafoglio liquido vengono quindi messi alla prova tutti insieme, e solo una visione d’insieme del bilancio mostra come si comporteranno.
Più a lungo si concedono prestiti a un governo che favorisce l’inflazione, più si finisce per ripagare il suo debito.
Non è il momento del fai da te
Nessuna famiglia in vita ha mai gestito il proprio patrimonio in una situazione del genere: debiti da record, inflazione superiore all’obiettivo, banche centrali incapaci di abbassare i tassi e governi che hanno tutte le ragioni per lasciare che i prezzi salgano. Le questioni che ne derivano riguardano contemporaneamente l’intero bilancio familiare: per quanto tempo concedere prestiti e a chi, quali valute detenere, cosa possono sopportare l’attività operativa e gli immobili se i prezzi continuano a salire, e come reagiscono le strutture che detengono il patrimonio. Nessun prodotto singolo offre una risposta a queste domande, e un consulente che deve vendere prodotti non è nella posizione migliore per rispondere in modo imparziale.
Il nostro lavoro si basa su tre discipline. L’architettura viene prima di tutto: progettiamo il sistema prima di selezionare i prodotti, in modo che ogni posizione abbia un ruolo ben definito, che si tratti di proteggere il potere d’acquisto, fornire liquidità o favorire la crescita di lungo periodo. Segue la governance: la famiglia e il suo comitato di investimento concordano in anticipo, e per iscritto, le condizioni alle quali l’allocazione può variare, in modo che le decisioni vengano prese con discernimento anziché nel giorno peggiore di una fase di vendite. La stewardship completa il quadro: il patrimonio viene valutato in base a ciò che potrà acquistare per la generazione successiva, e l’inflazione è il rischio che più probabilmente lo eroderà nel tempo.
Una famiglia che si trova ad affrontare una diagnosi grave non si curerebbe da sola, né si affiderebbe a chiunque le abbia venduto l’ultima prescrizione. Cercherebbe uno specialista di cui si fida e agirebbe seguendo un piano anziché d’istinto. Il capitale in un territorio inesplorato merita la stessa disciplina. È questa convinzione che ha spinto il nostro Fondatore e CEO a creare una società di proprietà del fondatore e priva di conflitti di interesse, ed è per questo che prevediamo che le famiglie che supereranno al meglio questo periodo saranno quelle che hanno cercato tempestivamente una consulenza indipendente e hanno considerato i propri titoli di Stato a lungo termine come una posizione da gestire, non come un punto fermo da dare per scontato.
In un territorio inesplorato, la decisione più costosa è quella che una famiglia prende da sola.
Conclusione
Con i costi di finanziamento statunitensi in aumento per tutto l’anno, Regno Unito, Francia e Giappone che pagano i tassi più alti da decenni, il debito USA oltre i 40.000 miliardi di dollari, gli interessi che costano più della difesa e un presidente che ora afferma apertamente che l’inflazione contribuirà a estinguerlo, il messaggio per chiunque presti denaro a un governo per 30 anni è chiaro. Il conto ha un destinatario.
Questo mese vorremmo porre due domande a ogni famiglia. Se i prezzi continuassero a salire al ritmo attuale del 3,4% per un decennio, che cosa potrebbe acquistare il vostro denaro sicuro una volta restituito? E chi, non avendo nulla da vendervi, ha effettivamente verificato il vostro intero bilancio alla luce di tale scenario?
I governi decidono come ripagare i propri debiti. Le famiglie decidono se farsi carico da sole del conto.
Pubblichiamo The Family Office Perspective ogni settimana. Leggetelo con attenzione, condividetelo con una persona responsabile di un patrimonio familiare di rilievo e iscrivetevi.

