


Durante años, en Redwood Heritage hemos dicho lo mismo a las familias a las que asesoramos: gane quien gane en Washington, Estados Unidos no ha mostrado una voluntad real de recortar su gasto, por lo que su deuda seguirá aumentando. Trump prometió en su día saldar esa deuda por completo, y aun así ha seguido aumentando. Nuestra opinión iba más allá. Cuando un país debe más de lo que puede pagar de forma realista, la inflación se convierte en la salida más fácil, porque hace que todo el mundo pague sin que se celebre ninguna votación. Cuando decíamos esto, muchos nos escuchaban con un escepticismo cortés.
La semana pasada, el propio Trump lo dijo. En una entrevista con la revista TIME, publicada el 1 de octubre, afirmó que «ciertos niveles de inflación también permitirán saldar esa deuda muy rápidamente» y sostuvo que los altos tipos de interés de la Reserva Federal estaban causando al país más daño que la subida de los precios. Es simplemente el primer líder de una gran economía que lo dice en voz alta, y la misma aritmética subyace a las deudas de Europa y Japón. Interpretamos este comentario como la descripción de un método. Una deuda pagada con inflación es una deuda pagada por el prestamista, y las familias que poseen bonos del Estado se encuentran entre esos prestamistas. A continuación exponemos qué ha cambiado, quién paga y cómo debería plantearse una familia los próximos años.
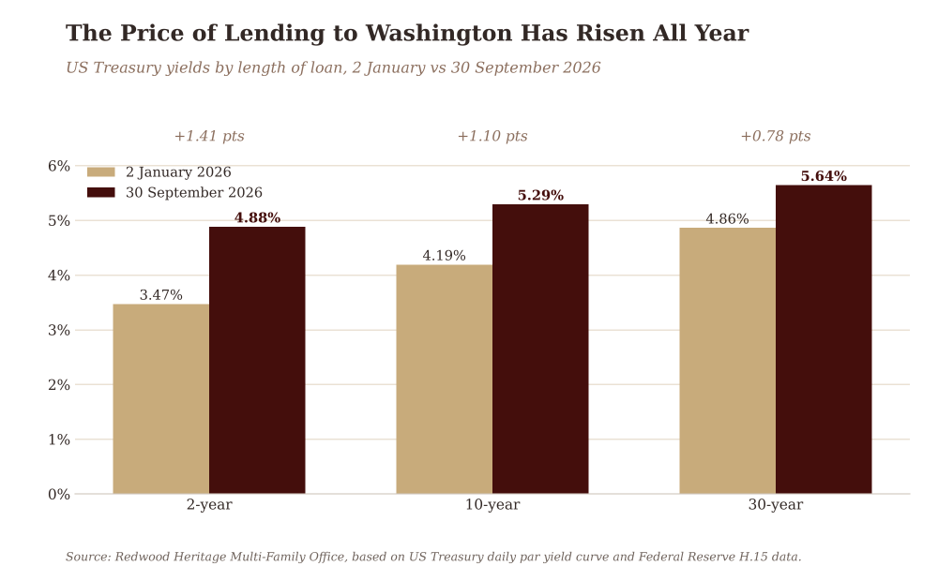
Las cifras hablan por sí solas. La deuda total de Estados Unidos superó los 40 billones de dólares el 18 de agosto. En los primeros nueve meses de este ejercicio fiscal, el Gobierno gastó 827.000 millones de dólares en intereses, más que los 713.000 millones que destinó a defensa. Los precios subieron un 3,4% en los doce meses hasta agosto, muy por encima del objetivo del 2% de la Reserva Federal. La financiación se ha encarecido en todos los plazos. Desde el 2 de enero, el rendimiento del bono del Tesoro a 2 años ha subido del 3,47% al 4,88%, el del bono a 10 años, del 4,19% al 5,29%, y el del bono a 30 años, del 4,86% al 5,64%. El 30 de septiembre, el rendimiento a 10 años alcanzó niveles que no se veían desde 2007, y el de 30 años se situó cerca de su máximo desde 2002.
Estados Unidos no está solo. El 1 de octubre, el coste de financiación a 30 años del Reino Unido se acercó al 6%, su nivel más alto desde 1998. El rendimiento de la deuda francesa a 10 años subió hasta casi el 5%, su nivel más alto desde 2002, y el diferencial entre lo que pagan Francia y Alemania por sus empréstitos se amplió hasta alcanzar su mayor nivel desde la crisis del euro de 2011 y 2012. En Japón, el rendimiento a 10 años superó el 3% el 24 de septiembre por primera vez desde 1996. Estos gobiernos tienen políticas diferentes y bancos centrales distintos, pero sus prestamistas están enviando el mismo mensaje. En nuestra opinión, las economías maduras ya no pueden endeudarse sin límites y sin coste alguno, y quienes las financian ahora quieren que se les compense por el riesgo de que se les devuelva el dinero en una moneda más débil.
Una deuda que se salda con la inflación es una deuda que salda el prestamista.
La inflación es un impuesto por el que nadie vota
Salir de una gran deuda mediante el crecimiento es la vía que todo gobierno espera seguir. Cuando el crecimiento no alcanza las expectativas, un gobierno que debe más de lo que puede soportar cómodamente tiene cuatro salidas: puede subir los impuestos, recortar el gasto, negarse a pagar o permitir que los precios suban más rápido que el coste de los intereses. Las tres primeras requieren una decisión que alguien debe defender en público. La cuarta solo requiere paciencia. Por eso llevamos mucho tiempo esperando que sea la inflación, y no la austeridad ni el impago, la que asuma la mayor parte de la carga, y por eso es importante el comentario de la semana pasada. El deudor ha reconocido ahora abiertamente esa opción.
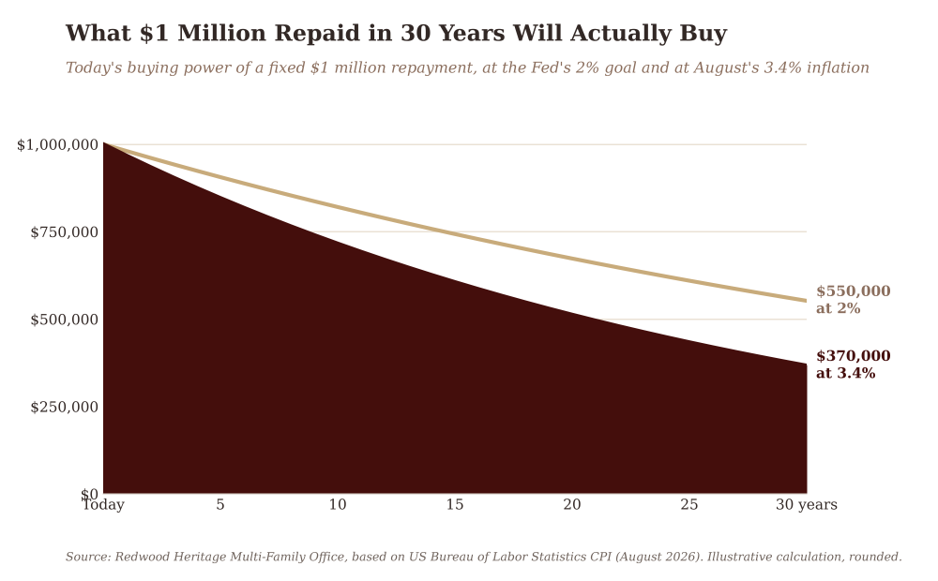
El cálculo es sencillo. Un gobierno que pide prestado 1 millón de dólares a 30 años devuelve 1 millón de dólares, independientemente de cuánto hayan subido los precios entretanto. Si los precios suben al ritmo del objetivo del 2% de la Reserva Federal, ese reembolso permite comprar unos 550.000 dólares en bienes actuales. Con el 3,4% registrado en agosto, permite comprar unos 370.000 dólares. No se aprueba ninguna ley ni se anuncia ningún impuesto y, sin embargo, casi dos tercios del dinero del prestamista han desaparecido. Los gobiernos ya lo han hecho antes. En un artículo publicado en 2015 en la revista Economic Policy, Carmen Reinhart y Belen Sbrancia demostraron que las economías avanzadas mantuvieron los tipos de interés por debajo de la inflación en aproximadamente la mitad de los años comprendidos entre 1945 y 1980, y lo llamaron por su nombre: un impuesto sobre los tenedores de bonos y los ahorradores.
Las advertencias ya constaban por escrito
Nada de esto ha llegado sin previo aviso, y nuestro fundador y CEO lo ha ido dejando por escrito a medida que sucedía. En mayo escribió que «la guerra puede terminar. El shock inflacionista, quizá no». En junio, en «La cartera construida para tipos más bajos tiene un problema», sostuvo que demasiadas carteras se habían construido de modo que necesitaban la bajada de los tipos, en lugar de simplemente beneficiarse de ella. En «Ya no libre de riesgo» defendió que el bono del Estado, el activo que toda cartera considera su ancla, había dejado de merecer ese nombre. En «Su cartera sigue viviendo en 2020» explicó por qué la inflación había dejado a los bancos centrales sin capacidad para rescatar las carteras mediante recortes de tipos. El comentario de Trump une todos estos hilos. La inflación ha llegado para quedarse, los tipos no van a bajar para rescatar a nadie y el activo más seguro sobre el papel es precisamente el que un gobierno endeudado tiene más motivos para erosionar.
El bono a largo plazo es ahora el activo seguro más arriesgado
Las familias que construyeron sus carteras en torno a los bonos del Estado a largo plazo lo hicieron por buenas razones. Durante décadas, el bono a largo plazo ofrecía una rentabilidad razonable, solía subir cuando bajaban las acciones y exigía poco a la familia que lo poseía. Hoy, un rendimiento a 30 años del 5,64% parece generoso, pero con la inflación actual deja en torno a un 2,2% anual antes de impuestos, fijo durante tres décadas, mientras que el riesgo de una inflación más alta recae íntegramente en el tenedor.
El prestamista se encuentra ahora atrapado entre un banco central que intenta bajar los precios y un presidente que ha afirmado que podría aceptar que suban. Es una situación incómoda en la que estar durante treinta años. Cuando los mercados empiezan a dudar de las finanzas de un gobierno, los bonos a largo plazo también tienden a caer al mismo tiempo que las acciones, por lo que la protección por la que ha pagado una familia puede desaparecer justo en el momento en que más se necesita. El negocio operativo, los inmuebles y la cartera líquida se ven entonces sometidos a prueba al mismo tiempo, y solo una visión global del balance permite saber cómo se comportarán.
Cuanto más tiempo preste a un gobierno que acoge con agrado la inflación, mayor será la parte de su deuda que acabará pagando usted.
No es el momento de automedicarse
Ninguna familia actual ha gestionado nunca su patrimonio en una combinación como esta: deudas récord, inflación por encima del objetivo, bancos centrales incapaces de bajar los tipos y gobiernos con todos los motivos para dejar que los precios se disparen. Las cuestiones que plantea afectan a la vez a todo el balance familiar: durante cuánto tiempo prestar y a quién, qué divisas mantener, qué pueden soportar la empresa operativa y los inmuebles si los precios siguen subiendo, y cómo responden las estructuras que mantienen el patrimonio. Ningún producto por sí solo responde a ellas, y un asesor con productos que colocar no es el mejor situado para responderlas con imparcialidad.
Nuestro trabajo se basa en tres disciplinas. La arquitectura es lo primero: diseñamos el sistema antes de seleccionar los productos, de modo que cada inversión tenga una función definida, ya sea proteger el poder adquisitivo, aportar liquidez o generar crecimiento a largo plazo. A continuación viene la gobernanza: la familia y su comité de inversiones acuerdan de antemano, y por escrito, las condiciones en las que se modificará la asignación, de modo que las decisiones se tomen con criterio y no en el peor momento de una caída del mercado. La gestión responsable lo completa: el patrimonio se evalúa en función de lo que podrá comprar para la próxima generación, y la inflación es el riesgo que más probablemente lo erosione con el paso del tiempo.
Una familia que se enfrenta a un diagnóstico grave no se trataría por su cuenta, ni confiaría en quien le hubiera vendido la última receta. Buscaría un especialista de su confianza y actuaría con un plan, no por reflejo. El capital en territorio desconocido merece la misma disciplina. Esa convicción es la razón por la que nuestro fundador y CEO creó esta firma, propiedad de su fundador y libre de conflictos de interés, y por la que esperamos que las familias que mejor superen este periodo sean las que buscaron pronto un asesoramiento independiente y trataron sus bonos del Estado a largo plazo como una posición que hay que gestionar, no como una base que se da por sentada.
En un terreno desconocido, la decisión más costosa es aquella que una familia toma por sí sola.
Conclusión
Con los costes de financiación estadounidenses al alza durante todo el año, el Reino Unido, Francia y Japón pagando los más altos en décadas, la deuda de EE. UU. por encima de los 40 billones de dólares, unos intereses que cuestan más que la defensa y un presidente que ahora afirma abiertamente que la inflación ayudará a saldarla, el mensaje para cualquiera que preste dinero a un gobierno a 30 años es claro. La factura tiene un destinatario.
Este mes plantearíamos dos preguntas a todas las familias. Si los precios siguieran subiendo al ritmo actual del 3,4% durante una década, ¿qué podría comprar su dinero seguro cuando lo recuperara? ¿Y quién, sin nada que venderle, ha puesto realmente a prueba todo su balance frente a ese escenario?
Los gobiernos deciden cómo se pagan sus deudas. Las familias deciden si afrontan solas la factura.
Publicamos The Family Office Perspective cada semana. Léalo con atención, compártalo con una persona responsable de un patrimonio familiar relevante y suscríbase.

