


Seit Jahren sagen wir bei Redwood Heritage den Familien, die wir beraten, dasselbe: Wer auch immer in Washington gewinnt, die Vereinigten Staaten haben keine echte Bereitschaft gezeigt, ihre Ausgaben zu kürzen, sodass ihre Verschuldung weiter steigen wird. Trump hat einst versprochen, diese Schulden vollständig zu tilgen, und dennoch sind sie weiter gestiegen. Unsere Einschätzung ging noch weiter. Sobald ein Land mehr schuldet, als es realistischerweise zurückzahlen kann, wird Inflation zum einfachsten Ausweg, denn sie lässt alle zahlen, ohne dass darüber abgestimmt wird. Als wir dies sagten, hörten viele mit höflicher Skepsis zu.
Letzte Woche hat Trump es selbst gesagt. In einem am 1. Oktober veröffentlichten Interview mit dem Magazin TIME erklärte er, dass „ein gewisses Maß an Inflation diese Schulden ebenfalls sehr schnell tilgen wird“, und argumentierte, die hohen Zinsen der Federal Reserve schadeten dem Land mehr als steigende Preise. Er ist lediglich der erste Regierungschef einer großen Volkswirtschaft, der dies offen ausspricht, und dieselbe Rechnung steht auch hinter den Schulden Europas und Japans. Wir verstehen diese Äußerung als Aussage über die Methode. Eine durch Inflation getilgte Schuld ist eine vom Kreditgeber getilgte Schuld, und Familien, die Staatsanleihen halten, gehören zu diesen Kreditgebern. Im Folgenden legen wir dar, was sich verändert hat, wer zahlt und wie eine Familie über die kommenden Jahre nachdenken sollte.
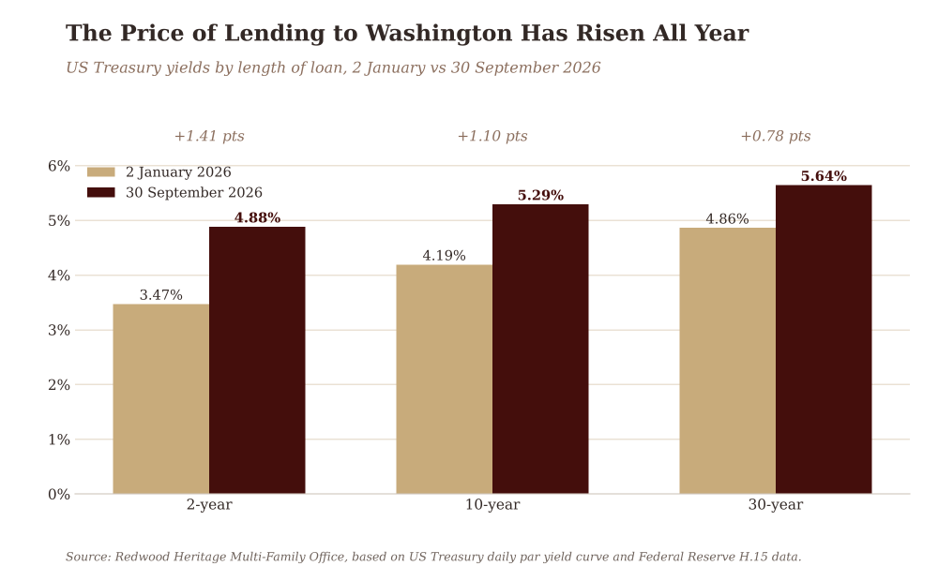
Die Zahlen sprechen eine klare Sprache. Die Gesamtverschuldung der USA hat am 18. August die Marke von 40 Billionen US-Dollar überschritten. In den ersten neun Monaten dieses Haushaltsjahres gab die Regierung 827 Milliarden US-Dollar für Zinsen aus, mehr als die 713 Milliarden US-Dollar, die sie für Verteidigung aufwendete. Die Preise stiegen in den zwölf Monaten bis August um 3,4% und lagen damit deutlich über dem Ziel der Federal Reserve von 2%. Die Kreditaufnahme ist bei allen Laufzeiten teurer geworden. Seit dem 2. Januar ist die Rendite zweijähriger US-Staatsanleihen von 3,47% auf 4,88% gestiegen, die der zehnjährigen von 4,19% auf 5,29% und die der dreißigjährigen von 4,86% auf 5,64%. Am 30. September erreichte die Rendite der zehnjährigen Anleihe ein Niveau, das zuletzt 2007 zu verzeichnen war, und die der dreißigjährigen lag nahe ihrem höchsten Stand seit 2002.
Amerika ist kein Einzelfall. Am 1. Oktober stiegen die Kosten für 30-jährige britische Staatsanleihen auf fast 6% und erreichten damit den höchsten Stand seit 1998. Die Rendite für 10-jährige französische Staatsanleihen stieg auf fast 5% und erreichte damit den höchsten Stand seit 2002, während sich der Renditeabstand zwischen Frankreich und Deutschland auf den größten Stand seit der Eurokrise von 2011 und 2012 ausweitete. In Japan stieg die Rendite für 10-jährige Anleihen am 24. September erstmals seit 1996 über 3%. Diese Regierungen verfolgen unterschiedliche politische Kurse und haben unterschiedliche Zentralbanken, doch ihre Kreditgeber senden dieselbe Botschaft. Unserer Ansicht nach können reife Volkswirtschaften nicht länger unbegrenzt und ohne Kosten Kredite aufnehmen, und diejenigen, die sie finanzieren, wollen nun für das Risiko entschädigt werden, dass sie ihre Gelder in einer schwächeren Währung zurückerhalten.
Eine durch Inflation getilgte Schuld ist eine vom Kreditgeber getilgte Schuld.
Inflation ist eine Steuer, über die niemand abstimmt
Aus einer hohen Verschuldung herauszuwachsen, ist der Weg, auf den jede Regierung hofft. Bleibt das Wachstum hinter den Erwartungen zurück, hat eine Regierung, die mehr schuldet, als sie problemlos tragen kann, vier Auswege: Sie kann Steuern erhöhen, Ausgaben kürzen, die Zahlung verweigern oder zulassen, dass die Preise schneller steigen als ihre Zinslast. Die ersten drei erfordern eine Entscheidung, die jemand öffentlich verteidigen muss. Die vierte erfordert lediglich Geduld. Deshalb rechnen wir seit Langem damit, dass die Inflation und nicht Sparmaßnahmen oder ein Zahlungsausfall den größten Teil der Last tragen wird, und deshalb ist die Äußerung der vergangenen Woche von Bedeutung. Der Schuldner hat diese Option nun offen eingeräumt.
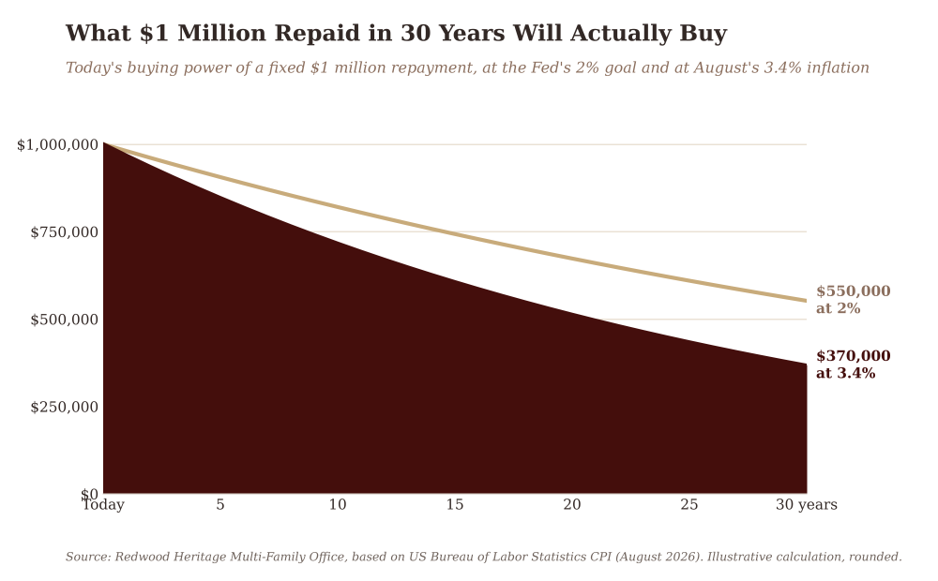
Die Rechnung ist einfach. Eine Regierung, die sich 1 Million US-Dollar für 30 Jahre leiht, zahlt 1 Million US-Dollar zurück, unabhängig davon, wie stark die Preise in der Zwischenzeit gestiegen sind. Steigen die Preise im Rahmen des Ziels der Federal Reserve von 2%, kauft man mit dieser Rückzahlung Waren im heutigen Wert von etwa 550.000 US-Dollar. Bei der Inflationsrate vom August von 3,4% sind es etwa 370.000 US-Dollar. Es wird kein Gesetz verabschiedet und keine Steuer angekündigt, und doch sind fast zwei Drittel des Geldes des Kreditgebers verloren. Regierungen haben dies schon früher getan. In einem 2015 in „Economic Policy“ veröffentlichten Beitrag zeigten Carmen Reinhart und Belen Sbrancia, dass die Industrieländer zwischen 1945 und 1980 in etwa der Hälfte der Jahre die Zinsen unter der Inflationsrate hielten, und sie nannten es beim Namen: eine Steuer auf Anleihegläubiger und Sparer.
Die Warnungen waren bereits aktenkundig
All dies kam nicht ohne Vorwarnung, und unser Gründer und CEO hat die Entwicklung fortlaufend festgehalten. Im Mai schrieb er: „Der Krieg mag enden. Der Inflationsschock vielleicht nicht.“ Im Juni argumentierte er in „Das für niedrigere Zinsen konzipierte Portfolio hat ein Problem“, dass zu viele Portfolios so aufgebaut seien, dass sie auf sinkende Zinsen angewiesen seien, statt lediglich von ihnen zu profitieren. In „Nicht mehr risikofrei“ legte er dar, dass die Staatsanleihe, die Anlage, die jedes Portfolio als seinen Anker betrachtet, diesen Namen nicht mehr verdiene. In „Ihr Portfolio lebt noch immer im Jahr 2020“ erklärte er, warum die Inflation die Zentralbanken außerstande gesetzt habe, Portfolios durch Zinssenkungen zu retten. Trumps Bemerkung führt diese Fäden zusammen. Die Inflation bleibt, die Zinsen werden nicht sinken, um irgendjemanden zu retten, und die auf dem Papier sicherste Anlage ist genau die, die eine verschuldete Regierung am stärksten entwerten möchte.
Die langfristige Anleihe ist mittlerweile die risikoreichste sichere Anlage
Familien, die ihr Portfolio auf langfristige Staatsanleihen ausgerichtet haben, taten dies aus guten Gründen. Jahrzehntelang boten langfristige Anleihen eine angemessene Rendite, stiegen in der Regel, wenn Aktien fielen, und stellten nur geringe Anforderungen an die Familie, die sie hielt. Heute erscheint eine Rendite von 5,64% für eine 30-jährige Anleihe großzügig, doch bei der aktuellen Inflationsrate verbleiben davon etwa 2,2% pro Jahr vor Steuern, festgeschrieben für drei Jahrzehnte, während das Risiko einer höheren Inflation vollständig beim Inhaber liegt.
Der Kreditgeber befindet sich nun in einer Zwickmühle zwischen einer Zentralbank, die versucht, die Preise zu senken, und einem Präsidenten, der erklärt hat, er könne mit steigenden Preisen leben. Das ist eine unangenehme Lage, in der man dreißig Jahre lang festsitzen könnte. Wenn die Märkte beginnen, an den Finanzen einer Regierung zu zweifeln, fallen langfristige Anleihen in der Regel zeitgleich mit Aktien, sodass der Schutz, für den eine Familie bezahlt hat, genau in dem Moment verschwinden kann, in dem er am dringendsten benötigt wird. Das operative Geschäft, die Immobilien und das liquide Portfolio werden dann gemeinsam auf die Probe gestellt, und nur ein Blick auf die gesamte Bilanz zeigt, wie sie sich verhalten werden.
Je länger Sie einer Regierung, die Inflation begrüßt, Geld leihen, desto mehr von deren Schulden zahlen Sie zurück.
Jetzt ist nicht der richtige Zeitpunkt für Selbstmedikation
Keine lebende Familie hat bisher Vermögen unter diesen kombinierten Bedingungen verwaltet: Rekordverschuldung, Inflation über dem Zielwert, Zentralbanken, die nicht in der Lage sind, die Zinsen zu senken, und Regierungen, die allen Grund haben, die Preise steigen zu lassen. Die Fragen, die sich daraus ergeben, betreffen die gesamte Familienbilanz auf einmal: Wie lange und an wen soll Kredit vergeben werden, welche Währungen sollen gehalten werden, was können das operative Geschäft und die Immobilien verkraften, wenn die Preise weiter steigen, und wie reagieren die Strukturen, in denen das Vermögen gehalten wird? Kein einzelnes Produkt liefert Antworten darauf, und ein Berater, der Produkte zu verkaufen hat, ist nicht in der besten Position, diese Fragen unvoreingenommen zu beantworten.
Unsere Arbeit beruht auf drei Disziplinen. An erster Stelle steht die Architektur: Wir konzipieren das System, bevor wir die Produkte auswählen, sodass jede Position eine klar definierte Rolle hat, sei es der Schutz der Kaufkraft, die Bereitstellung von Liquidität oder der Aufbau langfristigen Wachstums. Es folgt die Governance: Die Familie und ihr Anlageausschuss vereinbaren im Voraus und schriftlich die Bedingungen, unter denen sich die Allokation ändert, sodass Entscheidungen mit Urteilsvermögen getroffen werden und nicht am schlimmsten Tag eines Ausverkaufs. Stewardship rundet das Ganze ab: Vermögen wird daran gemessen, was es der nächsten Generation ermöglichen wird, und Inflation ist das Risiko, das dies im Laufe der Zeit am ehesten untergräbt.
Eine Familie, die mit einer ernsten Diagnose konfrontiert ist, würde sich nicht selbst behandeln und sich auch nicht auf denjenigen verlassen, der ihr zufällig das letzte Rezept verkauft hat. Sie würde einen Spezialisten ihres Vertrauens suchen und nach einem Plan handeln statt aus einem Reflex heraus. Kapital auf unbekanntem Terrain verdient dieselbe Disziplin. Aus dieser Überzeugung heraus hat unser Gründer und CEO dieses Haus im Eigentum des Gründers und frei von Interessenkonflikten aufgebaut, und deshalb erwarten wir, dass jene Familien diese Phase am besten überstehen, die frühzeitig unabhängigen Rat eingeholt und ihre langfristigen Staatsanleihen als zu steuernde Position behandelt haben, nicht als selbstverständliches Fundament.
Auf unbekanntem Terrain ist die teuerste Entscheidung die, die eine Familie allein trifft.
Fazit
Angesichts der seit Jahresbeginn steigenden Kreditkosten in den USA, der höchsten Finanzierungskosten seit Jahrzehnten in Großbritannien, Frankreich und Japan, einer US-Staatsverschuldung von über 40 Billionen US-Dollar, Zinskosten, die die Verteidigungsausgaben übersteigen, und eines Präsidenten, der nun offen sagt, dass die Inflation zur Tilgung beitragen wird, ist die Botschaft an jeden, der einer Regierung für 30 Jahre Geld leiht, klar. Die Rechnung hat einen Adressaten.
Wir möchten in diesem Monat jeder Familie zwei Fragen stellen: Wenn die Preise ein Jahrzehnt lang mit der heutigen Rate von 3,4% weiter stiegen, was könnte Ihr sicheres Geld dann noch kaufen, wenn es zurückfließt? Und wer, ohne Ihnen etwas verkaufen zu wollen, hat Ihre gesamte Bilanz tatsächlich gegen dieses Szenario geprüft?
Regierungen entscheiden, wie ihre Schulden beglichen werden. Familien entscheiden, ob sie die Rechnung allein tragen müssen.
Wir veröffentlichen „The Family Office Perspective“ jede Woche. Lesen Sie mit Bedacht, leiten Sie den Beitrag an eine Person weiter, die für ernsthaftes Familienvermögen verantwortlich ist, und abonnieren Sie ihn.

