


على مدى سنوات، ظللنا في Redwood Heritage نقول للعائلات التي نقدم لها المشورة الشيء ذاته: أياً كان الفائز في واشنطن، فإن الولايات المتحدة لم تُبدِ أي استعداد حقيقي لخفض إنفاقها، ولذا سيواصل دينها الارتفاع. وقد وعد ترامب ذات مرة بسداد ذلك الدين بالكامل، ومع ذلك واصل الارتفاع. وذهب رأينا أبعد من ذلك. فحين يصبح على بلد ما من الدين أكثر مما يستطيع سداده واقعياً، يصبح التضخم أسهل مخرج، لأنه يجعل الجميع يدفعون دون إجراء أي تصويت. وحين قلنا ذلك، استمع إلينا كثيرون بتشكك مهذب.
في الأسبوع الماضي، قالها ترامب بنفسه. ففي مقابلة مع مجلة TIME نُشرت في 1 أكتوبر، قال إن "مستويات معينة من التضخم ستسدد أيضاً ذلك الدين بسرعة كبيرة"، ورأى أن أسعار الفائدة المرتفعة لدى الاحتياطي الفيدرالي تُلحق بالبلاد ضرراً أكبر من ارتفاع الأسعار. إنه ببساطة أول زعيم لاقتصاد كبير يقول ذلك علناً، والحساب ذاته يقف وراء ديون أوروبا واليابان. ونقرأ هذا التصريح بوصفه إعلاناً عن منهج. فالدين الذي يُسدَّد بالتضخم دين يسدده المقرض، والعائلات التي تحمل سندات حكومية من بين هؤلاء المقرضين. وفيما يلي نعرض ما الذي تحرّك، ومن يدفع الثمن، وكيف ينبغي للعائلة أن تفكر في السنوات المقبلة.
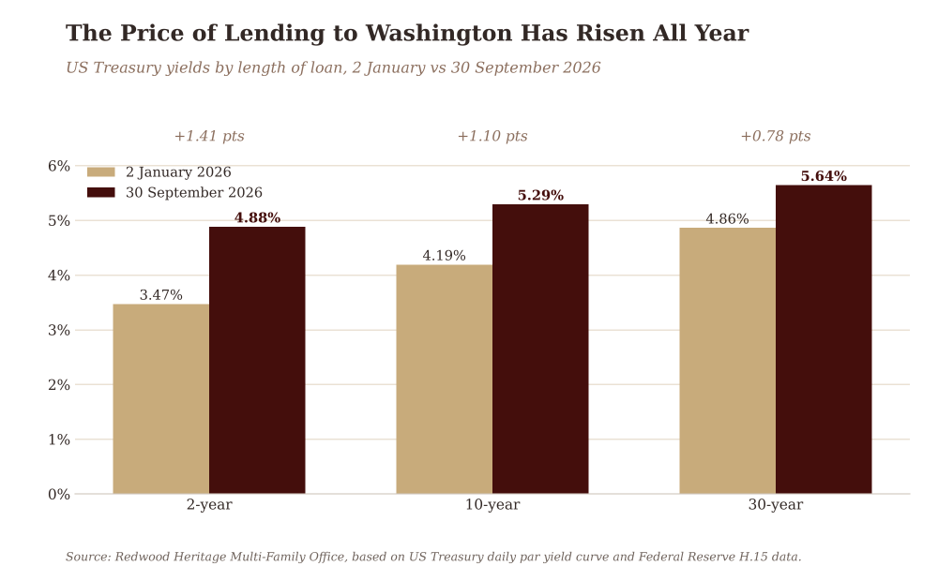
الحقائق واضحة. فقد تجاوز إجمالي الدين الأمريكي حاجز 40 تريليون دولار في 18 أغسطس. وخلال الأشهر التسعة الأولى من هذه السنة المالية، أنفقت الحكومة 827 مليار دولار على الفوائد، وهو مبلغ يفوق ما أنفقته على الدفاع البالغ 713 مليار دولار. وارتفعت الأسعار بنسبة 3.4% خلال العام المنتهي في أغسطس، وهو ما يتجاوز بكثير هدف الاحتياطي الفيدرالي البالغ 2%. أصبح الاقتراض أكثر تكلفةً في جميع آجال القروض. منذ 2 يناير، ارتفع عائد سندات الخزانة لأجل سنتين من 3.47% إلى 4.88%، وعلى السندات ذات أجل 10 سنوات من 4.19% إلى 5.29%، وعلى السندات ذات أجل 30 سنة من 4.86% إلى 5.64%. في 30 سبتمبر، وصل العائد على سندات الخزانة لأجل 10 سنوات إلى مستويات لم تشهدها منذ عام 2007، بينما استقر العائد على سندات الخزانة لأجل 30 عامًا بالقرب من أعلى مستوى له منذ عام 2002.
أمريكا ليست وحدها. ففي 1 أكتوبر، اقتربت تكلفة الاقتراض البريطانية لأجل 30 عامًا من 6%، وهو أعلى مستوى لها منذ عام 1998. وارتفع العائد على السندات الفرنسية لأجل 10 سنوات إلى ما يقارب 5%، وهو أعلى مستوى له منذ عام 2002، واتسعت الفجوة بين ما تدفعه فرنسا وألمانيا للاقتراض إلى أكبر مستوى لها منذ أزمة اليورو في عامي 2011 و2012. وفي اليابان، ارتفع العائد على السندات لأجل 10 سنوات فوق 3% في 24 سبتمبر للمرة الأولى منذ عام 1996. وتتميز هذه الحكومات بسياسات مختلفة وبنوك مركزية مختلفة، ومع ذلك فإن مقرضيها يبعثون بنفس الرسالة. في رأينا، لم يعد بإمكان الاقتصادات الناضجة الاقتراض بلا حدود وبدون تكلفة، وأصبح من يمولونها الآن يريدون الحصول على تعويض عن المخاطرة المتمثلة في سداد الديون بعملة أضعف.
الدين الذي يُسدَّد بالتضخم دين يسدده المقرض.
التضخم ضريبة لا يصوّت لها أحد
التخلص من دين كبير عبر النمو هو المسار الذي تأمله كل حكومة. وحين يقصر النمو، يكون أمام الحكومة التي تدين بأكثر مما تستطيع تحمّله بارتياح أربعة مخارج: أن ترفع الضرائب، أو تخفض الإنفاق، أو تمتنع عن السداد، أو تسمح للأسعار بالارتفاع أسرع من فاتورة فوائدها. وتتطلب الثلاثة الأولى قراراً يجب أن يدافع عنه أحد علناً. أما الرابع فلا يتطلب سوى الصبر. ولهذا توقعنا منذ زمن أن يتحمل التضخم، لا التقشف ولا التخلف عن السداد، معظم العبء، ولهذا يكتسب تصريح الأسبوع الماضي أهميته. فقد أقر المقترض الآن بهذا الخيار علناً.
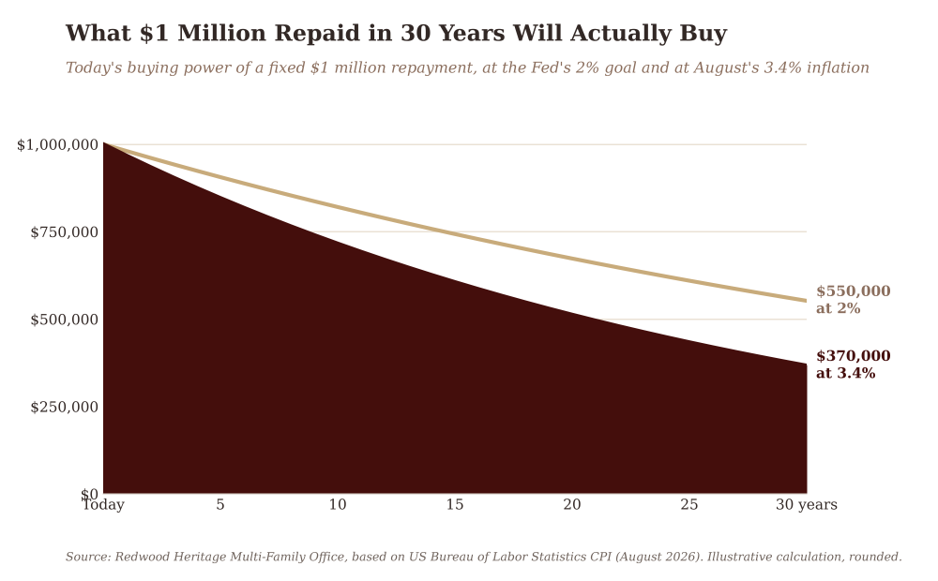
الحساب بسيط. الحكومة التي تقترض 1 مليون دولار لمدة 30 عامًا تسدد 1 مليون دولار، مهما ارتفعت الأسعار خلال تلك الفترة. إذا ارتفعت الأسعار وفقًا لهدف الاحتياطي الفيدرالي البالغ 2%، فإن هذا السداد يشتري حوالي 550,000 دولار من السلع الحالية. وبمعدل التضخم البالغ 3.4% في أغسطس، فإنها تشتري ما يقارب 370,000 دولار. لم يتم إقرار أي قانون ولم يتم الإعلان عن أي ضريبة، ومع ذلك فقد ضاع ما يقارب ثلثي أموال المقرض. وقد سبق للحكومات أن فعلت ذلك من قبل. في ورقة بحثية نُشرت عام 2015 في مجلة Economic Policy، أظهرت كارمن راينهارت وبيلين سبرانسيا أن الاقتصادات المتقدمة أبقت أسعار الفائدة أقل من معدل التضخم في حوالي نصف السنوات بين عامي 1945 و1980، ووصفتا ذلك بما هو عليه: ضريبة على حاملي السندات والمدخرين.
كانت التحذيرات قد سُجلت بالفعل
لم يأتِ شيء من هذا دون إنذار، وقد دأب مؤسسنا ورئيسنا التنفيذي على تدوينه أولاً بأول. ففي مايو كتب: "قد تنتهي الحرب. أما صدمة التضخم فقد لا تنتهي." وفي يونيو، في مقاله "المحفظة المبنية على أسعار فائدة أدنى تواجه مشكلة"، رأى أن محافظ كثيرة جداً بُنيت بحيث تحتاج إلى انخفاض أسعار الفائدة بدلاً من أن تستفيد منه فحسب. وفي "لم تعد خالية من المخاطر" بيّن أن السند الحكومي، وهو الأصل الذي تعدّه كل محفظة مرساتها، لم يعد يستحق هذا الوصف. وفي "محفظتكم لا تزال تعيش في عام 2020" شرح لماذا جعل التضخم البنوك المركزية عاجزة عن إنقاذ المحافظ بخفض أسعار الفائدة. ويربط تصريح ترامب هذه الخيوط معاً. فالتضخم باقٍ، وأسعار الفائدة لن تنخفض لإنقاذ أحد، والأصل الأكثر أماناً على الورق هو الذي تملك الحكومة المثقلة بالديون أقوى الأسباب لتآكل قيمته.
السند طويل الأجل بات الأصل الآمن الأشد خطورة
العائلات التي بنت محافظها حول السندات الحكومية طويلة الأجل فعلت ذلك لأسباب وجيهة. فعلى مدى عقود، كان السند طويل الأجل يدر عائداً معقولاً، ويرتفع عادة حين تنخفض الأسهم، ولا يتطلب الكثير من العائلة التي تحمله. واليوم يبدو عائد 5.64% على السندات لأجل 30 عاماً سخياً، لكنه في ظل التضخم الحالي لا يترك سوى نحو 2.2% سنوياً قبل الضريبة، ثابتاً لثلاثة عقود، بينما تقع مخاطر ارتفاع التضخم بالكامل على عاتق حامله.
يجد المقرض نفسه الآن عالقًا بين بنك مركزي يسعى إلى خفض الأسعار ورئيس أعلن أنه لا يمانع في ارتفاعها. وهذا موقع غير مريح للوقوف فيه ثلاثين عاماً. وعندما تبدأ الأسواق في التشكيك في الوضع المالي للحكومة، تميل السندات طويلة الأجل أيضًا إلى الانخفاض في نفس الوقت الذي تنخفض فيه الأسهم، لذا فإن الحماية التي دفعت العائلة ثمنها قد تختفي في اللحظة التي تكون فيها الحاجة إليها أشد ما تكون. عندئذٍ تُختبر الأنشطة التشغيلية والعقارات والمحفظة السائلة معًا، ولا يُظهر سوى النظر إلى الميزانية العمومية ككل كيف ستتصرف هذه العناصر.
كلما طال إقراضكم لحكومة ترحب بالتضخم، زاد ما تسددونه أنتم من دينها.
هذا ليس وقت التداوي الذاتي
لم يسبق لأي عائلة على قيد الحياة أن أدارت ثروتها في ظل هذا المزيج من العوامل: ديون قياسية، وتضخم يتجاوز المستهدف، وبنوك مركزية عاجزة عن خفض أسعار الفائدة، وحكومات لديها كل الأسباب لترك الأسعار ترتفع دون رادع. وتطرح هذه الظروف أسئلة تشمل الميزانية العمومية للعائلة بأكملها في آن واحد: ما هي مدة الإقراض ولمن، وما هي العملات التي يجب الاحتفاظ بها، وما الذي يمكن أن تتحمله الأعمال التشغيلية والعقارات إذا استمرت الأسعار في الارتفاع، وكيف ستستجيب الهياكل التي تحتفظ بالثروة. ولا يوجد منتج واحد يجيب على هذه الأسئلة، والمستشار الذي لديه منتجات يروج لها ليس في أفضل وضع للإجابة عليها بحياد.
يقوم عملنا على ثلاثة مبادئ. تأتي الهيكلة أولاً: فنحن نصمم المنظومة قبل أن نختار المنتجات، بحيث يكون لكل حيازة دور محدد، سواء كان حماية القوة الشرائية، أو توفير السيولة، أو بناء النمو طويل الأمد. ثم تليها الحوكمة: إذ تتفق العائلة ولجنة الاستثمار لديها مسبقاً، وكتابةً، على الظروف التي يتغير فيها التخصيص، كي تُتخذ القرارات بحكمة لا في أسوأ أيام موجة البيع. ويكتمل ذلك بالإشراف المسؤول: فالثروة تُقاس بما ستشتريه للجيل التالي، والتضخم هو الخطر الأرجح لتآكل ذلك بمرور الوقت.
العائلة التي تواجه تشخيصًا خطيرًا لن تعالج نفسها بنفسها، ولن تعتمد على أول من صادف أن باع لها الوصفة الطبية الأخيرة. بل ستبحث عن أخصائي تثق به وستتصرف وفق خطة مدروسة بدلاً من الاندفاع العفوي. وينبغي أن يُعامل رأس المال في أرض مجهولة بنفس القدر من الانضباط. وهذا الاعتقاد هو السبب الذي دفع مؤسسنا ورئيسنا التنفيذي إلى تأسيس هذه الشركة بحيث تكون مملوكة لمؤسسها وخالية من تضارب المصالح، وهو السبب الذي يجعلنا نتوقع أن تكون العائلات التي ستتجاوز هذه الفترة بأفضل حال هي تلك التي سعت للحصول على مشورة مستقلة في وقت مبكر، واعتبرت سنداتها الحكومية طويلة الأجل مركزًا استثماريًا يجب إدارته، لا أساساً يُسلَّم بثباته.
في الأرض المجهولة، يكون أغلى القرارات ثمناً ذلك الذي تتخذه العائلة بمفردها.
الخاتمة
مع ارتفاع تكاليف الاقتراض الأمريكية طوال العام، ودفع بريطانيا وفرنسا واليابان أعلى معدلات لها منذ عقود، ووصول الدين الأمريكي إلى ما يزيد عن 40 تريليون دولار، وتكلفة الفوائد التي تفوق نفقات الدفاع، ورئيس يصرح الآن صراحةً بأن التضخم سيساعد في سداد هذا الدين، فإن الرسالة الموجهة إلى أي جهة تقرض الحكومة أموالاً لمدة 30 عاماً واضحة. فالفاتورة لها عنوان محدد.
ونطرح سؤالين على كل عائلة هذا الشهر. لو استمرت الأسعار في الارتفاع بمعدل اليوم البالغ 3.4% لعقد كامل، فماذا ستشتري أموالكم الآمنة حين تعود إليكم؟ ومن الذي اختبر فعلاً، دون أن يكون لديه ما يبيعكم إياه، ميزانيتكم العمومية بأكملها في مواجهة هذا الاحتمال؟
تقرر الحكومات كيف تُسدَّد ديونها. وتقرر العائلات ما إذا كانت ستواجه الفاتورة وحدها.
ننشر The Family Office Perspective كل أسبوع. اقرأوها بتأنٍّ، وشاركوها مع شخص واحد مسؤول عن رأس مال عائلي جاد، واشتركوا فيها.

