


На протяжении многих лет мы в Redwood Heritage говорим семьям, которых консультируем, одно и то же: кто бы ни победил в Вашингтоне, Соединённые Штаты не проявили реальной готовности сократить расходы, поэтому их долг будет продолжать расти. Трамп когда-то обещал полностью погасить этот долг, а он всё равно продолжает расти. Наша позиция шла дальше. Как только страна должна больше, чем реально способна вернуть, инфляция становится самым простым выходом, поскольку заставляет платить всех без всякого голосования. Когда мы говорили об этом, многие слушали нас с вежливым скептицизмом.
На прошлой неделе Трамп сказал это сам. В интервью журналу TIME, опубликованном 1 октября, он заявил, что «определённый уровень инфляции также очень быстро погасит этот долг», и утверждал, что высокие процентные ставки Федеральной резервной системы наносят стране больший вред, чем рост цен. Он просто первым из лидеров крупных экономик сказал это вслух, а та же арифметика стоит за долгами Европы и Японии. Мы воспринимаем это замечание как изложение метода. Долг, погашаемый инфляцией, погашается за счёт кредитора, а семьи, владеющие государственными облигациями, входят в число этих кредиторов. Ниже мы излагаем, что изменилось, кто платит и как семье следует смотреть на предстоящие годы.
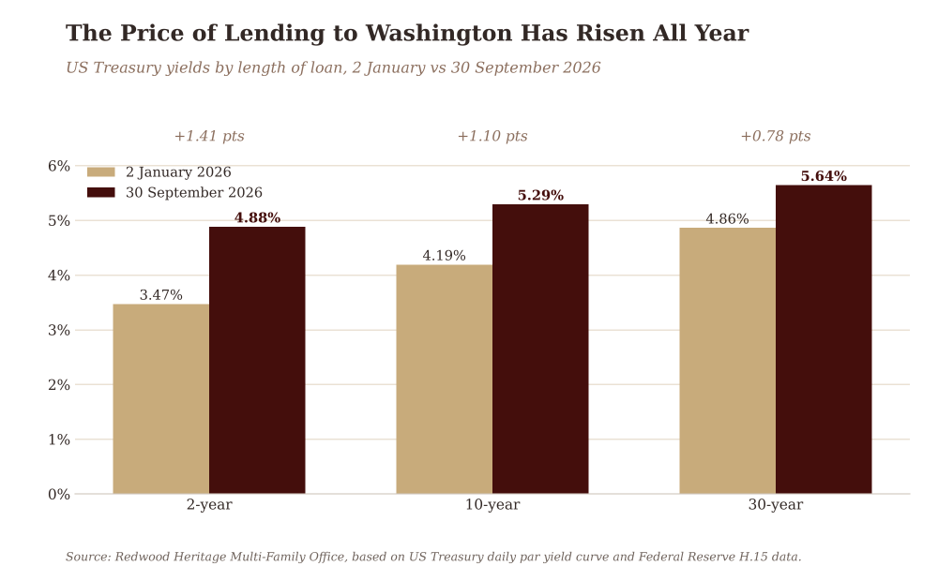
Факты очевидны. 18 августа общий долг США превысил 40 трлн долларов. За первые девять месяцев текущего финансового года правительство потратило на проценты 827 млрд долларов, больше, чем 713 млрд долларов, потраченных на оборону. За двенадцать месяцев по август цены выросли на 3,4%, что значительно выше цели Федеральной резервной системы в 2%. Заимствования подорожали на всех сроках. С 2 января доходность 2-летних казначейских облигаций выросла с 3,47% до 4,88%, 10-летних с 4,19% до 5,29%, а 30-летних с 4,86% до 5,64%. 30 сентября доходность 10-летних облигаций достигла уровней, которые в последний раз наблюдались в 2007 году, а доходность 30-летних находилась вблизи максимума с 2002 года.
Америка не одинока. 1 октября стоимость 30-летних заимствований Великобритании приблизилась к 6%, максимуму с 1998 года. Доходность 10-летних облигаций Франции выросла почти до 5%, самого высокого уровня с 2002 года, а разрыв между стоимостью заимствований Франции и Германии стал максимальным со времён кризиса евро 2011 и 2012 годов. В Японии 24 сентября доходность 10-летних облигаций впервые с 1996 года превысила 3%. У этих правительств разная политика и разные центральные банки, однако их кредиторы посылают один и тот же сигнал. По нашему мнению, развитые экономики больше не могут занимать без ограничений и без издержек, и те, кто их финансирует, теперь хотят получать вознаграждение за риск того, что им вернут долг в более слабой валюте.
Долг, погашаемый инфляцией, погашается за счёт кредитора.
Инфляция как налог, за который никто не голосует
Перерасти большой долг за счёт экономического роста надеется каждое правительство. Когда роста не хватает, у правительства, долг которого превышает его комфортные возможности, есть четыре выхода: повысить налоги, сократить расходы, отказаться платить или позволить ценам расти быстрее, чем процентные расходы. Первые три требуют решения, которое кому-то придётся публично отстаивать. Четвёртый требует лишь терпения. Именно поэтому мы давно ожидали, что основную нагрузку возьмёт на себя инфляция, а не жёсткая экономия или дефолт, и именно поэтому замечание прошлой недели имеет значение. Заёмщик теперь открыто признал этот вариант.
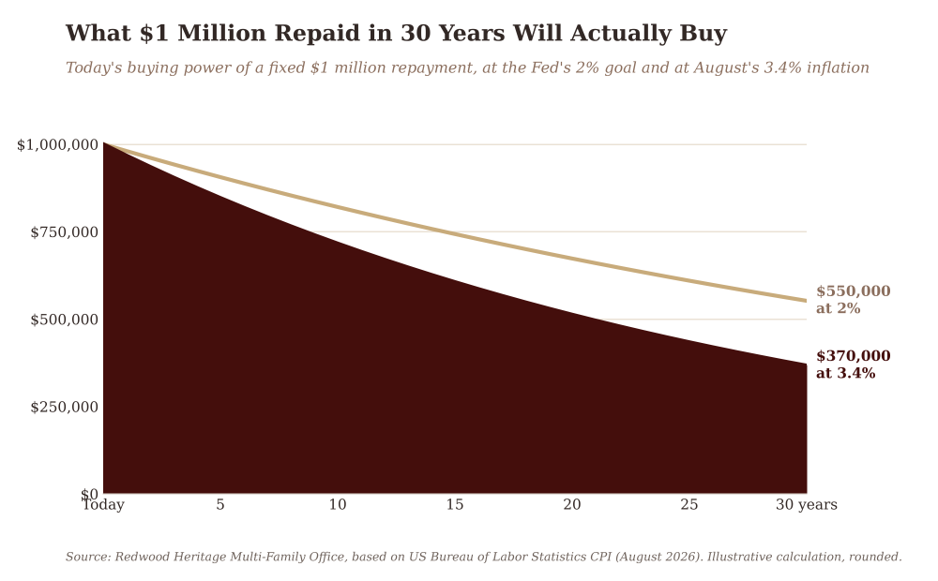
Арифметика проста. Правительство, которое занимает 1 млн долларов на 30 лет, возвращает 1 млн долларов, насколько бы ни выросли цены за это время. Если цены растут в соответствии с целью Федеральной резервной системы в 2%, на эту сумму можно будет купить товаров примерно на 550 000 долларов в сегодняшних ценах. При августовских 3,4% примерно на 370 000 долларов. Ни один закон не принят и ни один налог не объявлен, но почти две трети денег кредитора исчезают. Правительства уже поступали так раньше. В статье 2015 года в журнале Economic Policy Кармен Рейнхарт и Белен Сбрансия показали, что в период с 1945 по 1980 год развитые экономики примерно в половине лет удерживали процентные ставки ниже инфляции, и назвали это своим именем: налогом на держателей облигаций и вкладчиков.
Предупреждения уже были сделаны публично
Ничто из этого не произошло без предупреждения, и наш основатель и генеральный директор фиксировал это по мере развития событий. В мае он написал: «Война может закончиться. Инфляционный шок может остаться». В июне в статье «Портфель, построенный в расчёте на снижение ставок, столкнулся с проблемой» он утверждал, что слишком многие портфели построены так, что нуждаются в снижении ставок, а не просто выигрывают от него. В статье «Больше не безрисковые» он показал, что государственная облигация, актив, который каждый портфель считает своим якорем, перестала заслуживать это название. В статье «Ваш портфель всё ещё живёт в 2020 году» он объяснил, почему инфляция лишила центральные банки возможности спасать портфели снижением ставок. Замечание Трампа связывает эти нити воедино. Инфляция остаётся, ставки не снизятся, чтобы кого-то спасти, а самый безопасный на бумаге актив является именно тем, который у правительства с большим долгом больше всего причин обесценить.
Долгосрочная облигация стала самым рискованным безопасным активом
Семьи, которые строили свои портфели вокруг долгосрочных государственных облигаций, делали это по веским причинам. На протяжении десятилетий долгосрочная облигация приносила достойную доходность, как правило, росла в цене при падении акций и почти ничего не требовала от семьи, которая ею владела. Сегодня доходность 30-летних облигаций в 5,64% выглядит щедрой, но при текущей инфляции она оставляет около 2,2% в год до налогов, зафиксированных на три десятилетия, а риск более высокой инфляции целиком лежит на держателе.
Кредитор оказался между центральным банком, который пытается снизить инфляцию, и президентом, который заявил, что может смириться с ростом цен. Находиться в таком положении тридцать лет неуютно. Когда рынки начинают сомневаться в финансах правительства, цены долгосрочных облигаций, как правило, падают одновременно с акциями, поэтому защита, за которую заплатила семья, может исчезнуть именно тогда, когда она нужнее всего. Тогда операционный бизнес, недвижимость и ликвидный портфель проходят проверку одновременно, и только взгляд на баланс в целом показывает, как они себя поведут.
Чем дольше вы предоставляете кредит правительству, которое приветствует инфляцию, тем большую часть его долга вы погашаете.
Сейчас не время заниматься самолечением
Ни одна ныне живущая семья ещё не управляла капиталом в условиях такого сочетания: рекордные долги, инфляция выше цели, центральные банки, неспособные снизить ставки, и правительства, у которых есть все причины позволить ценам расти. Возникающие вопросы затрагивают сразу весь семейный баланс: на какой срок и кому давать в долг, какие валюты держать, что выдержат операционный бизнес и недвижимость, если цены продолжат расти, и как отреагируют структуры, в которых находится капитал. Ни один отдельный продукт не отвечает на эти вопросы, а консультант, которому нужно размещать продукты, не в лучшем положении, чтобы ответить на них беспристрастно.
Наша работа строится на трёх дисциплинах. Первой идёт архитектура: мы проектируем систему до выбора продуктов, чтобы у каждой позиции была определённая роль, будь то защита покупательной способности, обеспечение ликвидности или долгосрочный рост. Затем следует корпоративное управление: семья и её инвестиционный комитет заранее и письменно согласовывают условия, при которых меняется распределение активов, чтобы решения принимались взвешенно, а не в худший день распродажи. Завершает её ответственное управление капиталом: капитал оценивается по тому, что он позволит купить следующему поколению, а инфляция является риском, который со временем вероятнее всего это подорвёт.
Семья, столкнувшаяся с серьёзным диагнозом, не стала бы лечиться сама и не стала бы полагаться на того, кто случайно выписал ей последний рецепт. Она нашла бы специалиста, которому доверяет, и действовала бы по плану, а не рефлекторно. Капитал на неизведанной территории заслуживает такой же дисциплины. Именно поэтому наш основатель и генеральный директор создал компанию, которая принадлежит основателю и свободна от конфликтов интересов, и именно поэтому мы ожидаем, что лучше всех этот период пройдут семьи, которые рано обратились за независимой консультацией и рассматривали свои долгосрочные государственные облигации как позицию, которой нужно управлять, а не как само собой разумеющуюся основу.
В неизведанных условиях самым дорогим оказывается решение, которое семья принимает в одиночку.
Заключение
Когда стоимость заимствований в США растёт весь год, Великобритания, Франция и Япония платят больше, чем когда-либо за последние десятилетия, долг США превышает 40 трлн долларов, проценты обходятся дороже обороны, а президент теперь открыто говорит, что инфляция поможет его погасить, сигнал для всех, кто даёт правительству в долг на 30 лет, ясен. У счёта есть адресат.
В этом месяце мы задали бы каждой семье два вопроса. Если бы цены десять лет подряд росли на сегодняшние 3,4%, что купили бы ваши надёжные сбережения, когда вернулись бы к вам? И кто, не имея ничего, что можно вам продать, действительно проверил весь ваш баланс на такой исход?
Правительства решают, как погашать свои долги. Семьи решают, оплачивать ли этот счёт в одиночку.
Мы еженедельно публикуем The Family Office Perspective. Читайте вдумчиво, поделитесь с одним человеком, отвечающим за значительный семейный капитал, и подпишитесь.

