


Depuis des années, chez Redwood Heritage, nous répétons la même chose aux familles que nous conseillons : quel que soit le vainqueur à Washington, les États-Unis n’ont montré aucune réelle volonté de réduire leurs dépenses, et leur dette continuera donc d’augmenter. Trump avait promis un jour de rembourser intégralement cette dette, mais celle-ci n’a cessé de grimper malgré tout. Notre analyse allait plus loin. Dès lors qu’un pays doit plus qu’il ne peut raisonnablement rembourser, l’inflation devient la solution la plus facile, car elle fait payer tout le monde sans qu’un vote soit nécessaire. Lorsque nous avons exprimé ce point de vue, beaucoup nous ont écoutés avec un scepticisme courtois.
La semaine dernière, Trump l’a dit lui-même. Dans une interview accordée au magazine TIME, publiée le 1er octobre, il a déclaré que « certains niveaux d’inflation permettront aussi de rembourser cette dette très rapidement », et a fait valoir que les taux d’intérêt élevés de la Réserve fédérale faisaient plus de tort au pays que la hausse des prix. Il est simplement le premier dirigeant d’une grande économie à le dire ouvertement, et la même arithmétique sous-tend les dettes de l’Europe et du Japon. Nous lisons cette remarque comme l’énoncé d’une méthode. Une dette remboursée par l’inflation est une dette remboursée par le prêteur, et les familles qui détiennent des obligations d’État font partie de ces prêteurs. Ce qui suit expose ce qui a changé, qui paie et comment une famille devrait envisager les années à venir.
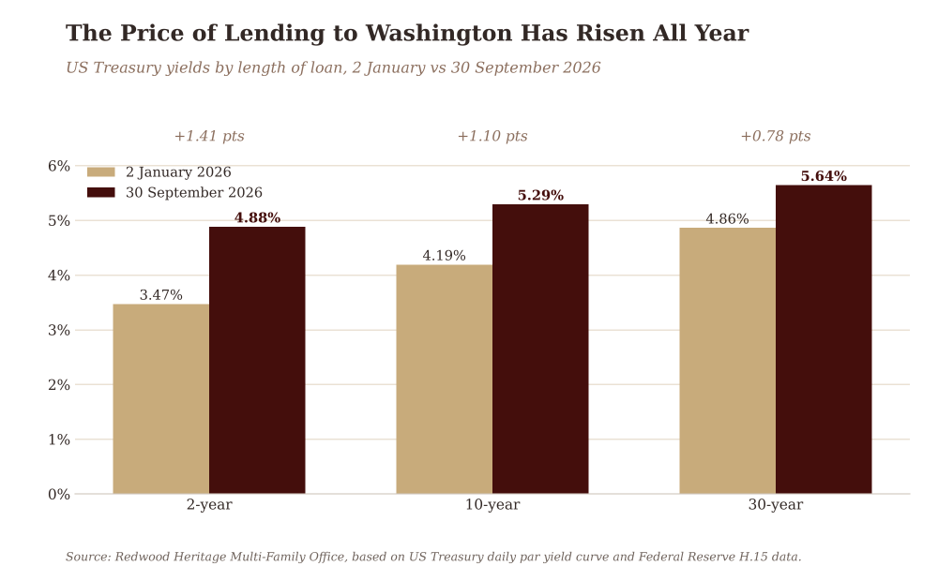
Les chiffres parlent d’eux-mêmes. La dette totale des États-Unis a dépassé 40 000 milliards de dollars le 18 août. Au cours des neuf premiers mois de cet exercice budgétaire, l’État fédéral a dépensé 827 milliards de dollars en intérêts, soit plus que les 713 milliards de dollars consacrés à la défense. Les prix ont augmenté de 3,4 % sur un an à fin août, bien au-delà de l’objectif de 2 % de la Réserve fédérale. Le coût de l’emprunt s’est alourdi sur toutes les maturités. Depuis le 2 janvier, le rendement des bons du Trésor à 2 ans est passé de 3,47 % à 4,88 %, celui à 10 ans de 4,19 % à 5,29 % et celui à 30 ans de 4,86 % à 5,64 %. Le 30 septembre, le rendement à 10 ans a atteint des niveaux inédits depuis 2007, tandis que celui à 30 ans se situait près de son plus haut niveau depuis 2002.
Les États-Unis ne sont pas les seuls dans cette situation. Le 1er octobre, le coût d’emprunt à 30 ans du Royaume-Uni a frôlé les 6 %, son plus haut niveau depuis 1998. En France, le taux à 10 ans a grimpé à près de 5 %, son plus haut niveau depuis 2002, et l’écart entre les taux d’emprunt de la France et de l’Allemagne s’est creusé pour atteindre son plus haut niveau depuis la crise de l’euro de 2011 et 2012. Au Japon, le taux à 10 ans a dépassé les 3 % le 24 septembre, pour la première fois depuis 1996. Ces gouvernements ont des orientations politiques et des banques centrales différentes, mais leurs prêteurs envoient le même message. Selon nous, les économies matures ne peuvent plus emprunter sans limite et sans coût, et ceux qui les financent veulent désormais être rémunérés pour le risque d’être remboursés dans une monnaie affaiblie.
Une dette remboursée par l'inflation est une dette remboursée par le prêteur.
L'inflation, un impôt que personne ne vote
Sortir d’un endettement important par la croissance est la voie que tout gouvernement espère emprunter. Lorsque la croissance n’est pas au rendez-vous, un gouvernement dont la dette dépasse ce qu’il peut supporter sans difficulté dispose de quatre issues : augmenter les impôts, réduire les dépenses, refuser de payer ou laisser les prix augmenter plus vite que sa charge d’intérêts. Les trois premières exigent une décision que quelqu’un doit défendre publiquement. La quatrième n’exige que de la patience. C’est pourquoi nous nous attendons depuis longtemps à ce que ce soit l’inflation, plutôt que l’austérité ou le défaut de paiement, qui supporte l’essentiel du fardeau, et c’est pourquoi la remarque de la semaine dernière compte. L’emprunteur a désormais ouvertement reconnu cette option.
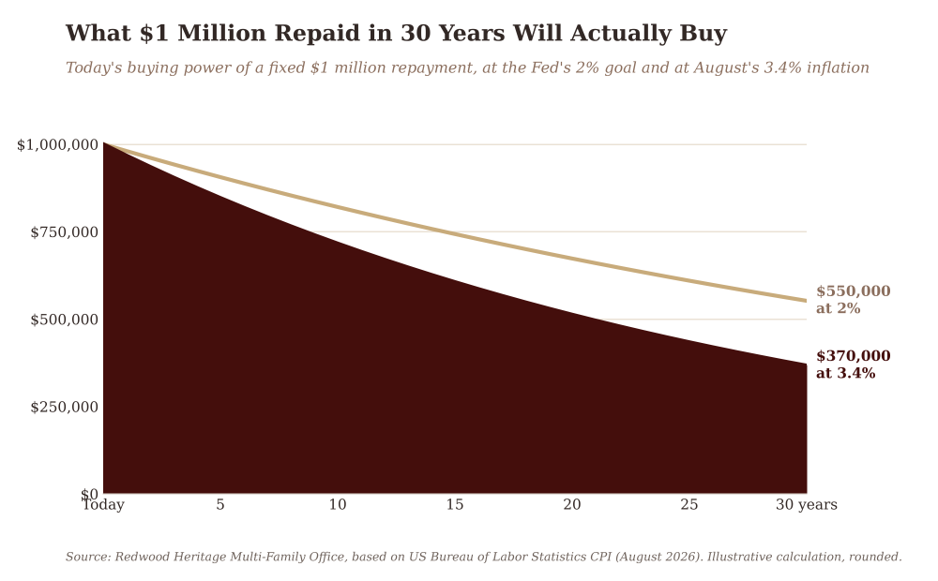
Le calcul est simple. Un gouvernement qui emprunte 1 million de dollars sur 30 ans rembourse 1 million de dollars, quelle que soit la hausse des prix survenue entre-temps. Si les prix augmentent au rythme de l’objectif de 2 % de la Réserve fédérale, ce remboursement permet d’acheter environ 550 000 dollars de biens d’aujourd’hui. Au rythme de 3,4 % enregistré en août, il en achète environ 370 000 dollars. Aucune loi n’est votée et aucun impôt n’est annoncé, et pourtant près des deux tiers de l’argent du prêteur ont disparu. Les gouvernements l’ont déjà fait par le passé. Dans un article publié en 2015 dans la revue Economic Policy, Carmen Reinhart et Belen Sbrancia ont montré que les économies avancées avaient maintenu leurs taux d’intérêt en dessous de l’inflation pendant environ la moitié des années comprises entre 1945 et 1980, et elles l’ont appelé par son nom : un impôt sur les détenteurs d’obligations et les épargnants.
Les avertissements étaient déjà consignés
Rien de tout cela n’est arrivé sans avertissement, et notre fondateur et CEO l’a consigné au fur et à mesure. En mai, il écrivait que « la guerre peut prendre fin. Le choc inflationniste, peut-être pas ». En juin, dans « The Portfolio Built For Lower Rates Has A Problem », il soutenait que trop de portefeuilles avaient été construits pour avoir besoin d’une baisse des taux plutôt que pour simplement en tirer parti. Dans « Risk-Free No Longer », il démontrait que l’obligation d’État, l’actif que chaque portefeuille considère comme son point d’ancrage, ne méritait plus ce nom. Dans « Your Portfolio Is Still Living In 2020 », il expliquait pourquoi l’inflation avait privé les banques centrales de la possibilité de secourir les portefeuilles en baissant les taux. La remarque de Trump relie tous ces fils. L’inflation s’installe, les taux ne baisseront pas pour secourir qui que ce soit, et l’actif le plus sûr sur le papier est précisément celui qu’un État endetté a le plus de raisons d’éroder.
L'obligation à long terme est désormais l'actif sûr le plus risqué
Les familles qui ont construit leur portefeuille autour d’obligations d’État à long terme l’ont fait pour de bonnes raisons. Pendant des décennies, l’obligation longue a offert un rendement équitable, a généralement progressé lorsque les actions baissaient et n’a guère exigé de la famille qui la détenait. Aujourd’hui, un rendement à 30 ans de 5,64 % semble généreux, mais au niveau actuel de l’inflation, il ne laisse qu’environ 2,2 % par an avant impôts, figés pendant trois décennies, tandis que le risque d’une inflation plus élevée repose entièrement sur le détenteur.
Le prêteur se retrouve désormais pris entre une banque centrale qui tente de faire baisser les prix et un président qui a déclaré pouvoir s’accommoder d’une hausse de ceux-ci. C’est une position inconfortable à tenir pendant trente ans. Lorsque les marchés commencent à douter des finances d’un gouvernement, les obligations à long terme ont également tendance à baisser en même temps que les actions, de sorte que la protection pour laquelle une famille a payé peut disparaître au moment même où elle est le plus nécessaire. L’activité opérationnelle, l’immobilier et le portefeuille liquide sont alors mis à l’épreuve simultanément, et seule une vision d’ensemble du bilan permet de déterminer comment ils vont évoluer.
Plus vous prêtez longtemps à un gouvernement qui s'accommode volontiers de l'inflation, plus vous remboursez une part importante de sa dette.
Ce n'est pas le moment de pratiquer l'automédication
Aucune famille aujourd’hui n’a jamais eu à gérer un patrimoine dans une telle combinaison : endettement record, inflation supérieure à l’objectif, banques centrales incapables de baisser leurs taux et gouvernements ayant toutes les raisons de laisser les prix s’emballer. Les questions qu’elle soulève touchent d’un seul coup l’ensemble du bilan familial : sur quelle durée prêter et à qui, quelles devises détenir, ce que l’entreprise opérationnelle et l’immobilier peuvent supporter si les prix continuent d’augmenter, et comment réagissent les structures qui détiennent le patrimoine. Aucun produit ne permet à lui seul d’y répondre, et un conseiller qui a des produits à placer n’est pas le mieux placé pour y répondre en toute impartialité.
Notre travail repose sur trois disciplines. L’architecture vient en premier : nous concevons le système avant de sélectionner les produits, de sorte que chaque position ait un rôle défini, qu’il s’agisse de préserver le pouvoir d’achat, d’assurer la liquidité ou de construire une croissance à long terme. La gouvernance suit : la famille et son comité d’investissement conviennent à l’avance, et par écrit, des conditions dans lesquelles l’allocation est modifiée, afin que les décisions soient prises avec discernement plutôt que lors de la pire journée d’une vague de ventes. Le stewardship complète l’ensemble : le patrimoine se mesure à ce qu’il permettra d’acquérir pour la génération suivante, et l’inflation est le risque le plus susceptible de l’éroder au fil du temps.
Une famille confrontée à un diagnostic grave ne se soignerait pas elle-même et ne s’en remettrait pas à celui qui lui aurait vendu la dernière ordonnance. Elle chercherait un spécialiste en qui elle a confiance et agirait selon un plan plutôt que par réflexe. Un capital en territoire inconnu mérite la même discipline. C’est cette conviction qui a conduit notre fondateur et CEO à bâtir une maison détenue par son fondateur et exempte de conflits d’intérêts, et c’est pourquoi nous pensons que les familles qui traverseront le mieux cette période seront celles qui auront sollicité tôt un conseil indépendant et considéré leurs obligations d’État à long terme comme une position à gérer, et non comme un socle tenu pour acquis.
En terrain inconnu, la décision la plus coûteuse est celle qu'une famille prend seule.
Conclusion
Alors que les coûts d’emprunt américains n’ont cessé d’augmenter tout au long de l’année, que le Royaume-Uni, la France et le Japon paient leurs taux les plus élevés depuis des décennies, que la dette américaine dépasse 40 000 milliards de dollars, que les intérêts coûtent plus cher que la défense et qu’un président affirme désormais ouvertement que l’inflation contribuera à la rembourser, le message adressé à quiconque prête de l’argent à un État sur 30 ans est clair. La facture a un destinataire.
Ce mois-ci, nous poserions deux questions à chaque famille. Si les prix continuaient d’augmenter au rythme actuel de 3,4 % pendant une décennie, que permettrait d’acheter votre argent placé en sécurité lorsqu’il vous reviendrait ? Et qui, n’ayant rien à vous vendre, a réellement éprouvé l’ensemble de votre bilan face à ce scénario ?
Ce sont les gouvernements qui décident comment leurs dettes sont remboursées. Ce sont les familles qui décident si elles doivent assumer seules la facture.
Nous publions chaque semaine The Family Office Perspective. Lisez-la attentivement, partagez-la avec une personne responsable d'un patrimoine familial d'envergure, et abonnez-vous.

