


Perché ciò che una famiglia possiede descrive la sua governance meglio di qualsiasi cosa abbia mai scritto
La maggior parte delle famiglie con un patrimonio consistente non è priva di governance. È governata solo sulla carta. La costituzione esiste, il consiglio di famiglia si riunisce, la politica di investimento è stata elaborata da persone competenti e il piano di successione ha richiesto due anni e una somma considerevole per essere messo a punto. Si tratta in tutto e per tutto di un lavoro autentico, e per la maggior parte ben fatto.
La domanda che mette in luce questa discrepanza è semplice: cosa è cambiato, di tutto questo, nell’allocazione degli asset? Nella nostra esperienza, la risposta raramente è una giustificazione. È il silenzio, perché i documenti e il portafoglio non sono mai stati oggetto della stessa conversazione. Una serie di documenti descrive una famiglia che prende decisioni in modo deliberato e condiviso. Il portafoglio descrive ciò che la famiglia possiede. Solo uno dei due è una testimonianza di ciò che è realmente accaduto.
Una serie di documenti descrive una famiglia che prende decisioni in modo deliberato e condiviso. Il portafoglio descrive ciò che la famiglia possiede. Solo uno dei due è una testimonianza di ciò che è realmente accaduto.
Nulla è stato progettato. Tutto è stato accumulato.
La maggior parte dei portafogli di grandi dimensioni non viene costruita, ma assemblata. Una banca privata propone un’obbligazione strutturata. Un gestore si presenta con un fondo in chiusura. Un amico propone un coinvestimento davvero valido. Ogni decisione viene esaminata con attenzione ed è giustificabile, e dopo quindici anni la famiglia possiede un insieme di scelte singolarmente ragionevoli che non sono mai state prese in relazione le une alle altre.
Nessuno si è mai seduto a definire la forma dell’insieme, perché in nessun momento questo è stato compito di qualcuno. Abbiamo già scritto che la maggior parte delle famiglie facoltose non è priva di consulenza, ma circondata da troppi consulenti. Ecco ciò che ne deriva.
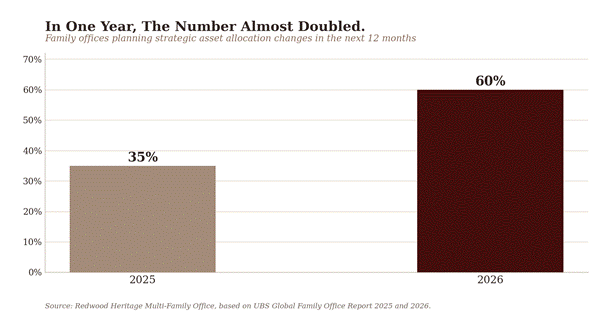
La pressione ad aggiungere sempre di più non è quasi mai stata così forte. Quest’anno UBS ha condotto un’indagine su 307 family office e ha rilevato che il 60% intende modificare la propria allocazione strategica degli asset nei prossimi dodici mesi, contro il 35% dell’anno precedente. In Medio Oriente la quota raggiunge l’82%. Un movimento di tale portata non è il problema. Il problema è che un portafoglio può essere riorganizzato ogni anno senza mai essere realmente progettato.
L’architettura è l’opposto di tutto ciò, e viene prima. A che cosa serve questo capitale? Su quale orizzonte, in quali valute e con quali esigenze di prelievo in quale anno? Che cosa non deve mai essere venduto e che cosa esiste proprio per essere venduto quando qualcosa va storto? Solo quando queste risposte esistono si pone la questione degli strumenti. Redwood progetta il sistema prima di selezionare i prodotti, e l’ordine è il punto essenziale, perché un prodotto scelto prima che il sistema esista sarà sempre giustificato a posteriori.
È qui che la proprietà smette di essere un concetto astratto. Una società che guadagna di più da una risposta che da un’altra troverà ragioni a sostegno di quella risposta, e saranno buone ragioni, maturate onestamente da persone che ci credono. È questo che rende la questione difficile da vedere dall’esterno. L’unica protezione affidabile è una struttura in cui nulla di ciò che il consulente guadagna dipenda dallo strumento scelto dalla famiglia, e questa è una decisione sull’assetto proprietario di una società, non una promessa sul suo comportamento.
L’allocazione è la governance
Quattro elementi dicono sulla governance di una famiglia più di qualsiasi documento essa abbia mai prodotto. Dove è concentrato il capitale. Quanta liquidità è detenuta a fronte di quanti impegni assunti. Chi è autorizzato a sottoscrivere un lock-up di dieci anni. E che cosa accade quando due di questi presupposti vengono meno nello stesso trimestre.
Rispondete a queste domande e avrete descritto la reale struttura di autorità della famiglia, compreso chi decide effettivamente, che spesso non è la persona indicata nella costituzione. Se un membro può assumere un impegno decennale senza che il consiglio ne abbia visibilità, il consiglio non governa, qualunque cosa dica il documento. Se il 40% del capitale è illiquido e nessuno dei presenti è in grado di indicarne l’ammontare, la politica di investimento non è una politica, ma una descrizione di intenzioni. È la governance a definire l’allocazione degli asset, e non il contrario. Quando l’allocazione viene stabilita per prima e la governance scritta in seguito per descriverla, la famiglia ha documentato le proprie abitudini e le ha chiamate sistema.
Se un membro può assumere un impegno decennale senza che il consiglio ne abbia visibilità, il consiglio non governa, qualunque cosa dica il documento.
La parte che deve sopravvivere al consulente
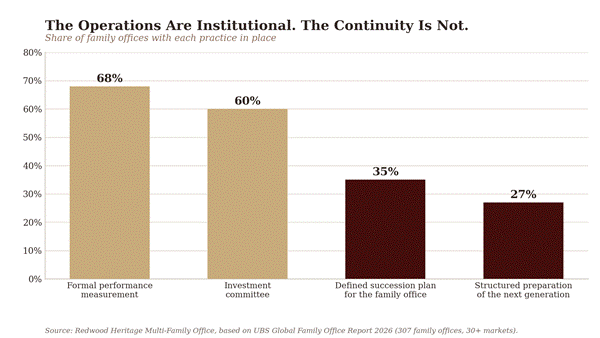
La stessa indagine UBS mostra quanto il quadro sia disomogeneo. Due terzi dei family office dispongono di un sistema formale di misurazione della performance e il 60% ha un comitato investimenti, eppure solo il 35% ha un piano di successione definito per il family office stesso e solo il 27% prepara la generazione successiva in modo strutturato. Gli strumenti per misurare l’anno in corso esistono quasi ovunque. Quelli per superare i prossimi vent’anni non esistono quasi da nessuna parte.
Le famiglie non vogliono cambiare consulente finanziario ogni pochi anni, eppure la maggior parte lo fa, perché il settore è strutturato in modo tale da renderlo quasi inevitabile.
I consulenti cambiano. Le piattaforme vengono vendute. I team vengono riorganizzati da proprietari che quest’anno hanno bisogno di cifre diverse. Ogni volta che ciò accade, la famiglia conserva il patrimonio ma perde la memoria, che è la parte che contava davvero: perché la posizione era stata assunta, da che cosa proteggeva, su quale ipotesi si basava e chi l’aveva approvata. La stewardship è la disciplina che rende tale memoria istituzionale anziché personale, affinché il ragionamento sopravviva alla persona che l’ha formulato.
La famiglia conserva il patrimonio e perde la memoria, che è la parte che contava davvero.
Conclusione
Le famiglie in questa situazione non sono negligenti. Molte hanno svolto un lavoro di governance formale più ampio di quanto la maggior parte delle famiglie faccia mai, e lo hanno remunerato adeguatamente. Ciò che non è stato fatto, perché a nessuno è stato chiesto di farlo, è collegare quel lavoro a ciò che la famiglia possiede. Quel collegamento è l’essenza della questione. Una governance che non arriva mai all’allocazione è una descrizione di buone intenzioni, archiviata con cura.
Ponete quindi le quattro domande a chi ne è responsabile e osservate quanto tempo richiedono le risposte. Dove è concentrato il capitale? Quanta liquidità è disponibile a fronte di quanti impegni? Chi può sottoscrivere un lock-up di dieci anni? Che cosa accade se due di questi presupposti vengono meno contemporaneamente? Le risposte valide arrivano accompagnate da cifre e dal ricordo della riunione in cui ciascuna è stata stabilita. La lentezza delle risposte è già l’esito dell’analisi, perché una posizione di cui nessuno sa rendere conto è una posizione che nessuno governa.
Una costituzione registra ciò che una famiglia crede di sé.
Il portafoglio registra ciò che ha effettivamente fatto.
The Redwood View è pubblicato da Redwood Heritage Multi-Family Office. Architettura. Governance. Stewardship.

