


Почему состав активов семьи говорит о ее системе управления больше, чем любой написанный ею документ
Большинство семей со значительным капиталом не лишены системы управления. Она существует лишь на бумаге. Семейная конституция принята, семейный совет собирается, инвестиционную политику составили компетентные специалисты, а на подготовку плана преемственности ушло два года и значительные средства. Все это настоящая работа, и большая ее часть выполнена хорошо.
Вопрос, обнажающий этот разрыв, прост. Что из всего этого изменило в распределении активов? По нашему опыту, ответом редко бывает аргументированная защита. Ответом бывает молчание, потому что документы и портфель никогда не обсуждались вместе. Один комплект документов описывает семью, которая принимает решения обдуманно и сообща. Портфель описывает то, чем семья владеет. Лишь одно из них фиксирует то, что произошло на самом деле.
Один комплект документов описывает семью, которая принимает решения обдуманно и сообща. Портфель описывает то, чем семья владеет. Лишь одно из них фиксирует то, что произошло на самом деле.
Ничего не проектировалось. Все накапливалось.
Большинство крупных портфелей не строятся. Они складываются. Частный банк предлагает структурированную ноту. Управляющий приходит с фондом, прием средств в который скоро закрывается. Друг приносит действительно хорошую соинвестицию. Каждое решение тщательно изучается, и каждое обоснованно, а через пятнадцать лет семья владеет набором разумных по отдельности решений, которые никогда не принимались во взаимосвязи друг с другом.
Никто никогда не садился и не определял общую структуру всего этого, потому что ни в какой момент это не входило в чьи-либо обязанности. Мы уже писали ранее, что большинство состоятельных семей страдают не от недостатка советов, а от их избытка. Вот к чему это приводит.
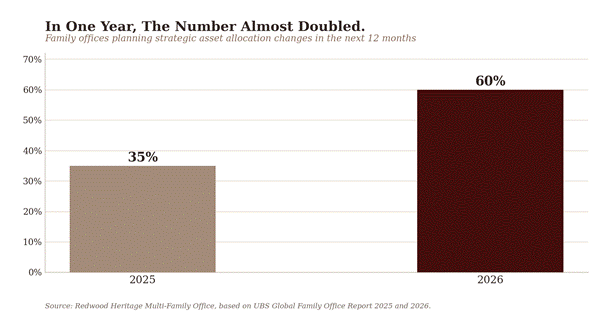
Давление в пользу постоянного добавления новых позиций редко было столь сильным. В этом году UBS опросил 307 семейных офисов и выяснил, что 60% намерены изменить стратегическое распределение активов в ближайшие двенадцать месяцев, тогда как годом ранее таких было 35%. На Ближнем Востоке этот показатель достигает 82%. Проблема не в изменениях такого масштаба. Проблема в том, что портфель можно перестраивать каждый год, так и не спроектировав его.
Архитектура противоположна этому, и она идет первой. Для чего предназначен этот капитал? На каком горизонте, в каких валютах и какие изъятия потребуются в каком году? Что нельзя продавать ни при каких обстоятельствах, а что существует именно для того, чтобы быть проданным, когда что-то пойдет не так? Лишь когда ответы получены, встает вопрос об инструментах. Redwood проектирует систему до выбора продуктов, и в этой последовательности весь смысл, потому что продукт, выбранный до создания системы, всегда будет обоснован задним числом.
Именно здесь форма собственности перестает быть абстракцией. Компания, которая зарабатывает на одном ответе больше, чем на другом, найдет доводы в пользу этого ответа, и это будут веские доводы, к которым честно пришли люди, в них верящие. Поэтому со стороны это так трудно увидеть. Единственная надежная защита: структура, при которой ничто из заработка консультанта не зависит от того, какой инструмент выберет семья, и это решение о том, кому принадлежит компания, а не обещание о том, как она будет себя вести.
Распределение активов и есть система управления
Четыре факта говорят о системе управления семьи больше, чем любой когда-либо подготовленный ею документ. Где сосредоточен капитал. Какой объем ликвидности приходится на какой объем принятых обязательств. Кто вправе подписать обязательство с десятилетним периодом блокировки средств. И что происходит, когда два из этих допущений не оправдываются в одном квартале.
Ответьте на эти вопросы, и вы опишете реальную структуру полномочий в семье, в том числе то, кто на самом деле принимает решения, а это зачастую не тот человек, который назван в семейной конституции. Если один из членов семьи может взять на себя обязательства на десятилетие без ведома совета, то совет не управляет, что бы ни говорилось в документе. Если 40% капитала неликвидны и никто из присутствующих не может назвать эту цифру, то инвестиционная политика не политика, а описание намерений. Система управления определяет распределение активов, а не наоборот. Когда сначала задается распределение активов, а система управления пишется потом, чтобы его описать, семья лишь задокументировала свои привычки и назвала их системой.
Если один из членов семьи может взять на себя обязательства на десятилетие без ведома совета, то совет не управляет, что бы ни говорилось в документе.
Часть, которая должна пережить консультанта
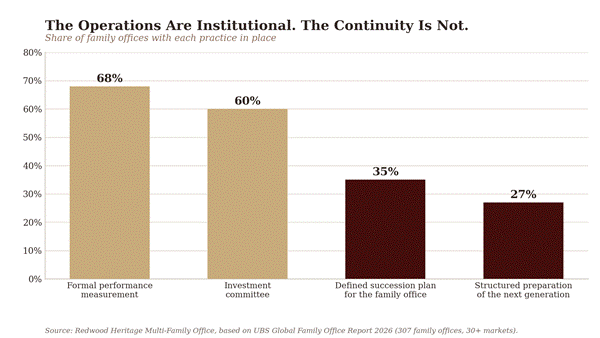
Тот же опрос UBS показывает, насколько это неравномерно. Две трети семейных офисов используют формальную оценку результатов, а 60% имеют инвестиционный комитет, однако лишь 35% располагают четким планом преемственности для самого семейного офиса и только 27% систематически готовят следующее поколение. Механизмы для оценки текущего года созданы почти везде. Механизмы, позволяющие пережить следующие двадцать лет, почти нигде не созданы.
Семьи не хотят менять «финансового врача» каждые несколько лет, и все же большинству приходится это делать, потому что отрасль устроена так, что это почти неизбежно.
Консультанты уходят. Платформы продаются. Команды реорганизуют владельцы, которым в этом году нужны другие цифры. Каждый раз семья сохраняет активы, но теряет память, а именно она и была по-настоящему важна: почему была занята позиция, от чего она защищала, на каком допущении основывалась и кто ее одобрил. Ответственное управление капиталом есть дисциплина, которая делает эту память институциональной, а не личной, чтобы логика решений пережила человека, который ее сформулировал.
Семья сохраняет активы, но теряет память, а именно она и была по-настоящему важна.
Заключение
Семьи в такой ситуации не беспечны. Многие проделали больше формальной работы над системой управления, чем большинство когда-либо делает, и достойно за нее заплатили. Не сделано другое, потому что никого об этом не просили: связать эту работу с тем, чем владеет семья. В этой связи и состоит вся суть. Система управления, которая никогда не доходит до распределения активов, лишь аккуратно подшитое описание благих намерений.
Поэтому задайте эти четыре вопроса тому, кто за это отвечает, и обратите внимание, сколько времени займут ответы. Где сосредоточен капитал? Какой объем ликвидности приходится на какой объем обязательств? Кто вправе подписать обязательство с десятилетним периодом блокировки средств? Что произойдет, если два из этих допущений не оправдаются одновременно? Хорошие ответы приходят с цифрами и памятью о заседании, на котором каждая из них была установлена. Медленные ответы и есть вывод, потому что позицией, за которую никто не может отчитаться, никто не управляет.
Семейная конституция фиксирует то, что семья думает о себе.
Портфель фиксирует то, что она сделала на самом деле.
The Redwood View издается Redwood Heritage Multi-Family Office. Архитектура. Управление. Ответственное управление капиталом.

