


Prima di scegliere qualsiasi attivo, una famiglia dovrebbe stabilire che cosa deve fare il proprio capitale, quando potrebbe servire e chi può agire.
Prima di decidere come investire il capitale, una famiglia deve avere ben chiaro quale sia la funzione di quel capitale, quando potrebbe essere necessario e chi abbia l’autorità di agire. Sono queste decisioni a costituire le fondamenta di un’allocazione. Molte discussioni sul portafoglio partono invece dall’altra estremità, dai mercati, dai gestori e dai prodotti, poiché è lì che si concentra l’attività e dove la maggior parte del settore è organizzata per soddisfare le esigenze dei propri clienti. A Redwood Heritage, architettura degli investimenti parte dagli obiettivi della famiglia, dalla governance e dai requisiti di liquidità. L’allocazione degli attivi si colloca all’interno di tale quadro. I gestori e i prodotti vengono selezionati in base ai mandati che ne derivano.
La letteratura accademica era giunta allo stesso ordine già da tempo. Harry Markowitz dimostrò nel 1952 come combinare gli asset per ottenere il massimo rendimento a parità di rischio di mercato. In Beyond Markowitz, pubblicato su The Journal of Wealth Management nel 2005, Ashvin Chhabra sostenne che questo schema basato sul rischio di mercato andava integrato per gli investitori privati, il cui patrimonio deve anche garantire uno stile di vita e finanziare ambizioni che i soli mercati non sono in grado di realizzare. Propose di suddividere il patrimonio di una famiglia in base al rischio che ciascuna parte è destinata a sostenere: rischio personale per ciò che la famiglia non può permettersi di perdere, rischio di mercato per il capitale investito al fine di mantenere la propria posizione e rischio aspirazionale per il capitale deliberatamente impegnato nel perseguimento di un obiettivo più ampio. Da allora Chhabra ha sostenuto che questa allocazione del rischio dovrebbe precedere la scelta delle classi di attivo, dei gestori o dei titoli.
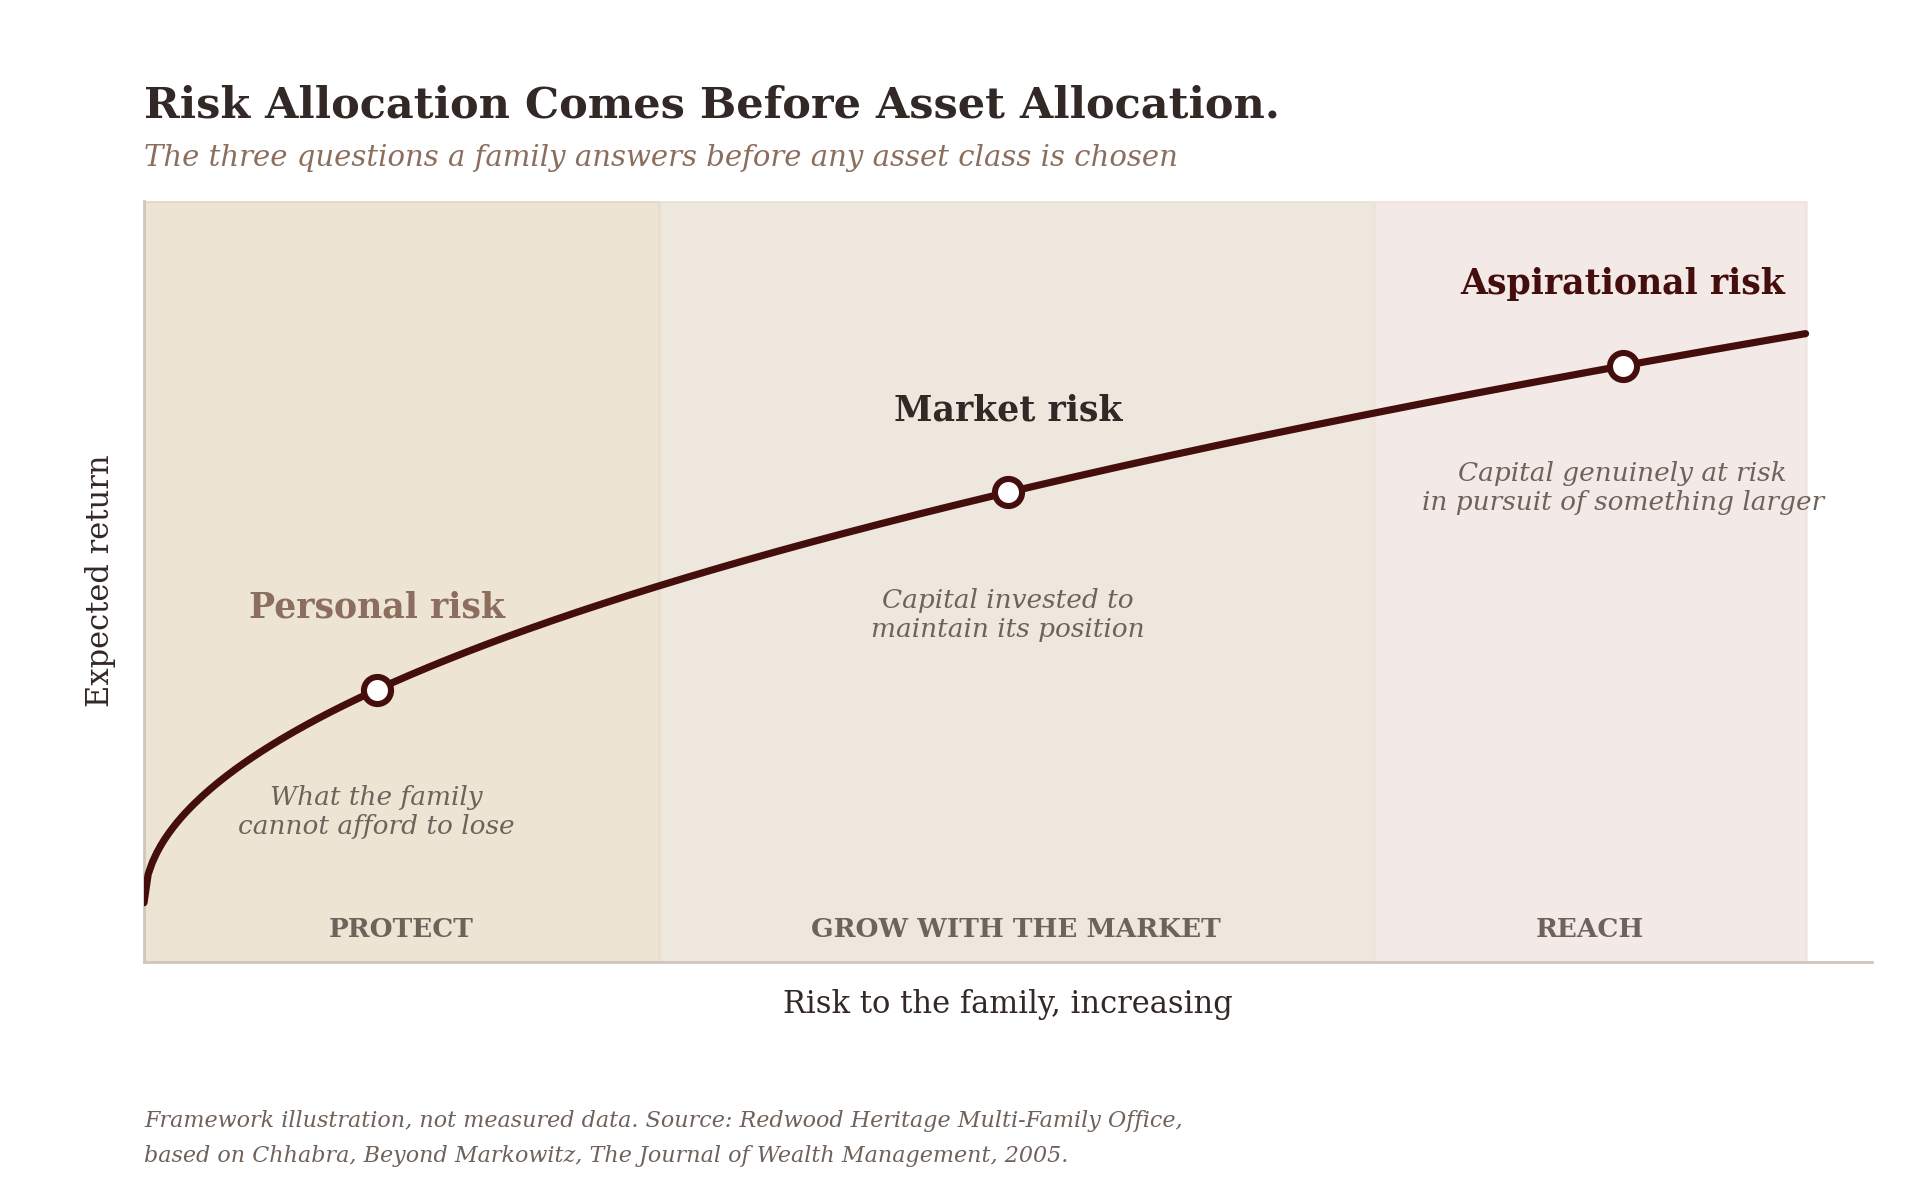
L’illustrazione colloca questi tre obiettivi lungo un’unica curva, in cui il rendimento atteso aumenta man mano che la famiglia accetta un rischio maggiore. Per una famiglia, il valore risiede meno nella forma della curva che nell’ordine delle domande che essa implica. Una famiglia che sa quale capitale rientra nella componente protetta, quale è investito per stare al passo con i mercati e quale può essere impegnato con autentica convinzione è in grado di scegliere gli strumenti adatti a ciascuna parte. Una famiglia che parte dagli strumenti tende a scoprire gli obiettivi in un secondo momento, spesso nel momento meno opportuno, quando un richiamo di capitale, una distribuzione o un’esigenza aziendale si presenta prima che il portafoglio sia pronto.
La solidità di un’allocazione dipende dalle decisioni prese prima di essa.
Attribuire uno scopo a ciascun comparto di capitale
Il capitale destinato a far fronte agli obblighi a breve termine ha un ruolo diverso da quello disponibile per le generazioni future. Il primo deve essere disponibile il giorno in cui serve, nella valuta in cui serve. Il secondo può accettare anni di oscillazioni di valore in cambio di una crescita che si capitalizza nell’arco di una generazione. Riuniti in un unico portafoglio indifferenziato, i due tendono a produrre un’allocazione che non serve bene nessuno dei due: troppo prudente per l’orizzonte lungo e troppo esposta per quello breve.
Una famiglia potrebbe inoltre dover finanziare un’attività imprenditoriale, sostenere impegni di investimento nei mercati privati o erogare distribuzioni a più nuclei familiari. Considerare esplicitamente queste finalità rende la discussione sugli investimenti più utile. A ciascun comparto si possono quindi attribuire un proprio orizzonte temporale, una propria tolleranza alle perdite e un proprio parametro di successo, e i progressi possono essere valutati rispetto a ciò di cui la famiglia ha effettivamente bisogno, anziché rispetto a un indice di mercato scelto per comodità. La questione diventa come ciascun comparto debba servire la famiglia e come i comparti operino insieme.
Stabilire chi ha il potere decisionale
Due famiglie possono partire da portafogli simili e reagire in modo molto diverso quando le condizioni cambiano. Una ha concordato intervalli di allocazione e delegato i poteri decisionali. L’altra deve raggiungere un accordo tra più titolari prima di apportare qualsiasi modifica. Secondo la nostra esperienza, in un mercato tranquillo la differenza è invisibile. In un mercato brusco, decide se un ribilanciamento avviene nel giro di pochi giorni o solo quando il momento è ormai passato.
Nessuno dei due assetti dovrebbe restare implicito. La famiglia deve sapere come verranno prese le decisioni, quali questioni richiedono una consultazione e che cosa può procedere nell’ambito di un mandato esistente. Laddove più generazioni o rami condividano il capitale, la stessa chiarezza si estende a chi siede nel comitato di investimento, a come vengono conteggiati i voti e a che cosa accade quando i titolari sono in disaccordo. È preferibile rispondere a queste domande quando i rapporti sono sereni e i mercati ordinati, perché su nessuna delle due condizioni si può contare quando le risposte servono di più.
Un’autorità ben definita favorisce un’azione ponderata. Consente inoltre di decidere deliberatamente di mantenere le posizioni, senza confondere la convinzione con l’incapacità di decidere.
Un’autorità chiara consente a una famiglia di agire e, allo stesso modo, di mantenere le posizioni, per scelta e non per inerzia.
Valutare la liquidità sull’intero bilancio familiare
La pianificazione della liquidità dovrebbe tenere conto degli obblighi che circondano il portafoglio. Il finanziamento delle attività imprenditoriali, gli impegni immobiliari, l’indebitamento, i richiami di capitale dei mercati privati e le distribuzioni alla famiglia incidono tutti sul capitale disponibile per gli investimenti. Ciascuno assorbe liquidità secondo un proprio calendario, e pochi di questi calendari sono stabiliti dalla famiglia.
Un’allocazione che appare adeguata se considerata isolatamente può mettere sotto pressione la famiglia quando tali esigenze coincidono. Un portafoglio può apparire ampiamente liquido nel proprio rendiconto, mentre la famiglia che lo detiene è vincolata da covenant sui finanziamenti, da un piano di pagamenti immobiliari e da impegni verso fondi non ancora richiamati, che in un anno difficile attingerebbero tutti alla stessa liquidità. Considerarli insieme aiuta a stabilire quanta flessibilità il portafoglio debba preservare e su quali attivi si possa contare per garantirla senza ricorrere a una vendita forzata.
Questa prospettiva più ampia è fondamentale nell’approccio di Redwood a architettura degli investimenti. Consideriamo il portafoglio come una componente del bilancio della famiglia, al pari delle sue attività operative, del patrimonio immobiliare e delle passività, poiché è così che la famiglia percepisce il proprio patrimonio.
Tradurre il quadro di riferimento in una politica scritta
Una dichiarazione di politica di investimento collega le intenzioni della famiglia alle decisioni pratiche in materia di investimento. Dovrebbe riportare la finalità del capitale, gli intervalli di allocazione, i requisiti di liquidità, i poteri delegati, le modalità di revisione e la procedura per apportare modifiche. Una volta redatta, tale dichiarazione diventa un punto di riferimento che va oltre qualsiasi singolo incontro, consulente o fase di mercato.
Una buona politica lascia spazio alla discrezionalità. Definisce dove tale discrezionalità può essere esercitata e quando occorre consultare la famiglia. Un documento ben redatto riconosce che si presenteranno circostanze non previste da alcun documento e stabilisce in anticipo chi decide quando ciò accade.
Il processo di modifica merita un’attenzione esplicita: il quadro di riferimento deve evolvere con il mutare delle circostanze della famiglia. Un matrimonio, la vendita di un’azienda, il raggiungimento della maggiore età da parte di una nuova generazione e un cambio di residenza modificano tutti ciò che il capitale deve fare. Una politica che non può essere modificata in modo ordinato finisce per essere accantonata, lasciando alla famiglia l’apparenza della governance e ben poco della sua protezione.
Integrare la continuità nell’assetto
Quando le decisioni di investimento dipendono in larga misura dalle conoscenze di un unico titolare, un passaggio di consegne può lasciare gli altri nell’incertezza sia sulle motivazioni sia sulla propria autorità. Il fondatore può sapere esattamente perché una posizione è detenuta, quali impegni sono in scadenza e quali relazioni contano. Se questa conoscenza è custodita da una sola persona, il portafoglio passa alla generazione successiva senza le sue istruzioni.
Documentare il quadro di riferimento offre ai membri della famiglia e ai consulenti una base più chiara per portare avanti il lavoro. Rende le intenzioni alla base del portafoglio più accessibili a coloro che potrebbero in seguito assumersi la responsabilità, e permette alla generazione successiva di mettere in discussione il quadro di riferimento partendo da una posizione di comprensione. La continuità, in questo senso, significa preservare il ragionamento, in modo che ogni successore possa decidere con attenzione cosa mantenere e cosa modificare.
Un portafoglio che passa di mano senza le sue motivazioni passa di mano senza le sue istruzioni.
Conclusione
Uno scopo per ciascun comparto di capitale, un’autorità chiara sulle decisioni, una lettura della liquidità sull’intero bilancio, una politica scritta in grado di evolvere e una documentazione che sopravviva a un passaggio di mano: insieme, questi elementi danno a un’allocazione le sue fondamenta, e solo su tali fondamenta la scelta delle classi di attivo, dei gestori e dei prodotti acquista il suo pieno peso. L’ordine conta.
Per una famiglia, o per un comitato di investimento che agisce per suo conto, vale la pena porsi due domande prima della prossima revisione dell’allocazione. Ciascun titolare saprebbe dire a che cosa serve il proprio capitale e chi ha l’autorità di modificarne le modalità di investimento? E se il titolare che custodisce le motivazioni non fosse disponibile domani, tali motivazioni sarebbero accessibili a chi assumerebbe la responsabilità del portafoglio?
Definite prima la governance. L’allocazione seguirà.
Iniziate dal quadro di riferimento alla base del vostro portafoglio
Redwood Heritage riunisce la governance, la liquidità e la supervisione degli investimenti in un unico confronto. Lo scopo è stabilire un rapporto coerente tra le esigenze della vostra famiglia e il capitale destinato a soddisfarle, prima che i singoli investimenti dominino la discussione.
Fissate una consulenza privata per verificare se il vostro attuale portafoglio, i mandati e i poteri decisionali rispecchino la famiglia a cui sono destinati.

