


Avant de choisir un placement, une famille doit déterminer l'objectif de son capital, à quel moment celui-ci pourrait être nécessaire et qui sera habilité à prendre des décisions.
Avant de décider comment investir son capital, une famille doit avoir une vision claire de l’objectif de ce capital, du moment où il pourrait être nécessaire et des personnes habilitées à agir. Ce sont ces décisions qui constituent les fondements d’une allocation d’actifs. De nombreuses discussions sur la gestion de portefeuille commencent par l’autre extrémité, à savoir les marchés, les gestionnaires et les produits, car c’est là que se concentre l’activité et que la majeure partie du secteur s’organise pour répondre aux besoins de ses clients. Chez Redwood Heritage, l'architecture d'investissement commence par les objectifs de la famille, sa gouvernance et ses besoins de liquidité. L’allocation d’actifs s’inscrit ensuite dans ce cadre. Les gérants et les produits sont sélectionnés en fonction des mandats qui en découlent.
La littérature universitaire était parvenue à la même conclusion il y a déjà quelque temps. Harry Markowitz a montré en 1952 comment combiner des actifs afin d’obtenir le meilleur rendement pour un niveau donné de risque de marché. Dans « Beyond Markowitz », publié en 2005 dans The Journal of Wealth Management, Ashvin Chhabra a fait valoir que ce cadre de référence du risque de marché devait être complété pour les investisseurs privés, dont le patrimoine doit également garantir un certain niveau de vie et financer des ambitions que les marchés, à eux seuls, ne peuvent satisfaire. Il a proposé de répartir le patrimoine d’une famille en fonction du risque que chaque partie est censée supporter : le risque personnel pour ce que la famille ne peut se permettre de perdre, le risque de marché pour le capital investi afin de maintenir sa situation, et le risque d’aspiration pour le capital délibérément engagé dans la poursuite d’un objectif plus ambitieux. Chhabra a depuis fait valoir que cette allocation du risque devait précéder le choix des classes d’actifs, des gestionnaires ou des titres.
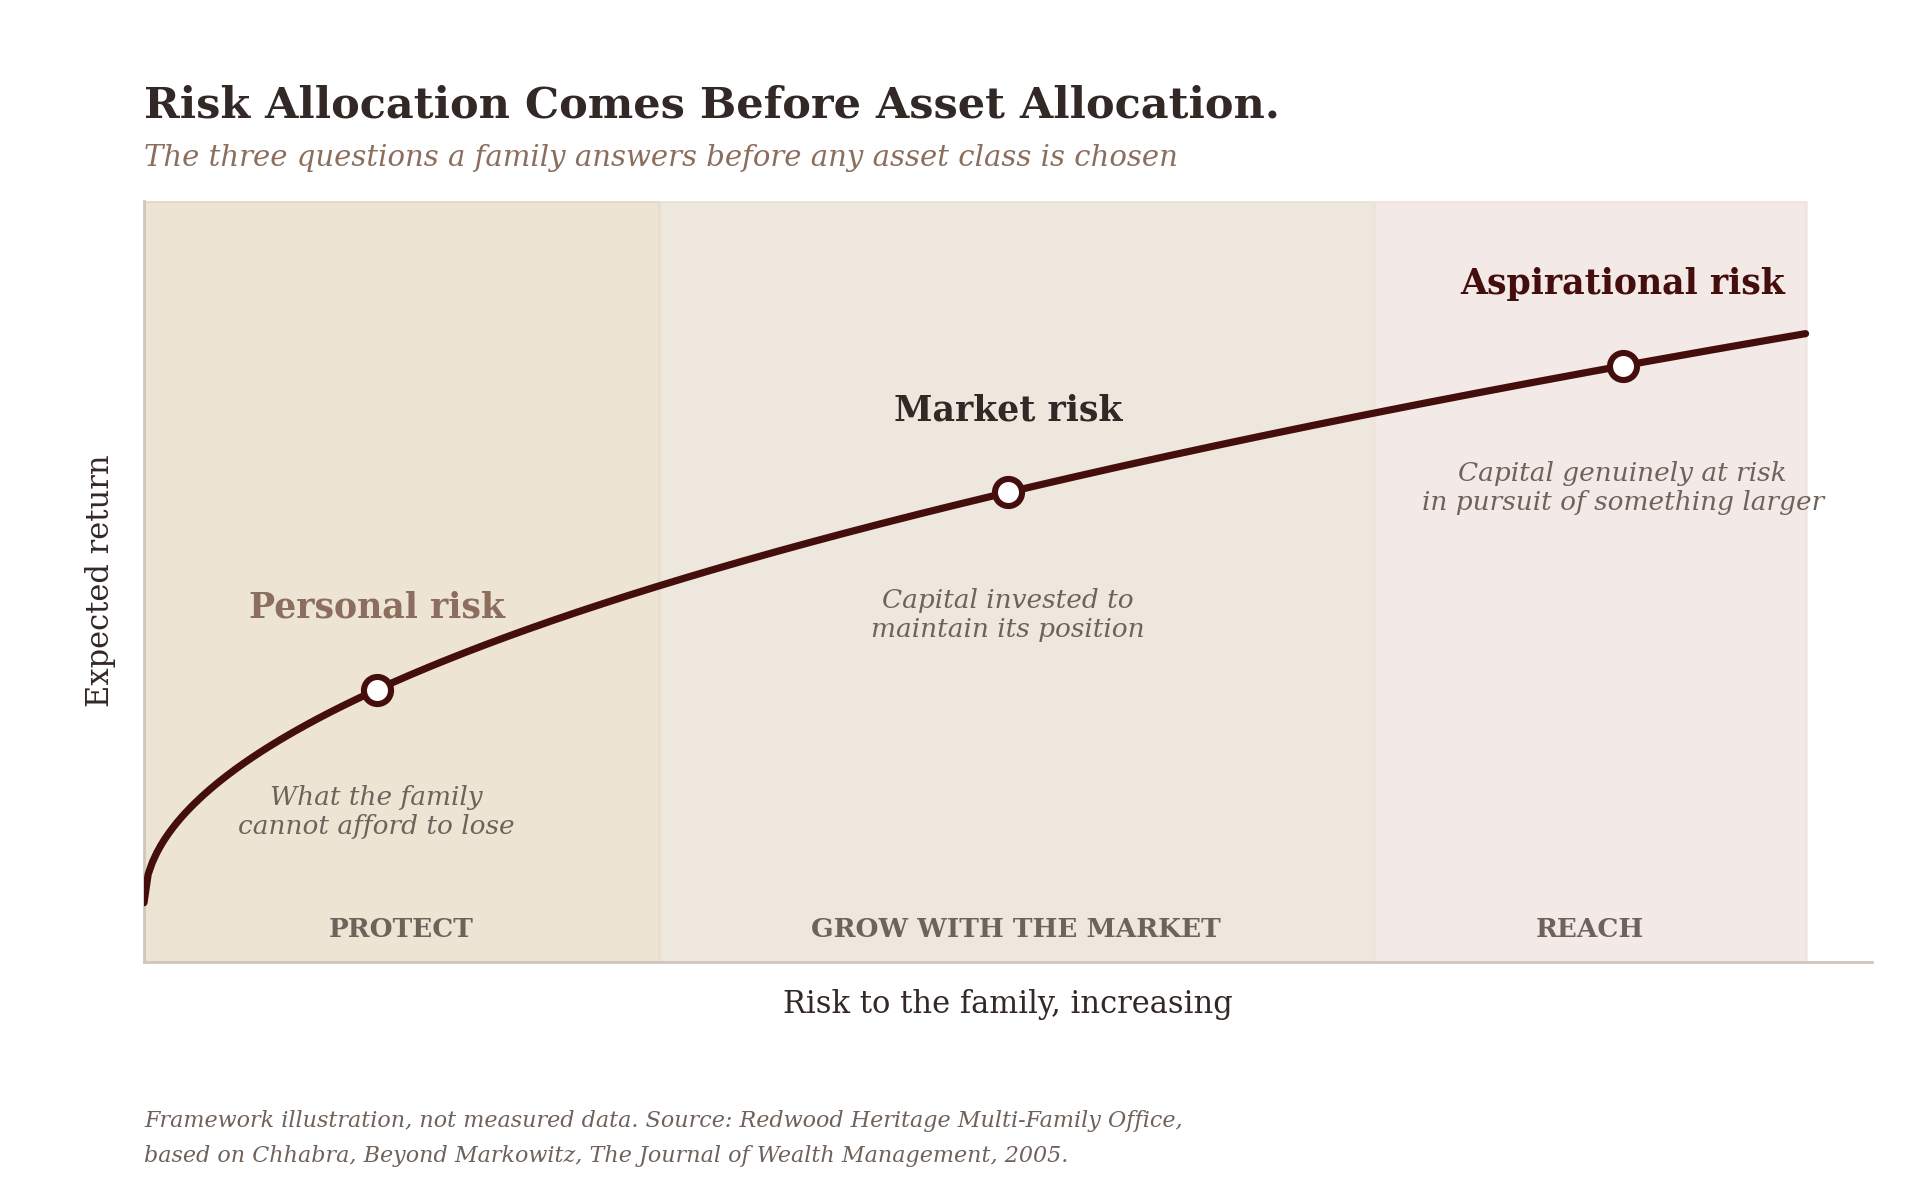
L'illustration représente ces trois objectifs sur une même courbe, le rendement attendu augmentant à mesure que la famille accepte de prendre davantage de risques. Pour une famille, l’intérêt réside moins dans la forme de la courbe que dans l’ordre des questions qu’elle implique. Une famille qui sait quelle partie de son capital relève de la composante protégée, quelle partie est investie pour suivre l’évolution des marchés et quelle partie peut être engagée avec une réelle conviction est en mesure de choisir les instruments adaptés à chacune de ces composantes. Une famille qui commence par les instruments a tendance à découvrir les objectifs plus tard, souvent à un moment inopportun, lorsqu’un appel de fonds, une distribution ou un besoin lié à l’activité survient avant que le portefeuille ne soit prêt à y faire face.
Une allocation ne vaut que par la qualité des décisions prises en amont.
Donner un objectif à chaque poche de capital
Les capitaux destinés à honorer des obligations à court terme ont un rôle différent de celui des capitaux destinés aux générations futures. Les premiers doivent être disponibles le jour où l’on en a besoin, dans la devise requise. Les seconds peuvent accepter des années de variations de valeur en échange d’une croissance qui se compose sur une génération. Réunis au sein d’un même portefeuille indifférencié, ils tendent à produire une allocation qui ne sert bien ni les uns ni les autres : trop prudente pour l’horizon long et trop exposée pour l’horizon court.
Une famille peut également avoir besoin de financer une entreprise, d'honorer des engagements d’investissement privés ou de verser des distributions à plusieurs foyers. Prendre explicitement en compte ces objectifs rend la réflexion sur les investissements plus utile. Chaque poche peut alors se voir attribuer son propre horizon de placement, sa propre tolérance aux pertes et son propre critère de réussite, et les progrès peuvent être évalués au regard des besoins réels de la famille plutôt que d’un indice de marché choisi par commodité. La question devient alors de savoir comment chaque poche doit servir la famille, et comment les poches s’articulent entre elles.
Déterminer qui est habilité à prendre les décisions
Deux familles peuvent partir de portefeuilles similaires et réagir de manière très différente lorsque les conditions changent. L’une a convenu de fourchettes d’allocation et délégué les pouvoirs. L’autre doit obtenir l’accord de plusieurs décideurs avant de procéder à un ajustement. D’après notre expérience, cette différence passe inaperçue sur un marché calme. Sur un marché brutalement agité, elle détermine si un rééquilibrage intervient en quelques jours ou seulement une fois le moment passé.
Aucune de ces dispositions ne doit rester implicite. La famille doit comprendre comment les décisions seront prises, quelles questions nécessitent une consultation et ce qui peut être décidé dans le cadre d’un mandat existant. Lorsque plusieurs générations ou branches se partagent le capital, cette même clarté s’applique à la composition du comité d’investissement, au mode de comptage des voix et à la procédure à suivre en cas de désaccord entre les mandants. C’est lorsque les relations sont sereines et que les marchés sont stables qu’il est préférable de répondre à ces questions, car on ne peut compter sur aucune de ces deux conditions au moment où ces réponses sont le plus nécessaires.
Une autorité clairement établie favorise une action réfléchie. Elle permet aussi de décider délibérément de conserver une position, sans confondre conviction et incapacité à trancher.
Une autorité clairement définie permet à une famille d'agir, mais aussi de conserver ses positions, par choix et non par défaut.
Analyser la liquidité sur l'ensemble du bilan
La planification de la liquidité doit tenir compte des obligations qui entourent le portefeuille. Le financement de l’entreprise, les engagements immobiliers, l'endettement, les appels de fonds des marchés privés et les distributions familiales ont tous une incidence sur le capital disponible à l'investissement. Chacun de ces éléments mobilise des liquidités selon son propre calendrier, et rares sont ceux dont le calendrier est fixé par la famille.
Une allocation qui semble appropriée prise isolément peut mettre la famille sous pression lorsque ces besoins coïncident. Un portefeuille peut paraître largement liquide sur son propre relevé, alors que la famille qui le détient est soumise à des clauses restrictives de prêt, à un échéancier de paiements immobiliers et à des engagements de fonds non appelés qui, tous, solliciteraient les mêmes liquidités au cours d’une année difficile. Les examiner ensemble permet de déterminer le degré de flexibilité que le portefeuille doit préserver, ainsi que les actifs sur lesquels on peut compter pour l’assurer sans vente forcée.
Cette vision plus large est au cœur de l'approche de Redwood en matière de l'architecture d'investissement. Nous considérons ce portefeuille comme un élément du bilan de la famille, au même titre que ses activités d'exploitation, son patrimoine immobilier et ses dettes, car c'est ainsi que la famille perçoit son patrimoine.
Transposer le cadre en une politique écrite
Une déclaration de politique d'investissement fait le lien entre les intentions de la famille et les décisions d'investissement concrètes. Elle doit consigner l'objectif du capital, les fourchettes d'allocation, les besoins de liquidité, les pouvoirs délégués, les modalités de revue et la procédure de modification. Une fois rédigés, ces éléments deviennent une référence qui survit à toute réunion, à tout conseiller ou à tout épisode de marché.
Une bonne politique laisse une marge d'appréciation. Elle définit dans quels cas cette appréciation peut être exercée et à quel moment la famille doit être consultée. Un texte bien rédigé tient compte du fait que des circonstances imprévues par tout document peuvent survenir, et détermine à l'avance qui prendra la décision le cas échéant.
Le processus de modification mérite une attention particulière : le cadre doit évoluer au fur et à mesure que la situation de la famille change. Les mariages, la vente d’une entreprise, l’arrivée à l’âge adulte d’une nouvelle génération et un changement de résidence modifient tous ce que le capital doit accomplir. Une politique qui ne peut être modifiée de manière ordonnée finit par être mise de côté, ce qui laisse à la famille l’apparence d’une gouvernance sans guère de sa protection.
Intégrer la continuité dans le dispositif
Lorsque les décisions d'investissement reposent en grande partie sur les connaissances d'une seule personne, une transition peut semer le doute chez les autres tant sur le raisonnement suivi que sur leur propre autorité. Le fondateur peut savoir précisément pourquoi une position est détenue, quels engagements arrivent à échéance et quelles relations sont importantes. Si cette compréhension n'appartient qu'à une seule personne, le portefeuille est transmis à la génération suivante sans les instructions qui l'accompagnent.
La documentation du cadre offre aux membres de la famille et aux conseillers une base plus claire pour poursuivre le travail. Elle rend les intentions qui sous-tendent le portefeuille plus accessibles à ceux qui pourraient en assumer la responsabilité ultérieurement, et elle permet à la génération suivante de remettre en question le cadre en toute connaissance de cause. La continuité, dans ce sens, consiste à préserver le raisonnement, afin que chaque successeur puisse décider en toute connaissance de cause ce qu’il convient de conserver et ce qu’il convient de modifier.
Un portefeuille transmis sans son raisonnement est transmis sans ses instructions.
Conclusion
Un objectif pour chaque poche de capital, une autorité claire sur les décisions, une lecture de la liquidité à l’échelle de l’ensemble du bilan, une politique écrite capable d’évoluer et une trace qui survit à un changement de mains : ensemble, ces éléments donnent à une allocation ses fondations, et ce n’est que sur ces fondations que le choix des classes d’actifs, des gérants et des produits prend tout son poids. L’ordre compte.
Pour une famille, ou un comité d'investissement agissant en son nom, deux questions méritent d'être posées avant la prochaine revue de l'allocation. Chaque mandant pourrait-il dire à quoi sert son capital et qui est habilité à modifier la manière dont il est investi ? Et si le mandant qui détient ce raisonnement n'était plus disponible demain, ce raisonnement serait-il accessible à ceux qui reprendraient la responsabilité du portefeuille ?
Réglez d'abord la gouvernance. L'allocation suivra.
Commencez par définir le cadre de votre portefeuille
Redwood Heritage réunit la gouvernance, la liquidité et le suivi des investissements au sein d’une même discussion. L’objectif est d’établir un lien cohérent entre les besoins de votre famille et le capital destiné à y répondre, avant que les investissements individuels ne prennent le dessus dans la discussion.
Convenir d'un entretien privé afin de déterminer si votre portefeuille actuel, vos mandats et vos pouvoirs de décision reflètent bien la famille à laquelle ils sont destinés.

