


Eine Familie sollte festlegen, wie ihr Kapital eingesetzt werden soll, wann es möglicherweise benötigt wird und wer darüber entscheiden darf, bevor eine Anlage ausgewählt wird.
Bevor eine Familie entscheidet, wie Kapital angelegt werden soll, braucht sie Klarheit darüber, welchen Zweck dieses Kapital erfüllen muss, wann es benötigt werden könnte und wer befugt ist, zu handeln. Diese Entscheidungen bilden das Fundament einer Allokation. Viele Gespräche über Portfolios beginnen am anderen Ende, bei Märkten, Managern und Produkten, denn dort findet die Aktivität statt, und darauf ist der Großteil der Branche ausgerichtet, um ihre Kunden zu bedienen. Bei Redwood Heritage beginnt die Anlagearchitektur mit den Zielen der Familie, ihren Governance-Vorgaben und Liquiditätsanforderungen. Die Vermögensallokation folgt innerhalb dieses Rahmens. Manager und Produkte werden anhand der daraus resultierenden Mandate ausgewählt.
Die wissenschaftliche Literatur ist bereits vor einiger Zeit zu derselben Reihenfolge gelangt. Harry Markowitz zeigte 1952, wie Vermögenswerte kombiniert werden können, um bei einem gegebenen Marktrisiko die höchste Rendite zu erzielen. In „Beyond Markowitz“, 2005 im Journal of Wealth Management erschienen, argumentierte Ashvin Chhabra, dass dieses Marktrisiko-Konzept für Privatanleger ergänzt werden müsse, deren Vermögen auch eine Lebensweise sichern und Ambitionen finanzieren muss, die Märkte allein nicht erfüllen. Er schlug vor, das Vermögen einer Familie nach dem Risiko aufzuteilen, das jeder Teil tragen soll: persönliches Risiko für das, was die Familie sich nicht leisten kann zu verlieren, Marktrisiko für Kapital, das zum Erhalt ihrer Position investiert wird, und aspiratives Risiko für Kapital, das bewusst eingesetzt wird, um etwas Größeres zu erreichen. Chhabra hat seitdem argumentiert, dass diese Risikoallokation vor der Wahl der Anlageklassen, Manager oder Wertpapiere erfolgen sollte.
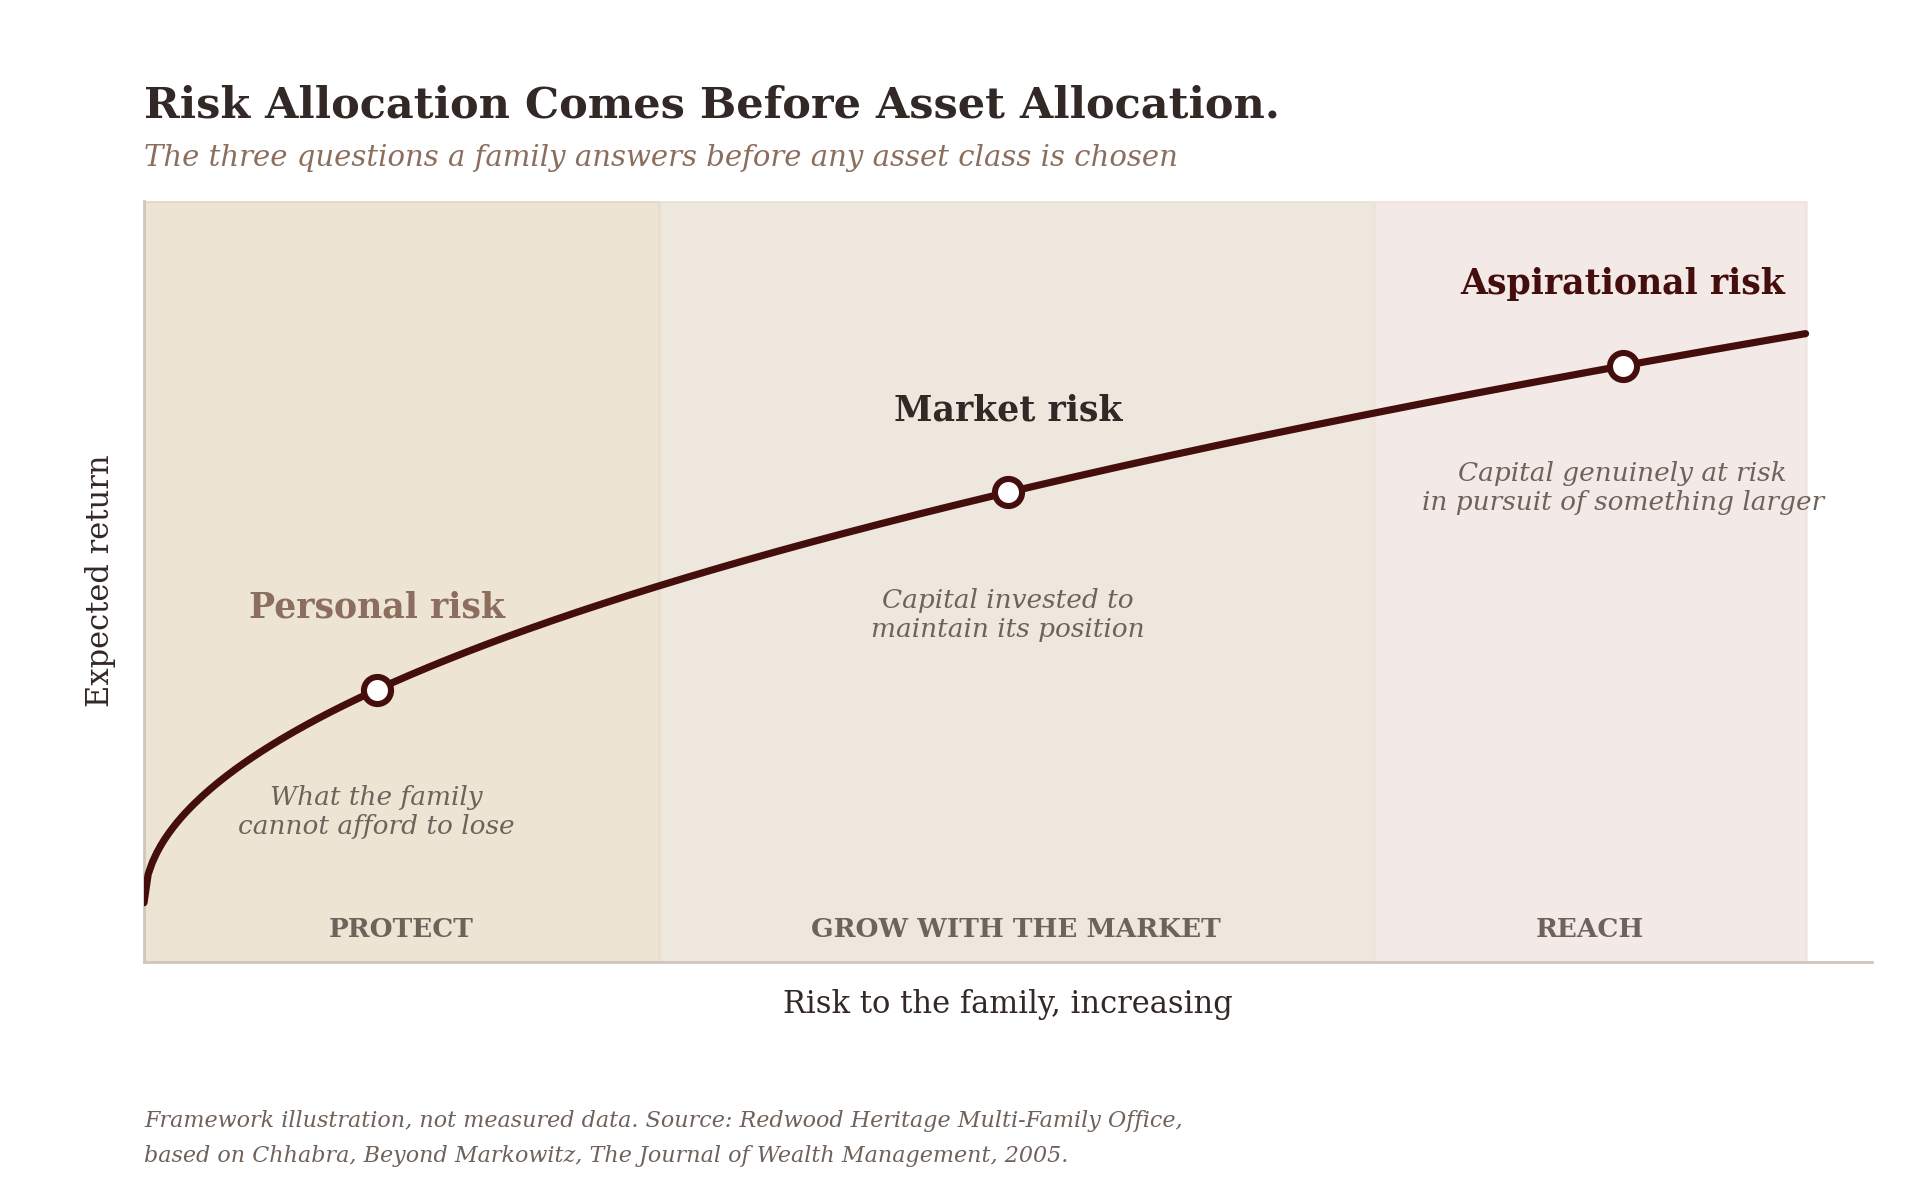
Die Abbildung stellt diese drei Zwecke auf einer einzigen Kurve dar, wobei die erwartete Rendite steigt, je mehr Risiko die Familie akzeptiert. Für eine Familie liegt der Wert weniger in der Form der Kurve als in der Reihenfolge der Fragen, die sie impliziert. Eine Familie, die weiß, welches Kapital im geschützten Teil liegt, welches investiert wird, um mit den Märkten Schritt zu halten, und welches mit echter Überzeugung eingesetzt werden kann, ist in der Lage, für jeden Teil die passenden Instrumente zu wählen. Eine Familie, die bei den Instrumenten beginnt, entdeckt die Zwecke meist erst später, oft zu einem ungünstigen Zeitpunkt, wenn ein Kapitalabruf, eine Ausschüttung oder ein geschäftlicher Bedarf eintritt, bevor das Portfolio darauf vorbereitet ist.
Eine Allokation ist nur so solide wie die Entscheidungen, die ihr vorausgehen.
Jedem Kapitalpool einen Zweck geben
Kapital, das kurzfristige Verpflichtungen decken soll, hat eine andere Funktion als Kapital, das künftigen Generationen zur Verfügung steht. Ersteres muss an dem Tag verfügbar sein, an dem es benötigt wird, und in der Währung, in der es benötigt wird. Letzteres kann jahrelange Wertschwankungen in Kauf nehmen, im Gegenzug für ein Wachstum, das sich über eine Generation hinweg aufzinst. In einem einzigen, undifferenzierten Portfolio zusammengefasst, führen beide in der Regel zu einer Allokation, die keinem von beiden gut dient: für den langen Horizont zu vorsichtig und für den kurzen zu exponiert.
Möglicherweise muss eine Familie auch ein Unternehmen finanzieren, Zusagen für Privatmarktanlagen bedienen oder Ausschüttungen an mehrere Haushalte leisten. Werden diese Zwecke ausdrücklich berücksichtigt, wird die Anlagediskussion ergiebiger. Jeder Kapitalpool kann dann einen eigenen Zeithorizont, eine eigene Verlusttoleranz und einen eigenen Erfolgsmaßstab erhalten, und der Fortschritt lässt sich an dem messen, was die Familie tatsächlich benötigt, statt an einem aus Bequemlichkeit gewählten Marktindex. Die Frage lautet dann, wie jeder Pool der Familie dienen soll und wie die Pools zusammenwirken.
Festlegen, wer entscheiden darf
Zwei Familien können mit ähnlichen Portfolios starten und dennoch ganz unterschiedlich reagieren, wenn sich die Rahmenbedingungen ändern. Die eine hat festgelegte Allokationsspannen und delegierte Entscheidungsbefugnisse. Die andere muss erst eine Einigung zwischen mehreren Entscheidungsträgern erzielen, bevor sie eine Anpassung vornehmen kann. Nach unserer Erfahrung macht sich dieser Unterschied in einem ruhigen Markt nicht bemerkbar. In einem volatilen Markt entscheidet er jedoch darüber, ob eine Neugewichtung innerhalb weniger Tage erfolgt oder erst, nachdem der entscheidende Moment bereits vorbei ist.
Keine dieser Regelungen sollte stillschweigend bleiben. Die Familie muss verstehen, wie Entscheidungen zustande kommen, welche Angelegenheiten eine Konsultation erfordern und was im Rahmen eines bestehenden Mandats erfolgen kann. Wo sich mehrere Generationen oder Familienzweige Kapital teilen, erstreckt sich dieselbe Klarheit darauf, wer im Anlageausschuss sitzt, wie Stimmen gezählt werden und was geschieht, wenn sich die Entscheidungsträger nicht einig sind. Diese Fragen lassen sich am besten beantworten, solange die Beziehungen gefestigt und die Märkte geordnet sind, denn auf keine dieser beiden Bedingungen ist Verlass, wenn die Antworten am dringendsten gebraucht werden.
Eine klare Entscheidungsbefugnis fördert überlegtes Handeln. Sie ermöglicht auch die bewusste Entscheidung, zu halten, ohne Überzeugung mit Entscheidungsunfähigkeit zu verwechseln.
Eine klare Entscheidungsbefugnis erlaubt es einer Familie, zu handeln und ebenso zu halten, aus eigener Wahl und nicht mangels Alternative.
Liquidität über die gesamte Bilanz hinweg betrachten
Bei der Liquiditätsplanung sollten die Verpflichtungen rund um das Portfolio berücksichtigt werden. Unternehmensfinanzierung, Immobilienverpflichtungen, Kredite, Kapitalabrufe aus Privatmarktanlagen und Ausschüttungen an die Familie wirken sich alle auf das für Anlagen verfügbare Kapital aus. Jede dieser Verpflichtungen beansprucht Barmittel nach ihrem eigenen Zeitplan, und nur wenige dieser Zeitpläne legt die Familie selbst fest.
Eine Allokation, die für sich genommen angemessen erscheint, kann die Familie unter Druck setzen, wenn diese Anforderungen zusammenfallen. Ein Portfolio kann auf seinem eigenen Auszug komfortabel liquide aussehen, während die Familie dahinter Kreditauflagen, einen Zahlungsplan für eine Immobilie und noch nicht abgerufene Fondszusagen trägt, die in einem schwierigen Jahr alle auf dieselben Barmittel zugreifen würden. Eine gemeinsame Betrachtung hilft festzustellen, wie viel Flexibilität das Portfolio bewahren muss und auf welche Vermögenswerte man sich verlassen kann, um sie ohne Zwangsverkauf bereitzustellen.
Diese umfassendere Perspektive ist von zentraler Bedeutung für Redwoods Herangehensweise an Anlagearchitektur. Wir betrachten das Portfolio als einen Bestandteil der Familienbilanz, neben den operativen Geschäftsbereichen, den Immobilien und den Verbindlichkeiten, denn so nimmt die Familie ihr Vermögen wahr.
Das Rahmenwerk in schriftliche Richtlinien umsetzen
Eine Anlagerichtlinie (Investment Policy Statement) verbindet die Absichten der Familie mit praktischen Anlageentscheidungen. Sie sollte den Zweck des Kapitals, die Allokationsbandbreiten, die Liquiditätsanforderungen, die delegierten Befugnisse, die Regelungen zur Überprüfung und das Verfahren für Änderungen festhalten. Einmal schriftlich festgelegt, werden diese Punkte zu einer Referenz, die jede einzelne Sitzung, jeden Berater und jede Marktphase überdauert.
Eine gute Richtlinie lässt Raum für Ermessensentscheidungen. Sie legt fest, in welchen Fällen dieses Ermessen ausgeübt werden kann und wann die Familie hinzugezogen werden sollte. Eine gut formulierte Erklärung berücksichtigt, dass es zu Situationen kommen kann, die in keinem Dokument vorgesehen sind, und legt im Voraus fest, wer in solchen Fällen entscheidet.
Dem Änderungsverfahren gebührt ausdrückliche Aufmerksamkeit: Der Rahmen muss sich weiterentwickeln, wenn sich die Verhältnisse der Familie ändern. Eheschließungen, der Verkauf eines Unternehmens, das Erwachsenwerden einer neuen Generation und ein Wohnsitzwechsel verändern alle, was das Kapital leisten muss. Eine Richtlinie, die sich nicht geordnet ändern lässt, wird irgendwann beiseitegelegt, sodass der Familie der Anschein von Governance bleibt, aber kaum etwas von ihrem Schutz.
Kontinuität in die Vereinbarung einbauen
Wenn Anlageentscheidungen stark vom Wissen einer einzelnen Person abhängen, kann ein Generationswechsel bei anderen zu Unsicherheit sowohl hinsichtlich der Entscheidungsgrundlagen als auch ihrer eigenen Befugnisse führen. Der Gründer weiß möglicherweise genau, warum eine bestimmte Position gehalten wird, welche Verpflichtungen fällig werden und welche Beziehungen von Bedeutung sind. Wenn dieses Wissen allein bei einer Person liegt, geht das Portfolio ohne entsprechende Anweisungen an die nächste Generation über.
Die Dokumentation des Rahmenkonzepts bietet Familienmitgliedern und Beratern eine klarere Grundlage für die Fortsetzung der Arbeit. Sie macht die Absichten hinter dem Portfolio für diejenigen, die später möglicherweise die Verantwortung übernehmen, besser nachvollziehbar und ermöglicht es der nächsten Generation, das Rahmenkonzept auf der Grundlage eines fundierten Verständnisses zu hinterfragen. Kontinuität bedeutet in diesem Sinne, die Argumentationsgrundlage zu bewahren, damit jeder Nachfolger sorgfältig entscheiden kann, was beibehalten und was geändert werden soll.
Ein Portfolio, das ohne seine Begründung übergeben wird, wird ohne seine Anweisungen übergeben.
Fazit
Ein Zweck für jeden Kapitalpool, klare Entscheidungsbefugnisse, eine Liquiditätsbetrachtung über die gesamte Bilanz, eine schriftliche Richtlinie, die sich weiterentwickeln kann, und eine Dokumentation, die einen Wechsel der Verantwortung übersteht: Gemeinsam bilden sie das Fundament einer Allokation, und erst auf diesem Fundament entfaltet die Wahl von Anlageklassen, Managern und Produkten ihr volles Gewicht. Die Reihenfolge ist entscheidend.
Für eine Familie oder einen in ihrem Namen handelnden Anlageausschuss lohnt es sich, vor der nächsten Überprüfung der Allokation zwei Fragen zu stellen. Könnte jeder Entscheidungsträger darlegen, wofür sein Kapital bestimmt ist und wer befugt ist, die Art seiner Anlage zu ändern? Und wenn der Entscheidungsträger, der die Begründung kennt, morgen nicht verfügbar wäre, stünde diese Begründung denjenigen zur Verfügung, die die Verantwortung für das Portfolio übernehmen würden?
Klären Sie zuerst die Governance. Die Allokation folgt.
Beginnen Sie mit dem Rahmenkonzept hinter Ihrem Portfolio
Redwood Heritage führt Governance, Liquidität und Anlageaufsicht in ein und demselben Gespräch zusammen. Ziel ist es, einen schlüssigen Zusammenhang zwischen den Bedürfnissen Ihrer Familie und dem Kapital herzustellen, das diese Bedürfnisse erfüllen soll, bevor einzelne Anlagen die Diskussion bestimmen.
Vereinbaren Sie einen persönlichen Beratungstermin um zu prüfen, ob Ihr derzeitiges Portfolio, Ihre Mandate und Ihre Entscheidungsbefugnisse der Familie entsprechen, für die sie bestimmt sind.

