


Прежде чем выбрать какой-либо актив, семья должна определить, какую роль должен играть её капитал, когда он может понадобиться и кто будет принимать решения.
Прежде чем решать, как инвестировать капитал, семье необходимо ясно понимать, какую задачу должен решать этот капитал, когда он может понадобиться и кто уполномочен действовать. Именно эти решения закладывают основу распределения активов. Многие обсуждения портфеля начинаются с противоположного конца, с рынков, управляющих и продуктов, потому что именно там сосредоточена активность и именно так большая часть отрасли выстраивает работу с клиентами. В Redwood Heritage инвестиционная архитектура начинается с целей семьи, принципов управления и требований к ликвидности. Распределение активов выстраивается в этих рамках. Управляющие и продукты отбираются под сформированные на этой основе мандаты.
Академическая литература пришла к той же последовательности уже давно. В 1952 году Гарри Марковиц показал, как сочетать активы, чтобы получить максимальную доходность при заданном уровне рыночного риска. В статье «Beyond Markowitz», опубликованной в The Journal of Wealth Management в 2005 году, Ашвин Чхабра утверждал, что для частных инвесторов эту концепцию рыночного риска необходимо дополнить, поскольку их капитал должен также обеспечивать образ жизни и финансировать устремления, которые одни лишь рынки не реализуют. Он предложил разделить капитал семьи по тому риску, который должна нести каждая его часть: личный риск для того, что семья не может позволить себе потерять, рыночный риск для капитала, инвестированного ради сохранения положения, и риск устремлений для капитала, сознательно направленного на достижение чего-то большего. С тех пор Чхабра утверждает, что такое распределение риска должно предшествовать выбору классов активов, управляющих и ценных бумаг.
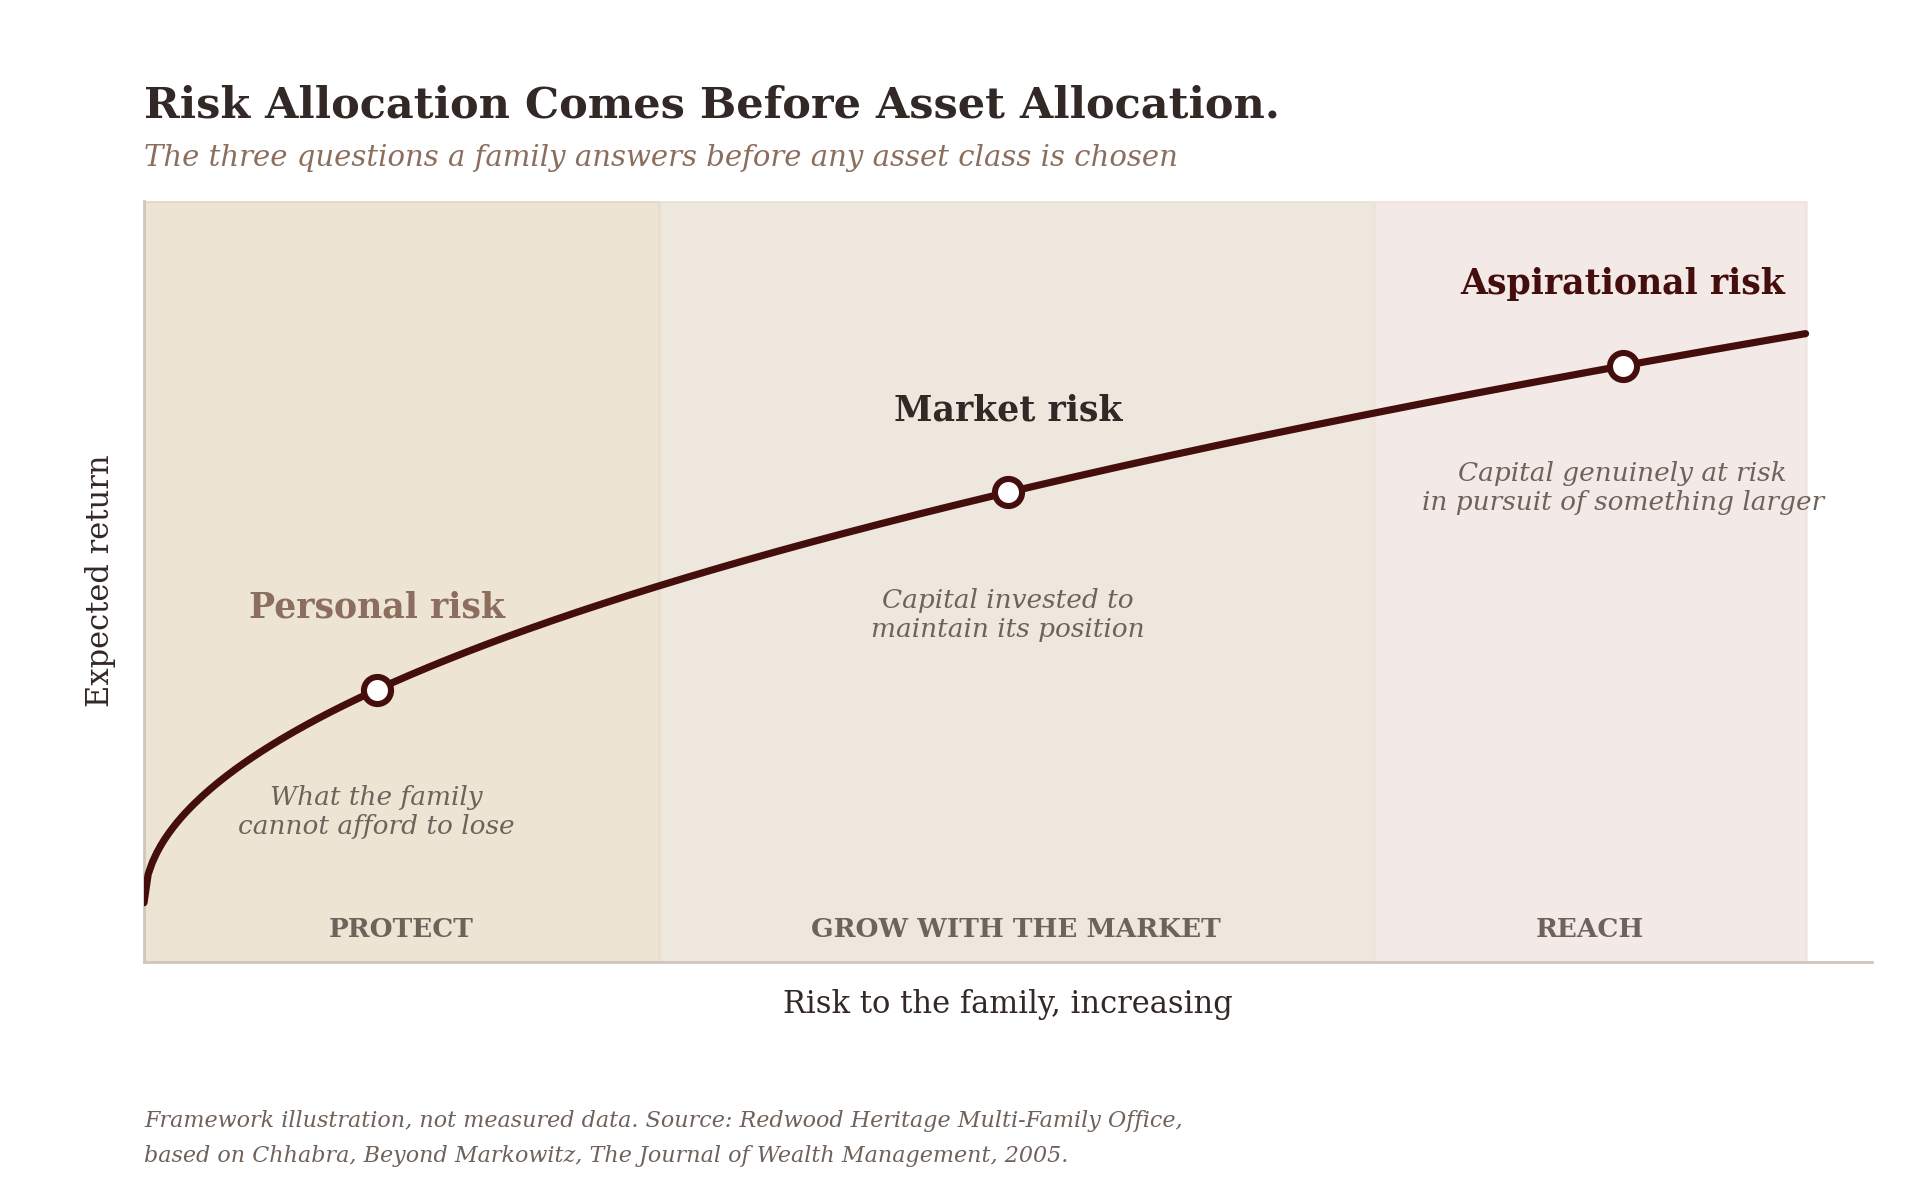
На иллюстрации эти три цели расположены вдоль единой кривой, где ожидаемая доходность растёт по мере того, как семья принимает больший риск. Для семьи ценность заключается не столько в форме кривой, сколько в последовательности вопросов, которую она подразумевает. Семья, которая знает, какой капитал находится в защищённой части, какой инвестирован, чтобы идти в ногу с рынками, и какой можно вложить с подлинной убеждённостью, способна подобрать инструменты для каждой части. Семья, которая начинает с инструментов, как правило, узнаёт о целях позже, зачастую в неудобный момент, когда запрос на внесение капитала, выплата или потребность бизнеса возникают раньше, чем портфель к этому готов.
Распределение активов надёжно ровно настолько, насколько надёжны решения, принятые до него.
Определите назначение каждого пула капитала
Капитал, предназначенный для выполнения краткосрочных обязательств, играет иную роль, чем капитал, предназначенный для будущих поколений. Первый должен быть доступен в тот же день, когда он понадобится, в той валюте, в которой он требуется. Второй может допускать колебания стоимости в течение многих лет в обмен на рост, который накапливается в течение целого поколения. При объединении в один недифференцированный портфель эти два вида капитала, как правило, приводят к распределению средств, которое не отвечает интересам ни того, ни другого: оно слишком осторожно для долгосрочной перспективы и слишком рискованно для краткосрочной.
Семье может также потребоваться финансировать бизнес, выполнять обязательства по частным инвестициям или обеспечивать выплаты нескольким домохозяйствам. Чёткий учёт этих целей делает обсуждение инвестиций более содержательным. Тогда каждому пулу можно задать собственный инвестиционный горизонт, собственный допустимый уровень убытков и собственный критерий успеха, а результаты оценивать по реальным потребностям семьи, а не по рыночному индексу, выбранному из соображений удобства. Вопрос сводится к тому, как каждый пул должен служить семье и как пулы работают вместе.
Определите, кто принимает решения
Две семьи могут начинать с похожих портфелей и совершенно по-разному реагировать на изменение условий. В одной согласованы диапазоны распределения активов и делегированы полномочия. В другой перед любой корректировкой необходимо достичь согласия между несколькими принципалами. По нашему опыту, на спокойном рынке эта разница незаметна. На резком рынке именно она определяет, пройдёт ли ребалансировка в течение нескольких дней или лишь тогда, когда момент уже упущен.
Ни один из этих порядков не должен оставаться подразумеваемым. Семья должна понимать, как будут приниматься решения, какие вопросы требуют консультации и что может осуществляться в рамках действующего мандата. Если капиталом совместно владеют несколько поколений или ветвей семьи, та же ясность нужна в вопросах о том, кто входит в инвестиционный комитет, как подсчитываются голоса и что происходит при разногласиях между принципалами. На эти вопросы лучше всего отвечать, пока отношения стабильны, а рынки спокойны, поскольку ни на то, ни на другое нельзя рассчитывать именно тогда, когда ответы нужнее всего.
Чёткое распределение полномочий способствует взвешенным действиям. Оно также позволяет принять осознанное решение сохранить позицию, не путая убеждённость с неспособностью принять решение.
Чёткое распределение полномочий позволяет семье действовать, а равно и сохранять позиции, по собственному выбору, а не по инерции.
Оценивайте ликвидность в масштабе всего баланса
При планировании ликвидности следует учитывать обязательства, окружающие портфель. Финансирование бизнеса, обязательства по недвижимости, заёмные средства, запросы на внесение капитала по инвестициям на частных рынках и выплаты семье влияют на объём капитала, доступного для инвестиций. Каждое из этих обязательств требует денежных средств по собственному графику, и лишь немногие из этих графиков устанавливает сама семья.
Распределение средств, которое в отдельности кажется целесообразным, может оказать давление на семью, когда эти потребности совпадают. Портфель может выглядеть достаточно ликвидным в отдельном отчете, в то время как семья, стоящая за ним, несет обязательства по кредитным соглашениям, графику выплат по недвижимости и неиспользованным обязательствам перед фондами, которые в сложный год потребуют использования одних и тех же денежных средств. Совместный анализ этих факторов помогает определить, какую степень гибкости необходимо сохранить в портфеле, и на какие активы можно положиться, чтобы обеспечить эту гибкость без вынужденной продажи.
Именно этот более широкий взгляд лежит в основе подхода Redwood к инвестиционная архитектура. Мы рассматриваем портфель как одну из составляющих баланса семьи наряду с её действующими предприятиями, недвижимостью и обязательствами, поскольку именно так семья воспринимает своё состояние.
Оформить концепцию в виде письменного документа
Декларация об инвестиционной политике связывает намерения семьи с практическими инвестиционными решениями. В ней должны быть зафиксированы назначение капитала, диапазоны распределения активов, требования к ликвидности, делегированные полномочия, порядок пересмотра и процедура внесения изменений. После того как эти положения записаны, они становятся ориентиром, который переживёт любое отдельное заседание, консультанта или рыночный эпизод.
Хорошая политика оставляет место для суждения. Она определяет, где это суждение может применяться и когда следует консультироваться с семьёй. Хорошо составленная декларация исходит из того, что возникнут обстоятельства, которых не предусмотрел ни один документ, и заранее определяет, кто в таком случае принимает решение.
Процессу внесения изменений следует уделить особое внимание: система должна развиваться вместе с изменением обстоятельств семьи. Брак, продажа бизнеса, совершеннолетие нового поколения и смена места жительства меняют задачи, которые должен решать капитал. Политику, которую невозможно упорядоченно изменить, в конечном счёте откладывают в сторону, и у семьи остаётся лишь видимость управления почти без его защиты.
Заложите преемственность в саму структуру
Когда инвестиционные решения в значительной степени зависят от знаний одного принципала, смена поколений может оставить остальных в неопределённости как в отношении логики решений, так и в отношении собственных полномочий. Основатель может точно знать, почему удерживается та или иная позиция, какие обязательства наступают и какие отношения имеют значение. Если это понимание принадлежит одному человеку, портфель переходит к следующему поколению без инструкций.
Документирование концепции дает членам семьи и консультантам более чёткую основу для продолжения работы. Это делает замыслы, лежащие в основе портфеля, более понятными для тех, кто впоследствии может взять на себя ответственность, и позволяет следующему поколению критически оценивать концепцию, опираясь на глубокое понимание. Преемственность в этом смысле означает сохранение логики, чтобы каждый преемник мог взвешенно решать, что следует сохранить, а что изменить.
Портфель, который передаётся без обоснования, передаётся и без инструкций.
Заключение
Назначение каждого пула капитала, чёткие полномочия по принятию решений, оценка ликвидности в масштабе всего баланса, письменная политика, способная развиваться, и документация, которая сохраняется при смене ответственных, вместе закладывают основу распределения активов, и только на этой основе выбор классов активов, управляющих и продуктов приобретает полный вес. Последовательность имеет значение.
Семье или инвестиционному комитету, действующему от её имени, перед очередным пересмотром распределения активов стоит задать два вопроса. Может ли каждый принципал сказать, для чего предназначен его капитал и кто уполномочен изменить порядок его инвестирования? И если принципал, которому известна логика решений, завтра окажется недоступен, будет ли эта логика доступна тем, кто примет на себя ответственность за портфель?
Сначала выстройте систему управления. Распределение активов последует.
Начните с концепции, лежащей в основе вашего портфеля
Redwood Heritage объединяет управление, ликвидность и инвестиционный надзор в рамках единого обсуждения. Цель состоит в том, чтобы выстроить согласованную связь между потребностями вашей семьи и капиталом, предназначенным для их удовлетворения, прежде чем обсуждение сосредоточится на отдельных инвестициях.
Запишитесь на индивидуальную консультацию чтобы оценить, насколько ваш текущий портфель, мандаты и права принятия решений соответствуют семье, которой они призваны служить.

