


Una familia debe definir qué debe lograr su capital, cuándo podría necesitarlo y quién puede actuar, antes de elegir cualquier activo.
Antes de decidir cómo debe invertirse el capital, una familia necesita tener claro qué debe lograr ese capital, cuándo puede necesitarse y quién tiene autoridad para actuar. Esas decisiones constituyen los cimientos de una asignación de activos. Muchas conversaciones sobre carteras empiezan por el otro extremo, por los mercados, los gestores y los productos, porque ahí está la actividad y ahí es donde la mayor parte del sector se organiza para atender a sus clientes. En Redwood Heritage, la arquitectura de inversión comienza por los objetivos de la familia, su gobernanza y sus necesidades de liquidez. La asignación de activos se define dentro de ese marco. Los gestores y los productos se seleccionan en función de los mandatos resultantes.
La literatura académica llegó a la misma conclusión hace ya algún tiempo. Harry Markowitz demostró en 1952 cómo se podían combinar los activos para obtener la mayor rentabilidad para un nivel determinado de riesgo de mercado. En «Beyond Markowitz», publicado en The Journal of Wealth Management en 2005, Ashvin Chhabra argumentó que este marco de riesgo de mercado debía complementarse para los inversores privados, cuyo patrimonio también debe garantizar un nivel de vida y financiar ambiciones que los mercados por sí solos no pueden satisfacer. Propuso dividir el patrimonio de una familia según el riesgo que cada parte debe asumir: el riesgo personal, correspondiente a lo que la familia no puede permitirse perder; el riesgo de mercado, correspondiente al capital invertido para mantener su posición; y el riesgo aspiracional, correspondiente al capital comprometido deliberadamente en la búsqueda de algo más grande. Desde entonces, Chhabra ha defendido que esta asignación de riesgo debe preceder a la elección de clases de activos, gestores o valores.
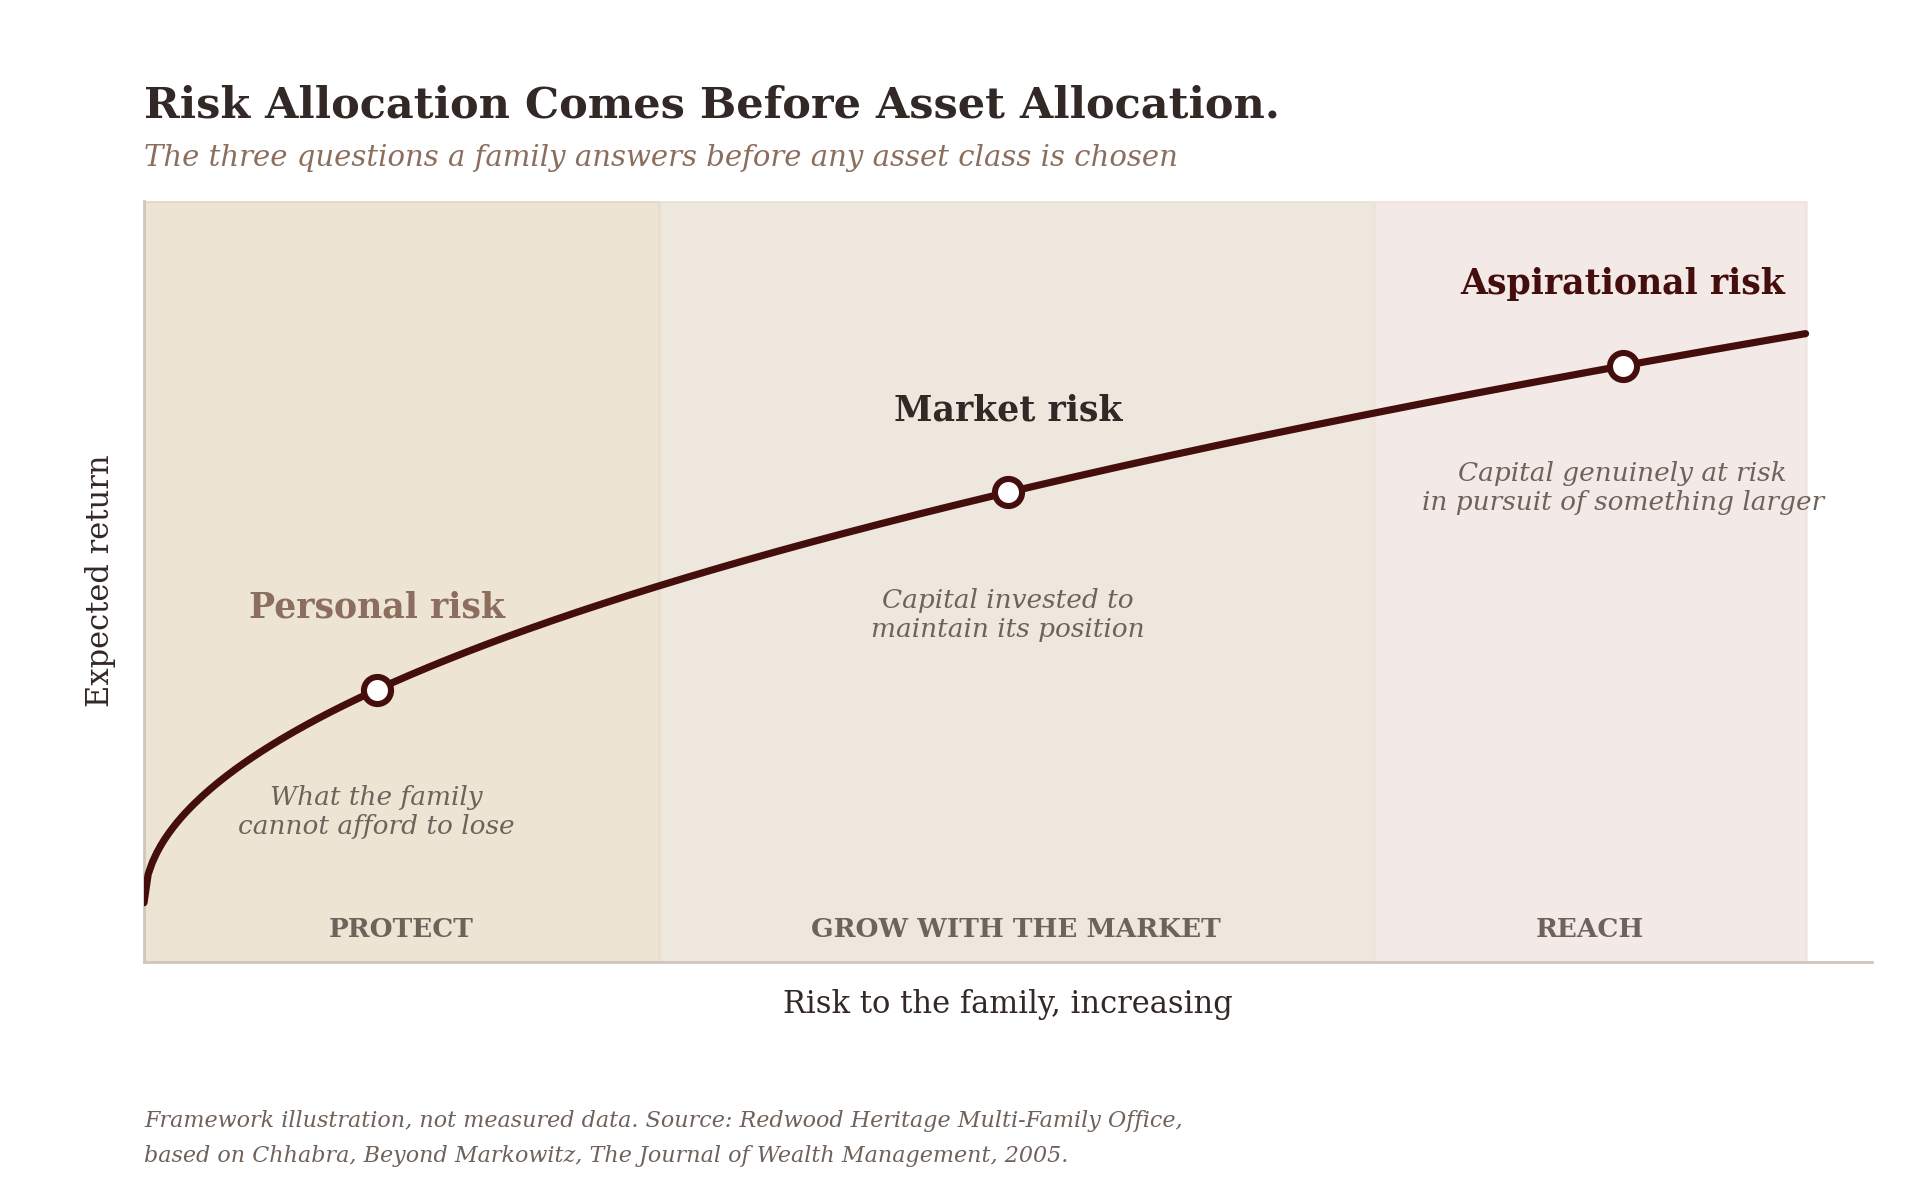
La ilustración sitúa esos tres objetivos a lo largo de una única curva, en la que la rentabilidad esperada aumenta a medida que la familia asume más riesgo. Para una familia, el valor reside menos en la forma de la curva que en el orden de las cuestiones que esta implica. Una familia que sabe qué capital se encuentra en la parte protegida, cuál se invierte para seguir el ritmo de los mercados y cuál puede comprometerse con auténtica convicción está en condiciones de elegir los instrumentos adecuados para cada uno de ellos. Una familia que parte de los instrumentos tiende a descubrir los objetivos más tarde, a menudo en un momento inoportuno, cuando surge una solicitud de capital, una distribución o una necesidad empresarial antes de que la cartera esté preparada para ello.
La solidez de una asignación depende de las decisiones que se hayan tomado previamente.
Asignar un propósito a cada bloque de capital
El capital destinado a cubrir obligaciones a corto plazo tiene una función diferente a la del capital disponible para las generaciones futuras. El primero debe estar disponible el día en que se necesite, en la moneda en la que se necesite. El segundo puede soportar años de fluctuaciones en su valor a cambio de un crecimiento que se capitaliza a lo largo de una generación. Si se mantienen juntos en una única cartera indiferenciada, ambos tienden a dar lugar a una asignación que no sirve bien a ninguno de los dos: demasiado prudente para el horizonte largo y demasiado expuesta para el corto.
Es posible que una familia también necesite financiar una empresa, atender compromisos de inversión privada o realizar distribuciones a varios hogares. Considerar esos propósitos de forma explícita hace que el análisis de la inversión resulte más útil. A cada bloque de capital se le puede asignar entonces su propio horizonte temporal, su propia tolerancia a las pérdidas y su propio criterio de éxito, y el progreso puede evaluarse en función de lo que la familia realmente necesita, en lugar de compararlo con un índice de mercado elegido por conveniencia. La cuestión pasa a ser cómo debe servir cada bloque a la familia y cómo se complementan entre sí.
Determinar quién puede decidir
Dos familias pueden partir de carteras similares y reaccionar de forma muy diferente cuando cambian las condiciones. Una de ellas cuenta con rangos de asignación acordados y ha delegado la autoridad. La otra debe alcanzar un acuerdo entre varios responsables antes de realizar cualquier ajuste. Según nuestra experiencia, la diferencia pasa desapercibida en un mercado tranquilo. En un mercado volátil, esta diferencia determina si el reequilibrio se lleva a cabo en cuestión de días o solo una vez que ha pasado el momento.
Ninguna de estas disposiciones debe quedar implícita. La familia debe comprender cómo se tomarán las decisiones, qué asuntos requieren consulta y qué puede llevarse a cabo dentro de un mandato ya establecido. Cuando varias generaciones o ramas comparten el capital, esta misma claridad debe extenderse a quién forma parte del comité de inversiones, cómo se cuentan los votos y qué ocurre cuando los responsables no se ponen de acuerdo. Conviene responder a estas preguntas mientras las relaciones son estables y los mercados se comportan con normalidad, ya que no se puede contar con ninguna de esas condiciones cuando más se necesitan las respuestas.
Una autoridad clara favorece una actuación meditada. También permite decidir deliberadamente mantener las posiciones, sin confundir la convicción con la incapacidad de decidir.
Una autoridad clara permite a una familia actuar y, del mismo modo, mantener sus posiciones, por decisión propia y no por inercia.
Analizar la liquidez en el conjunto del balance
La planificación de la liquidez debe tener en cuenta las obligaciones relacionadas con la cartera. La financiación empresarial, los compromisos inmobiliarios, los préstamos, las solicitudes de aportación de capital en el mercado privado y las distribuciones familiares afectan al capital disponible para la inversión. Cada uno de estos elementos consume efectivo según su propio calendario, y son pocos los casos en los que la familia establece dichos calendarios.
Una asignación que parece adecuada de forma aislada puede presionar a la familia cuando esas necesidades coinciden. Una cartera puede parecer holgadamente líquida en su propio extracto, mientras la familia que está detrás tiene cláusulas de préstamos, un calendario de pagos inmobiliarios y compromisos con fondos aún no desembolsados que, en un año difícil, recurrirían todos al mismo efectivo. Analizarlos en conjunto ayuda a determinar cuánta flexibilidad debe conservar la cartera y en qué activos se puede confiar para proporcionarla sin una venta forzosa.
Esta perspectiva más amplia es fundamental en el enfoque de Redwood en materia de arquitectura de inversión. Consideramos la cartera como una parte del balance de la familia, junto con sus negocios en funcionamiento, sus activos inmobiliarios y sus pasivos, porque así es como la familia percibe su patrimonio.
Plasmar el marco en una política escrita
Una declaración de política de inversión vincula las intenciones de la familia con las decisiones prácticas de inversión. Debe recoger la finalidad del capital, los rangos de asignación, los requisitos de liquidez, las facultades delegadas, las modalidades de revisión y el proceso para introducir modificaciones. Una vez redactada, se convierte en una referencia que perdura más allá de cualquier reunión, asesor o episodio del mercado.
Una buena política deja margen para el criterio. Define dónde puede ejercerse ese criterio y cuándo debe consultarse a la familia. Un documento bien redactado acepta que surgirán circunstancias que ningún documento previó, y establece de antemano quién decide cuando eso ocurra.
El proceso de modificación merece una atención explícita: el marco debe evolucionar a medida que cambian las circunstancias de la familia. Un matrimonio, la venta de una empresa, la llegada a la edad adulta de una nueva generación o un cambio de residencia alteran la función que debe cumplir el capital. Una política que no puede modificarse de forma ordenada acaba dejándose de lado, lo que deja a la familia con la apariencia de una gobernanza, pero con poca de su protección.
Incorporar la continuidad en el acuerdo
Cuando las decisiones de inversión dependen en gran medida de los conocimientos de una sola persona, una transición puede generar incertidumbre en los demás tanto sobre el razonamiento como sobre su autoridad. Es posible que el fundador sepa exactamente por qué se mantiene una posición, qué compromisos vencen próximamente y qué relaciones son importantes. Si ese conocimiento recae únicamente en una persona, la cartera pasa a la siguiente generación sin las instrucciones correspondientes.
Documentar el marco ofrece a los familiares y asesores una base más clara para continuar con la labor. Hace que las intenciones que subyacen a la cartera resulten más accesibles para quienes puedan asumir la responsabilidad más adelante, y permite a la siguiente generación cuestionar el marco desde una posición de comprensión. La continuidad, en este sentido, significa preservar el razonamiento, de modo que cada sucesor pueda decidir con cuidado qué conservar y qué cambiar.
Una cartera que se transmite sin su razonamiento se transmite sin sus instrucciones.
Conclusión
Un propósito para cada bloque de capital, una autoridad clara sobre las decisiones, una lectura de la liquidez en el conjunto del balance, una política escrita capaz de evolucionar y un registro que sobreviva a un cambio de manos: todos estos elementos juntos constituyen los cimientos de una asignación de activos, y solo sobre esos cimientos la elección de clases de activos, gestores y productos adquiere todo su peso. El orden importa.
Para una familia, o para un comité de inversiones que actúe en su nombre, conviene plantearse dos preguntas antes de la próxima revisión de la asignación de activos. ¿Podría cada responsable indicar para qué es su capital y quién tiene autoridad para cambiar la forma en que se invierte? Y si el responsable que conoce el razonamiento no estuviera disponible mañana, ¿estaría ese razonamiento al alcance de quienes asumirían la responsabilidad de la cartera?
Lo primero es definir la gobernanza. La asignación vendrá después.
Empiece por el marco que sustenta su cartera
Redwood Heritage reúne la gobernanza, la liquidez y la supervisión de las inversiones en una misma conversación. El objetivo es establecer una relación coherente entre las necesidades de su familia y el capital destinado a satisfacerlas, antes de que las inversiones individuales acaparen el debate.
Concierte una consulta privada para analizar si su cartera actual, sus mandatos y sus derechos de decisión reflejan a la familia a la que deben servir.

