


ينبغي على الأسرة أن تحدد الغرض من رأس مالها، ومتى قد تكون هناك حاجة إليه، ومن يحق له التصرف فيه، وذلك قبل اختيار أي من الأصول.
قبل اتخاذ قرار بشأن كيفية استثمار رأس المال، تحتاج الأسرة إلى الوضوح بشأن الغرض المطلوب من رأس المال هذا، ومتى قد تكون هناك حاجة إليه، ومن لديه الصلاحية لاتخاذ الإجراءات اللازمة. فهذه القرارات تشكل الأساس الذي يقوم عليه تخصيص الأصول. تبدأ العديد من المناقشات المتعلقة بالمحافظ الاستثمارية من الطرف الآخر، أي من الأسواق والمديرين والمنتجات، لأن هذا هو مجال النشاط الرئيسي، وحيث تنظم معظم مؤسسات القطاع خدماتها لتلبية احتياجات عملائها. في Redwood Heritage، الهيكلة الاستثمارية تبدأ بأهداف العائلة ونظام حوكمتها ومتطلبات سيولتها. ويأتي تخصيص الأصول ضمن هذا الإطار، ثم يُختار المديرون والمنتجات وفقًا للتفويضات الناتجة عنه.
وقد توصلت الأدبيات الأكاديمية إلى نفس الترتيب منذ فترة. فقد أوضح هاري ماركويتز في عام 1952 كيف يمكن تجميع الأصول لتحقيق أقصى عائد لمستوى معين من مخاطر السوق. في مقاله "ما وراء ماركويتز"، الذي نُشر في مجلة "The Journal of Wealth Management" عام 2005، جادل أشفين تشابرا بأن إطار مخاطر السوق هذا يحتاج إلى استكمال بالنسبة للمستثمرين الأفراد، الذين يجب أن تضمن ثرواتهم أيضًا أسلوب حياة وتمويل طموحات لا يمكن للأسواق وحدها تحقيقها. واقترح تقسيم ثروة الأسرة حسب المخاطر التي من المفترض أن يتحملها كل جزء منها: المخاطر الشخصية لما لا تستطيع الأسرة تحمل خسارته، ومخاطر السوق لرأس المال المستثمر للحفاظ على مكانتها، ومخاطر الطموح لرأس المال المخصص عمدًا سعيًا وراء هدف أكبر. وقد دافع تشابرا منذ ذلك الحين عن أن هذا التوزيع للمخاطر يجب أن يأتي قبل اختيار فئات الأصول أو المديرين أو الأوراق المالية.
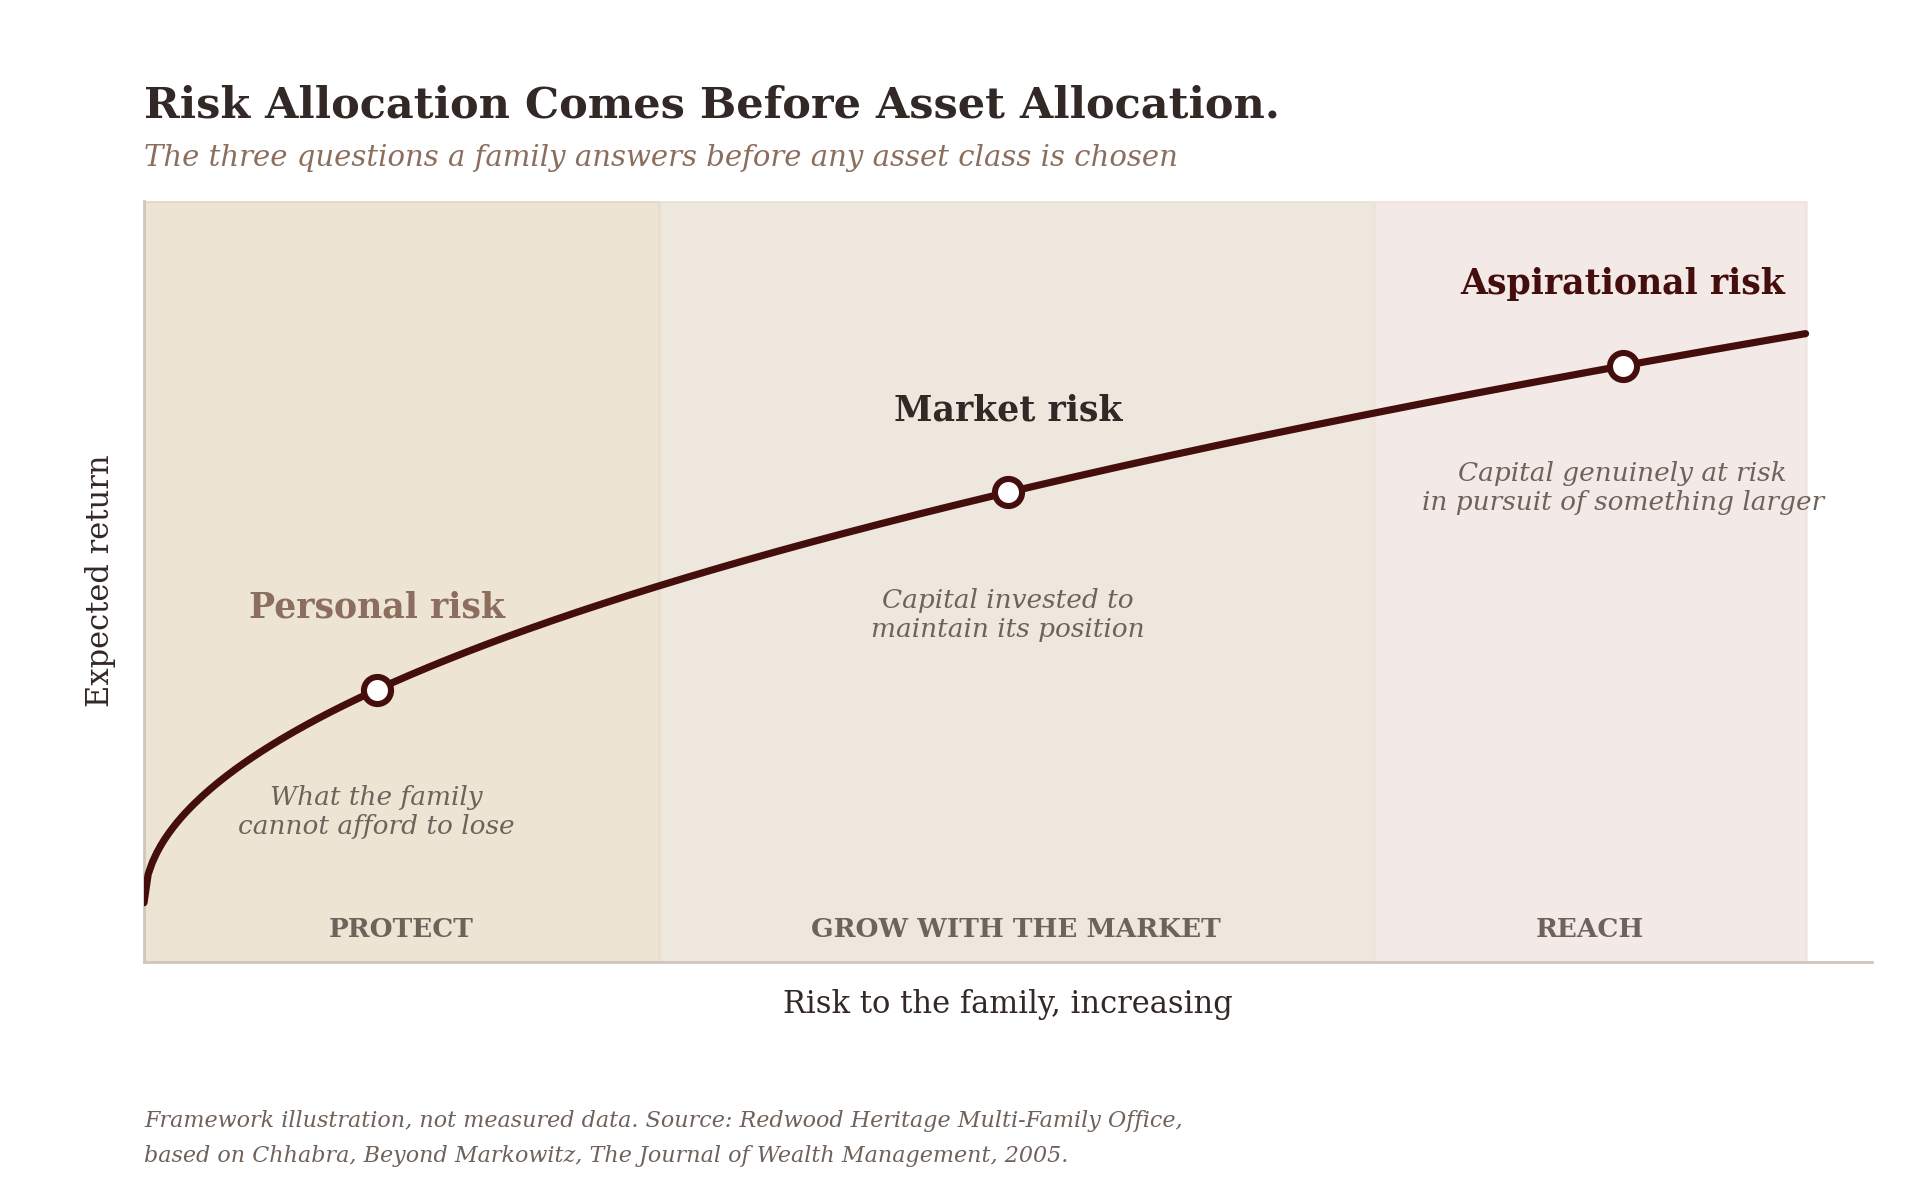
يُظهر الرسم التوضيحي هذه الأغراض الثلاثة على منحنى واحد، حيث يرتفع العائد المتوقع كلما قبلت الأسرة تحمل المزيد من المخاطر. بالنسبة للأسرة، لا تكمن القيمة في شكل المنحنى بقدر ما تكمن في ترتيب الأسئلة التي ينطوي عليها. فالأسرة التي تعرف أي رأس المال يقع في الجزء المحمي، وأي جزء يُستثمر لمواكبة الأسواق، وأي جزء يمكن تخصيصه بقناعة حقيقية، تكون في وضع يسمح لها باختيار الأدوات المناسبة لكل منها. أما الأسرة التي تبدأ بالأدوات المالية، فتميل إلى اكتشاف الأهداف لاحقًا، وغالبًا في لحظة غير ملائمة، عندما تأتي طلب لاستدعاء رأس المال، أو توزيع أرباح، أو حاجة تجارية قبل أن تكون المحفظة جاهزة لذلك.
لا يكون تخصيص الأصول سليمًا إلا بقدر سلامة القرارات التي تسبقه.
حدِّد غرضًا لكل شريحة من رأس المال
يختلف دور رأس المال المخصص للوفاء بالالتزامات قصيرة الأجل عن دور رأس المال المتاح للأجيال القادمة. فالأول يجب أن يكون متاحًا في اليوم الذي يُحتاج إليه، وبالعملة المطلوبة. أما الثاني فيمكنه تحمل تقلبات في القيمة على مدى سنوات مقابل نمو يتراكم على مدى جيل كامل. وعندما يُجمعان معًا في محفظة واحدة غير متمايزة، فإنهما يميلان إلى تكوين توزيع لا يخدم أيًّا منهما بشكل جيد، فهو متحفظ للغاية بالنسبة للأفق الطويل ومعرَّض للمخاطر بشكل مفرط بالنسبة للأفق القريب.
قد تحتاج الأسرة أيضًا إلى تمويل مشروع تجاري، أو دعم التزامات استثمارية خاصة، أو توزيع عائدات على عدة أسر. إن أخذ هذه الأغراض في الاعتبار بشكل صريح يجعل مناقشة الاستثمار أكثر فائدة. وبذلك يمكن تحديد أفق زمني خاص بكل شريحة، ومستوى تحملها للخسارة، ومقياس نجاحها الخاص، ويمكن تقييم التقدم المحرز وفقًا لما تحتاجه الأسرة فعليًّا، بدلاً من مقارنته بمؤشر سوقي تم اختياره لمجرد الملاءمة. ويصبح السؤال المطروح هو: كيف ينبغي لكل شريحة أن يخدم الأسرة، وكيف تعمل الشرائح معًا؟
حدِّد من يملك صلاحية القرار
يمكن لعائلتين أن تبدآ بمحافظ استثمارية متشابهة، لكنهما تتفاعلان بشكل مختلف تمامًا عند تغير الظروف. فالأولى لديها نطاقات متفق عليها لتخصيص الأصول وسلطة مفوضة، بينما يتعين على الثانية التوصل إلى اتفاق بين عدة أطراف معنية قبل إجراء أي تعديل. ووفقًا لتجربتنا، لا يظهر هذا الاختلاف في الأسواق الهادئة، أما في الأسواق المتقلبة بشدة، فإنه يحدد ما إذا كانت عملية إعادة التوازن ستتم في غضون أيام أم بعد انقضاء اللحظة الحاسمة.
لا ينبغي ترك أي من هذين الترتيبين غير صريح. يتعين على الأسرة أن تفهم كيف سيتم التوصل إلى القرارات، وما هي الأمور التي تتطلب التشاور، وما الذي يمكن المضي فيه في إطار الصلاحيات الحالية. وعندما تتشارك عدة أجيال أو فروع في رأس المال، فإن هذا الوضوح نفسه يمتد ليشمل من يشارك في لجنة الاستثمار، وكيفية احتساب الأصوات، وماذا يحدث عندما يختلف أصحاب المصلحة. ومن الأفضل الإجابة على هذه الأسئلة في الوقت الذي تكون فيه العلاقات مستقرة والأسواق منظمة، لأنه لا يمكن الاعتماد على أي من هذين الشرطين عندما تكون الحاجة إلى الإجابات في أشدها.
السلطة الواضحة تدعم اتخاذ إجراءات مدروسة. كما أنها تتيح اتخاذ قرار متعمد بالتريث، دون الخلط بين القناعة الراسخة والعجز عن اتخاذ القرار.
تتيح السلطة الواضحة للعائلة أن تتصرف، وأن تتريث كذلك، عن اختيار لا عن تقاعس.
اقرأ السيولة على مستوى الميزانية العمومية بأكملها
ينبغي أن يأخذ التخطيط للسيولة في الحسبان الالتزامات المرتبطة بالمحفظة الاستثمارية. فتمويل الأعمال، والالتزامات العقارية، والاقتراض، وطلبات سحب رأس المال من الأسواق الخاصة، والتوزيعات العائلية، كلها عوامل تؤثر على رأس المال المتاح للاستثمار. ويستهلك كل منها السيولة النقدية وفقًا لجدوله الزمني الخاص، وقليل من هذه الجداول الزمنية تحددها العائلة.
قد يؤدي توزيع للأصول يبدو مناسبًا إذا ما نُظر إليه بمعزل عن غيره إلى فرض ضغوط على الأسرة عندما تتزامن تلك المطالب. فقد تبدو المحفظة الاستثمارية ذات سيولة مريحة في بيانها المالي، في حين أن الأسرة التي تقف وراءها تتحمل شروط قروض، وجدول سداد عقاري، والتزامات مالية غير مسحوبة، والتي ستتطلب جميعها نفس السيولة النقدية في عام صعب. ويساعد النظر في هذه العوامل مجتمعة على تحديد مدى المرونة التي تحتاج المحفظة إلى الحفاظ عليها، والأصول التي يمكن الاعتماد عليها لتوفير هذه المرونة دون اللجوء إلى البيع القسري.
تحتل هذه النظرة الأشمل موقعًا محوريًا في نهج Redwood تجاه الهيكلة الاستثمارية. ونحن ننظر إلى المحفظة الاستثمارية باعتبارها جزءًا من الميزانية العمومية للعائلة، إلى جانب أعمالها التشغيلية وعقاراتها والتزاماتها، لأن هذه هي الطريقة التي تنظر بها العائلة إلى ثروتها.
حوِّل الإطار إلى سياسة مكتوبة
يربط بيان سياسة الاستثمار بين نوايا الأسرة وقرارات الاستثمار العملية. وينبغي أن يتضمن الغرض من رأس المال، ونطاقات التوزيع، ومتطلبات السيولة، والصلاحيات المفوضة، وترتيبات المراجعة، وإجراءات إجراء التغييرات. وبمجرد صياغته، يصبح هذا البيان مرجعاً يدوم لفترة أطول من أي اجتماع أو مستشار أو مرحلة سوقية بعينها.
السياسة الجيدة تتيح مجالاً لتطبيق التقدير الشخصي. فهي تحدد الأوضاع التي يمكن فيها ممارسة هذا التقدير، ومتى ينبغي استشارة الأسرة. والبيان الذي صيغ بإحكام يقرّ باحتمال ظهور ظروف لم تتوقعها أي وثيقة، ويحدد مسبقاً من يتخذ القرار عند حدوثها.
تستحق عملية التعديل اهتمامًا خاصًّا: فمن الضروري أن يتطور الإطار مع تغير ظروف الأسرة. فالزواج، وبيع الأعمال التجارية، وبلوغ جيل جديد سن الرشد، وتغيير محل الإقامة، كلها عوامل تغير ما يجب أن يفعله رأس المال. فالسياسة التي لا يمكن تعديلها بطريقة منظمة تُهمل في نهاية المطاف، فلا يبقى للعائلة سوى مظهر الحوكمة دون قدر يُذكر من حمايتها.
ادمج الاستمرارية في صلب الترتيبات
عندما تعتمد قرارات الاستثمار بشكل كبير على معرفة شخص واحد، فإن عملية الانتقال قد تترك الآخرين في حيرة بشأن الأسباب الكامنة وراء هذه القرارات وكذلك بشأن صلاحياتهم. فقد يكون المؤسس على دراية تامة بالأسباب التي دعت إلى الاحتفاظ بمركز معين، والالتزامات التي تقترب من موعد استحقاقها، والعلاقات التي تكتسي أهمية. وإذا كان هذا الفهم محصوراً في شخص واحد فقط، فإن المحفظة الاستثمارية تنتقل إلى الجيل التالي دون أن تكون مصحوبة بالتوجيهات اللازمة.
إن توثيق الإطار يوفر لأفراد العائلة والمستشارين أساسًا أوضح لمواصلة العمل. كما أنه يجعل النوايا الكامنة وراء المحفظة أكثر وضوحًا لمن قد يتولون المسؤولية لاحقًا، ويسمح للجيل القادم بمراجعة الإطار انطلاقًا من فهمه. وتعني الاستمرارية، في هذا السياق، الحفاظ على المنطق الكامن وراء ذلك، بحيث يتمكن كل خليفة من اتخاذ قرار مدروس بشأن ما يجب الإبقاء عليه وما يجب تغييره.
المحفظة التي تنتقل دون منطقها تنتقل دون تعليماتها.
الخاتمة
إن تحديد الغرض من كل مجموعة من رؤوس الأموال، والسلطة الواضحة في اتخاذ القرارات، ومراقبة السيولة عبر الميزانية العمومية بأكملها، ووجود سياسة مكتوبة قابلة للتطوير، وسجل يصمد عند انتقال المسؤولية، كلها مجتمعة تشكل الأسس التي يقوم عليها تخصيص الأصول، وفقط على هذه الأسس يكتسب اختيار فئات الأصول والمديرين والمنتجات أهميته الكاملة. والترتيب مهم.
بالنسبة للعائلة، أو لجنة الاستثمار التي تعمل نيابة عنها، هناك سؤالان يجدر طرحهما قبل المراجعة القادمة لتخصيص الأصول. هل يمكن لكل مالك أن يحدد الغرض من رأس ماله، ومن لديه الصلاحية لتغيير طريقة استثماره؟ وإذا ما تعذر غدًا الوصول إلى المالك الذي يمتلك الأسباب المنطقية وراء ذلك، فهل ستكون تلك الأسباب متاحة لمن سيتولون مسؤولية إدارة المحفظة؟
احسم مسألة الحوكمة أولًا، وسيأتي تخصيص الأصول تبعًا لها.
ابدأ بالإطار الذي تقوم عليه محفظتك الاستثمارية
تجمع Redwood Heritage الحوكمة، والسيولة، والإشراف على الاستثمار في نقاش واحد. والغاية إقامة علاقة متسقة بين احتياجات عائلتك ورأس المال المخصص لتلبيتها، قبل أن تطغى الاستثمارات الفردية على النقاش.
احجز استشارة خاصة لتقييم ما إذا كانت محفظتك الحالية، وتفويضاتك، وصلاحياتك في اتخاذ القرار تعكس طبيعة الأسرة التي يُفترض أن تخدمها.

