


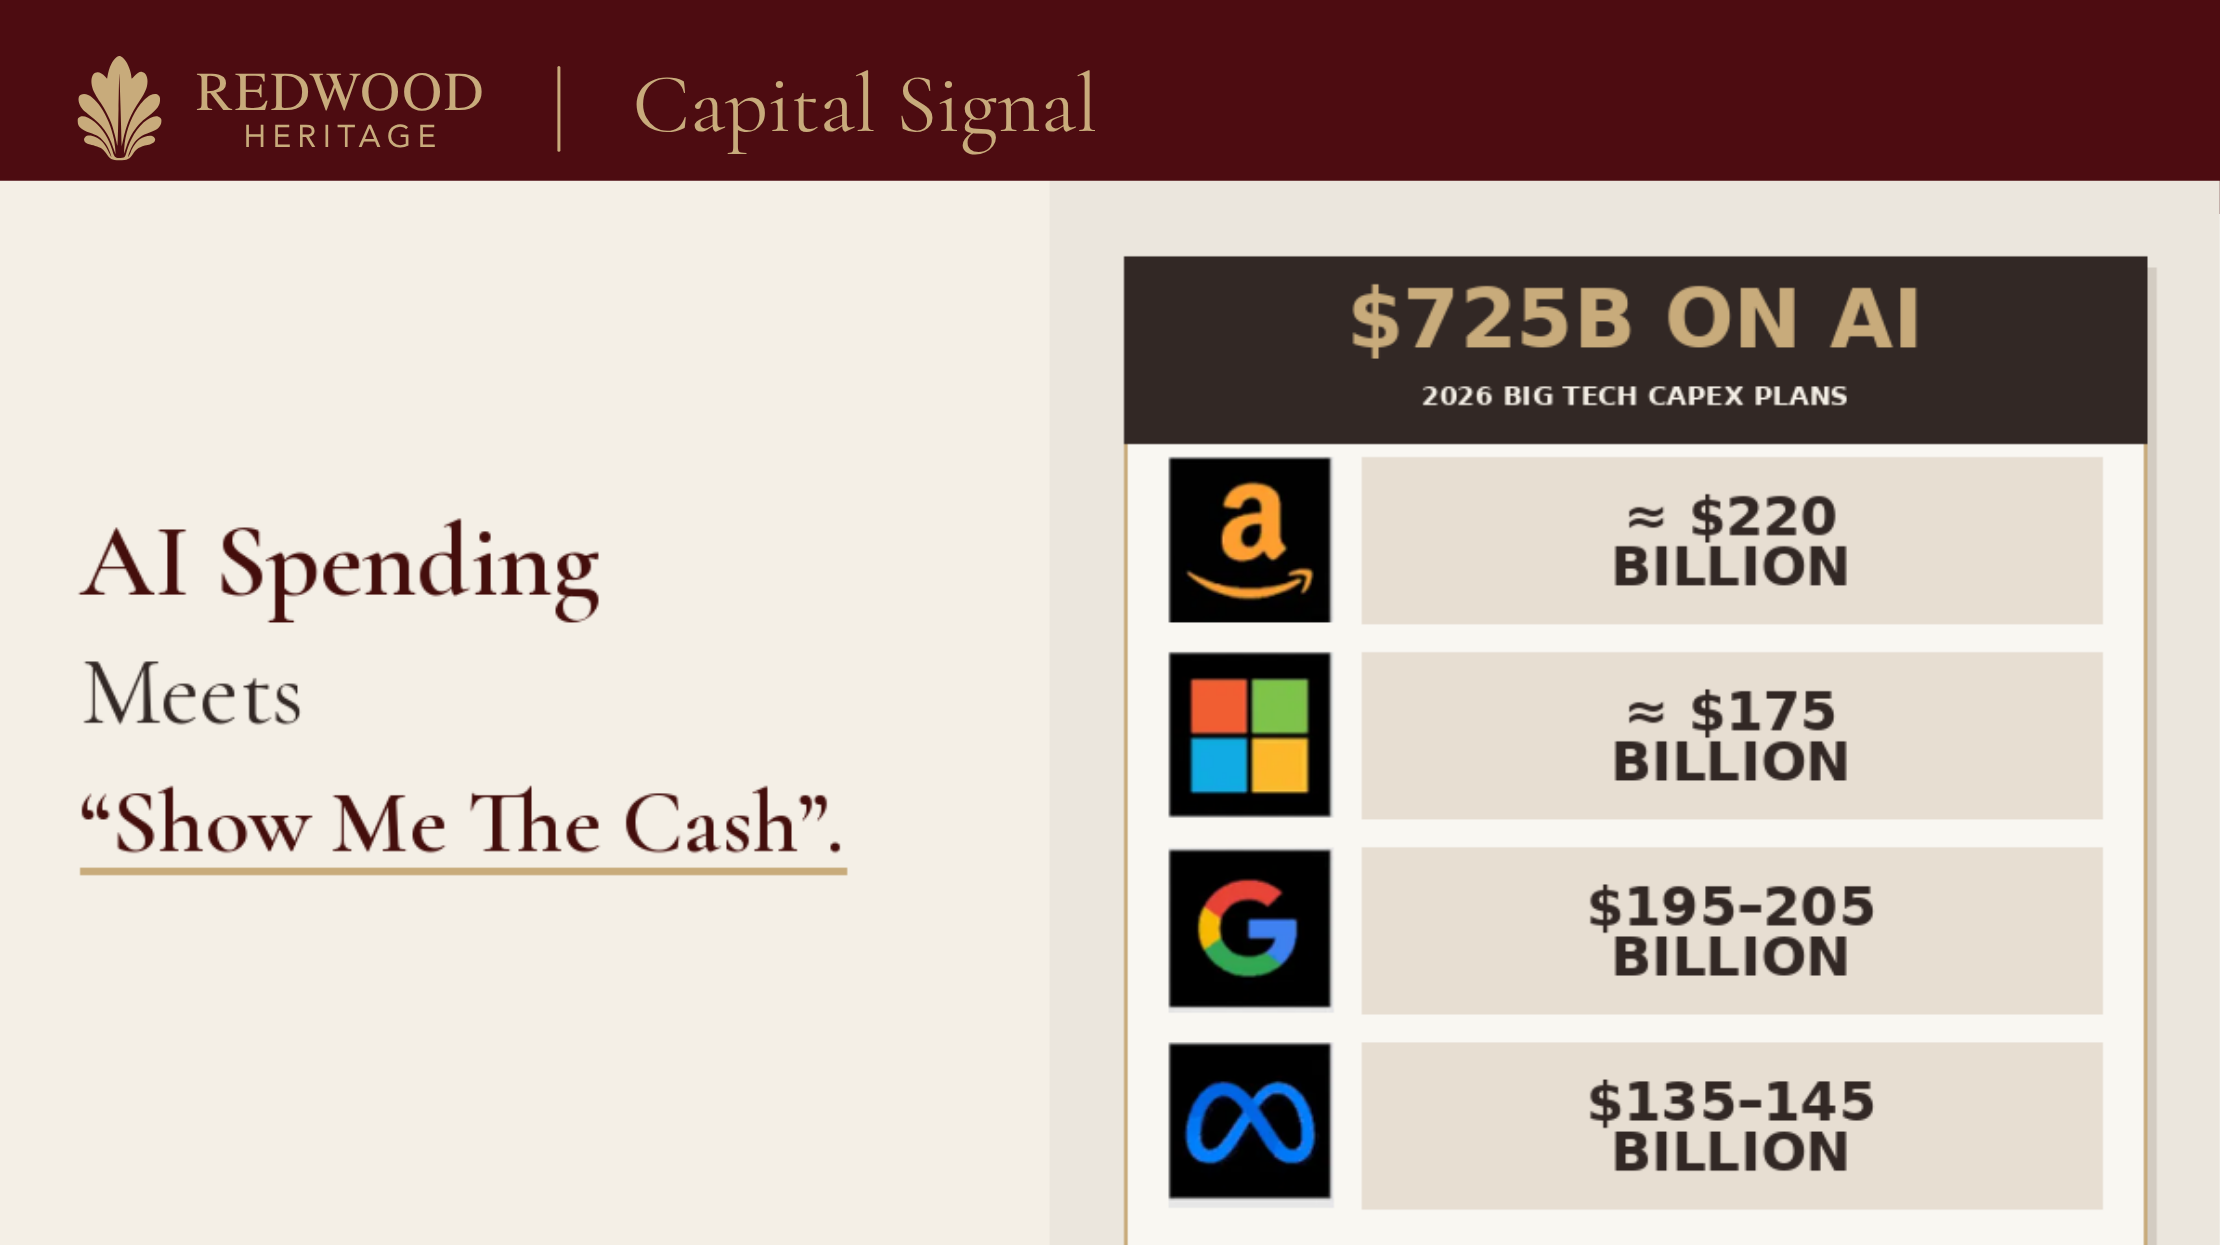
Per due anni il mercato ha premiato le più grandi aziende tecnologiche in base a quanto erano disposte a investire nell’intelligenza artificiale. Nell’ultima settimana di ottobre ha iniziato a chiedere un ritorno in contanti, e gli azionisti ne hanno subito le conseguenze.
Alphabet, Amazon, Microsoft e Meta hanno previsto per quest’anno una spesa in conto capitale complessiva di almeno $725 miliardi, con ulteriori investimenti in programma per il 2027. Il 29 ottobre le azioni di Alphabet hanno registrato un calo del 12,61 TP3T, il crollo giornaliero più marcato dalla quotazione in borsa della società nel 2004, con una perdita di valore di mercato pari a circa $500 miliardi. Una settimana prima, Meta aveva registrato un calo del 7,8%. Negli ultimi dodici mesi Amazon ha speso $42,4 miliardi in più rispetto a quanto generato dalla propria attività, contro i $7,6 miliardi dei tre mesi precedenti. Il 30 ottobre Intel ha perso 28,6%, registrando la sua peggiore seduta dal 1974, mentre l’S&P 500 ha chiuso la terza settimana consecutiva in ribasso. Microsoft, il cui cloud Azure è cresciuto di 48%, ha rappresentato la chiara eccezione.
Noi di Redwood Heritage riteniamo che non si tratti semplicemente di una stagione degli utili difficile. Si tratta piuttosto di un cambiamento nella natura stessa di queste società e in ciò che una famiglia possiede effettivamente quando ne detiene le azioni. Il presente documento illustra gli elementi di prova e le questioni di governance che ne derivano.
Il grafico sottostante mostra l’andamento di Alphabet, dove è più facile osservarlo. Le barre chiare rappresentano la spesa trimestrale per data center, chip e server. Le barre scure rappresentano il flusso di cassa libero, ovvero il denaro che rimane per gli azionisti una volta pagata tale spesa. Nel terzo trimestre del 2025 i due valori si attestavano entrambi a circa $24 miliardi ciascuno. Dodici mesi dopo, la spesa aveva raggiunto $51,4 miliardi e il flusso di cassa libero si attestava a -$9,1 miliardi, il secondo trimestre consecutivo in territorio negativo. Alphabet ha inoltre sospeso il programma di riacquisto delle proprie azioni.
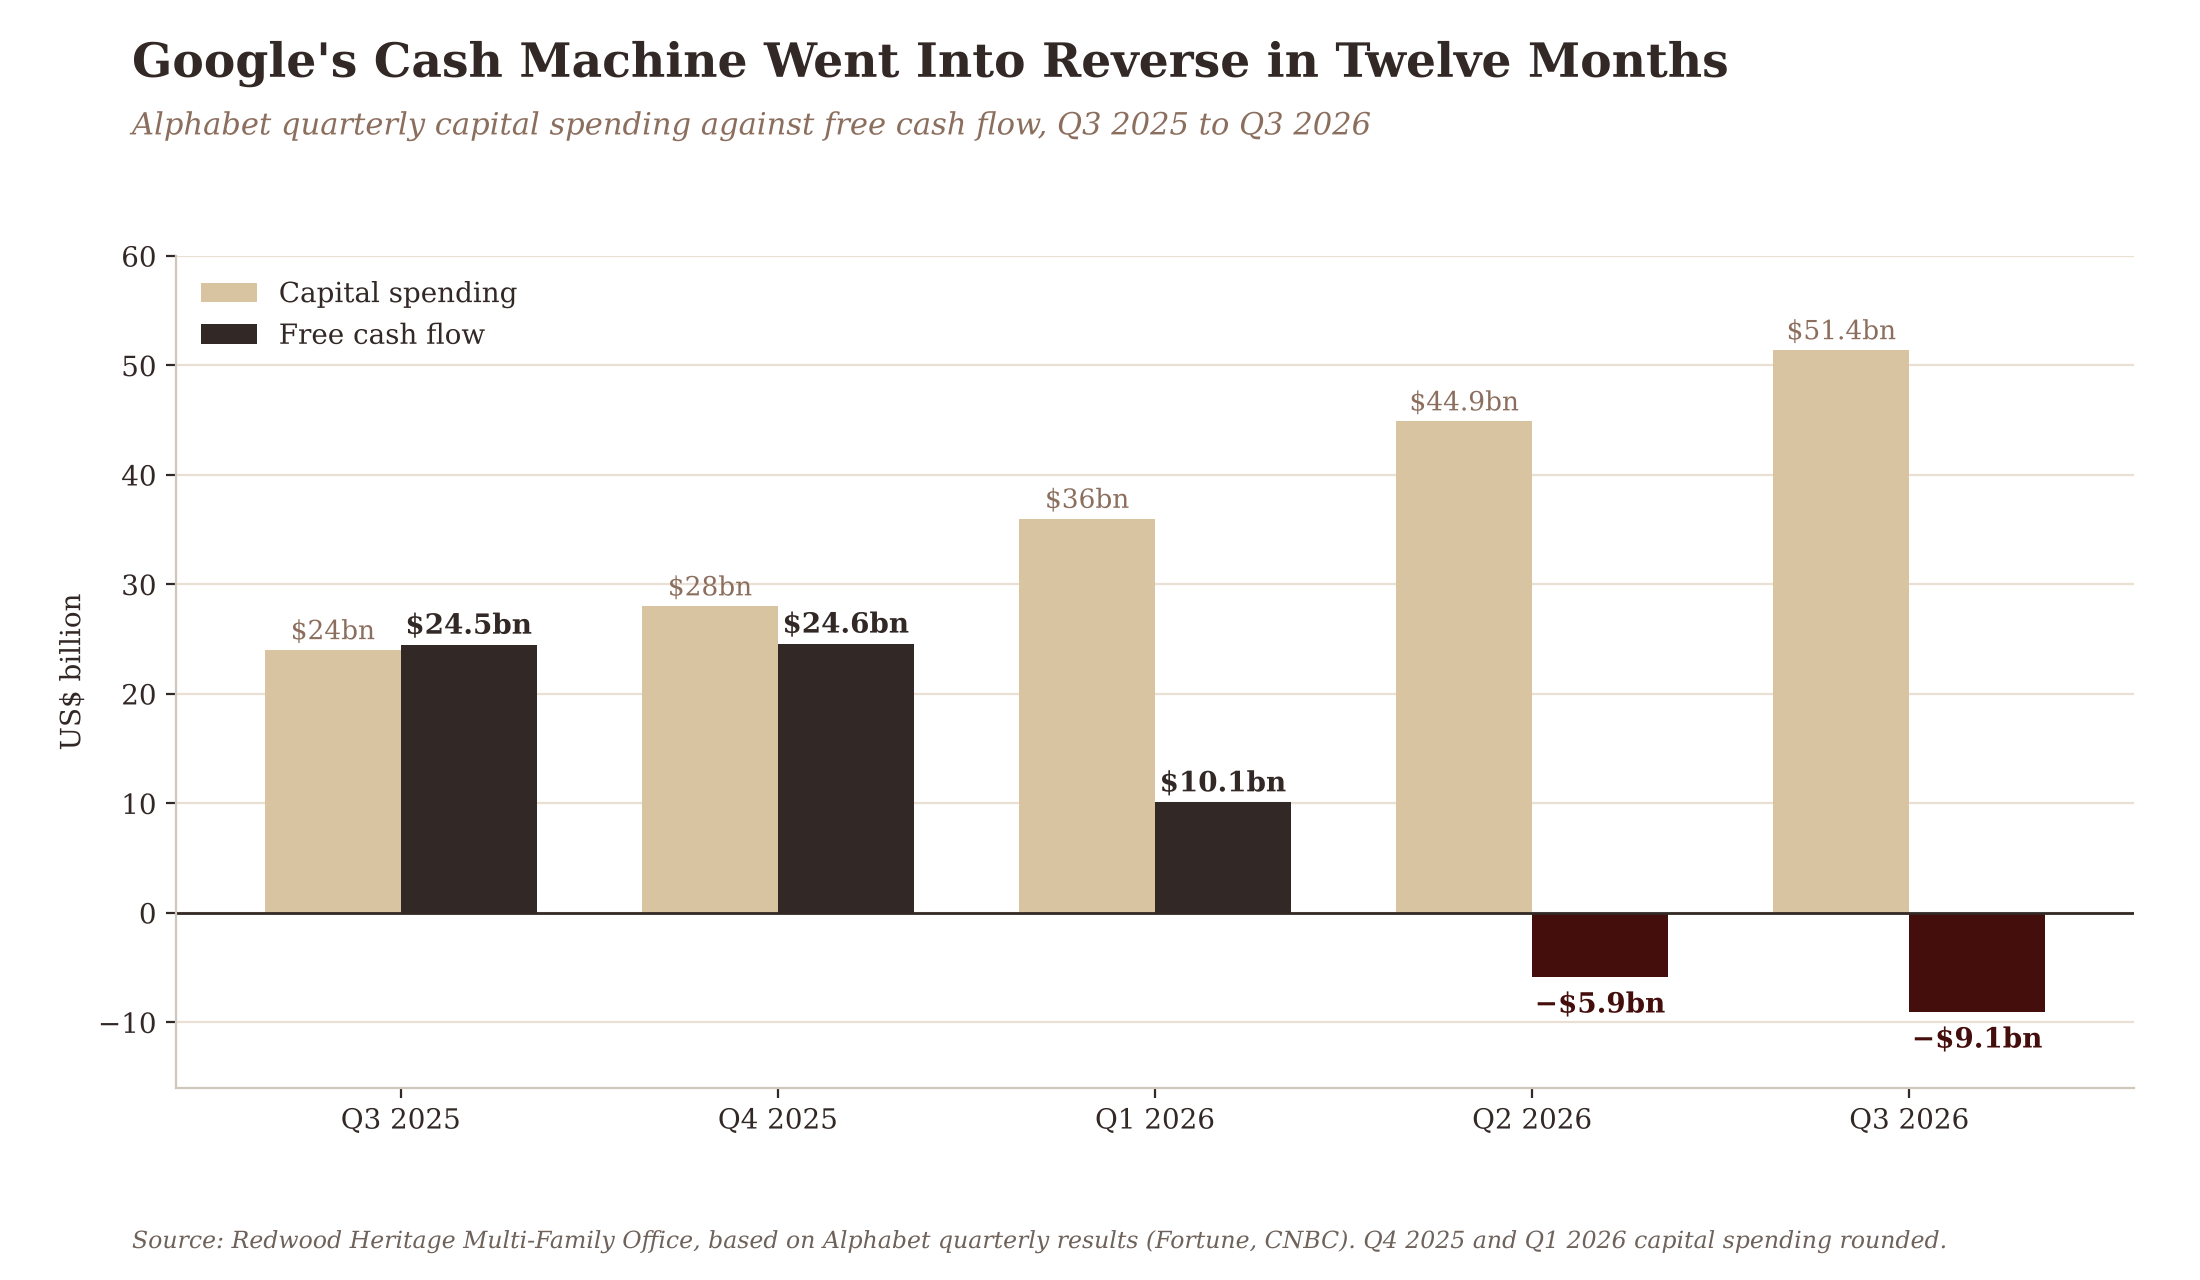
Nulla di tutto ciò indica un’azienda in declino. Il fatturato di Alphabet è aumentato di 25% nel trimestre e quello di Google Cloud è più che raddoppiato, raggiungendo $30,7 miliardi. La crescita nel settore della ricerca, che finanzia la maggior parte del gruppo, ha subito un rallentamento attestandosi a 12%, rispetto ai 19% del primo trimestre e ai 17% del secondo. Per un azionista, tuttavia, il dato decisivo è il flusso di cassa libero, poiché rappresenta la parte del successo aziendale che può effettivamente essere distribuita sotto forma di dividendi, reinvestita tramite un programma di riacquisto di azioni proprie o conservata come riserva finanziaria. Da questo punto di vista, la tendenza si è invertita.
Il conto dell'intelligenza artificiale delle Big Tech viene ora presentato ai propri azionisti.
Almeno $725 miliardi in dodici mesi
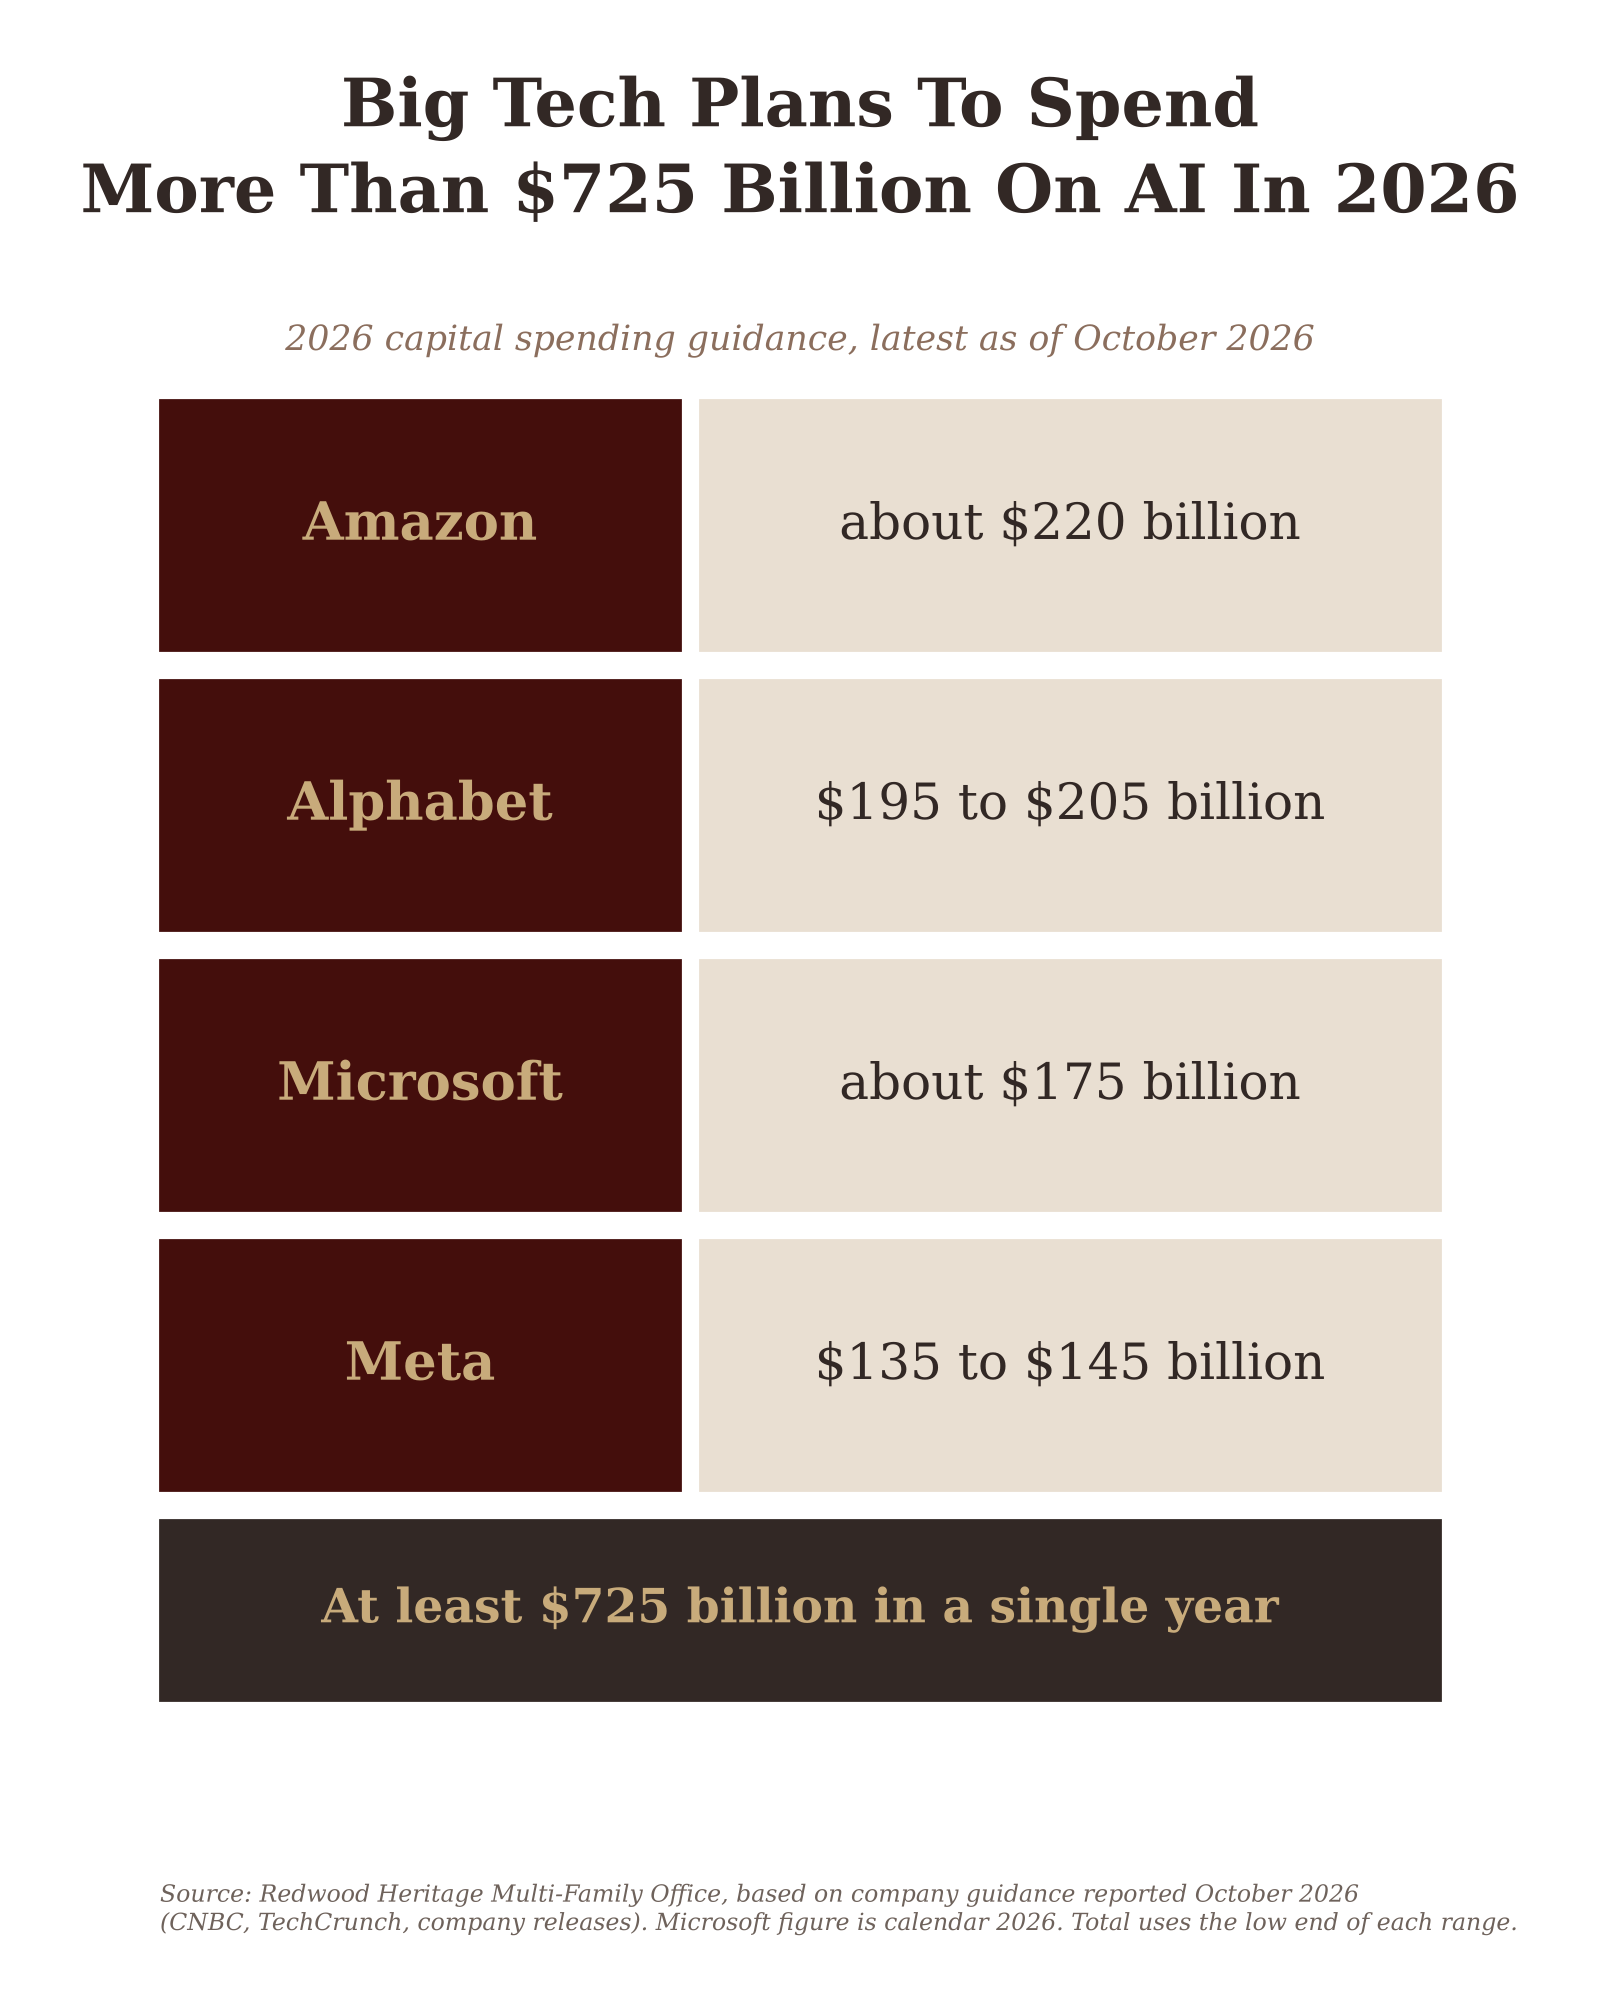
Alphabet è una delle quattro. La tabella qui sotto illustra le previsioni di ciascuna società relative alla spesa in conto capitale per il 2026. Amazon prevede circa $220 miliardi e ha dichiarato che aumenterà la spesa nel 2027. Alphabet ha mantenuto il proprio intervallo compreso tra $195 miliardi e $205 miliardi e prevede un aumento significativo l’anno prossimo. Microsoft indica circa $175 miliardi per l’anno solare, mentre Meta ha ristretto il proprio intervallo a $135 miliardi – $145 miliardi, quasi il doppio rispetto ai $72,2 miliardi spesi nel 2025. Considerando il valore minimo di ciascun intervallo, il totale ammonta ad almeno $725 miliardi in un solo anno.
La pressione sulla liquidità è evidente in tutto il gruppo. Nel terzo trimestre, la spesa in conto capitale di Meta, pari a $34,9 miliardi, ha superato i $32,8 miliardi di liquidità generati dalle sue attività operative, determinando un flusso di cassa libero pari a -$2,1 miliardi rispetto ai +$10,6 miliardi dell’anno precedente, e non ha effettuato alcun riacquisto di azioni proprie. Amazon ha speso $75,9 miliardi nel solo trimestre. Per quanto riguarda Microsoft, la spesa in conto capitale di $45,2 miliardi è stata pari a circa la metà del fatturato trimestrale di $92,3 miliardi.
Ora sono gli azionisti a finanziare l'ampliamento
Una spesa di questa portata deve essere finanziata, e una quota crescente dei fondi proviene ormai dagli azionisti. A giugno Alphabet ha raccolto $84,8 miliardi di nuovo capitale azionario, di cui $10 miliardi provenienti da Berkshire Hathaway. In concomitanza con i risultati del terzo trimestre, Meta ha annunciato una nuova classe di azioni prive di diritto di voto. A luglio abbiamo esaminato l’indebitamento legato a questi progetti nell’articolo ’Il debito nascosto da 120 miliardi di dollari dietro il boom dell’IA», gran parte del quale non figura nei bilanci delle società stesse. La novità è che ora gli azionisti si fanno carico direttamente di una parte dei costi, attraverso nuovi capitali, la sospensione dei riacquisti di azioni proprie e azioni prive di diritto di voto.
Per gli azionisti di lungo corso ciò modifica i termini dell’accordo originario. Per gran parte dell’ultimo decennio queste società hanno coniugato una rapida crescita con un fabbisogno di capitale contenuto e generosi rendimenti in contanti, ed è proprio questo che le rendeva attraenti per le famiglie alla ricerca di crescita senza rinunciare alla flessibilità. Due di queste tre caratteristiche sono ora oggetto di revisione.
I ricavi del cloud stanno raddoppiando, mentre il denaro che arriva nelle tasche dei proprietari delle Big Tech si riduce.
Il mercato ora paga per avere contanti
Il grafico sottostante mostra come il mercato abbia valutato ciascuna società una volta resi noti i risultati. Microsoft ha registrato un rialzo del 4% nelle contrattazioni after-hour dopo aver comunicato una crescita di Azure pari al 48% e un flusso di cassa libero di $18,6 miliardi. Meta ha perso il 7,81% il giorno successivo alla pubblicazione dei risultati, mentre Alphabet ha registrato un calo del 12,61%. Intel, che ha dichiarato di non prevedere un flusso di cassa positivo quest’anno e ha fornito una previsione sui ricavi del quarto trimestre compresa tra $15 miliardi e $16 miliardi, contro le aspettative vicine a $17 miliardi, ha registrato un calo del 28,6%.
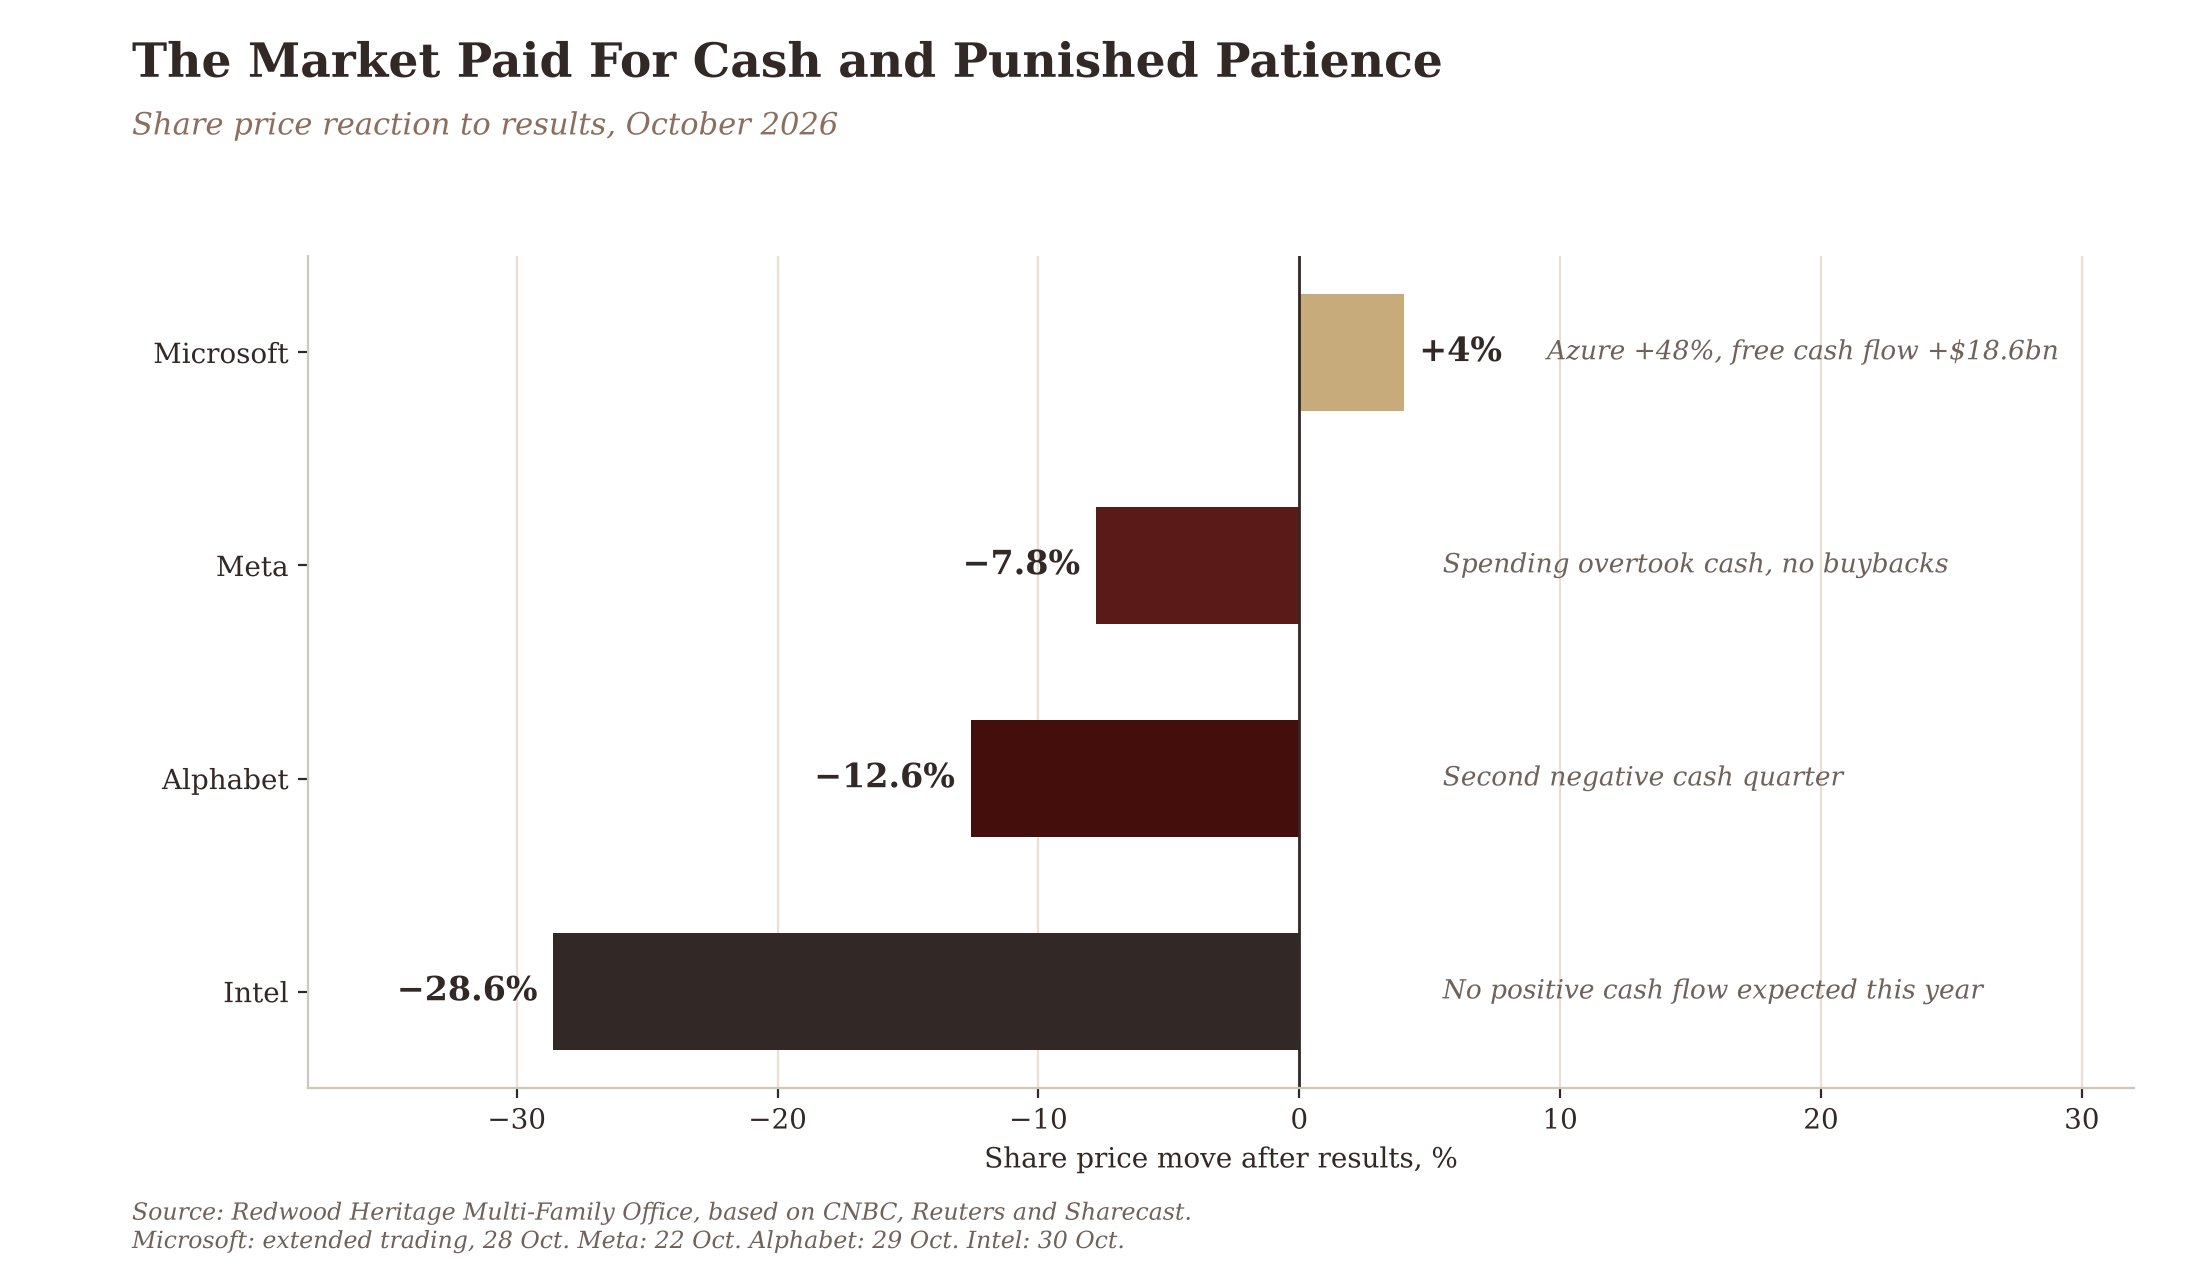
Leggendo il grafico dall’alto verso il basso, il trend è costante: più un’azienda era vicina a generare liquidità dai propri investimenti nell’IA, migliore era il trattamento riservatile dal mercato. I rendimenti potrebbero ancora arrivare. Amazon prevede che il proprio business cloud, cresciuto del 39% nel terzo trimestre, registri una crescita superiore al 40% sia nel 2027 che nel 2028, mentre Microsoft ha indicato una crescita di Azure compresa tra il 49% e il 50% nel trimestre in corso. Il nostro punto di vista è più specifico. Queste aziende sono passate dall’avere bisogno di poco capitale alla realizzazione di infrastrutture fisiche su scala enorme, e un programma infrastrutturale viene valutato in base alla data in cui inizia a generare profitti.
Molte famiglie si trovano in questa situazione senza averla scelta
Molte famiglie detengono queste società tramite fondi indicizzati e mandati azionari globali, in cui le società più grandi hanno automaticamente i pesi maggiori. Questo è stato un modo razionale per cogliere un decennio di crescita e ha premiato gli azionisti pazienti. Significa anche che il portafoglio azionario di una famiglia potrebbe ora contenere una decisione di enorme portata in materia di spesa per l’intelligenza artificiale, presa da un numero ristretto di consigli di amministrazione negli Stati Uniti.
Da Dubai, dove le famiglie con cui collaboriamo pianificano il proprio futuro di generazione in generazione, il nostro approccio consiste nel considerare tale esposizione come una decisione a sé stante. In pratica, ciò significa valutare tali partecipazioni sia in base alla liquidità che generano per i proprietari sia in base alla loro crescita, e stabilire in modo deliberato, in seno al comitato di investimento, l’entità dell’esposizione della famiglia a questo ciclo di spesa, tenendo ben presente come essa si rapporta alle esigenze di liquidità della famiglia stessa.
Se la famiglia possiede l'indice, possiede anche la scommessa sulle intelligenze artificiali delle Big Tech.
Conclusione
Ottobre ha dato il verdetto sui prezzi delle azioni. Alphabet ha perso il 12,61% in una sola seduta e con essa circa 1.450 miliardi di valore; Meta è scesa del 7,81% e Intel è crollata del 28,61%, registrando la sua peggiore giornata dal 1974. Microsoft, l’unica società in grado di dimostrare un ritorno di liquidità derivante dai propri investimenti nell’intelligenza artificiale, ha registrato un rialzo del 4%. Le Big Tech stanno ora spendendo più rapidamente di quanto le loro attività generino liquidità; i loro azionisti stanno colmando il divario attraverso l’emissione di nuove azioni e la sospensione dei programmi di riacquisto, e il mercato continuerà a svalutare queste società finché gli investimenti non inizieranno a dare i loro frutti.
Per una famiglia, la risposta giusta consiste nel porre due semplici domande durante la prossima riunione del comitato di investimento. Quanta parte del nostro portafoglio dipende dal successo di una manciata di aziende nel campo dell’intelligenza artificiale? E per quanto tempo siamo disposti a finanziarle prima che inizino a darci un ritorno?
La spesa costruisce il futuro. Il denaro contante va a beneficio della famiglia che lo possiede.
Il “Redwood Family Office Brief” è pubblicato da Redwood Heritage Multi-Family Office. Leggetelo con attenzione, condividetelo con una persona responsabile di un patrimonio familiare di rilievo e iscrivetevi.

