


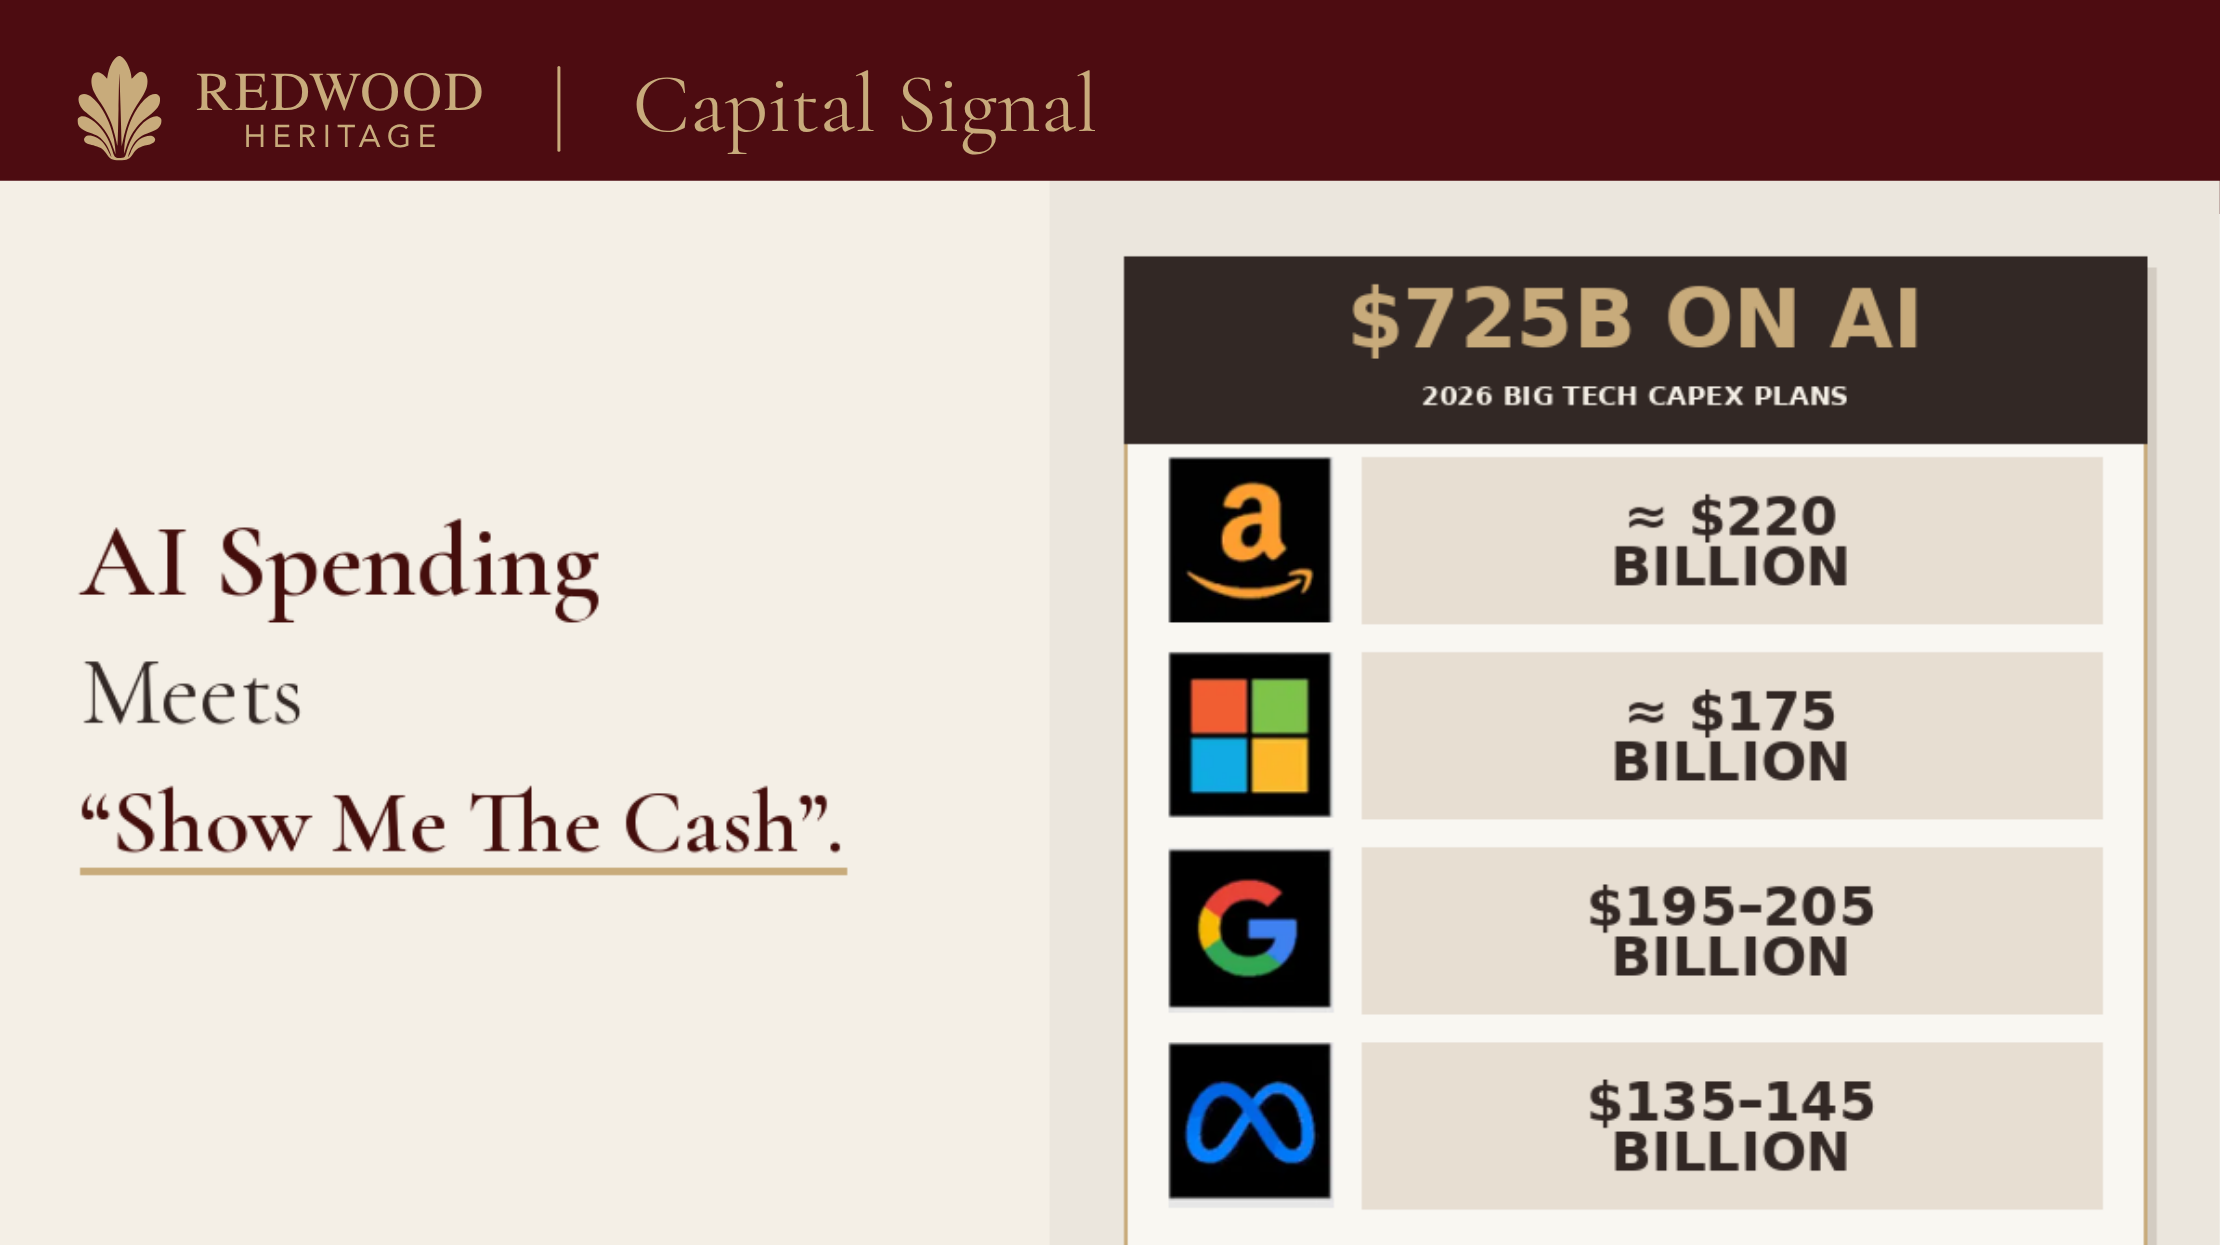
على مدى عامين، كافأ السوق أكبر شركات التكنولوجيا على حجم الإنفاق الذي كانت مستعدة لتخصيصه للذكاء الاصطناعي. وفي الأسبوع الأخير من شهر أكتوبر، بدأ السوق يطالب باسترداد أمواله، وكان المساهمون أول من شعر بتأثير ذلك.
أعلنت شركات «ألفابت» و«أمازون» و«مايكروسوفت» و«ميتا» عن توقعاتها بإنفاق ما لا يقل عن $725 مليار على النفقات الرأسمالية مجتمعةً هذا العام، مع تخطيط لمزيد من الإنفاق في عام 2027. وانخفضت أسهم «ألفابت» بنسبة 12.6% في 29 أكتوبر، وهو أكبر انخفاض يومي لها منذ إدراج الشركة في البورصة عام 2004، مما أدى إلى خسارة ما يقارب $500 مليار من القيمة السوقية. وكانت أسهم ميتا قد تراجعت بنسبة 7.8% قبل أسبوع. وعلى مدار الاثني عشر شهراً الماضية، أنفقت أمازون $42.4 مليار أكثر مما حققته أعمالها، مقارنة بـ $7.6 مليار قبل ثلاثة أشهر. في 30 أكتوبر، خسرت شركة إنتل 28.6%، في أسوأ جلسة تداول لها منذ عام 1974، وأغلق مؤشر S&P 500 أسبوعه الثالث على التوالي في المنطقة الحمراء. وكانت شركة مايكروسوفت، التي نمت خدماتها السحابية «أزور» بنسبة 48%، الاستثناء الواضح.
في «ريدوود هيريتيج»، نعتبر أن الأمر يتجاوز مجرد موسم أرباح صعب. بل إنه يمثل تحولاً في طبيعة هذه الشركات، وفي ما تمتلكه العائلة فعليًّا عندما تحتفظ بأسهمها. ويستعرض هذا التقرير الأدلة والمسائل المتعلقة بالحوكمة التي تنشأ عن ذلك.
يوضح الرسم البياني أدناه التغير الذي طرأ على شركة «ألفابت»، حيث يمكن ملاحظته بوضوح أكبر. تمثل الأعمدة الفاتحة الإنفاق الفصلي على مراكز البيانات والرقائق الإلكترونية والخوادم. أما الأعمدة الداكنة فتمثل التدفق النقدي الحر، أي النقد المتبقي للمساهمين بعد سداد تكاليف هذا الإنفاق. في الربع الثالث من عام 2025، استقر كلا المؤشرين عند حوالي $24 مليار لكل منهما. وبعد اثني عشر شهراً، وصل الإنفاق إلى $51.4 مليار، بينما بلغ التدفق النقدي الحر سالب $9.1 مليار، وهو الربع الثاني على التوالي الذي يسجل فيه رقماً سالباً. كما علقت شركة Alphabet عمليات إعادة شراء أسهمها.
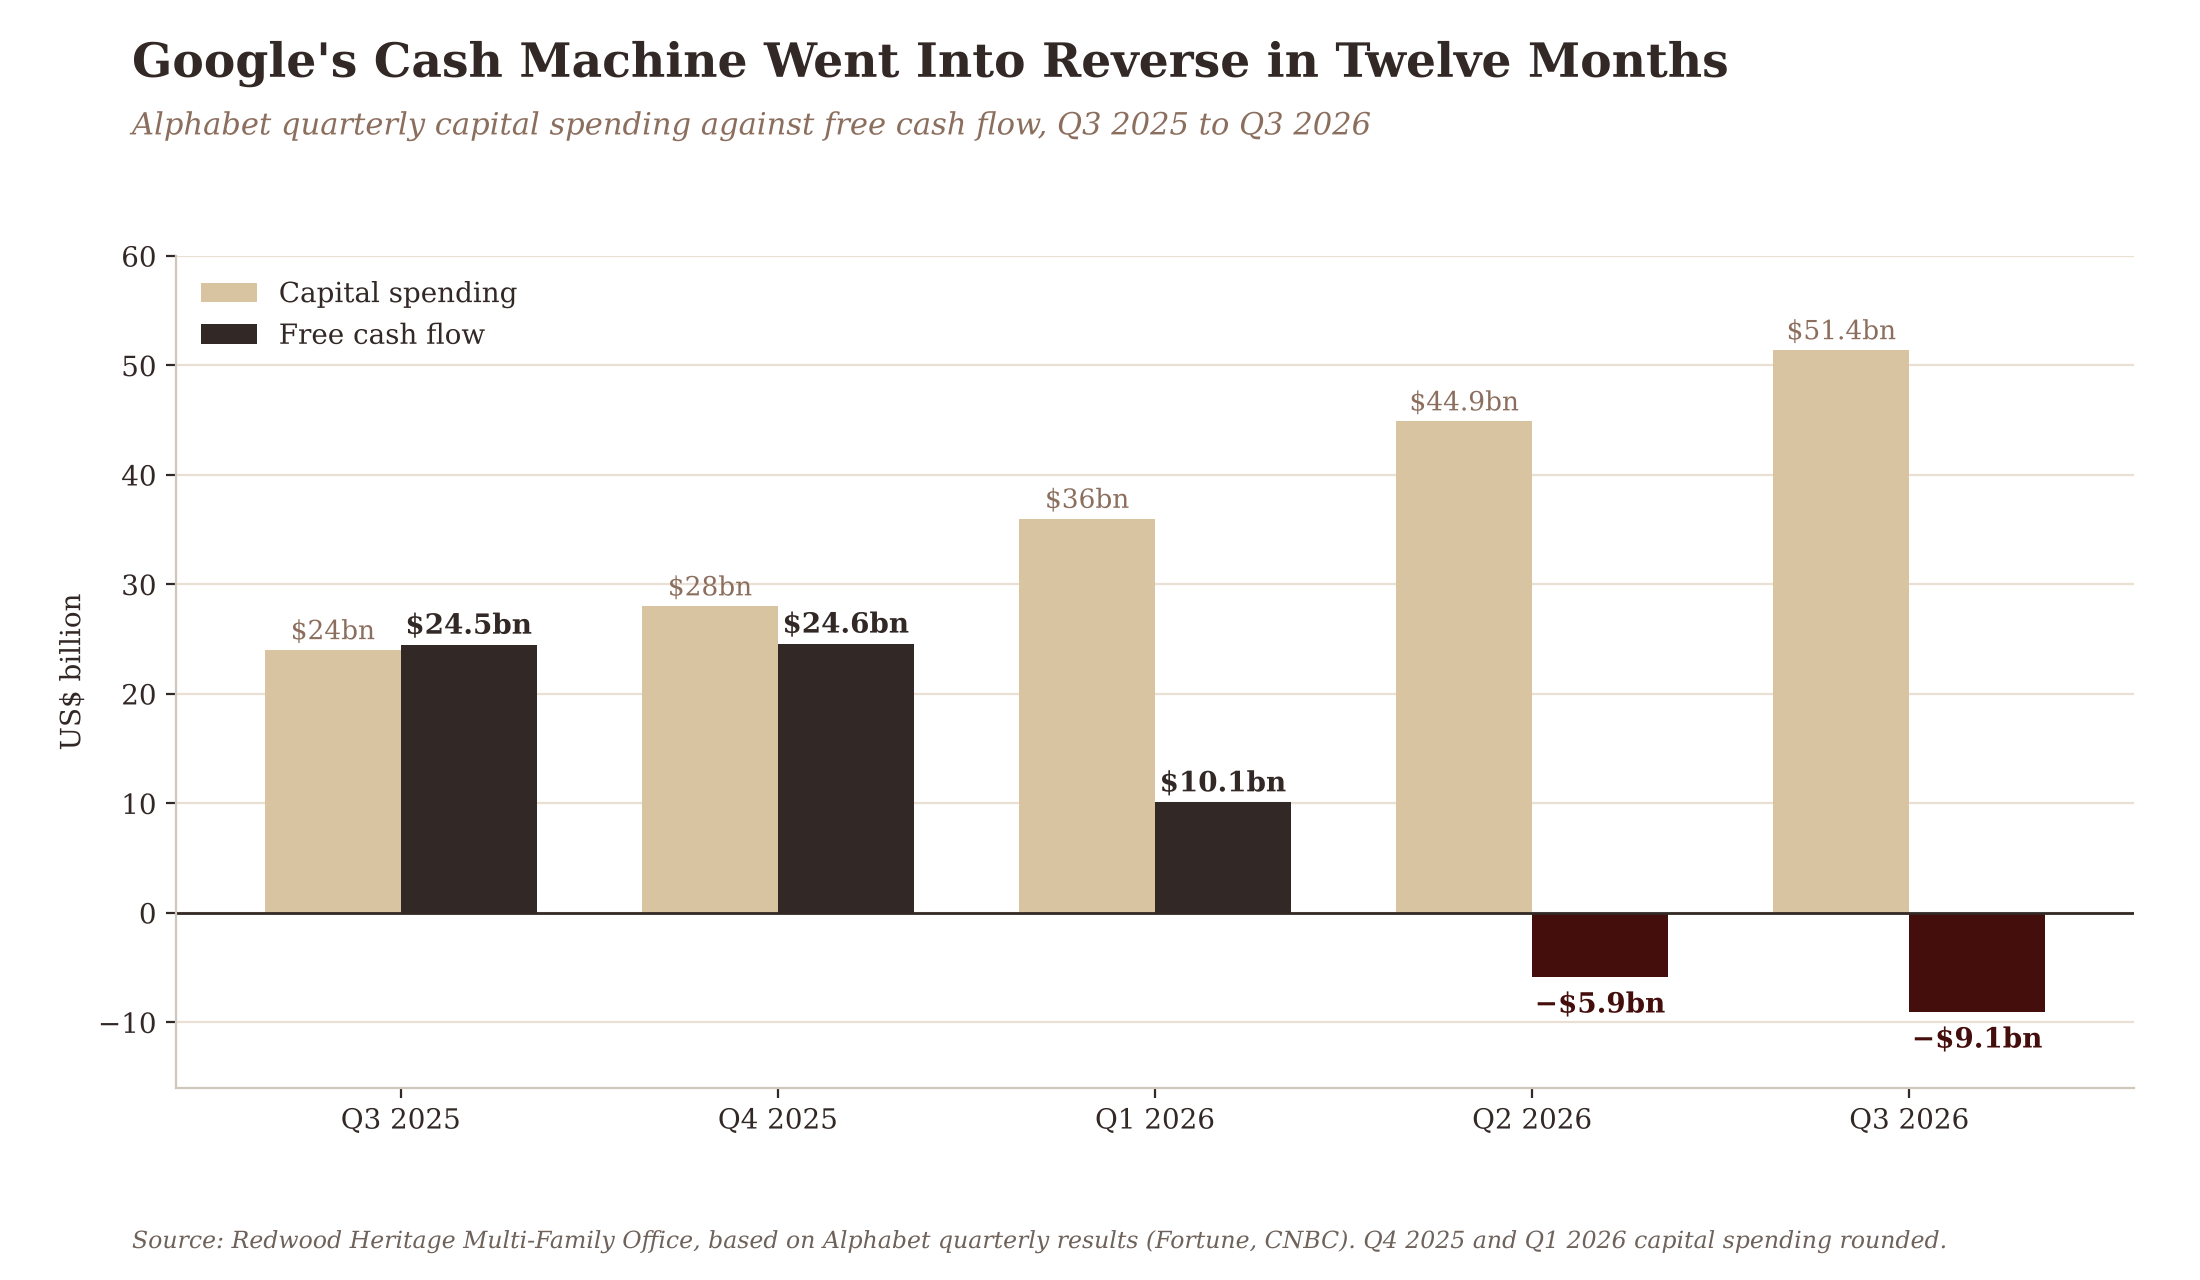
لا شيء من هذا يشير إلى شركة في حالة تراجع. فقد ارتفعت إيرادات «ألفابت» بنسبة 25% خلال هذا الربع، بينما تضاعفت إيرادات «جوجل كلاود» بأكثر من الضعف لتصل إلى $30.7 مليار. تباطأ النمو في قطاع البحث، الذي يمول معظم أنشطة المجموعة، إلى 12%، بعد أن كان 19% في الربع الأول و17% في الربع الثاني. ومع ذلك، فإن الرقم الحاسم بالنسبة للمالك هو التدفق النقدي الحر، لأنه الجزء من نجاح الشركة الذي يمكن فعليًا توزيعه كأرباح، أو إعادته من خلال إعادة شراء الأسهم، أو الاحتفاظ به كقوة مالية. وبناءً على هذا المقياس، فقد انعكس اتجاه المسار.
يتم حالياً إرسال فاتورة الذكاء الاصطناعي الخاصة بشركات التكنولوجيا الكبرى إلى مساهميها.
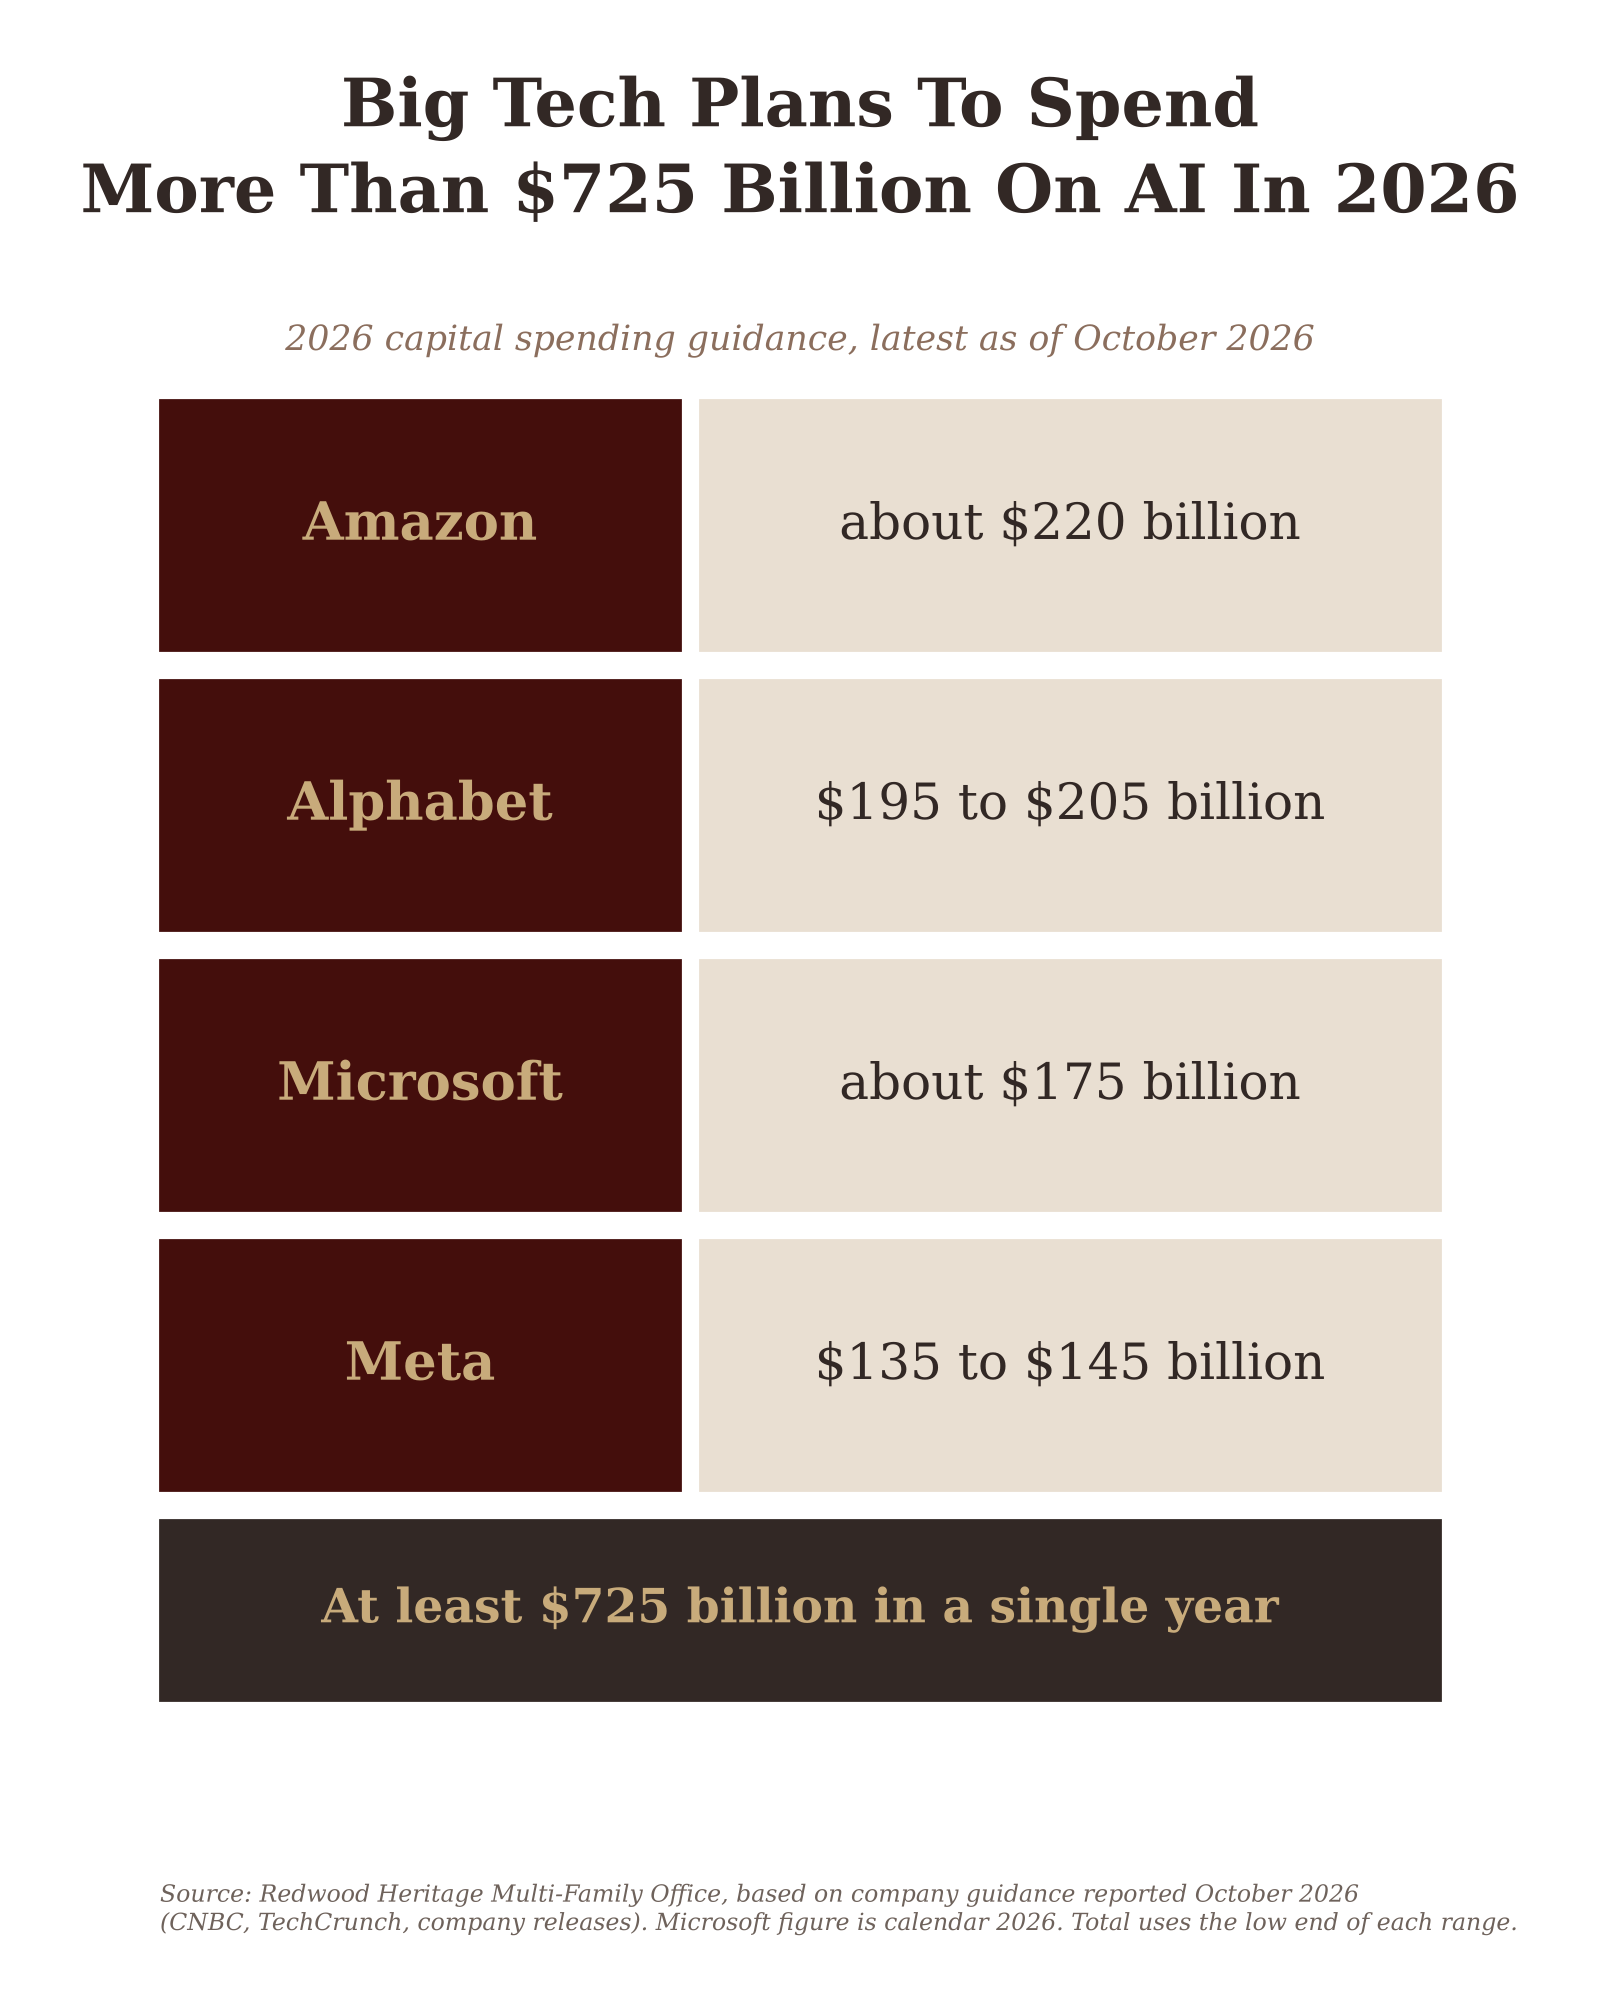
ما لا يقل عن $725 مليار خلال اثني عشر شهراً
تعد «ألفابت» واحدة من أربع شركات. توضح البطاقة أدناه التوجيهات الخاصة بكل شركة فيما يتعلق بالإنفاق الرأسمالي في عام 2026. وتتوقع «أمازون» إنفاقًا يبلغ حوالي $220 مليار، وقد أعلنت أنها ستنفق أكثر في عام 2027. أما «ألفابت»، فقد أبقت على نطاقها بين $195 مليار و$205 مليار، وتتوقع زيادة كبيرة في العام المقبل. تشير مايكروسوفت إلى حوالي $175 مليار للسنة التقويمية، وقد ضيقت ميتا نطاقها إلى ما بين $135 مليار و$145 مليار، وهو ما يقارب ضعف مبلغ $72.2 مليار الذي أنفقته في عام 2025. وبأخذ الحد الأدنى من كل نطاق، يبلغ الإجمالي $725 مليار على الأقل في عام واحد.
تظهر الضغوط على السيولة بوضوح في جميع أنحاء المجموعة. في الربع الثالث، تجاوزت نفقات ميتا الرأسمالية البالغة $34.9 مليار ما أنتجته عملياتها من سيولة نقدية البالغة $32.8 مليار، مما أدى إلى تدفق نقدي حر سالب قدره $2.1 مليار مقابل تدفق نقدي إيجابي قدره $10.6 مليار في العام السابق، ولم تقم الشركة بإعادة شراء أي أسهم. أنفقت «أمازون» $75.9 مليار في هذا الربع وحده. أما في «مايكروسوفت»، فقد بلغت النفقات الرأسمالية $45.2 مليار، وهو ما يعادل تقريبًا نصف الإيرادات الفصلية البالغة $92.3 مليار.
يقوم المساهمون الآن بتمويل أعمال التوسعة
لا بد من تمويل الإنفاق بهذا الحجم، وتأتي حصة متزايدة من هذا التمويل الآن من المالكين. في يونيو، جمعت شركة ’ألفابت» $84.8 مليار من رأس المال الجديد، بما في ذلك $10 مليار من شركة «بيركشاير هاثاواي». وبالتزامن مع إعلان نتائج الربع الثالث، أعلنت شركة «ميتا» عن فئة جديدة من الأسهم التي لا تحمل حق التصويت. في يوليو، قمنا بتحليل القروض المرتبطة بهذه المشاريع في تقرير بعنوان «الدين الخفي البالغ 120 مليار دولار أمريكي وراء ازدهار الذكاء الاصطناعي»، والذي يُحتفظ بجزء كبير منه خارج الميزانيات العمومية للشركات نفسها. والتطور الجديد هو أن المساهمين يتحملون الآن جزءًا من التكلفة مباشرةً، من خلال رأس المال الجديد، وعمليات إعادة الشراء المؤجلة، والأسهم التي لا تحمل حقوق التصويت.
بالنسبة للمستثمرين على المدى الطويل، فإن هذا يغير طبيعة الصفقة الأصلية. فخلال معظم العقد الماضي، جمعت هذه الشركات بين النمو السريع واحتياجات رأس المال المتواضعة والعوائد النقدية السخية، وهو بالضبط ما جعلها جذابة للعائلات التي تسعى إلى تحقيق النمو دون التخلي عن المرونة. والآن، أصبحت اثنتان من هذه الصفات الثلاث قيد المراجعة.
تتضاعف إيرادات الخدمات السحابية في الوقت الذي تتقلص فيه السيولة النقدية التي تصل إلى مالكي شركات التكنولوجيا الكبرى.
السوق يدفع الآن مقابل النقد
يوضح الرسم البياني أدناه كيف قيمت السوق كل شركة فور الإعلان عن نتائجها. ارتفعت أسهم مايكروسوفت بنسبة 4% في التداول بعد الإغلاق بعد أن أعلنت عن نمو في خدمات «أزور» بنسبة 48% وتدفق نقدي حر بلغ $18.6 مليار. وانخفض سهم «ميتا» بنسبة 7.8% في اليوم التالي لإعلان نتائجها، وانخفض سهم «ألفابت» بنسبة 12.6%. وانخفض سهم إنتل، التي أعلنت أنها لا تتوقع تدفقًا نقديًا إيجابيًا هذا العام وتوقعت أن تتراوح إيرادات الربع الرابع بين $15 مليار و$16 مليار مقابل توقعات تقترب من $17 مليار، بنسبة 28.6%.
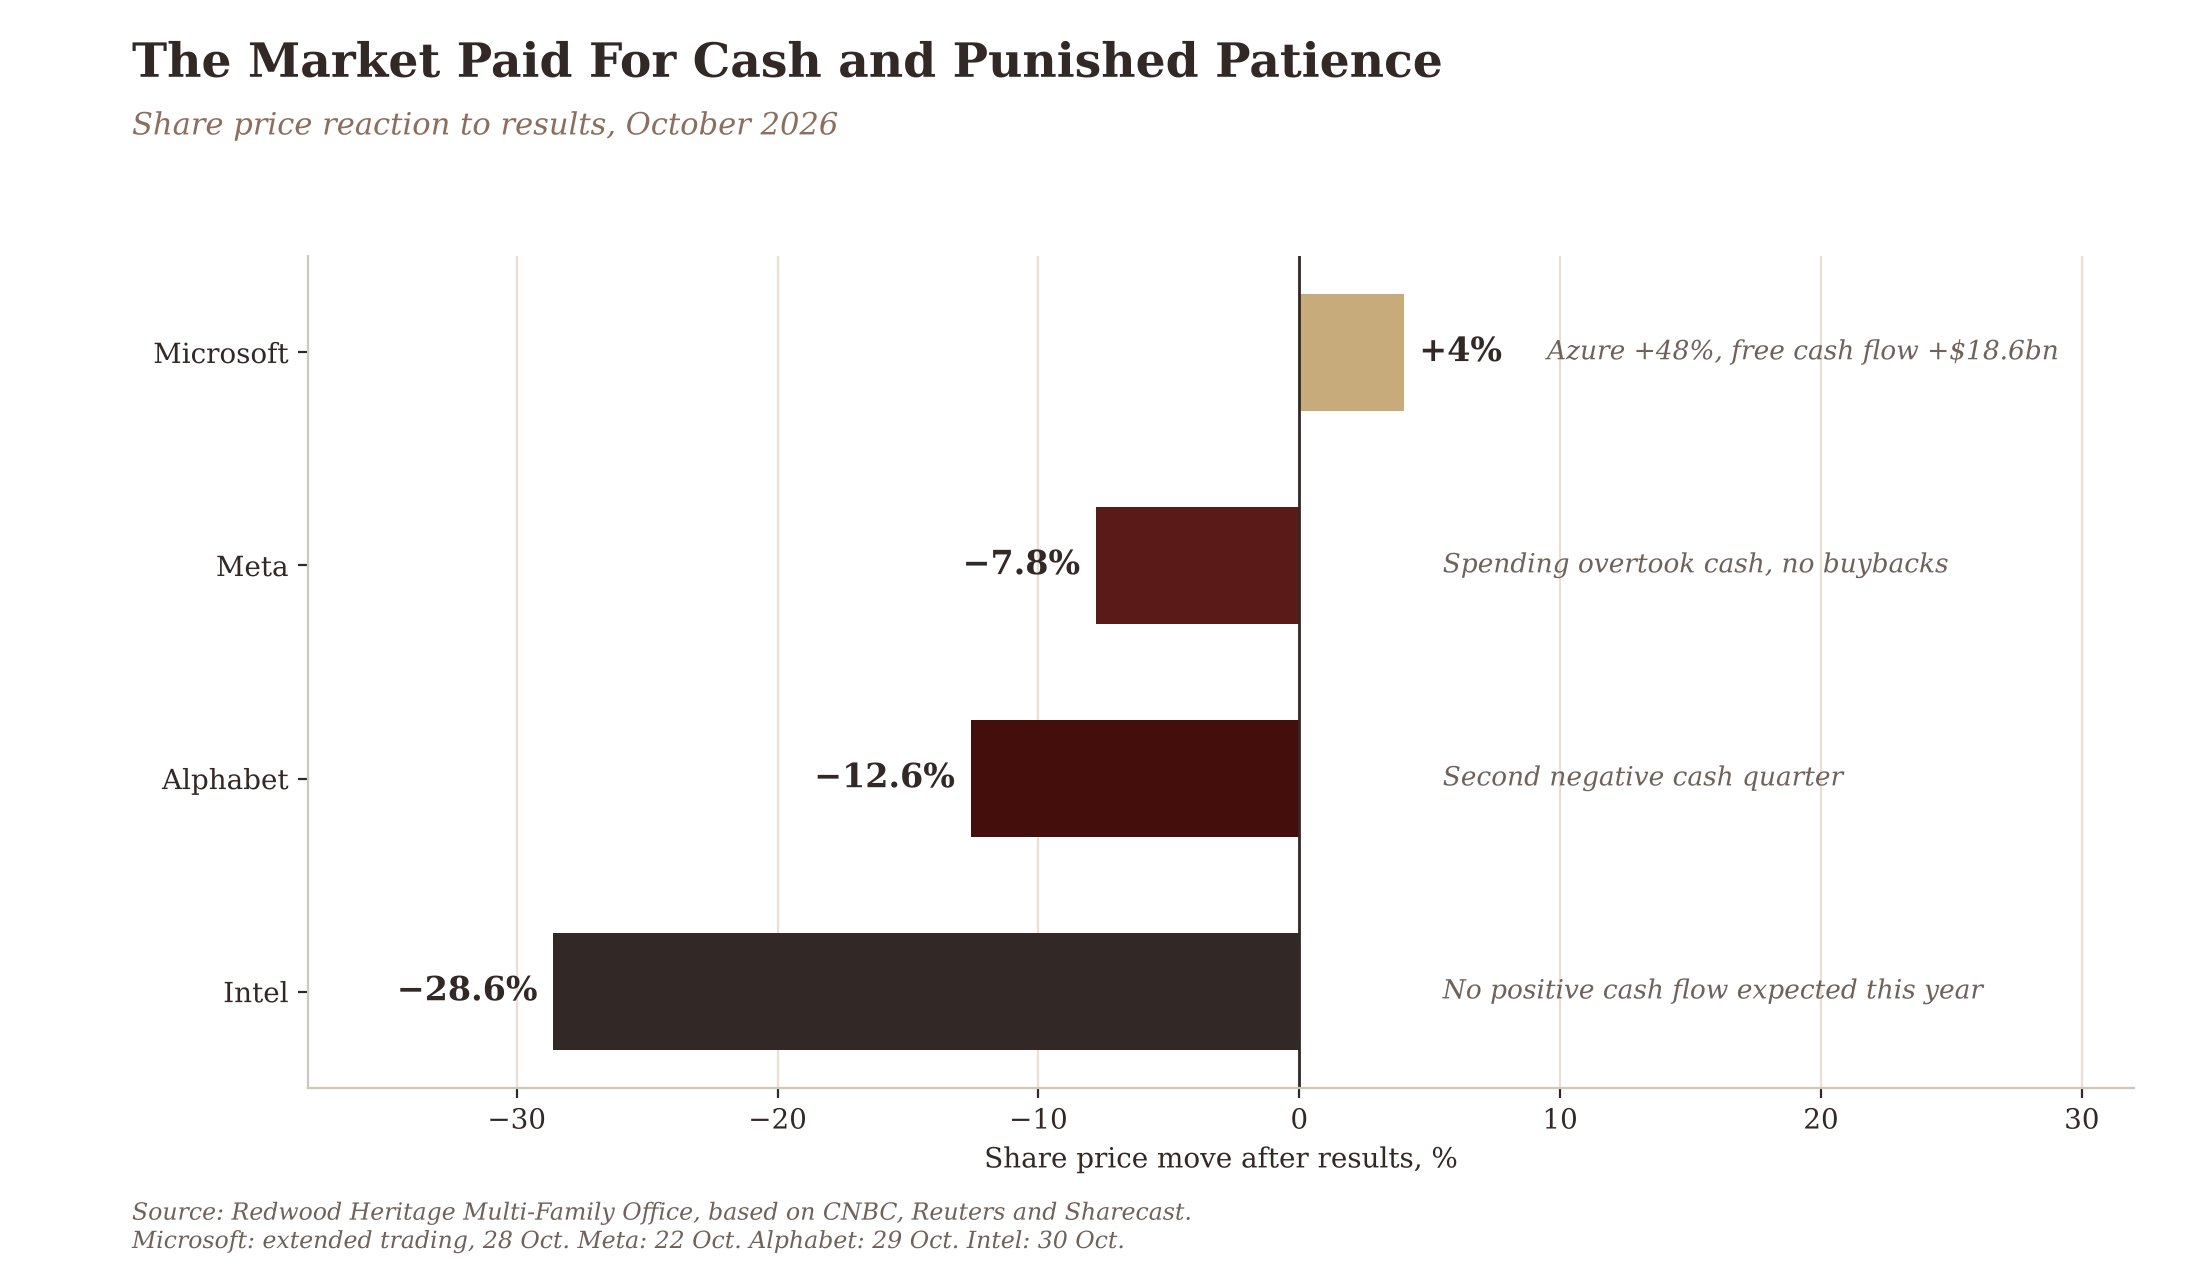
إذا قرأنا الرسم البياني من الأعلى إلى الأسفل، نلاحظ أن النمط ثابت: فكلما اقتربت الشركة من تحقيق عائدات نقدية من استثماراتها في الذكاء الاصطناعي، كانت معاملة السوق لها أفضل. وقد لا تزال العائدات قادمة. تتوقع أمازون أن ينمو قطاع الخدمات السحابية لديها، الذي سجل نمواً بنسبة 39% في الربع الثالث، بأكثر من 40% في كل من عامي 2027 و2028، وقد أشارت مايكروسوفت إلى توقعات بنمو خدمة «أزور» بنسبة تتراوح بين 49% و50% في الربع الحالي. وجهة نظرنا أضيق نطاقًا. فقد انتقلت هذه الشركات من الحاجة إلى القليل من رأس المال إلى بناء بنية تحتية مادية على نطاق هائل، ويُقيَّم برنامج البنية التحتية بناءً على التاريخ الذي يبدأ فيه تحقيق العائدات.
تتعرض العديد من الأسر لهذا الوضع دون أن تكون قد اختارته
تمتلك العديد من العائلات حصصًا في هذه الشركات من خلال صناديق المؤشرات وصناديق الأسهم العالمية، حيث تحظى أكبر الشركات تلقائيًّا بأكبر الأوزان. وقد كانت هذه طريقة منطقية للاستفادة من نمو استمر لعقد من الزمن، وأثمرت عن عوائد جيدة للمالكين الصبورين. وهذا يعني أيضًا أن محفظة الأسهم الخاصة بأي عائلة قد تتضمن الآن قرارًا واحدًا بالغ الأهمية بشأن الإنفاق على الذكاء الاصطناعي، يتخذه عدد قليل من مجالس الإدارة في الولايات المتحدة.
من دبي، حيث تضع العائلات التي نعمل معها خططًا تمتد عبر الأجيال، يتمثل نهجنا في التعامل مع هذا التعرض كقرار قائم بذاته. وعملياً، يعني ذلك تقييم هذه الاستثمارات بناءً على العائد النقدي الذي تدره على مالكيها، فضلاً عن معدل نموها، وتحديد حجم تعرض العائلة لدورة الإنفاق هذه بشكل مدروس في لجنة الاستثمار، مع رؤية واضحة لكيفية توافق ذلك مع احتياجات السيولة الخاصة بالعائلة.
إذا كانت العائلة تمتلك المؤشر، فهي تمتلك رهان شركات التكنولوجيا الكبرى على الذكاء الاصطناعي.
الخاتمة
أصدر شهر أكتوبر حكمه على أسعار الأسهم. فقدت شركة «ألفابت» 12.6% في جلسة تداول واحدة، مما أدى إلى خسارة ما يقارب $500 مليار من قيمتها السوقية، بينما تراجعت أسهم «ميتا» بنسبة 7.8%، وانهارت أسهم «إنتل» بنسبة 28.6%، في أسوأ يوم لها منذ عام 1974. أما «مايكروسوفت»، الشركة الوحيدة التي تمكنت من إظهار عائدات نقدية من إنفاقها على الذكاء الاصطناعي، فقد ارتفعت أسهمها بنسبة 4%. تنفق شركات التكنولوجيا الكبرى الآن بوتيرة أسرع من وتيرة إنتاج أعمالها للنقد، ويقوم مساهموها بتمويل هذه الفجوة من خلال إصدار أسهم جديدة وتعليق عمليات إعادة شراء الأسهم، وسيستمر السوق في خفض تقييم هذه الشركات حتى يبدأ هذا الإنفاق في تحقيق عوائد.
بالنسبة للعائلة، فإن الرد الصحيح هو طرح سؤالين بسيطين في الاجتماع القادم للجنة الاستثمار. ما هي نسبة محفظتنا الاستثمارية التي تعتمد على نجاح حفنة من الشركات في تطبيق الذكاء الاصطناعي بشكل صحيح؟ وإلى متى نحن مستعدون لتمويلها قبل أن تبدأ في تحقيق عوائد لنا؟
الإنفاق يبني المستقبل. أما النقد فيدر دخلاً للأسرة التي تمتلكه.
تصدر The Redwood Family Office Brief عن Redwood Heritage Multi-Family Office. اقرأوها بتأنٍّ، وشاركوها مع شخص واحد مسؤول عن رأس مال عائلي جاد، واشتركوا فيها.

