


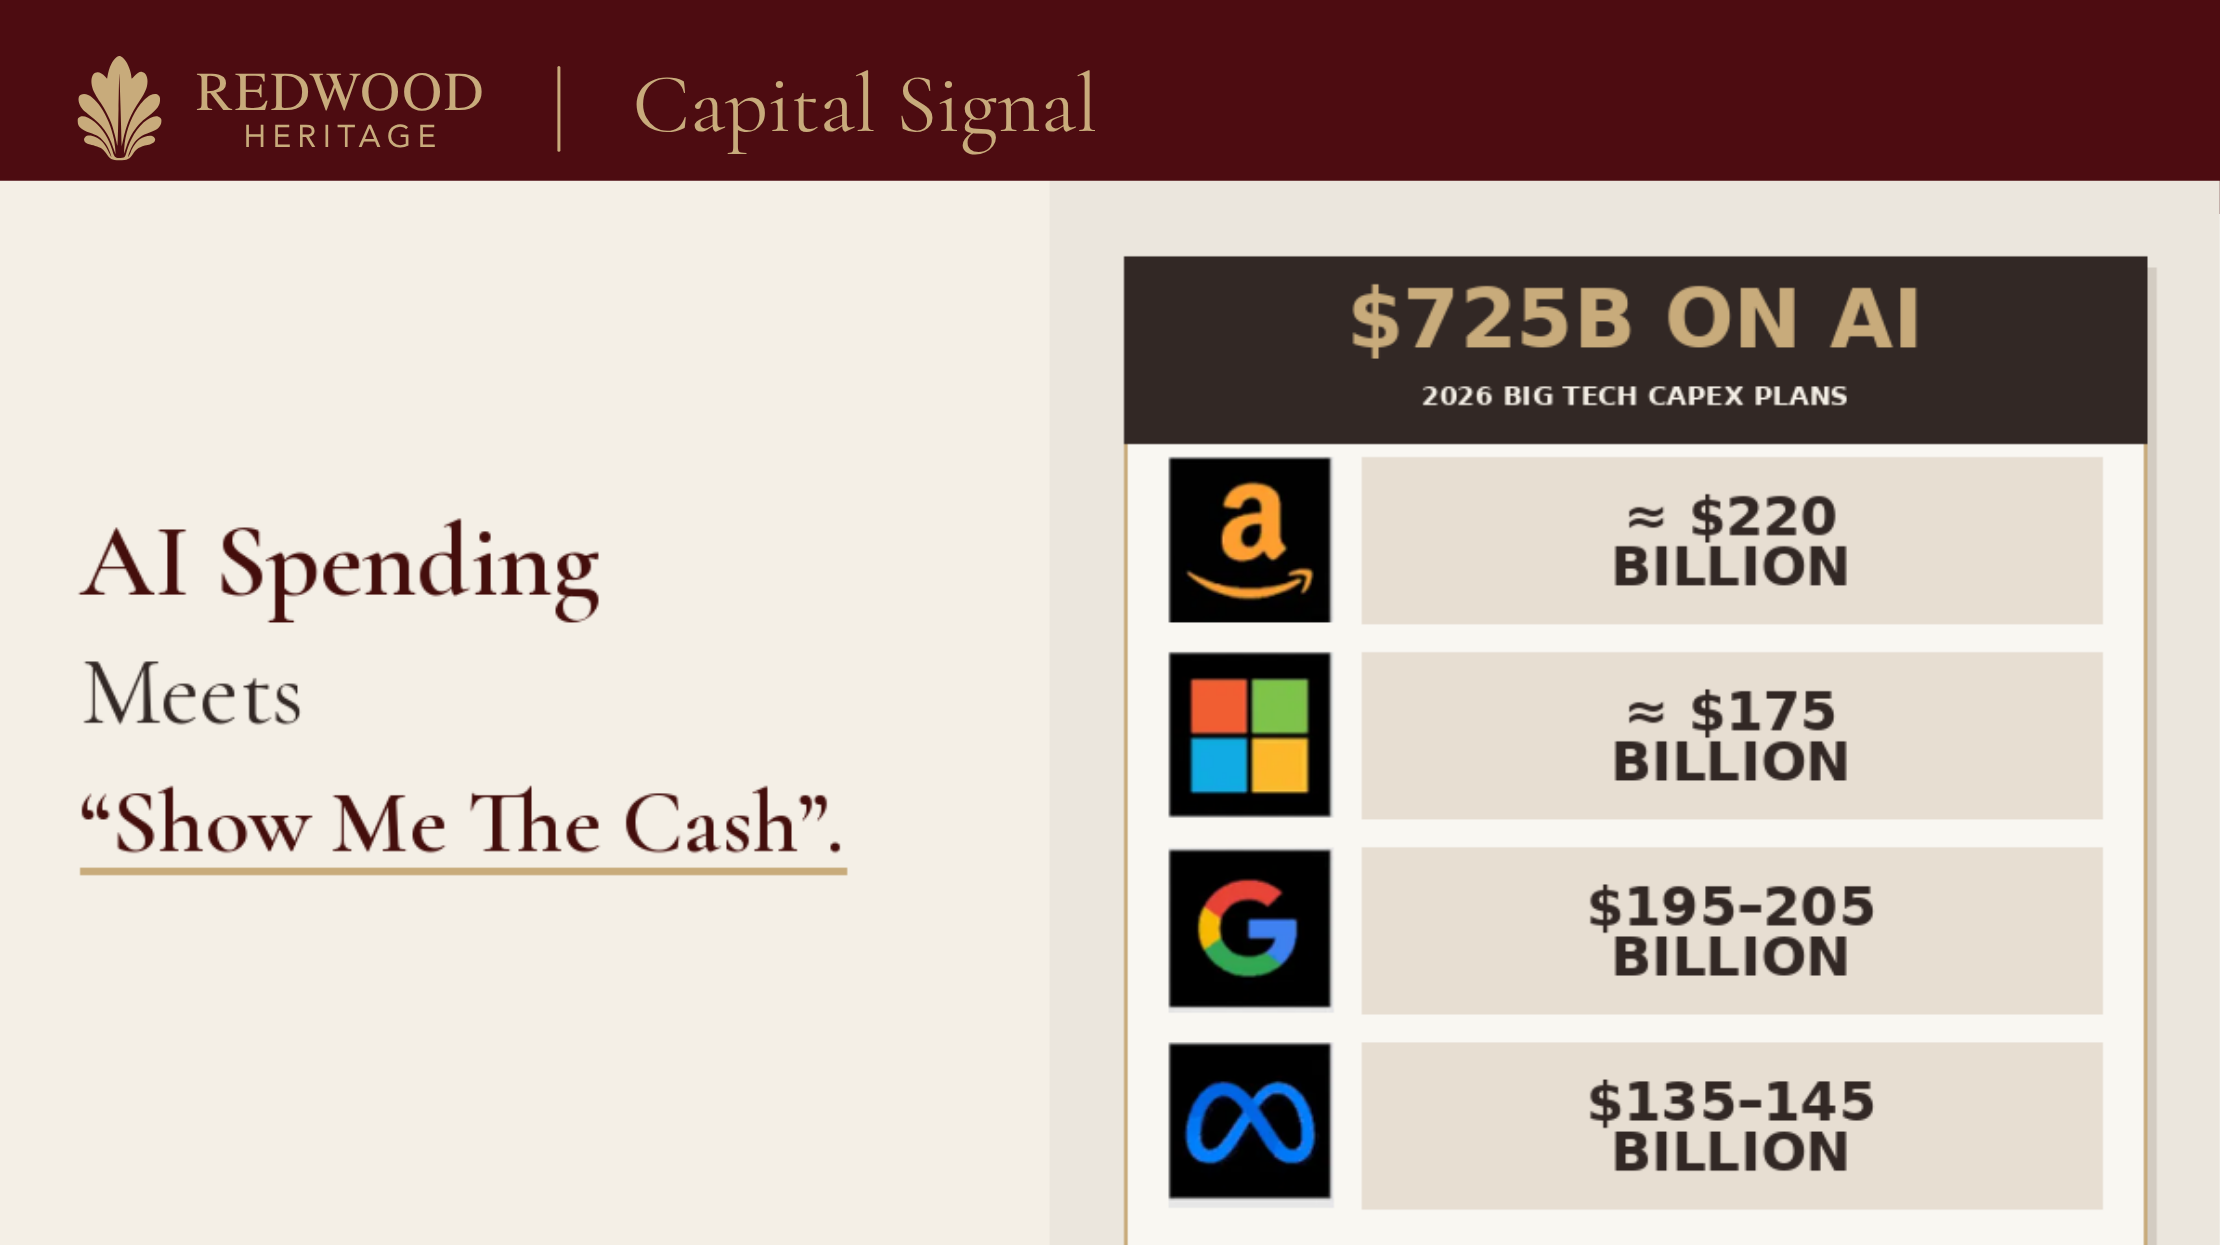
Durante dos años, el mercado premió a las mayores empresas tecnológicas por lo mucho que estaban dispuestas a invertir en inteligencia artificial. En la última semana de octubre, empezó a exigir resultados, y los accionistas fueron los primeros en notarlo.
Alphabet, Amazon, Microsoft y Meta han previsto un gasto de capital conjunto de al menos $725 mil millones este año, y tienen previsto aumentar esa cifra para 2027. Las acciones de Alphabet cayeron un 12,61 TP3T el 29 de octubre, su mayor caída en un solo día desde que la empresa salió a bolsa en 2004, lo que supuso una pérdida de aproximadamente $500 mil millones de valor de mercado. Meta había caído un 7,81 TP3T una semana antes. En los últimos doce meses, Amazon ha gastado $42,4 mil millones más de lo que generó su negocio, frente a los $7,6 mil millones de tres meses antes. El 30 de octubre, Intel perdió 28,61 TP3T, su peor jornada desde 1974, y el S&P 500 cerró su tercera semana consecutiva de pérdidas. Microsoft, cuya nube Azure creció 481 TP3T, fue la clara excepción.
En Redwood Heritage interpretamos esto como algo más que una temporada de resultados complicada. Supone un cambio en la naturaleza de estas empresas y en lo que realmente posee una familia cuando es accionista de ellas. En este informe se exponen los datos y las cuestiones de gobernanza que se derivan de ello.
El gráfico siguiente muestra la evolución en Alphabet, donde resulta más fácil apreciarla. Las barras claras representan el gasto trimestral en centros de datos, chips y servidores. Las barras oscuras representan el flujo de caja libre, es decir, el efectivo que queda para los accionistas una vez que se ha pagado ese gasto. En el tercer trimestre de 2025, ambas cifras se situaban en torno a los $24 mil millones cada una. Doce meses después, el gasto había alcanzado los $51,4 mil millones y el flujo de caja libre se situaba en -$9,1 mil millones, el segundo trimestre consecutivo en negativo. Alphabet también ha suspendido la recompra de acciones.
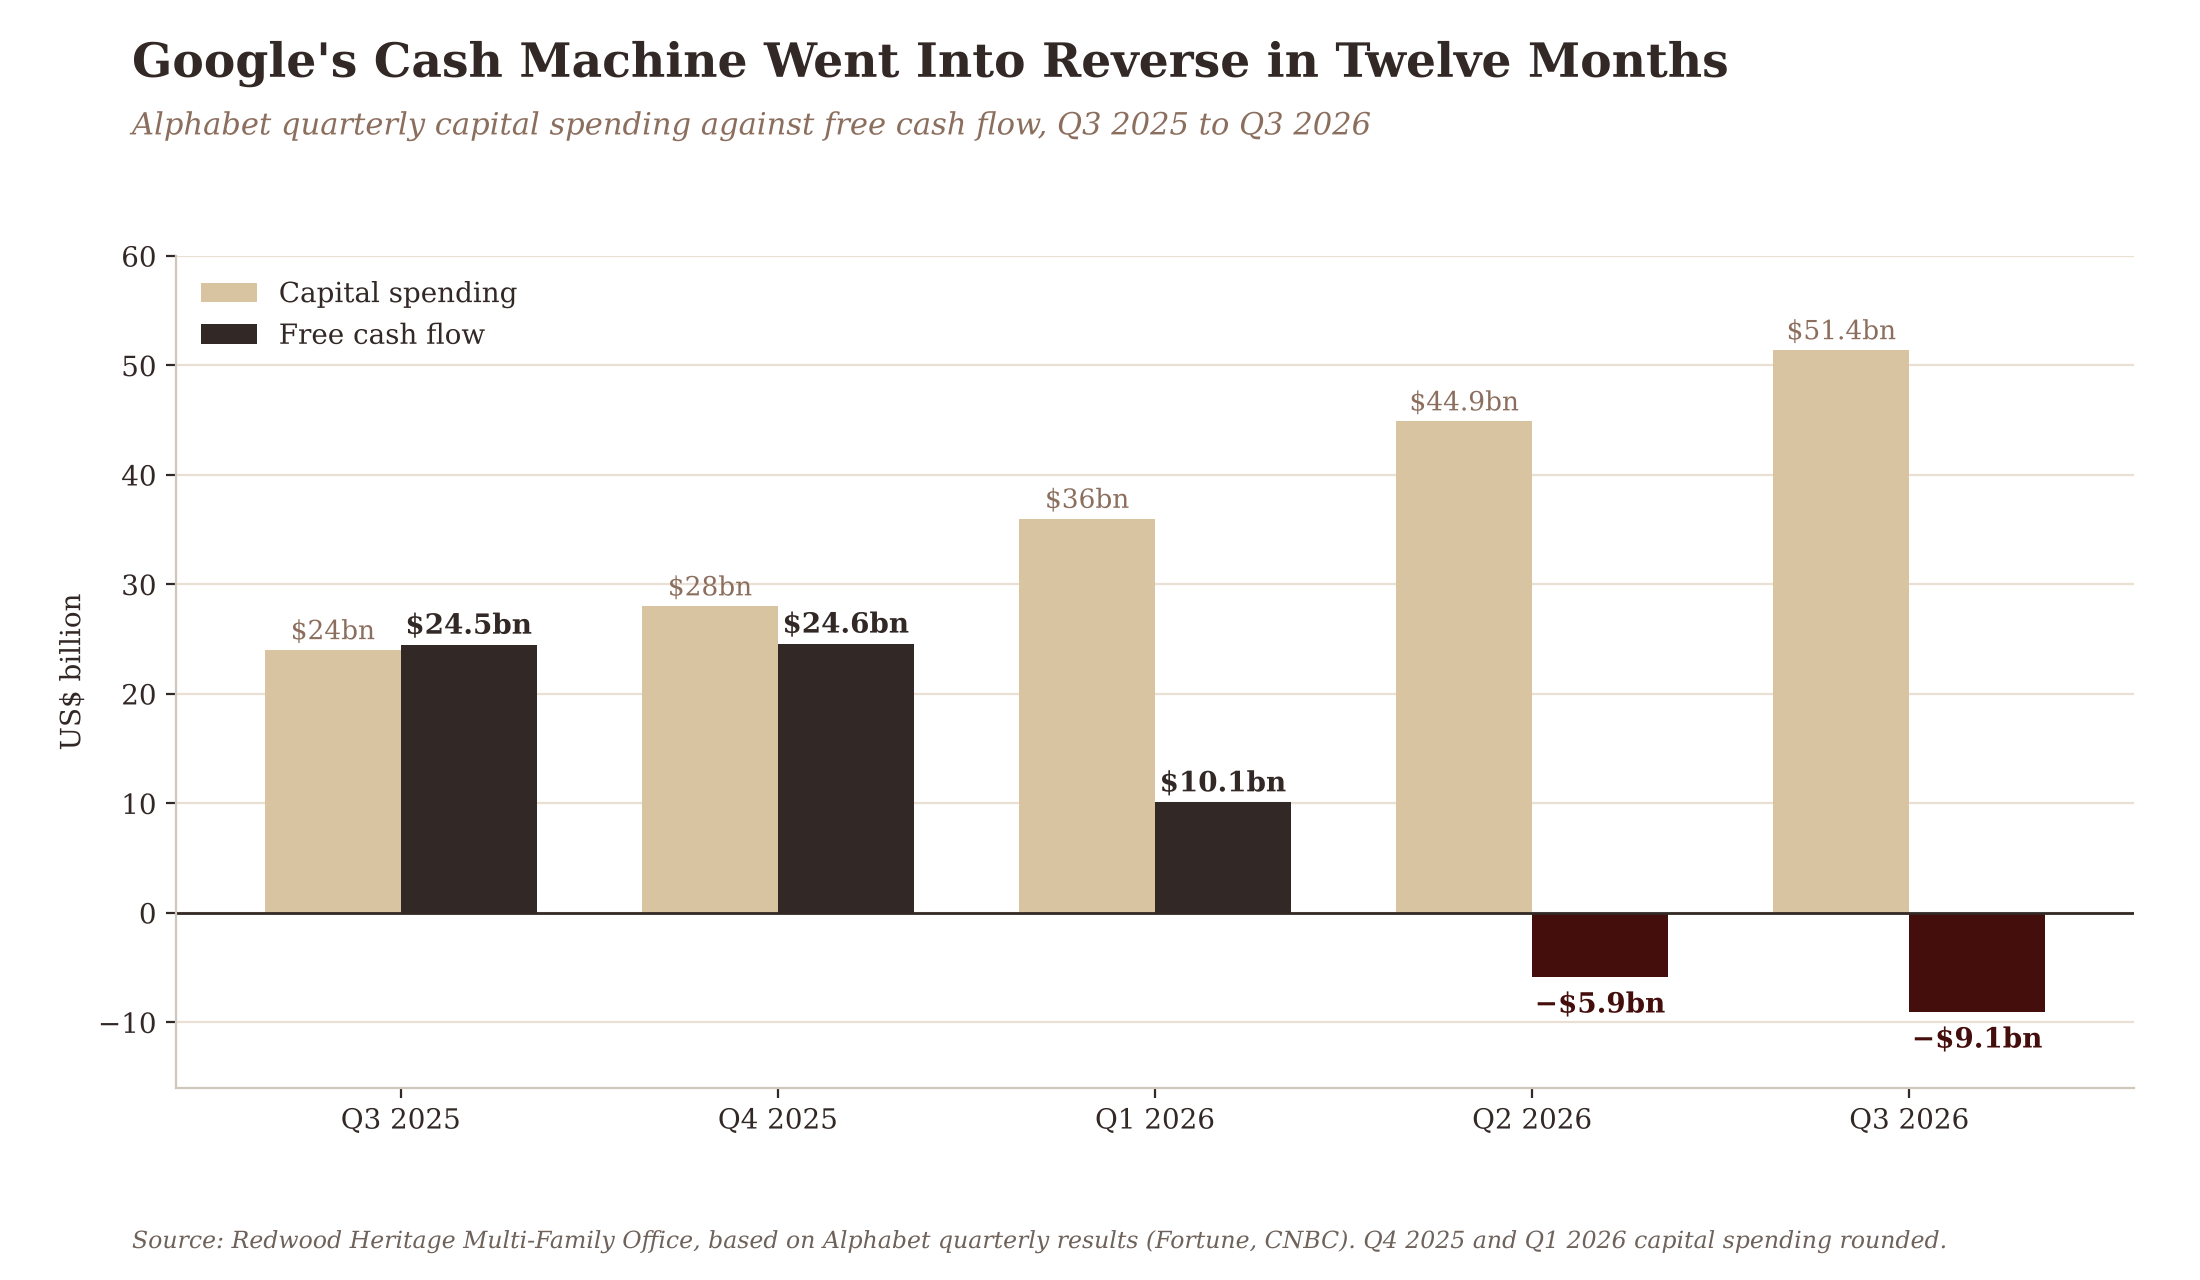
Nada de esto apunta a un negocio en declive. Los ingresos de Alphabet aumentaron un 25% en el trimestre y los de Google Cloud se duplicaron con creces hasta alcanzar los $30,7 mil millones. El crecimiento en el área de búsquedas, que financia la mayor parte del grupo, se ralentizó hasta el 12%, desde el 19% del primer trimestre y el 17% del segundo. Sin embargo, para un accionista, la cifra decisiva es el flujo de caja libre, ya que es la parte del éxito empresarial que realmente puede repartirse en forma de dividendo, devolverse mediante una recompra de acciones o conservarse como solidez financiera. Según ese indicador, la tendencia se ha invertido.
La factura de la IA de las grandes empresas tecnológicas se está enviando ahora a sus accionistas.
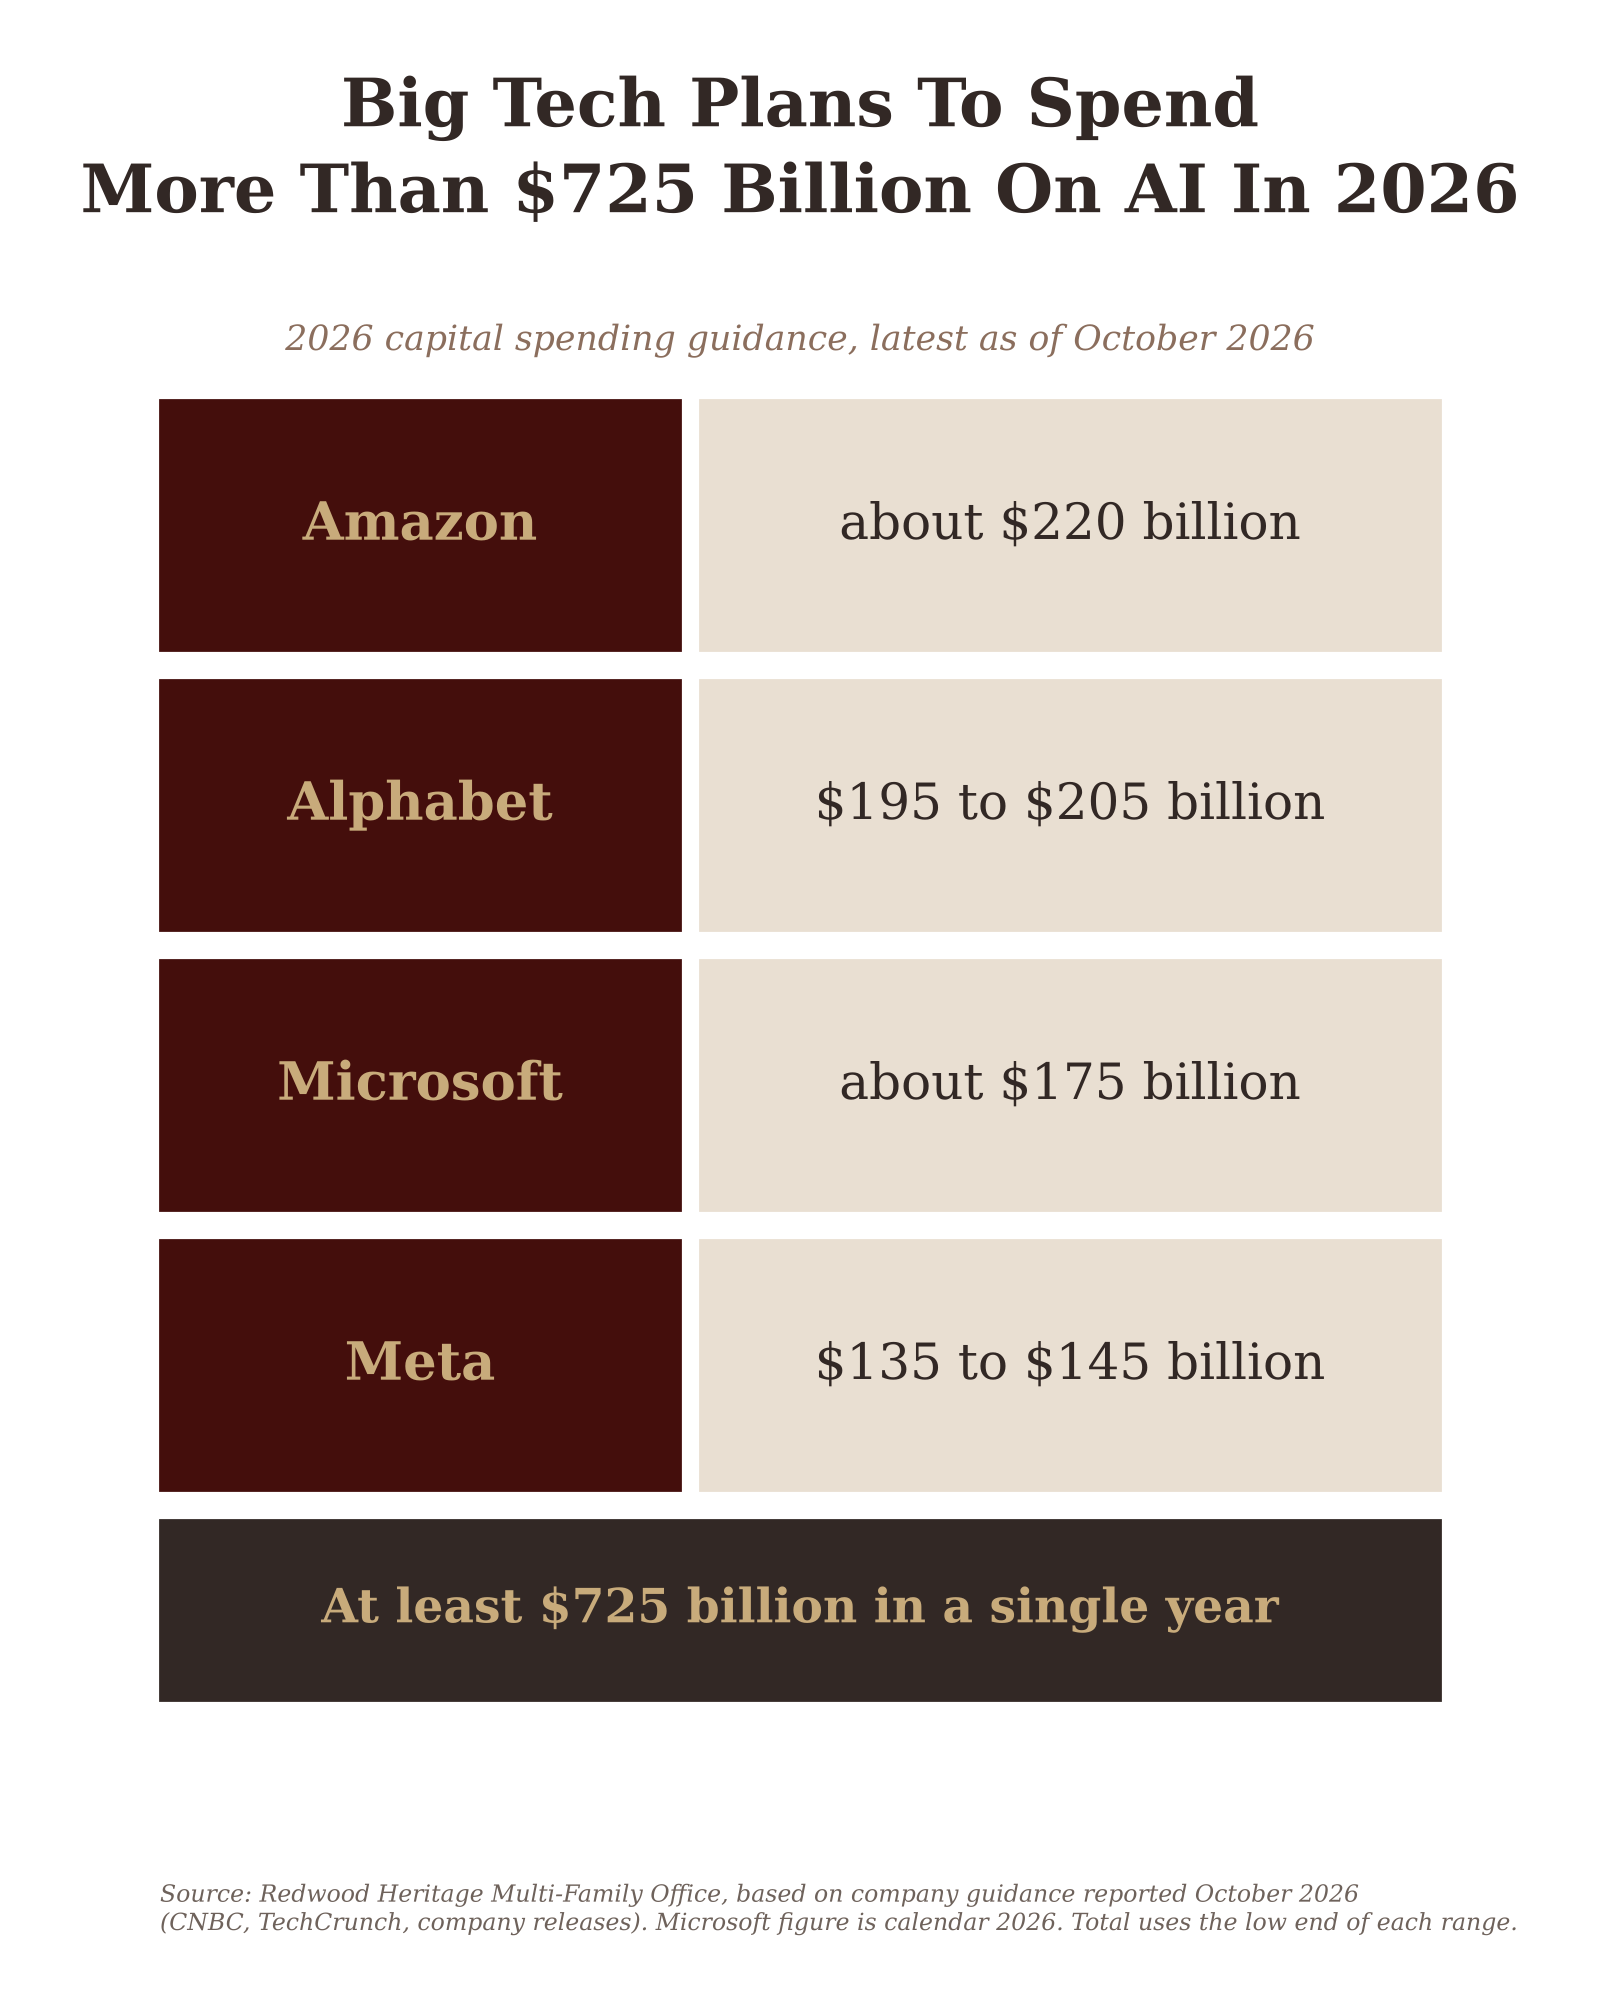
Al menos $725 mil millones en doce meses
Alphabet es una de las cuatro. La siguiente tabla recoge las previsiones de cada empresa en cuanto a inversión de capital para 2026. Amazon prevé unos $220 mil millones y ha anunciado que aumentará su inversión en 2027. Alphabet ha mantenido su rango entre $195 mil millones y $205 mil millones y prevé un aumento significativo el año que viene. Microsoft apunta a unos $175 mil millones para el año natural, y Meta ha reducido su rango a entre $135 mil millones y $145 mil millones, casi el doble de los $72,2 mil millones que gastó en 2025. Si tomamos el límite inferior de cada rango, el total asciende al menos a $725 mil millones en un solo año.
La presión sobre la liquidez es evidente en todo el grupo. En el tercer trimestre, el gasto de capital de Meta, que ascendió a $34,9 mil millones, superó los $32,8 mil millones de efectivo generados por sus operaciones, lo que dejó un flujo de caja libre de -$2,1 mil millones, frente a los +$10,6 mil millones del año anterior, y no recompró acciones. Amazon gastó $75,9 mil millones solo en ese trimestre. En Microsoft, el gasto de capital de $45,2 mil millones equivalía aproximadamente a la mitad de los ingresos trimestrales de $92,3 mil millones.
Ahora son los accionistas quienes financian la ampliación
Un gasto de esta magnitud tiene que financiarse, y una parte cada vez mayor de la financiación procede ahora de los propietarios. En junio, Alphabet recaudó $84.8 mil millones en capital nuevo, incluidos $10 mil millones procedentes de Berkshire Hathaway. Junto con sus resultados del tercer trimestre, Meta anunció una nueva clase de acciones sin derecho a voto. En julio analizamos el endeudamiento que rodea a estos proyectos en el artículo ’La deuda oculta de 120 000 millones de dólares detrás del auge de la IA», gran parte de la cual se mantiene al margen de los propios balances de las empresas. La novedad es que ahora los accionistas están asumiendo parte del coste directamente, a través de capital fresco, la suspensión de las recompras de acciones y acciones sin derecho a voto.
Para los propietarios a largo plazo, esto altera las condiciones originales del acuerdo. Durante gran parte de la última década, estas empresas combinaron un rápido crecimiento con unas necesidades de capital modestas y generosos rendimientos en efectivo, que es precisamente lo que las hacía atractivas para las familias que buscaban crecimiento sin renunciar a la flexibilidad. Dos de esas tres cualidades están ahora en entredicho.
Los ingresos por servicios en la nube se están duplicando, mientras que el dinero que llega a los propietarios de las grandes empresas tecnológicas se reduce.
El mercado ahora paga por el efectivo
El gráfico siguiente muestra cómo valoró el mercado a cada empresa una vez conocidos sus resultados. Microsoft subió un 4% en la sesión de negociación prolongada tras anunciar un crecimiento de Azure del 48% y un flujo de caja libre de $18,6 mil millones. Meta cayó un 7,81 TP3T al día siguiente de publicar sus resultados, y Alphabet un 12,61 TP3T. Intel, que afirmó que no espera un flujo de caja positivo este año y pronosticó unos ingresos para el cuarto trimestre de entre $15 mil millones y $16 mil millones, frente a las expectativas cercanas a los $17 mil millones, cayó un 28,6%.
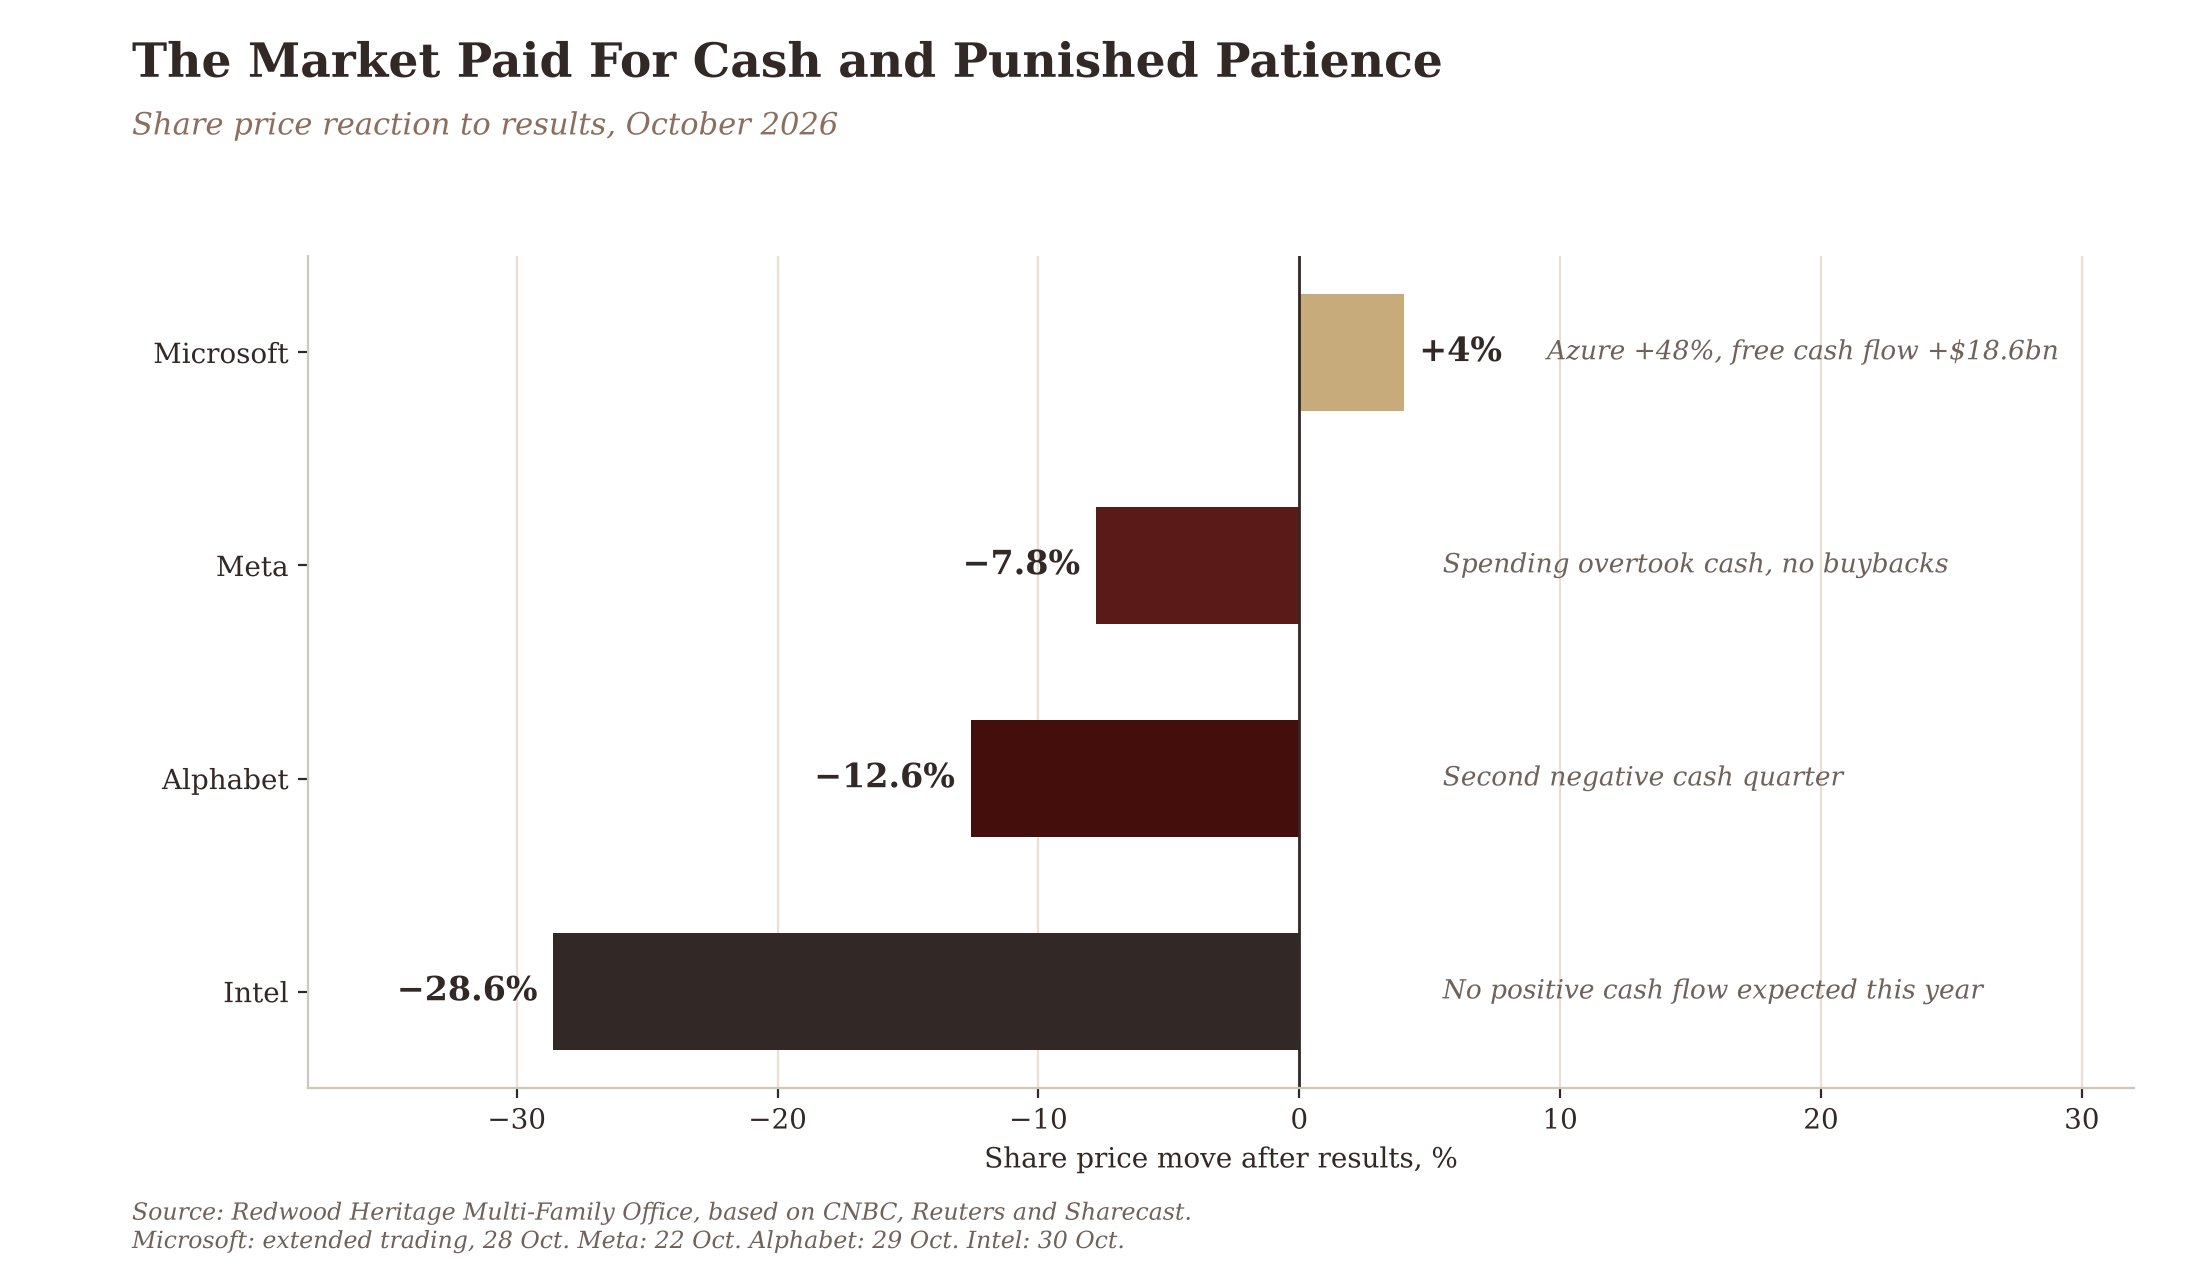
Si leemos el gráfico de arriba abajo, la tendencia es constante: cuanto más cerca estaba una empresa de generar liquidez a partir de su inversión en IA, mejor la valoraba el mercado. Es posible que los beneficios aún estén por llegar. Amazon espera que su negocio en la nube, que creció un 39% en el tercer trimestre, aumente más de un 40% tanto en 2027 como en 2028, y Microsoft ha previsto un crecimiento de Azure de entre un 49% y un 50% en el trimestre actual. Nuestro argumento es más específico. Estas empresas han pasado de necesitar poco capital a construir infraestructura física a una escala enorme, y un programa de infraestructura se evalúa en función de la fecha en que empieza a dar frutos.
Muchas familias se ven expuestas a esta situación sin haberlo elegido
Muchas familias son propietarias de estas empresas a través de fondos indexados y carteras de renta variable global, en las que las empresas más grandes tienen automáticamente mayor peso. Esta ha sido una forma racional de aprovechar una década de crecimiento y ha recompensado a los propietarios pacientes. También significa que la cartera de acciones de una familia puede contener ahora una decisión muy importante sobre el gasto en IA, tomada por un pequeño número de consejos de administración en Estados Unidos.
Desde Dubái, donde las familias con las que trabajamos planifican a lo largo de varias generaciones, nuestro enfoque consiste en considerar esa exposición como una decisión en sí misma. En la práctica, esto significa evaluar estas inversiones tanto por el efectivo que reportan a sus propietarios como por su crecimiento, y fijar deliberadamente en el comité de inversiones el volumen de la exposición de la familia a este ciclo de gasto, con una visión clara de cómo encaja con las propias necesidades de liquidez de la familia.
Si la familia es propietaria del índice, es propietaria de la apuesta por la IA de las grandes tecnológicas.
Conclusión
Octubre dejó claro el veredicto en las cotizaciones bursátiles. Alphabet perdió un 12,61 TP3T en una sola sesión y, con ello, aproximadamente 1 TP4T500 mil millones de valor; Meta cayó un 7,81 TP3T, e Intel se desplomó un 28,61 TP3T, su peor jornada desde 1974. Microsoft, la única empresa que pudo demostrar que recuperaba el efectivo invertido en inteligencia artificial, subió un 4%. Las grandes tecnológicas están gastando ahora más rápido de lo que sus negocios generan efectivo; sus accionistas están financiando ese déficit mediante nuevas emisiones de acciones y la suspensión de los programas de recompra, y el mercado seguirá rebajando el valor de estas empresas hasta que el gasto empiece a dar sus frutos.
Para una familia, la respuesta adecuada consiste en plantear dos preguntas sencillas en la próxima reunión del comité de inversiones: ¿Qué porcentaje de nuestra cartera depende de que un puñado de empresas acierten con la inteligencia artificial? ¿Y cuánto tiempo estamos dispuestos a financiarlas antes de que empiecen a generarnos beneficios?
El gasto construye el futuro. El dinero en efectivo beneficia a la familia a la que pertenece.
El «Redwood Family Office Brief» es una publicación de Redwood Heritage Multi-Family Office. Léalo con atención, compártalo con una persona responsable de un patrimonio familiar relevante y suscríbase.

