


Pendant deux ans, le marché a récompensé les plus grandes entreprises technologiques en fonction de leurs dépenses en matière d'intelligence artificielle. Au cours de la dernière semaine d'octobre, il a commencé à exiger des résultats concrets, et ce sont les actionnaires qui en ont été les premiers à en faire les frais.
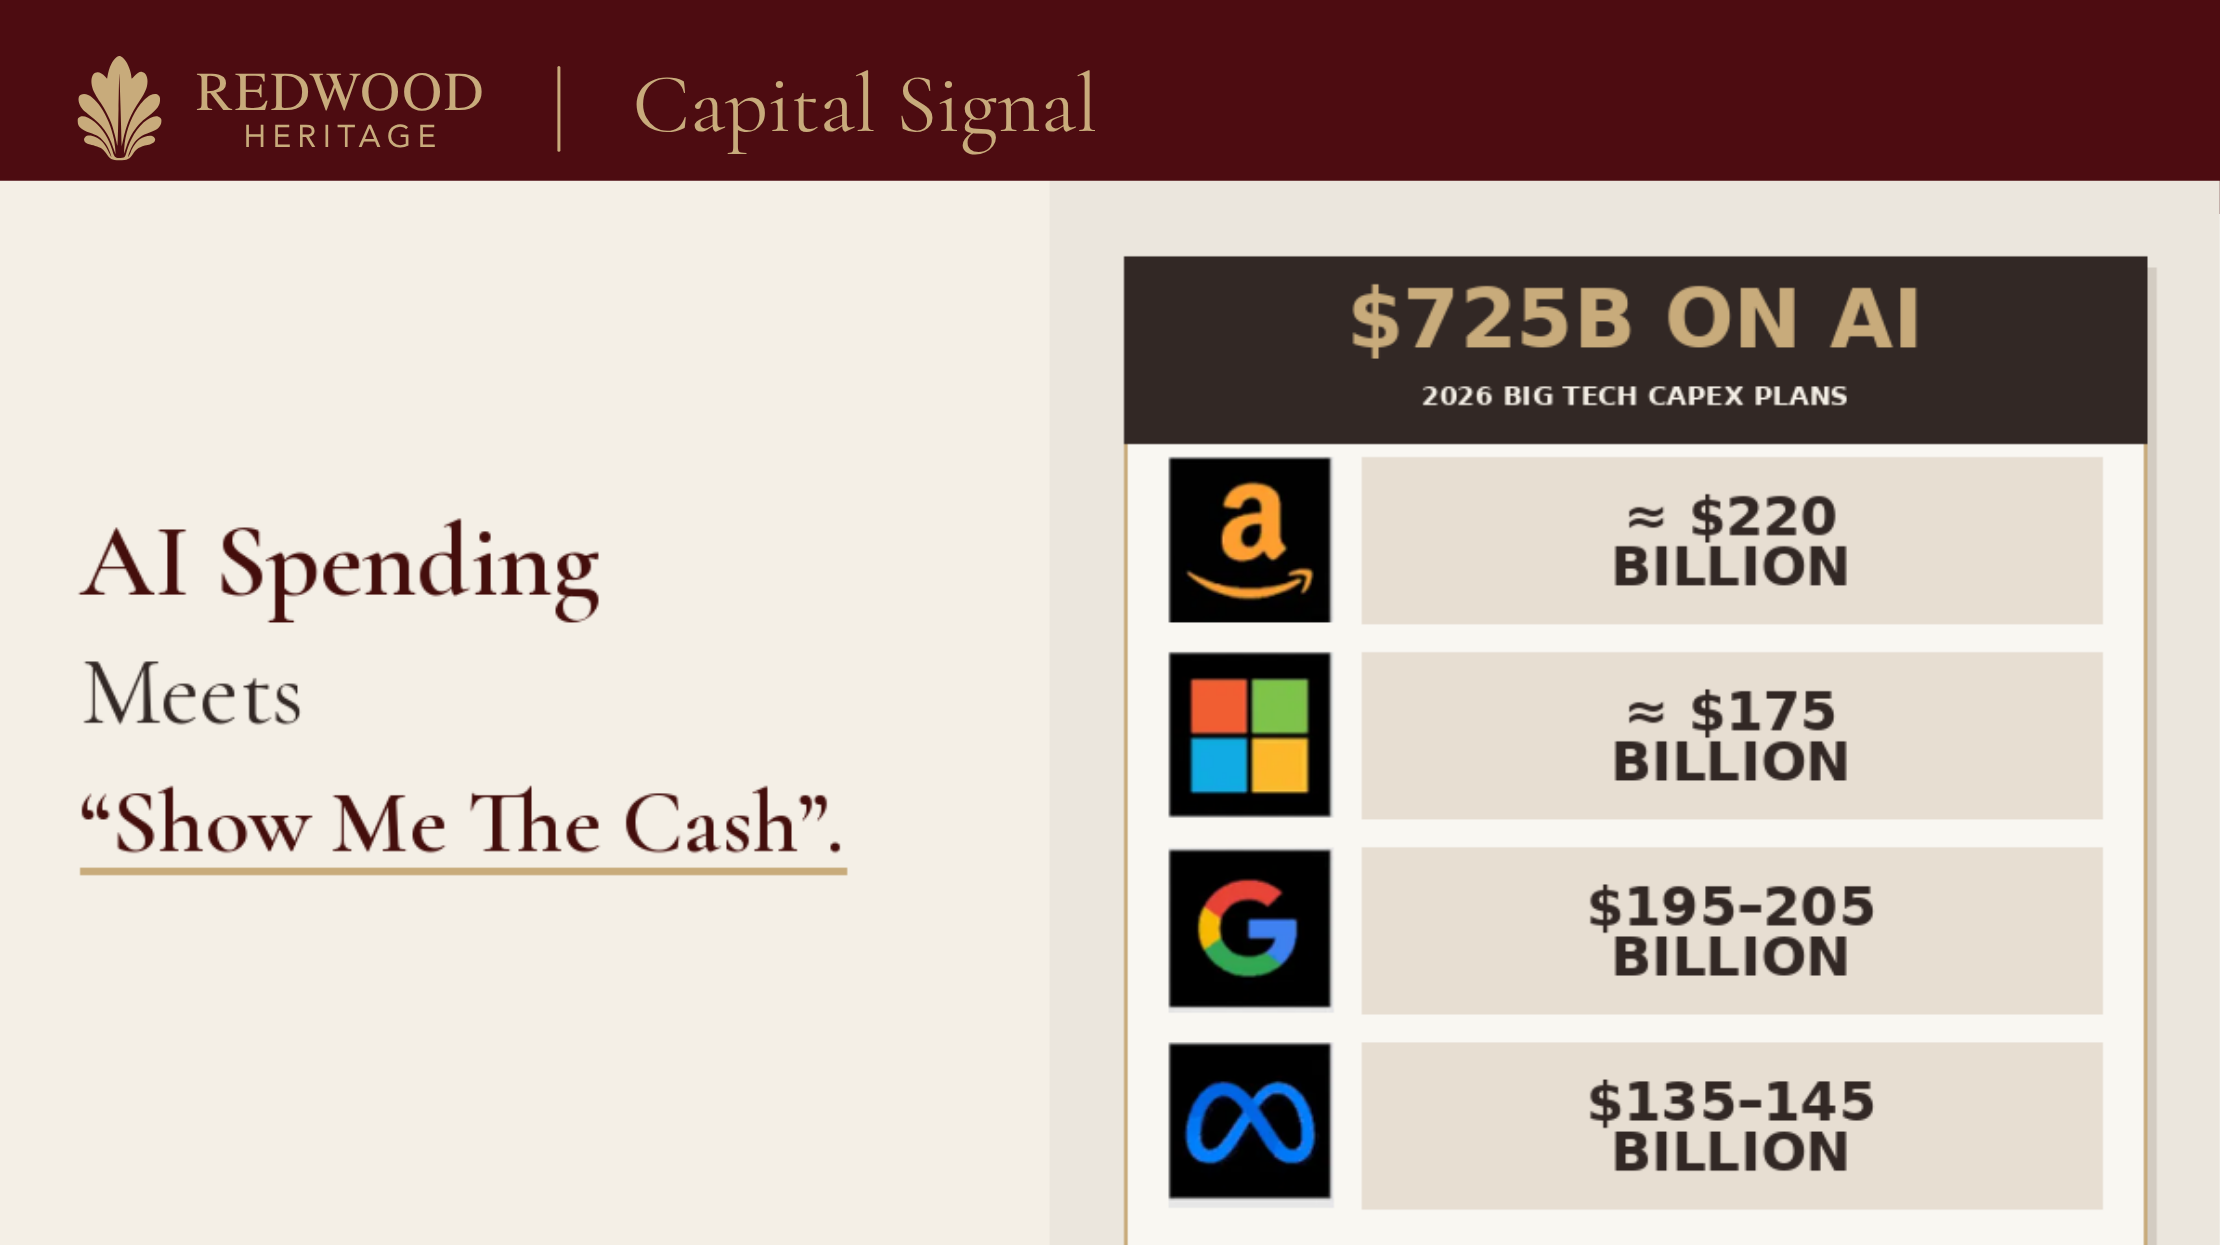
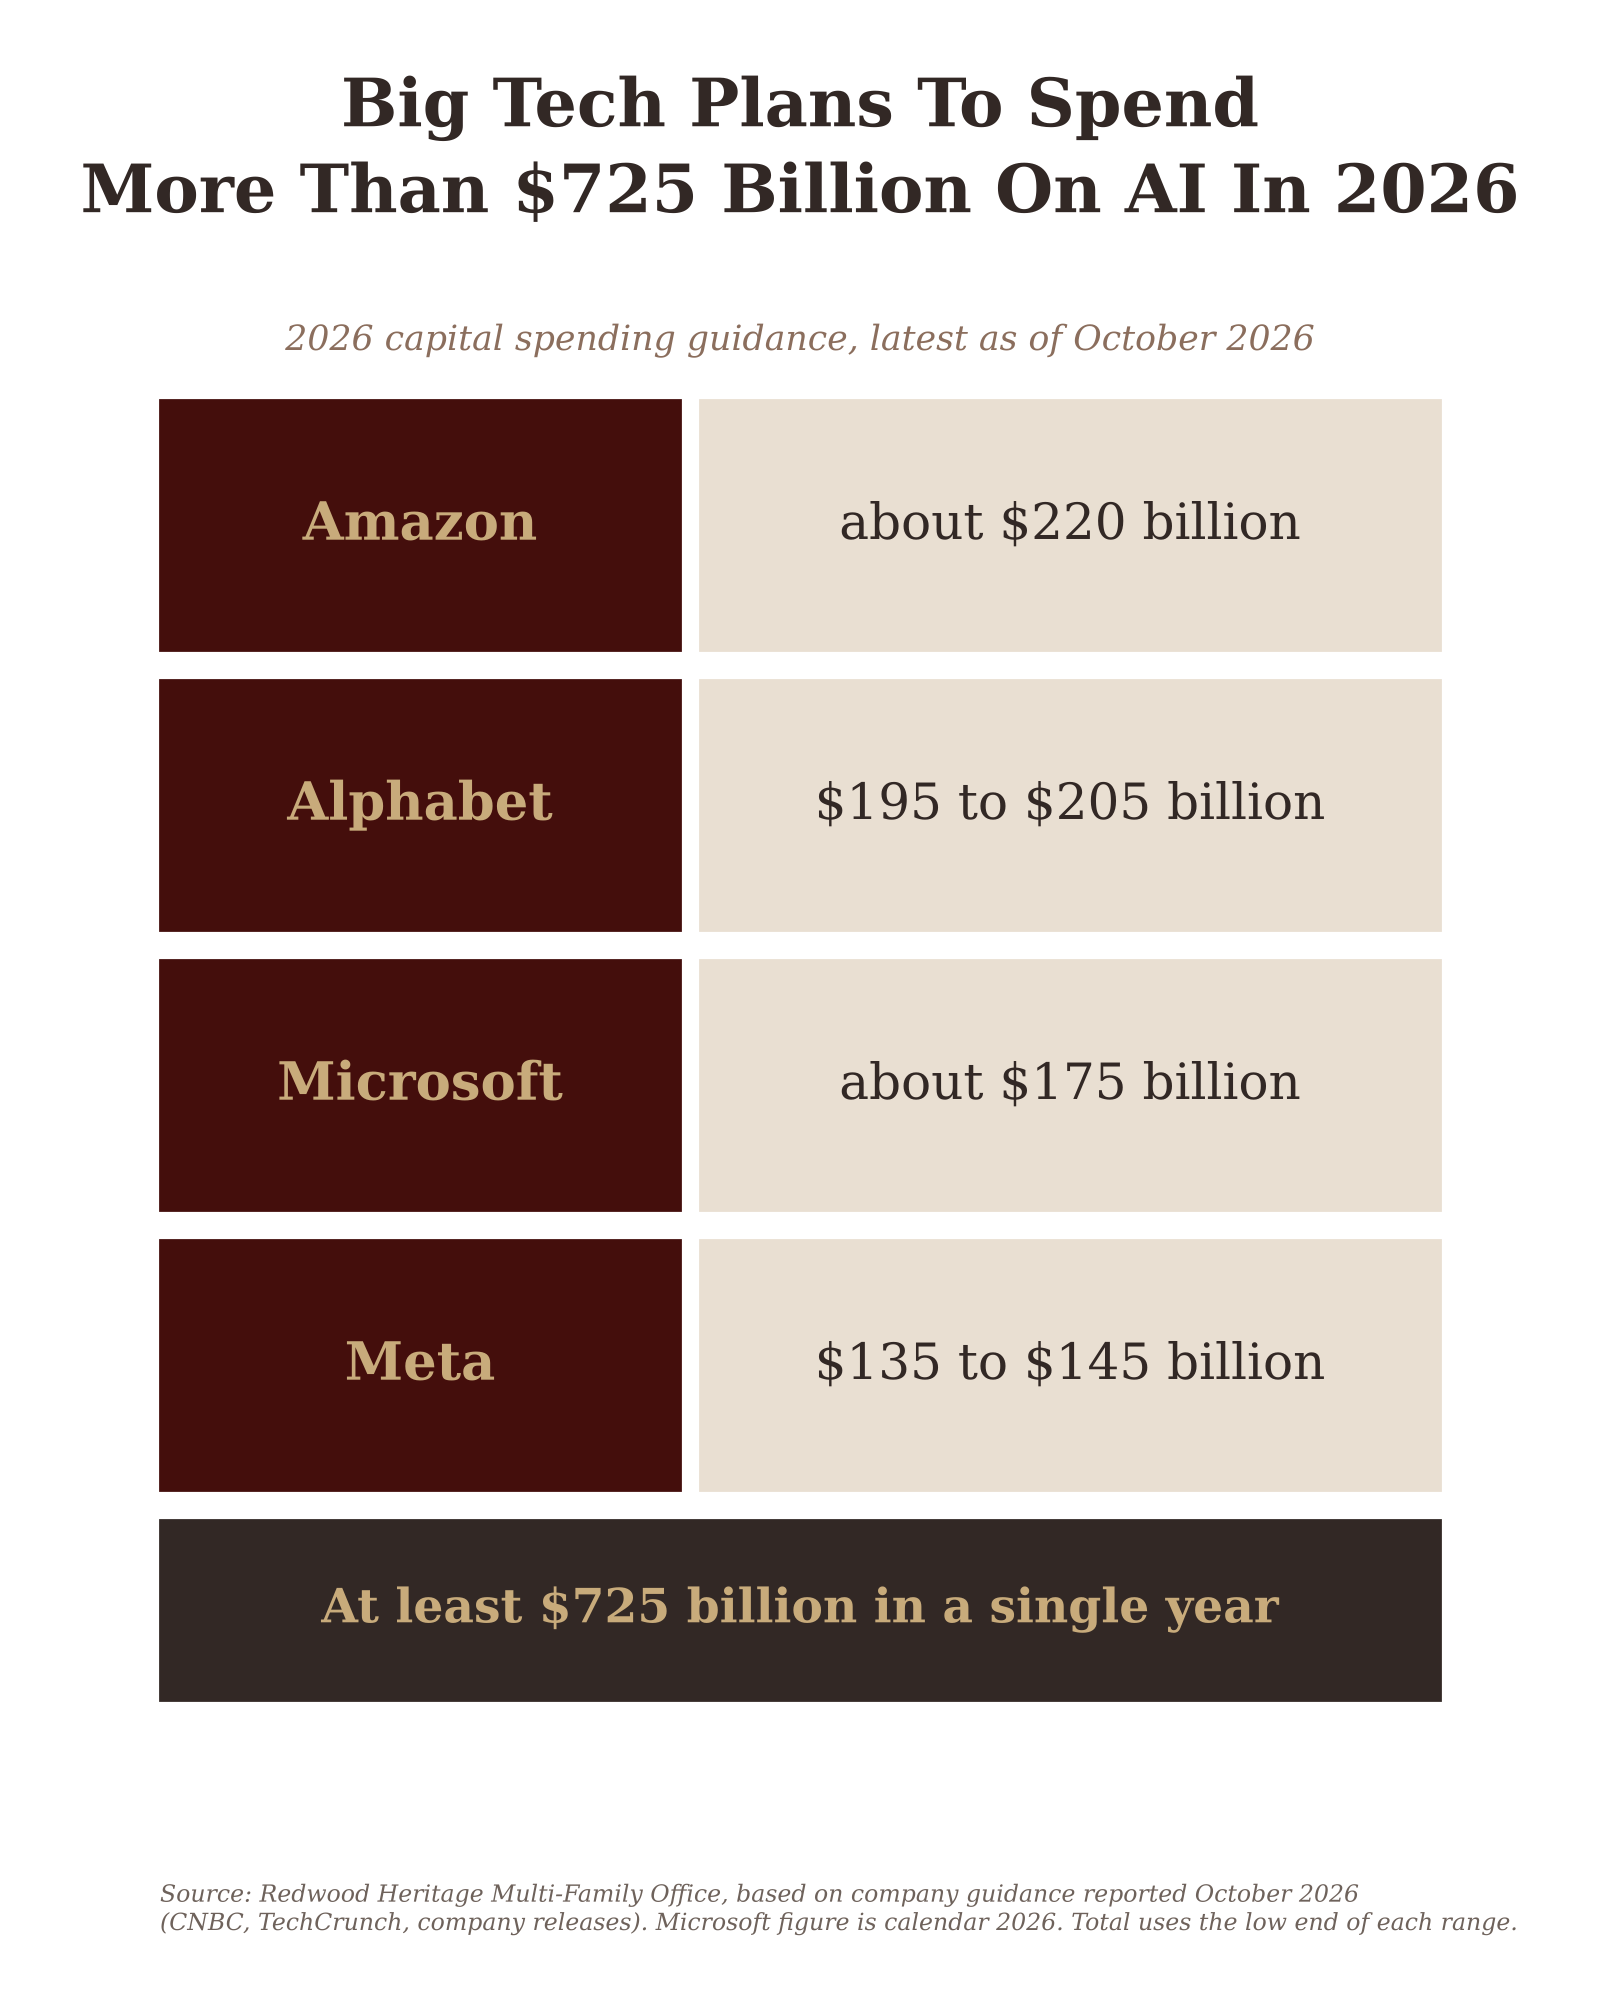
Alphabet, Amazon, Microsoft et Meta ont annoncé des dépenses d'investissement totalisant au moins $725 milliards cette année, et d'autres sont prévues pour 2027. Le 29 octobre, l’action Alphabet a chuté de 12,61 TP3T, sa plus forte baisse journalière depuis l’introduction en bourse de la société en 2004, ce qui a fait perdre environ $500 milliards à sa capitalisation boursière. Meta avait chuté de 7,81 TP3T une semaine plus tôt. Au cours des douze derniers mois, Amazon a dépensé $42,4 milliards de plus que ce que son activité a généré, contre $7,6 milliards trois mois auparavant. Le 30 octobre, Intel a perdu 28,61 TP3T, sa pire séance depuis 1974, et le S&P 500 a clôturé une troisième semaine consécutive de baisse. Microsoft, dont la plateforme cloud Azure a progressé de 481 TP3T, a constitué la seule exception notable.
Chez Redwood Heritage, nous considérons qu’il ne s’agit pas simplement d’une saison des résultats difficile. Cela marque un changement dans la nature même de ces entreprises, ainsi que dans ce que détient réellement une famille lorsqu’elle en est actionnaire. Cette note expose les éléments factuels et les questions de gouvernance qui en découlent.
Le graphique ci-dessous illustre cette évolution chez Alphabet, où elle est la plus facile à observer. Les barres claires représentent les dépenses trimestrielles consacrées aux centres de données, aux puces et aux serveurs. Les barres foncées correspondent au flux de trésorerie disponible, c'est-à-dire les liquidités restantes pour les actionnaires une fois ces dépenses réglées. Au troisième trimestre 2025, ces deux postes s'élevaient chacun à environ $24 milliards. Douze mois plus tard, les dépenses avaient atteint $51,4 milliards et le flux de trésorerie disponible s'établissait à moins $9,1 milliards, ce qui constituait le deuxième trimestre consécutif de résultat négatif. Alphabet a également suspendu ses rachats d'actions.
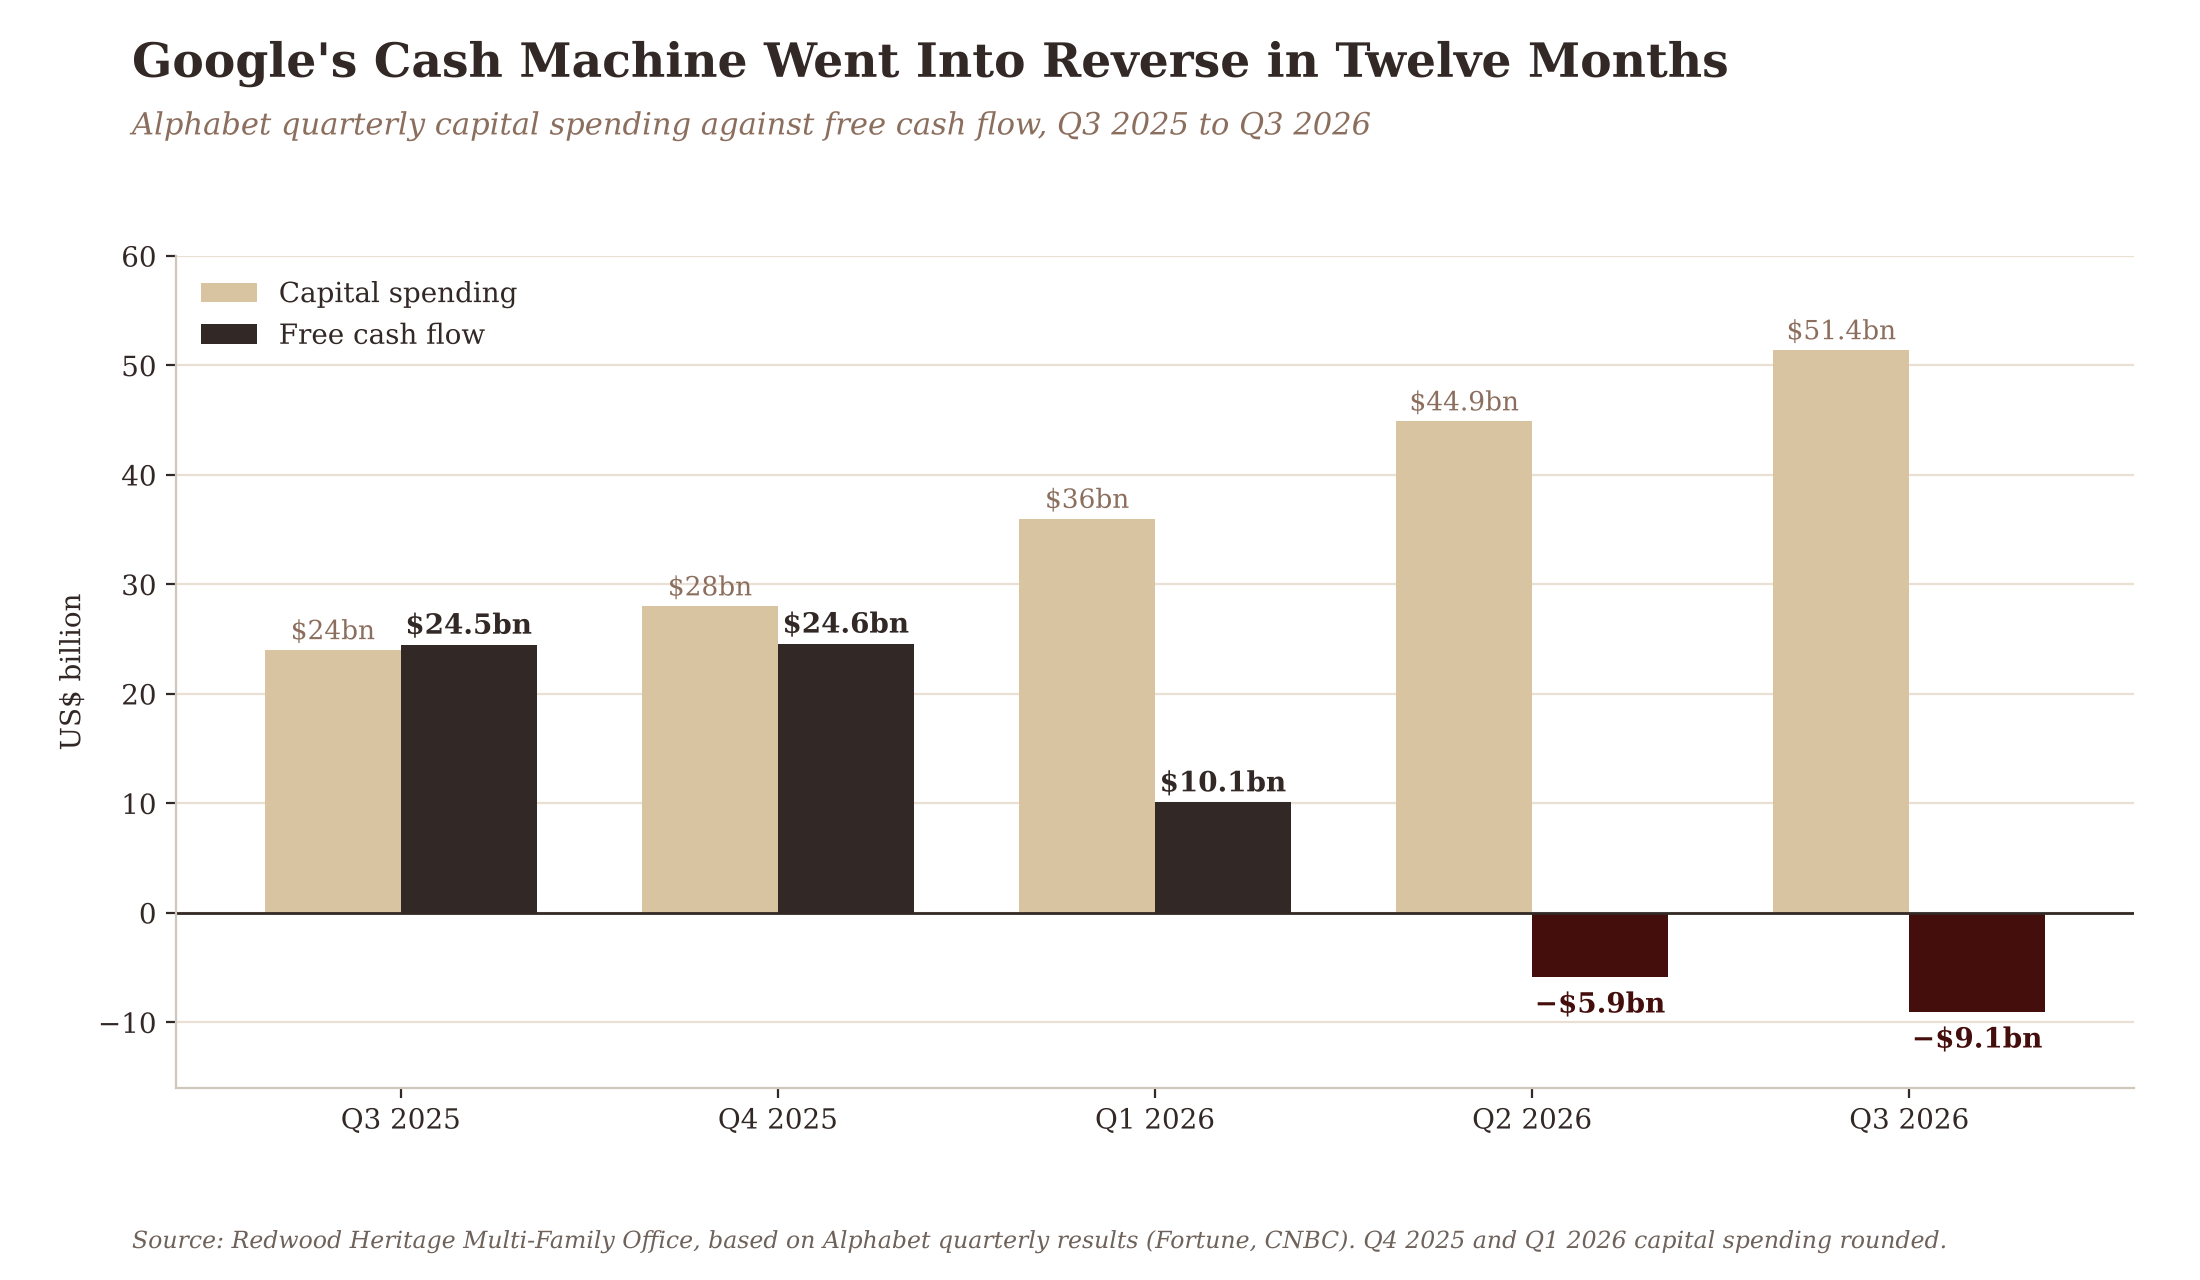
Rien de tout cela ne laisse présager une entreprise en déclin. Le chiffre d’affaires d’Alphabet a augmenté de 25% au cours du trimestre et celui de Google Cloud a plus que doublé pour atteindre $30,7 milliards. La croissance de l’activité de recherche, qui finance la majeure partie du groupe, a ralenti à 12%, contre 19% au premier trimestre et 17% au deuxième. Pour un actionnaire, cependant, le chiffre déterminant est le flux de trésorerie disponible, car c’est la partie du succès de l’entreprise qui peut effectivement être versée sous forme de dividende, restituée par le biais d’un rachat d’actions ou conservée pour renforcer la solidité financière. À cet égard, la tendance s’est inversée.
La facture liée à l'IA des géants de la tech est désormais transmise à leurs actionnaires.
Au moins 1 TP4T725 milliard en douze mois
Alphabet est l'une des quatre entreprises concernées. Le tableau ci-dessous présente les prévisions de dépenses d'investissement de chaque entreprise pour 2026. Amazon prévoit environ $220 milliards et a annoncé qu'elle dépenserait davantage en 2027. Alphabet a maintenu sa fourchette comprise entre $195 milliards et $205 milliards et prévoit une hausse significative l'année prochaine. Microsoft table sur environ $175 milliards pour l’année civile, tandis que Meta a resserré sa fourchette à $135 milliards à $145 milliards, soit près du double des $72,2 milliards qu’elle a dépensés en 2025. En prenant la valeur minimale de chaque fourchette, le total s’élève à au moins $725 milliards en une seule année.
Les tensions de trésorerie sont perceptibles à l'échelle du groupe. Au troisième trimestre, les dépenses d’investissement de Meta, qui se sont élevées à $34,9 milliards, ont dépassé les $32,8 milliards de trésorerie générés par ses activités, ce qui a entraîné un flux de trésorerie disponible négatif de $2,1 milliards, contre un flux positif de $10,6 milliards un an plus tôt, et la société n’a racheté aucune action. Amazon a dépensé $75,9 milliards rien que pour ce trimestre. Chez Microsoft, les dépenses d’investissement, qui se sont élevées à $45,2 milliards, représentaient environ la moitié du chiffre d’affaires trimestriel de $92,3 milliards.
Ce sont désormais les actionnaires qui financent l'extension
Des dépenses d'une telle ampleur doivent être financées, et une part croissante de ce financement provient désormais des actionnaires. En juin, Alphabet a levé $84,8 milliards de nouveaux capitaux propres, dont $10 milliards auprès de Berkshire Hathaway. Parallèlement à la publication de ses résultats du troisième trimestre, Meta a annoncé la création d’une nouvelle catégorie d’actions sans droit de vote. En juillet, nous avons examiné les emprunts liés à ces projets dans l’article ’ La dette cachée de 120 milliards de dollars derrière le boom de l’IA », dont une grande partie n’apparaît pas dans les bilans des entreprises. La nouveauté réside dans le fait que les actionnaires supportent désormais directement une partie du coût, par le biais de nouveaux capitaux propres, de la suspension des rachats d’actions et d’actions sans droit de vote.
Pour les actionnaires de longue date, cela modifie les termes initiaux de l'accord. Pendant une grande partie de la dernière décennie, ces entreprises ont concilié une croissance rapide, des besoins en capitaux modestes et des rendements en trésorerie généreux, ce qui constituait précisément leur attrait pour les familles à la recherche de croissance sans pour autant renoncer à leur flexibilité. Deux de ces trois qualités sont désormais remises en question.
Les revenus liés au cloud doublent, tandis que les liquidités perçues par les propriétaires des géants de la tech diminuent.
Le marché récompense désormais les liquidités
Le graphique ci-dessous montre comment le marché a réagi à l'annonce des résultats de chaque entreprise. Microsoft a progressé de 41 TP3T en séance prolongée après avoir annoncé une croissance d'Azure de 481 TP3T et un flux de trésorerie disponible de 1 TP4T18,6 milliards. Meta a chuté de 7,81 TP3T le lendemain de la publication de ses résultats, et Alphabet de 12,61 TP3T. Intel, qui a déclaré ne pas s'attendre à un flux de trésorerie positif cette année et a donné des prévisions de chiffre d'affaires pour le quatrième trimestre comprises entre $15 milliards et $16 milliards, alors que les attentes avoisinaient les $17 milliards, a chuté de 28,6%.
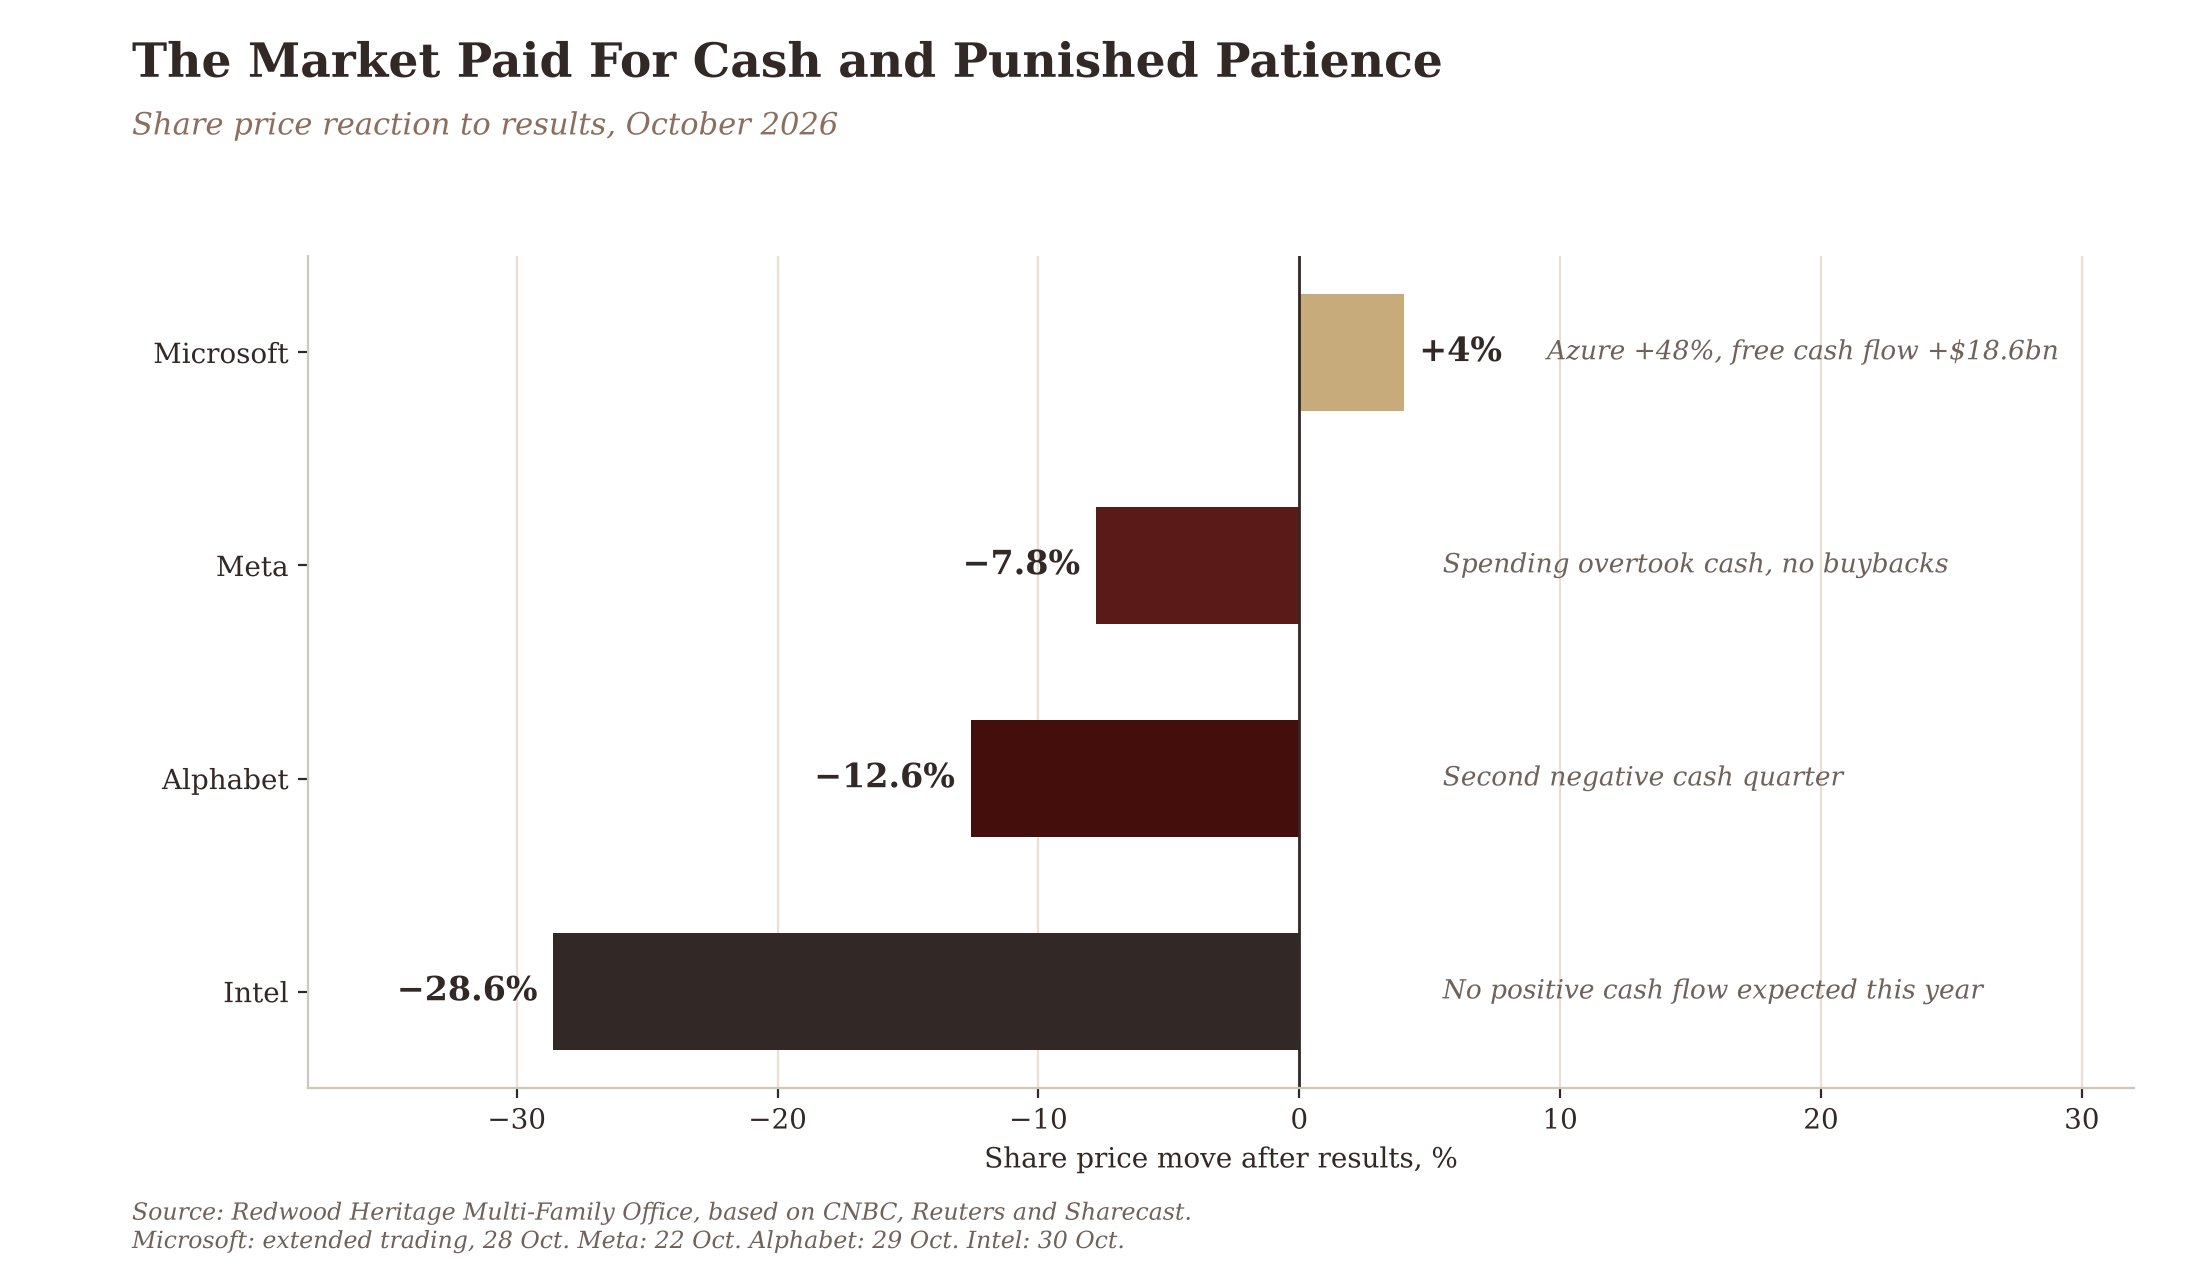
Si l’on lit le graphique de haut en bas, la tendance est constante : plus une entreprise était sur le point de générer des liquidités grâce à ses investissements dans l’IA, plus le marché la traitait favorablement. Les retours sur investissement pourraient encore se concrétiser. Amazon prévoit que son activité cloud, qui a progressé de 39% au troisième trimestre, connaîtra une croissance supérieure à 40% tant en 2027 qu’en 2028, tandis que Microsoft table sur une croissance d’Azure comprise entre 49% et 50% pour le trimestre en cours. Notre argument est plus précis. Ces entreprises sont passées d’un besoin de peu de capitaux à la construction d’infrastructures physiques à très grande échelle, et un programme d’infrastructure est jugé en fonction de la date à laquelle il commence à porter ses fruits.
De nombreuses familles sont confrontées à cette situation sans l'avoir choisie
De nombreuses familles détiennent ces sociétés par le biais de fonds indiciels et de mandats d’investissement en actions mondiales, dans lesquels les plus grandes entreprises ont automatiquement les pondérations les plus importantes. Cela a constitué un moyen rationnel de tirer parti d’une décennie de croissance, et a récompensé les actionnaires patients. Cela signifie également que le portefeuille d’actions d’une famille peut désormais dépendre d’une décision très importante concernant les dépenses en IA, prise par un petit nombre de conseils d’administration aux États-Unis.
Depuis Dubaï, où les familles avec lesquelles nous travaillons planifient leur avenir sur plusieurs générations, notre approche consiste à considérer cette exposition comme une décision à part entière. Concrètement, cela signifie évaluer ces placements en fonction des liquidités qu’ils rapportent à leurs propriétaires ainsi que de leur croissance, et déterminer de manière réfléchie, au sein du comité d’investissement, l’ampleur de l’exposition de la famille à ce cycle de dépenses, en tenant clairement compte de la manière dont celle-ci s’articule avec les besoins de liquidité propres à la famille.
Si la famille détient cet indice, elle détient le pari des géants de la tech sur l'IA.
Conclusion
Le mois d’octobre a rendu son verdict sur les cours boursiers. Alphabet a perdu 12,61 TP3T en une seule séance, ce qui lui a coûté environ 1 TP4T500 milliards de valeur ; Meta a chuté de 7,81 TP3T, et Intel s’est effondré de 28,61 TP3T, sa pire journée depuis 1974. Microsoft, la seule entreprise capable de démontrer un retour sur investissement de ses dépenses en IA, a progressé de 41 TP3T. Les géants de la tech dépensent désormais plus vite que leurs activités ne génèrent de trésorerie ; leurs actionnaires comblent ce déficit par l’émission de nouvelles actions et la suspension des rachats d’actions, et le marché continuera à déprécier ces entreprises jusqu’à ce que ces dépenses commencent à porter leurs fruits.
Pour une famille, la bonne réaction consiste à poser deux questions simples lors de la prochaine réunion du comité d'investissement : quelle part de notre portefeuille repose sur la réussite d'une poignée d'entreprises dans le domaine de l'IA ? Et pendant combien de temps sommes-nous prêts à les financer avant qu'elles ne commencent à nous rapporter ?
C'est en dépensant qu'on construit l'avenir. L'argent liquide profite à la famille qui le détient.
La lettre d’information « Redwood Family Office Brief » est publiée par Redwood Heritage Multi-Family Office. Lisez-la attentivement, partagez-la avec une personne responsable d’un patrimoine familial d’envergure et abonnez-vous.

