


Il patrimonio attira consulenti. Un multi-family office fa sì che un unico soggetto risponda dell’insieme.
Man mano che il patrimonio cresce, tende ad aumentare anche il numero di rapporti ad esso collegati. Una banca gestisce il portafoglio di investimenti. Un’altra eroga prestiti. Gli avvocati curano le strutture proprietarie. I commercialisti gestiscono gli obblighi di rendicontazione. Gli interessi immobiliari e aziendali seguono i propri calendari.
Ogni rapporto può funzionare bene. La famiglia ha comunque bisogno di qualcuno che colleghi le decisioni. È questo il ruolo di coordinamento al centro dell’approccio di multi-family office di Redwood Heritage.
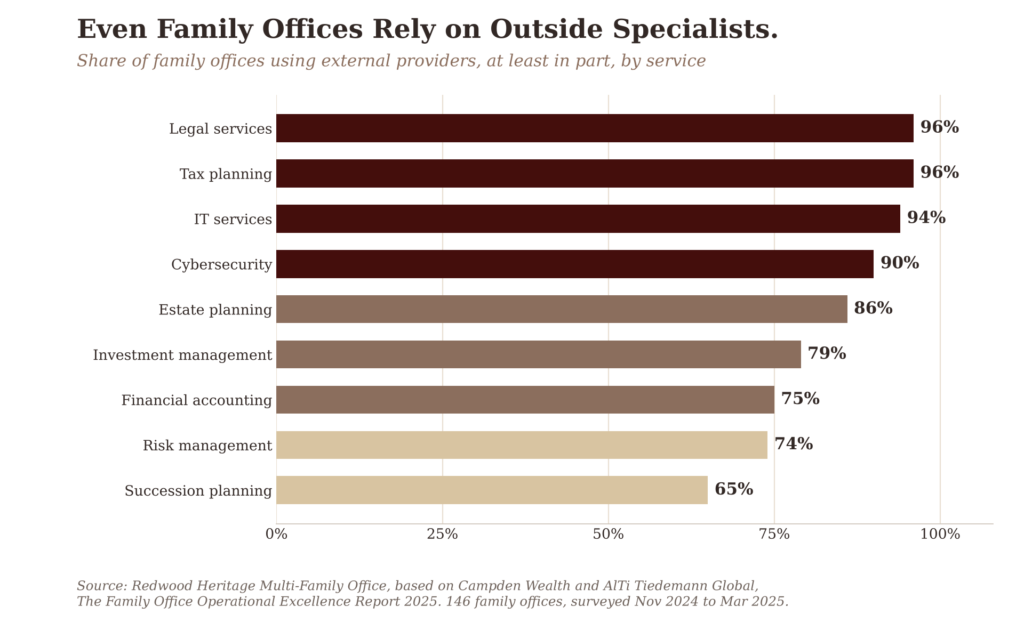
La frammentazione è la condizione normale del patrimonio familiare. Campden Wealth e AlTi Tiedemann Global hanno condotto un’indagine su 146 family office in tutto il mondo tra novembre 2024 e marzo 2025 per The Family Office Operational Excellence Report 2025, rilevando che tutti ricorrono in una certa misura all’esternalizzazione. Tra quelli che si avvalgono di fornitori esterni, il 96% lo fa per i servizi legali e per la pianificazione fiscale, il 94% per i servizi IT, il 90% per la sicurezza informatica e il 79% per la gestione degli investimenti. Anche le famiglie che hanno creato un proprio family office finiscono per gestire una moltitudine di società esterne.
Ogni nuova società porta con sé un’altra serie di istruzioni, un altro formato di rendicontazione, un’altra commissione e un altro interesse commerciale. Una banca è remunerata per le attività che detiene e per i prestiti che concede. Un gestore di fondi è remunerato per il capitale che gestisce. Un avvocato è incaricato per la struttura che ha davanti. Ogni incarico è organizzato intorno al mandato della singola società, e nessuno è organizzato intorno alla famiglia. Le decisioni finiscono così per cadere tra una parte e l’altra. Una holding viene ristrutturata senza tenere conto del finanziamento garantito su di essa, oppure si impegna capitale in un fondo nello stesso mese in cui scade un’ingente imposta. Di solito la famiglia scopre il problema quando è già diventato costoso.
Ogni società è pagata per la propria parte. Nessuno è pagato per l’insieme.
Integrare gli obiettivi della famiglia in ogni decisione
Prima che qualcuno raccomandi un investimento o una struttura, la famiglia deve avere ben chiaro a che cosa serve il proprio patrimonio. Potrebbe aver bisogno di un reddito oggi, di capitale per la prossima generazione, di finanziamenti per un’impresa, dei mezzi per cambiare paese di residenza e di risorse per la filantropia. Ciascuno di questi obiettivi pone esigenze diverse sulle stesse risorse. La liquidità che deve essere disponibile l’anno prossimo non può essere al tempo stesso vincolata per vent’anni, e nessuna singola banca o consulente è nella posizione di soppesare un obiettivo rispetto a un altro.
Un multi-family office trasforma tali priorità in un quadro concordato in materia di proprietà, governance, liquidità e supervisione degli investimenti. In termini semplici, mettiamo per iscritto a che cosa servono le risorse, chi decide, quanto deve restare disponibile e come verrà supervisionato ogni investimento. Presso Redwood questo viene prima di tutto, prima ancora di parlare di qualsiasi prodotto. Il mandato segue le esigenze della famiglia, e i gestori e i prodotti vengono poi selezionati per servirlo, mai il contrario.
Collegare le decisioni tra le diverse istituzioni
Si consideri un richiamo di capitale relativo a un investimento privato che giunge in prossimità di un pagamento fiscale e di una distribuzione pianificata alla famiglia. Un richiamo di capitale è la richiesta, da parte di un fondo di private equity o simile, delle somme che la famiglia si è già impegnata a investire, e deve essere onorato puntualmente. Ciascuno di questi obblighi può essere gestito da una società diversa, eppure tutti e tre attingono alla stessa liquidità. Considerati separatamente, sembrano tutti gestibili. Considerati insieme, possono costringere la famiglia a vendere un investimento nel momento sbagliato o a indebitarsi con breve preavviso e alle condizioni di altri.
Un multi-family office riunisce questi impegni in un’unica discussione mesi prima che diventino urgenti. La stessa disciplina si applica all’indebitamento, a una partecipazione concentrata nell’azienda di famiglia e agli immobili. Una famiglia il cui patrimonio è in gran parte legato a un’unica società operativa, ad esempio, ha molto meno margine per assumersi rischi nel proprio portafoglio di quanto suggerisca il rendiconto patrimoniale. Analizziamo queste esposizioni nel loro insieme, poiché ciascuna di esse modifica la quantità di rischio che la famiglia può assumersi in modo sicuro in altri ambiti. Senza tale coordinamento, il compito ricade sul titolare, che raramente ha una visione completa della situazione e spesso si rende conto del conflitto troppo tardi.
Gli obblighi gestiti da società diverse attingono comunque alla stessa liquidità.
Chiarire le responsabilità
Se si chiede a una famiglia che si avvale di più consulenti chi sia responsabile del risultato complessivo, la risposta è spesso poco chiara. Ogni società risponde del proprio mandato. La responsabilità di come questi mandati si integrino è data per scontata da tutti e non è in capo a nessuno, e questa supposizione tende a emergere solo quando qualcosa è già andato storto.
Redwood risolve la questione attraverso mandati concordati e governance. Sediamo dalla stessa parte del tavolo della famiglia. Definiamo l’incarico di ciascuna banca, gestore, avvocato e consulente fiscale, monitoriamo ciò che producono e ci assicuriamo che il loro lavoro serva gli obiettivi della famiglia. L’ambito viene concordato per iscritto, così la responsabilità non si disperde più tra le istituzioni. Poiché Redwood è di proprietà del fondatore, i nostri interessi restano allineati a quelli della famiglia nel lungo periodo.
Dare alle informazioni uno scopo pratico
La maggior parte delle famiglie è sommersa dalle carte: estratti conto di ogni banca, rendiconti di ogni gestore e bilanci di ogni società, tutti in formati diversi e con date diverse. Pochissime ricevono un quadro unico della propria reale situazione e, senza di esso, ogni decisione viene presa con una parte delle informazioni mancante.
Dove è concentrato il capitale? Quali impegni richiederanno copertura nel corso del prossimo anno? Che cosa è rapidamente disponibile e che cosa è vincolato più a lungo? Quali decisioni richiedono attenzione ora? La nostra rendicontazione consolidata è costruita per rispondere esattamente a queste domande con un’unica visione dell’intero bilancio, affinché la famiglia possa vedere chiaramente la propria posizione e agire con sicurezza.
A sostegno della continuità
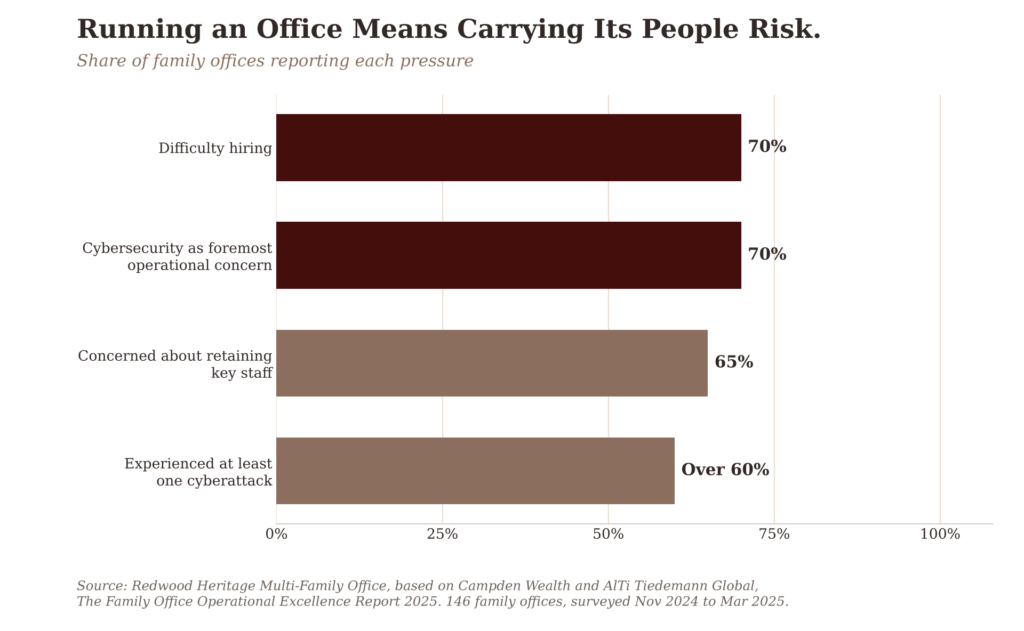
Gli assetti costruiti sulle conoscenze di una sola persona sono fragili. In molte famiglie, solo il titolare sa perché esiste ciascuna struttura, quale consulente si occupa di che cosa e quali impegni sono in scadenza. Le famiglie che creano un proprio team affrontano lo stesso rischio in un’altra forma. Nella stessa indagine, il 70% dei family office ha segnalato difficoltà nelle assunzioni e il 65% si è detto preoccupato per la fidelizzazione del personale chiave, e il rapporto colloca il turnover del personale tra i rischi operativi più significativi per i family office.
Diritti decisionali documentati, mandati chiari e informazioni coordinate consentono alla persona successiva di assumersi le proprie responsabilità con fiducia, indipendentemente dal fatto che il cambiamento riguardi un membro della famiglia, un consulente o il titolare che si fa da parte. Un multi-family office offre una tutela che nessun singolo dipendente è in grado di garantire. Il know-how risiede nell’azienda, nel suo team e nei suoi archivi, così che gli affari della famiglia possano proseguire senza interruzioni anche in caso di avvicendamenti del personale.
Quando il sapere è appannaggio di una sola persona, la continuità della famiglia dipende dalla permanenza di quella persona.
Conclusione
Società che vedono ciascuna una sola parte del quadro, obblighi che attingono alla stessa liquidità da direzioni diverse, una responsabilità che tutti danno per scontata e nessuno detiene, e conoscenze custodite da troppo poche persone portano tutti alla stessa conclusione. Una famiglia con un patrimonio importante ha bisogno di un unico soggetto al proprio fianco, il cui compito sia vedere l’insieme, collegare le decisioni e rispondere del risultato. È questo che fa un multi-family office, ed è ciò per cui Redwood Heritage è stata costruita.
Due domande chiariscono la questione per la maggior parte delle famiglie. Se un richiamo di capitale, un pagamento fiscale e una distribuzione alla famiglia cadessero nello stesso mese, chi lo vedrebbe arrivare? E se la persona che detiene il quadro finanziario della famiglia si facesse da parte domani, chi potrebbe subentrare il giorno dopo?
I consulenti servono i propri mandati. Qualcuno deve servire la famiglia.
Dove si inserisce Redwood
La maggior parte delle famiglie non ha bisogno di altri consulenti. Ha bisogno di un coordinamento tra quelli di cui già dispone e di un unico soggetto responsabile dell’insieme. Redwood Heritage offre proprio questo, con governance, liquidità e architettura degli investimenti considerati insieme. Collaboriamo con le banche e i consulenti già in essere, li riconduciamo a un unico quadro di riferimento e ci assumiamo la responsabilità di far funzionare l’intero assetto a vantaggio della famiglia.
Fissate una consulenza privata per capire quali responsabilità la vostra famiglia desidera mantenere, per quali vorrebbe ricevere supporto e in che modo Redwood potrebbe riunire i vostri attuali consulenti in un’unica struttura coordinata.

