


Le patrimoine attire les conseillers. Un multi-family office veille à ce qu’une seule partie réponde de l’ensemble.
À mesure que le patrimoine s'accroît, le nombre de relations qui l'entourent a tendance à augmenter lui aussi. Une banque gère le portefeuille d'investissement. Une autre accorde des financements. Des avocats tiennent les structures de détention. Des comptables gèrent les obligations de déclaration. Les intérêts immobiliers et entrepreneuriaux suivent leurs propres calendriers.
Chaque relation peut très bien fonctionner. La famille a toutefois besoin de quelqu’un pour relier les décisions entre elles. C’est là le rôle de coordination qui est au cœur de l’approche multi-family office de Redwood Heritage.
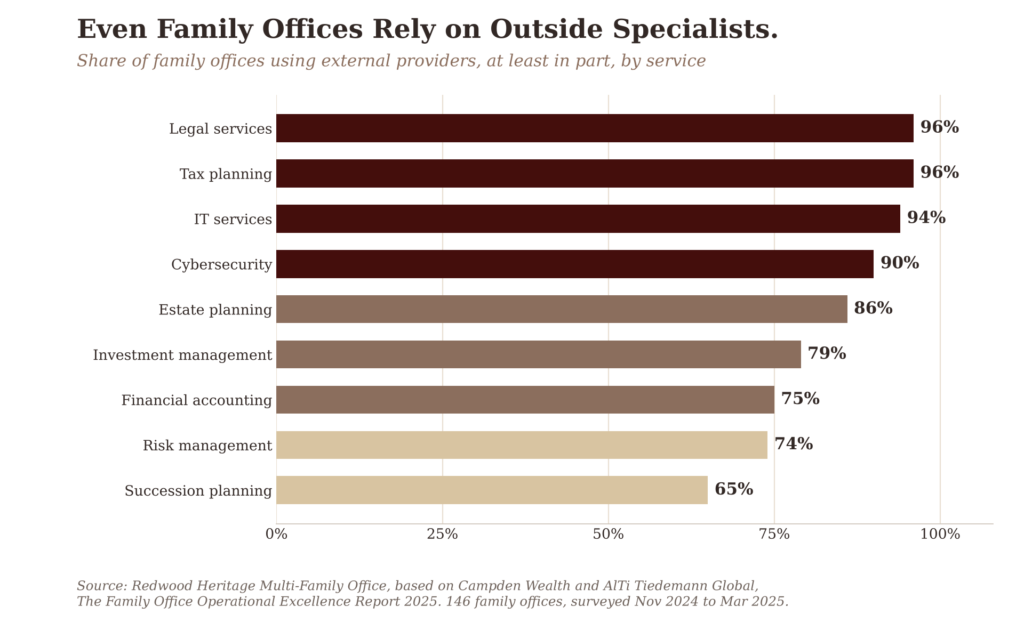
La fragmentation est la norme en matière de patrimoine familial. Campden Wealth et AlTi Tiedemann Global ont interrogé 146 family offices à travers le monde entre novembre 2024 et mars 2025 pour The Family Office Operational Excellence Report 2025, et ont constaté que tous recouraient, dans une certaine mesure, à l’externalisation. Parmi ceux qui font appel à des prestataires externes, 96 % le font pour les services juridiques et la planification fiscale, 94 % pour les services informatiques, 90 % pour la cybersécurité et 79 % pour la gestion des investissements. Même les familles qui ont constitué leur propre family office finissent par gérer une multitude de prestataires externes.
Chaque prestataire supplémentaire apporte son propre ensemble d’instructions, son propre format de reporting, ses propres honoraires et ses propres intérêts commerciaux. Une banque est rémunérée pour les actifs qu’elle détient et les prêts qu’elle accorde. Un gérant de fonds est rémunéré pour le capital qu’il gère. Un avocat est mandaté pour la structure qui lui est soumise. Chaque dispositif s’articule autour du mandat propre au prestataire, et aucun n’est organisé autour de la famille. Les décisions tombent donc dans les interstices entre les parties. Une société holding est restructurée sans tenir compte du prêt garanti sur elle, ou des capitaux sont engagés dans un fonds le même mois qu'arrive à échéance une importante facture fiscale. La famille ne découvre généralement le problème que lorsqu’il est déjà devenu coûteux.
Chaque prestataire est rémunéré pour sa part. Personne n'est rémunéré pour l'ensemble.
Intégrer les objectifs de la famille dans chaque décision
Avant que quiconque ne recommande un investissement ou une structure, la famille doit définir clairement à quoi sert son patrimoine. Elle peut avoir besoin de revenus aujourd’hui, de capital pour la génération suivante, de fonds pour une entreprise, des moyens de changer de pays de résidence et de ressources pour la philanthropie. Chacun de ces objectifs fait peser une exigence différente sur une même enveloppe. Des liquidités qui doivent être disponibles l’année prochaine ne peuvent pas être en même temps engagées pour vingt ans, et aucune banque ni aucun conseiller n’est en position d'arbitrer entre ces objectifs.
Un multi-family office traduit ces priorités en un cadre convenu régissant la détention, la gouvernance, la liquidité et le suivi des investissements. En termes simples, nous consignons par écrit à quoi sert l’argent, qui décide, quel montant doit rester disponible et comment chaque investissement sera supervisé. Chez Redwood, cela passe avant toute discussion sur les produits. Le mandat découle des besoins de la famille, et les gérants ainsi que les produits sont ensuite sélectionnés pour le servir, jamais l’inverse.
Coordonner les décisions entre les différentes institutions
Imaginons qu’un appel de fonds provenant d’un investissement privé intervienne à une date proche d’un paiement d’impôt et d’une distribution familiale prévue. Un appel de fonds est une demande émanant d’un fonds de capital-investissement ou d’un fonds similaire, portant sur des sommes que la famille s’est déjà engagée à investir, et qui doivent être versées dans les délais impartis. Chacune de ces obligations peut être gérée par une société différente, mais toutes trois puisent dans la même trésorerie. Considérées séparément, elles semblent toutes gérables. Considérées ensemble, elles peuvent contraindre la famille à vendre un placement au mauvais moment ou à emprunter à court terme et aux conditions imposées par un tiers.
Un multi-family office rassemble ces engagements au sein d’une même discussion plusieurs mois avant qu’ils ne deviennent urgents. La même rigueur s’applique à l'endettement, à une participation concentrée dans l’entreprise familiale et à l’immobilier. Une famille dont le patrimoine est largement lié à une seule société d’exploitation, par exemple, dispose d’une marge de prise de risque dans son portefeuille bien moindre que ne le laisse entendre le relevé de celui-ci. Nous analysons ces expositions conjointement, car chacune d’elles modifie le niveau de risque que la famille peut prendre sans danger ailleurs. Sans cette coordination, la tâche incombe au mandant, qui a rarement une vue d’ensemble et ne découvre souvent le conflit que trop tard.
Les obligations gérées par différentes sociétés sont toujours financées par les mêmes liquidités.
Définir clairement les responsabilités
Demandez à une famille qui fait appel à plusieurs conseillers qui est responsable du résultat global, et la réponse est souvent floue. Chaque cabinet est responsable de son propre mandat. La responsabilité de la cohérence entre ces mandats est assumée par tout le monde sans appartenir à personne, et cette situation ne tend à être mise en lumière que lorsque quelque chose a déjà mal tourné.
Redwood résout ce problème grâce à des mandats convenus et la gouvernance. Nous sommes du côté de la famille. Nous définissons les missions confiées à chaque banque, gérant, avocat et conseiller fiscal, nous contrôlons ce qu’ils livrent et nous veillons à ce que leur travail serve les objectifs de la famille. Le périmètre d’intervention est convenu par écrit, de sorte que la responsabilité ne se perd plus entre les institutions. Redwood étant détenu par son fondateur, nos intérêts restent alignés sur ceux de la famille sur le long terme.
Donner aux informations une utilité pratique
La plupart des familles croulent sous les papiers : relevés de chaque banque, rapports de chaque gestionnaire et comptes de chaque entreprise, tous dans des formats différents et à des dates différentes. Très peu d'entre elles ont une vue d'ensemble de leur situation réelle, et sans cela, chaque décision est prise en disposant d'informations incomplètes.
Où le capital est-il concentré ? Quels engagements devront être financés au cours de l'année à venir ? Qu'est-ce qui est mobilisable rapidement, et qu'est-ce qui est immobilisé plus longtemps ? Quelles décisions requièrent une attention immédiate ? Notre reporting consolidé est conçu pour répondre précisément à ces questions sur une vue unique de l'ensemble du bilan, afin que la famille puisse voir clairement sa situation et agir en toute confiance.
Favoriser la continuité
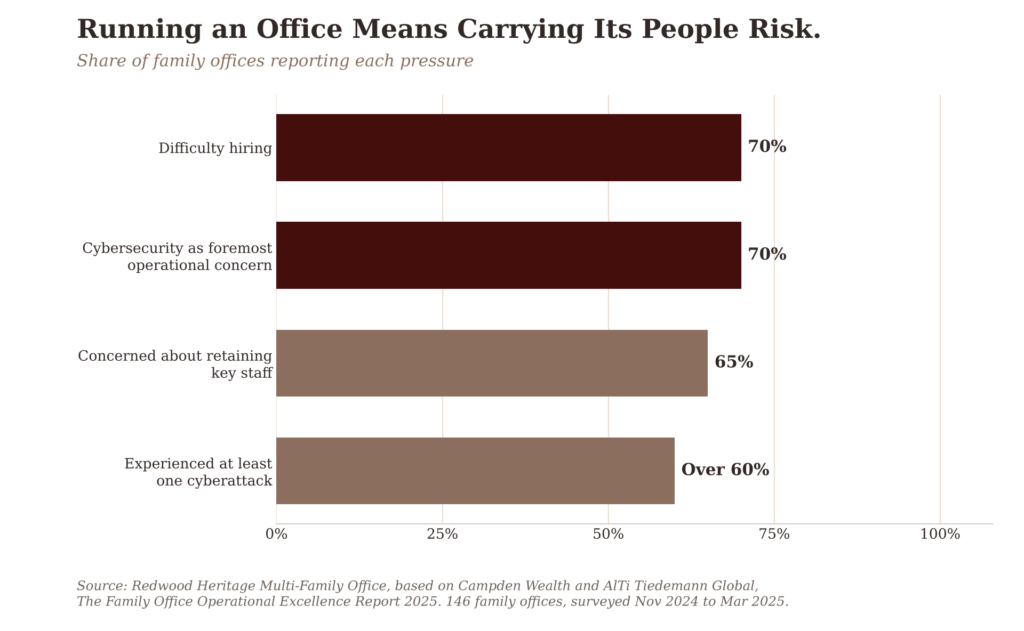
Les dispositifs articulés autour des connaissances d’une seule personne sont fragiles. Dans de nombreuses familles, seul le mandant sait pourquoi chaque structure existe, quel conseiller s’occupe de quoi et quels engagements arrivent à échéance. Les familles qui constituent leur propre équipe sont confrontées au même risque, sous une autre forme. Dans la même enquête, 70 % des family offices ont fait état de difficultés de recrutement et 65 % se sont dits préoccupés par la fidélisation des collaborateurs clés ; le rapport classe d'ailleurs la rotation du personnel parmi les risques opérationnels les plus importants auxquels sont confrontés les family offices.
Des droits de décision documentés, des mandats clairs et une information coordonnée permettent à la personne suivante d’assumer ses responsabilités en toute confiance, que le changement concerne un membre de la famille, un conseiller ou le retrait d’un mandant. Un multi-family office apporte une protection qu’aucun collaborateur pris individuellement ne peut offrir. Le savoir repose sur une société, son équipe et ses archives, de sorte que les affaires de la famille se poursuivent sans interruption lorsque les personnes changent.
Lorsque le savoir repose sur une seule personne, la continuité de la famille dépend du maintien de cette personne.
Conclusion
Des prestataires qui ne voient chacun qu’une partie du tableau, des obligations qui puisent dans les mêmes liquidités depuis des directions différentes, une responsabilité que chacun suppose assumée et que personne ne porte, et des connaissances détenues par trop peu de personnes : tout cela mène à la même conclusion. Une famille disposant d’un patrimoine important a besoin à ses côtés d’une partie dont le rôle est de voir l'ensemble, de relier les décisions et de répondre du résultat. C’est ce que fait un multi-family office, et c’est ce pour quoi Redwood Heritage a été conçu.
Deux questions suffisent à trancher pour la plupart des familles. Si un appel de fonds, un paiement d’impôts et une distribution familiale tombaient le même mois, qui le verrait venir ? Et si la personne qui détient la vision financière de la famille se retirait demain, qui pourrait prendre le relais dès le lendemain ?
Les conseillers servent leurs mandats. Quelqu'un doit servir la famille.
Le rôle de Redwood
La plupart des familles n’ont pas besoin de davantage de conseillers. Elles ont besoin d’une coordination entre ceux dont elles disposent déjà, ainsi que d’un interlocuteur unique responsable de l’ensemble. C’est exactement ce qu’offre Redwood Heritage, avec une gouvernance, une liquidité et l'architecture d'investissement considérés ensemble. Nous travaillons avec les banques et les conseillers déjà en place, nous les inscrivons dans un cadre unique et nous assumons la responsabilité du bon fonctionnement de l’ensemble du dispositif pour la famille.
Convenir d'un entretien privé afin de déterminer quelles responsabilités votre famille souhaite conserver, pour lesquelles elle souhaiterait bénéficier d'un accompagnement, et comment Redwood pourrait regrouper vos conseillers actuels au sein d'une structure coordonnée.

