


Cinque domande che distinguono una presentazione convincente da un assetto su cui una famiglia può fare affidamento per una generazione.
Una famiglia può avvalersi di ottime banche, gestori di investimenti competenti e consulenti esperti, ma ha comunque la responsabilità di far sì che tutto funzioni in modo coordinato.
Scegliere un multi-family office significa decidere chi vi aiuterà a sostenere tale responsabilità. L’incarico dovrebbe fare chiarezza su come è organizzato il vostro patrimonio, su come vengono prese le decisioni e a quali interessi tali decisioni rispondono.
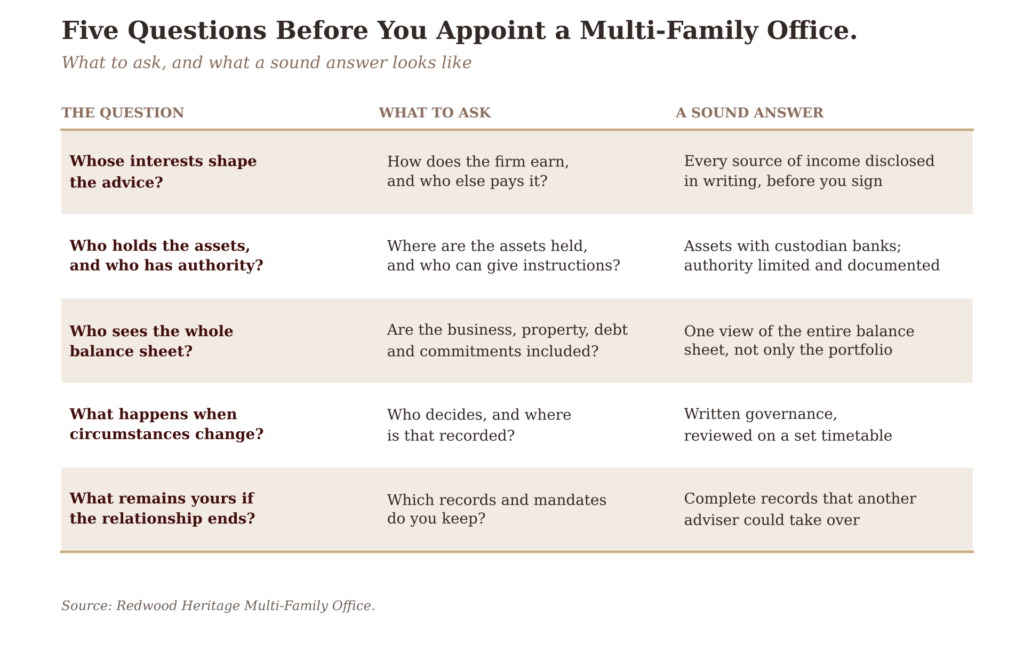
Cinque domande aiutano a distinguere una presentazione convincente da un assetto su cui la vostra famiglia può fare affidamento.
La prima domanda è quella che pesa di più, perché le evidenze sulla consulenza in conflitto di interessi sono univoche. In uno studio pubblicato su The Review of Financial Studies nel 2009, Daniel Bergstresser, John Chalmers e Peter Tufano hanno confrontato i fondi comuni venduti tramite intermediari con quelli acquistati direttamente tra il 1996 e il 2004. I fondi venduti tramite intermediari hanno generato rendimenti corretti per il rischio inferiori anche prima della deduzione dei costi di distribuzione, e gli autori hanno definito i propri risultati coerenti con l’esistenza di conflitti di interesse rilevanti tra gli intermediari e i loro clienti. Nel 2015 il Council of Economic Advisers della Casa Bianca ha esaminato la ricerca e ha concluso che i risparmiatori che ricevono una consulenza in conflitto di interessi ottengono rendimenti inferiori di circa 1 punto percentuale all’anno, con un costo complessivo di circa $17 miliardi all’anno nei soli risparmi previdenziali americani.
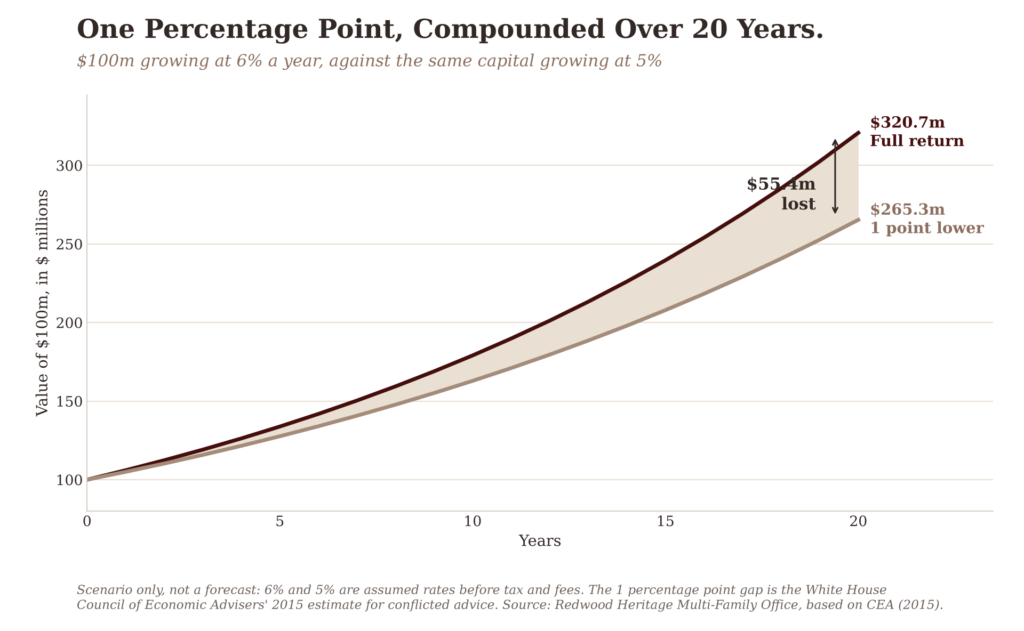
Un punto percentuale sembra poco. Con la capitalizzazione composta, non lo è. Nello scenario sopra descritto, $100 milioni che crescono del 6% all’anno raggiungono circa $320,7 milioni dopo 20 anni, mentre lo stesso capitale che cresce del 5% raggiunge circa $265,3 milioni. La differenza di circa $55 milioni non viene mai fatturata. Si manifesta soltanto come patrimonio che la famiglia non ha mai avuto. La stima riguarda i risparmiatori previdenziali più che le famiglie facoltose, ma il meccanismo è identico ovunque un consulente sia remunerato dai prodotti che raccomanda.
La parte più costosa di una consulenza è spesso quella che nessuno rivela.
Quali interessi orientano la consulenza?
Iniziate dalla remunerazione. Chiedete in che modo la società guadagna, quali rapporti generano ricavi aggiuntivi e come vengono comunicati e gestiti i potenziali conflitti di interesse. I ricavi aggiuntivi possono assumere diverse forme: commissioni o retrocessioni da parte dei fornitori di prodotti, una quota delle commissioni applicate da fondi o banche, oppure margini sui prodotti creati dalla società stessa. Nessuna di queste voci è visibile in un estratto conto, a meno che la società non scelga di indicarla. Una società che non ha nulla da nascondere risponderà per iscritto, in modo completo, prima della firma.
Esaminate poi la sequenza della conversazione. La società parte dagli obiettivi, dagli obblighi e dagli assetti esistenti della vostra famiglia, oppure la discussione si sposta rapidamente sugli investimenti? Una società che esordisce con i prodotti vi sta dicendo come viene remunerata.
Presso Redwood Heritage il nostro punto di partenza è la famiglia: che cosa il suo capitale deve sostenere, quali responsabilità richiedono coordinamento e dove una maggiore supervisione sarebbe preziosa. È questa comprensione a dare senso a ogni raccomandazione successiva. Redwood è di proprietà del fondatore, quindi non esiste un’istituzione madre di cui dobbiamo collocare i prodotti, e la nostra consulenza risponde alla famiglia.
Chi detiene il patrimonio e chi ha l'autorità?
Sapere dove sono detenuti gli attivi è essenziale. Altrettanto lo è sapere chi può impartire istruzioni agli istituti che li detengono. In termini semplici, la custodia indica la banca che detiene i titoli a nome della famiglia, e l’autorità indica chi è legittimato a dire a quella banca che cosa fare. Custodia, poteri di firma e deleghe meritano risposte distinte. In un assetto solido, gli attivi restano presso banche depositarie affermate, a nome della famiglia o delle sue strutture, e qualsiasi potere conferito a un consulente è limitato, formalizzato per iscritto e revocabile.
Stabilite che cosa può fare la società, che cosa richiede la vostra approvazione e come tali autorizzazioni vengono documentate. Confini chiari favoriscono un rapporto proficuo. La vostra famiglia dovrebbe comprendere sia la responsabilità che delega sia il controllo che mantiene.
Chi vede l’intero bilancio?
Un portafoglio titoli può rappresentare solo una parte del vostro patrimonio. Le attività imprenditoriali, gli immobili, i prestiti e gli impegni privati possono determinare la liquidità effettiva di cui dispone la famiglia. Una società che considera solo il portafoglio fornisce consulenza su una parte limitata della situazione patrimoniale della famiglia, mentre le decisioni più importanti vengono prese altrove.
Chiedete in che modo queste esposizioni entrano nella discussione. Un’allocazione di portafoglio dovrebbe essere valutata insieme agli obblighi e alle concentrazioni presenti in altri ambiti degli affari della famiglia. Presso Redwood, la nostra Architettura patrimoniale strategica parte proprio da questa prospettiva più ampia. L’obiettivo è collegare decisioni che altrimenti verrebbero prese separatamente, affinché il portafoglio sia costruito per la famiglia così com’è realmente.
Una società che si limita a considerare il portafoglio fornisce consulenza solo su una parte della famiglia.
Cosa succede quando le circostanze cambiano?
Un assetto efficace deve saper accogliere la cessione di un’azienda, un trasferimento tra giurisdizioni, una nuova generazione o l’assenza di un titolare. Sono questi i momenti in cui le famiglie hanno più bisogno di chiarezza e in cui gli assetti informali hanno maggiori probabilità di cedere.
Chiedete chi ha il potere decisionale, dove sono documentate tali responsabilità e in che modo viene rivisto il quadro. Governance dà alla continuità una forma concreta. Presso Redwood, i poteri decisionali, i mandati e le scadenze di revisione vengono messi per iscritto fin dall’inizio, in modo che l’assetto sia pronto al cambiamento prima ancora che questo si verifichi.
Che cosa resta vostro se il rapporto si conclude?
La rendicontazione storica, le informazioni sulla titolarità, i mandati documentati e lo storico delle decisioni dovrebbero sostenere la continuità della famiglia. Chiedete che cosa conservereste e in che modo un altro consulente potrebbe assumerne la responsabilità.
Questa domanda rivela molto. Una società che rende difficile l’uscita conta sui disagi per trattenere il rapporto. Una società sicura del proprio valore consegna alla famiglia una documentazione completa e ordinata, di cui la famiglia ha la piena proprietà. Un rapporto ben organizzato dovrebbe rafforzare nel tempo la posizione della famiglia, chiunque la assista in futuro.
Una società sicura del proprio valore non ha motivo di rendere difficile l’uscita.
Conclusione
Una remunerazione trasparente, attivi custoditi in sicurezza a nome della famiglia, una visione dell’intero bilancio, una governance pronta al cambiamento e una documentazione di piena proprietà della famiglia: insieme, questi elementi segnano la differenza tra una società che vende a una famiglia e una che lavora per essa. Un conflitto di interessi da un punto percentuale, capitalizzato nel corso di una generazione, mostra quanto possa valere questa differenza.
Prima di affidarsi a una società, vale la pena porle due domande. Ci illustrerete per iscritto tutte le fonti di reddito che ricaverete dal nostro rapporto? E se decidessimo di interrompere la collaborazione tra cinque anni, cosa porteremmo esattamente con noi?
Ponete prima le domande più difficili. La società giusta le accoglierà con favore.
Partite dai vostri assetti attuali
Il valore di un multi-family office diventa più chiaro quando la discussione passa dall’elenco dei servizi alla vostra situazione specifica.
Redwood Heritage porta una prospettiva familiare nella governance, nell’architettura degli investimenti e nel coordinamento dei consulenti. Iniziamo comprendendo che cosa funziona già, dove le responsabilità si sovrappongono e che cosa dipende oggi dalla vostra attenzione personale. Accogliamo con favore tutte e cinque le domande sopra riportate e rispondiamo per iscritto.
Fissate una consulenza privata per discutere di come le soluzioni attuali della vostra famiglia si integrino tra loro e in quali ambiti una maggiore chiarezza potrebbe fare la differenza.

