


Cinq questions qui distinguent une présentation séduisante d'un dispositif sur lequel une famille peut compter pendant toute une génération.
Une famille peut avoir à sa disposition d'excellentes banques, des gestionnaires d'investissement compétents et des conseillers expérimentés, mais elle n'en reste pas moins responsable de veiller à ce que tous ces éléments fonctionnent en harmonie.
Choisir un multi-family office revient à décider qui vous aidera à porter cette responsabilité. Ce choix doit clarifier la manière dont votre patrimoine est organisé, dont les décisions sont prises et les intérêts que ces décisions servent.
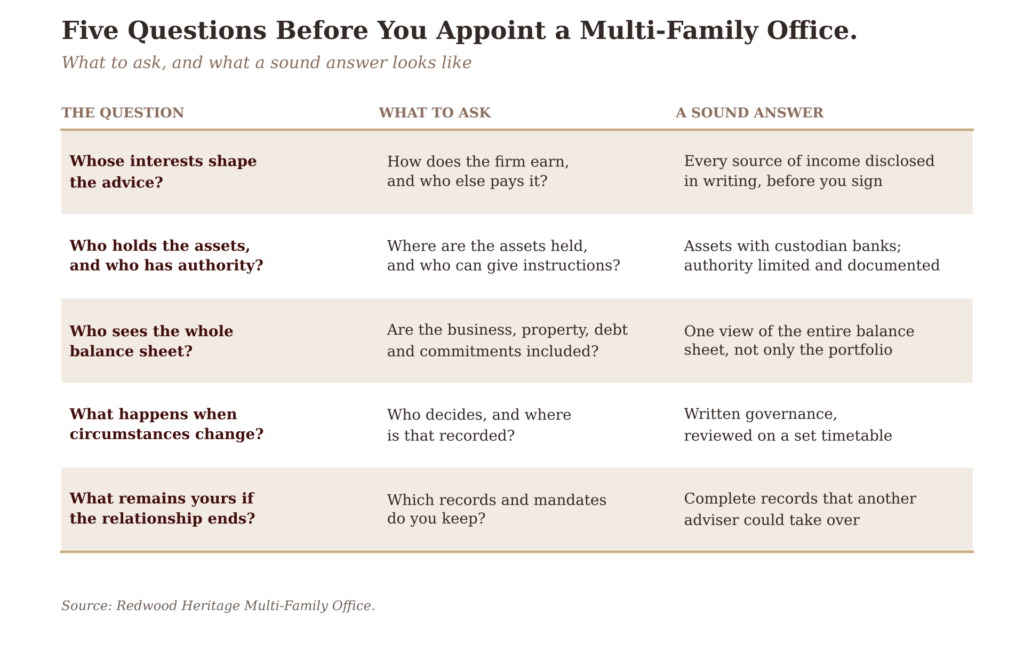
Cinq questions permettent de distinguer une présentation séduisante d'un dispositif sur lequel votre famille peut compter.
La première question est la plus importante, car les données relatives aux conseils en situation de conflit d'intérêts sont concordantes. Dans une étude publiée en 2009 dans The Review of Financial Studies, Daniel Bergstresser, John Chalmers et Peter Tufano ont comparé les fonds communs de placement vendus par l’intermédiaire de courtiers à ceux achetés directement entre 1996 et 2004. Les fonds vendus par des courtiers ont généré des rendements ajustés au risque inférieurs, avant même déduction des frais de distribution, et les auteurs ont jugé leurs résultats cohérents avec l’existence de conflits d’intérêts importants entre les courtiers et leurs clients. En 2015, le Council of Economic Advisers de la Maison Blanche a examiné ces recherches et a conclu que les épargnants recevant des conseils en situation de conflit d’intérêts obtenaient des rendements inférieurs d’environ 1 point de pourcentage par an, pour un coût global d’environ 17 milliards de dollars par an pour la seule épargne-retraite américaine.
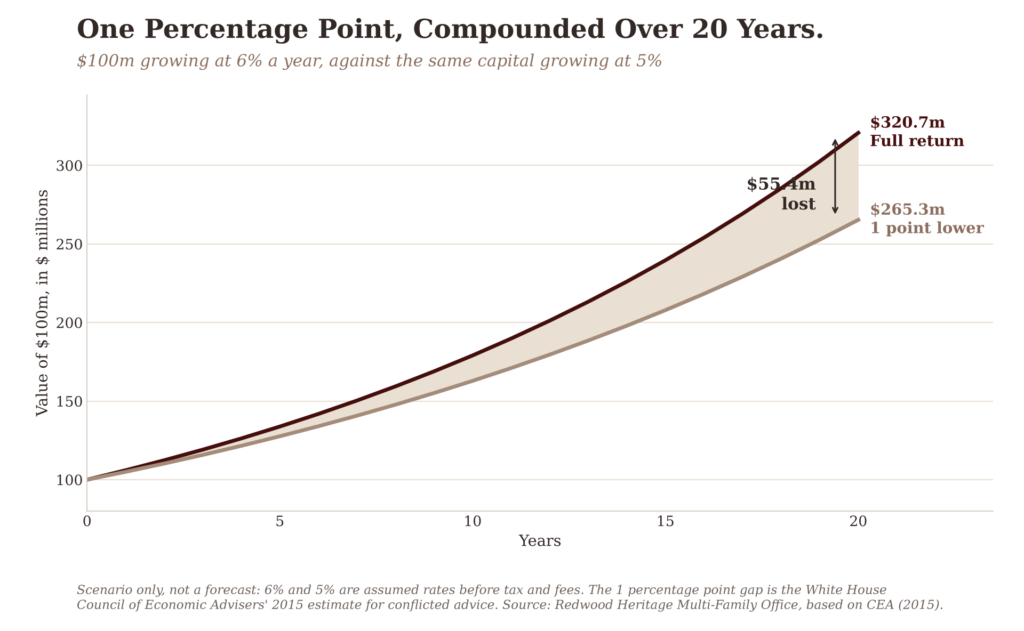
Un point de pourcentage peut sembler modeste. Composé dans le temps, il ne l'est pas. Dans le scénario ci-dessus, un capital de 100 millions de dollars progressant de 6 % par an atteint environ 320,7 millions de dollars au bout de 20 ans, tandis que le même capital progressant de 5 % atteint environ 265,3 millions de dollars. La différence d’environ 55 millions de dollars n’est jamais facturée. Elle n'apparaît que sous la forme d'un patrimoine que la famille n’a jamais eu. Cette estimation concerne des épargnants en vue de la retraite plutôt que des familles fortunées, mais le mécanisme est identique dès lors qu’un conseiller est rémunéré par les produits qu’il recommande.
Ce qui coûte le plus cher dans un conseil, c'est souvent ce que personne ne révèle.
Quels intérêts influencent les conseils prodigués ?
Commencez par la rémunération. Demandez comment le cabinet se rémunère, quelles relations lui procurent des revenus supplémentaires et comment les conflits d'intérêts potentiels sont signalés et gérés. Ces revenus supplémentaires peuvent prendre plusieurs formes : commissions ou rétrocessions versées par les fournisseurs de produits, part des frais facturés par les fonds ou les banques, ou marges sur les produits créés par le cabinet lui-même. Aucun de ces éléments n’apparaît sur un relevé, à moins que le cabinet ne choisisse de les indiquer. Un cabinet qui n’a rien à cacher vous répondra par écrit, de manière exhaustive, avant que vous ne signiez.
Examinez ensuite le déroulement de la conversation. Le cabinet commence-t-il par aborder les objectifs, les obligations et les dispositions existantes de votre famille, ou la discussion s’oriente-t-elle rapidement vers les placements ? Un cabinet qui commence par parler de ses produits vous révèle ainsi comment il est rémunéré.
Chez Redwood Heritage, notre point de départ est la famille : ce que son capital doit soutenir, quelles responsabilités nécessitent une coordination et dans quels domaines une supervision accrue serait utile. C'est cette compréhension qui donne tout son sens à chacune de nos recommandations suivantes. Redwood étant détenu par son fondateur, aucune institution mère ne nous demande de placer ses produits, et nos conseils ne répondent qu'à la famille.
Qui détient les actifs, et qui détient le pouvoir ?
Il est essentiel de savoir où sont détenus les actifs. Il l'est tout autant de savoir qui peut donner des instructions aux institutions qui les détiennent. En termes simples, la conservation désigne la banque qui détient les titres au nom de la famille, et l’autorité désigne la personne habilitée à donner des instructions à cette banque. La conservation, les droits de signature et les délégations de pouvoir appellent des réponses distinctes. Dans un dispositif sain, les actifs restent auprès de banques dépositaires reconnues, au nom de la famille ou de ses structures, et toute autorité accordée à un conseiller est limitée, consignée par écrit et révocable.
Établissez ce que le cabinet est autorisé à faire, ce qui nécessite votre accord et la manière dont ces autorisations sont documentées. Des limites claires favorisent une relation productive. Votre famille doit comprendre à la fois la responsabilité qu’elle délègue et le contrôle qu’elle conserve.
Qui a accès à l'intégralité du bilan ?
Un portefeuille de titres ne représente parfois qu’une partie de votre patrimoine. Les entreprises en activité, les biens immobiliers, l'endettement et les engagements privés peuvent déterminer le niveau réel de liquidité dont dispose la famille. Un cabinet qui ne voit que le portefeuille conseille sur une fraction de la situation de la famille, alors que les décisions les plus importantes sont prises ailleurs.
Demandez comment ces expositions entrent dans la discussion. L'allocation d’un portefeuille doit être envisagée au regard des engagements et des concentrations présents ailleurs dans les affaires de la famille. Chez Redwood, Architecture patrimoniale stratégique part de cette perspective plus large. L'objectif est de relier entre elles des décisions qui, autrement, seraient prises séparément, afin que le portefeuille soit constitué en fonction de la situation réelle de la famille.
Un cabinet qui ne voit que le portefeuille ne conseille qu'une fraction de la famille.
Que se passe-t-il lorsque les circonstances changent ?
Un dispositif efficace doit pouvoir s'adapter à la cession d'une entreprise, à un changement de juridiction, à l'arrivée d'une nouvelle génération ou à l'absence d'un mandant. C'est dans ces moments-là que les familles ont le plus besoin de clarté et que les arrangements informels risquent le plus d'échouer.
Demandez qui est habilité à prendre ces décisions, où ces responsabilités sont consignées et comment ce cadre est réévalué. Gouvernance donne une forme concrète à la continuité. Chez Redwood, les droits de décision, les mandats et les dates de révision sont consignés par écrit dès le départ, de sorte que le dispositif est prêt à s'adapter avant même que le changement ne survienne.
Que vous reste-t-il si la relation prend fin ?
Les historiques de reporting, les informations sur la détention, les mandats documentés et l'historique des décisions doivent soutenir la continuité de la famille. Demandez ce que vous conserveriez et comment un autre conseiller pourrait prendre le relais.
Cette question en dit long. Un cabinet qui complique le départ compte sur les désagréments pour retenir la relation. Un cabinet sûr de sa valeur remet à la famille des archives complètes et organisées dont elle est pleinement propriétaire. Une relation bien organisée doit renforcer la position de la famille au fil du temps, quel que soit le conseiller auquel elle fera appel à l'avenir.
Un cabinet sûr de sa valeur n'a aucune raison de rendre le départ difficile.
Conclusion
Une rémunération transparente, des actifs détenus en toute sécurité au nom de la famille, une vision de l'ensemble du bilan, une gouvernance prête au changement et des archives dont la famille est pleinement propriétaire : ensemble, ces éléments font la différence entre un cabinet qui vend à une famille et un cabinet qui travaille pour elle. Un conflit d’un point de pourcentage, composé sur une génération, montre ce que cette différence peut valoir.
Il y a deux questions qu'il convient de poser à tout cabinet avant de le mandater. Allez-vous détailler par écrit toutes les sources de revenus que vous tireriez de notre relation ? Et si nous décidions de partir dans cinq ans, qu'emporterions-nous exactement avec nous ?
Posez d'abord les questions difficiles. Le bon cabinet les accueillera favorablement.
Commencez par vos dispositions actuelles
L'intérêt d'un multi-family office apparaît plus clairement lorsque la discussion passe d'une liste de services à votre situation.
Redwood Heritage apporte une perspective familiale à la gouvernance, à l'architecture d'investissement et à la coordination des conseillers. Nous commençons par comprendre ce qui fonctionne déjà, où les responsabilités se chevauchent et ce qui dépend actuellement de votre attention personnelle. Nous accueillons volontiers les cinq questions ci-dessus, et nous y répondons par écrit.
Convenir d'un entretien privé pour examiner comment les dispositions actuelles de votre famille s'articulent entre elles, et dans quels domaines une plus grande clarté ferait la différence.

