


خمسة أسئلة تميز بين تقديم مقنع وترتيب يمكن للعائلة الاعتماد عليه على مدى جيل كامل.
قد تمتلك الأسرة بنوكًا متميزة، ومديري استثمارات أكفاء، ومستشارين ذوي خبرة، ومع ذلك فإنها لا تزال تتحمل مسؤولية ضمان تضافر جميع هذه العناصر معًا.
إن اختيار مكتب للعائلات المتعددة يعني تحديد من سيتولى المساعدة في تحمل تلك المسؤولية. وينبغي أن يوفر هذا التعيين الوضوح بشأن كيفية تنظيم ثروتك، وكيفية اتخاذ القرارات، ومصالح من تخدمها تلك القرارات.
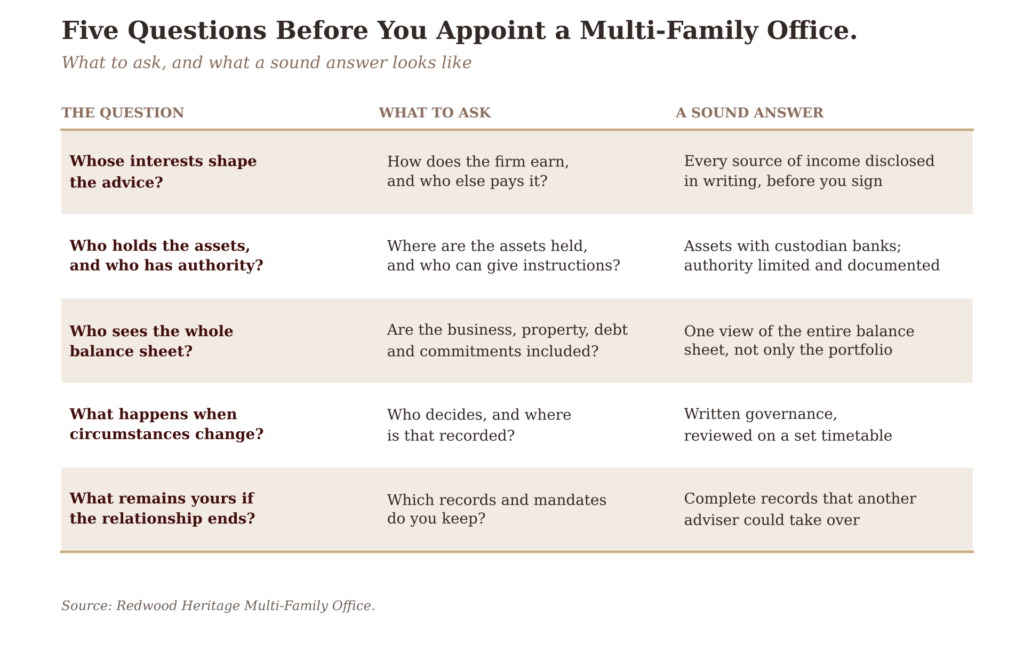
خمسة أسئلة تساعد على التمييز بين تقديم مقنع وترتيب يمكن لعائلتك الاعتماد عليه.
السؤال الأول هو الأكثر أهمية، لأن الأدلة المتعلقة بالمشورة المشوبة بتضارب المصالح متسقة. في دراسة نُشرت في مجلة "The Review of Financial Studies" عام 2009، قارن دانيال بيرغستريسر وجون تشالمرز وبيتر توفانو بين صناديق الاستثمار المشتركة التي تُباع عبر الوسطاء وتلك التي يتم شراؤها مباشرةً في الفترة ما بين عامي 1996 و2004. وقد حققت الصناديق التي بيعت عن طريق الوسطاء عوائد أقل معدلة حسب المخاطر حتى قبل خصم تكاليف التوزيع، ووصف المؤلفون نتائجهم بأنها تتوافق مع تضارب جوهري في المصالح بين الوسطاء وعملائهم. في عام 2015، استعرض مجلس المستشارين الاقتصاديين بالبيت الأبيض هذه الأبحاث وخلص إلى أن المدخرين الذين يتلقون مشورة تنطوي على تضارب في المصالح يحققون عوائد أقل بنحو نقطة مئوية واحدة كل عام، بتكلفة إجمالية تبلغ حوالي 17 مليار دولار سنويًّا في مدخرات التقاعد الأمريكية وحدها.
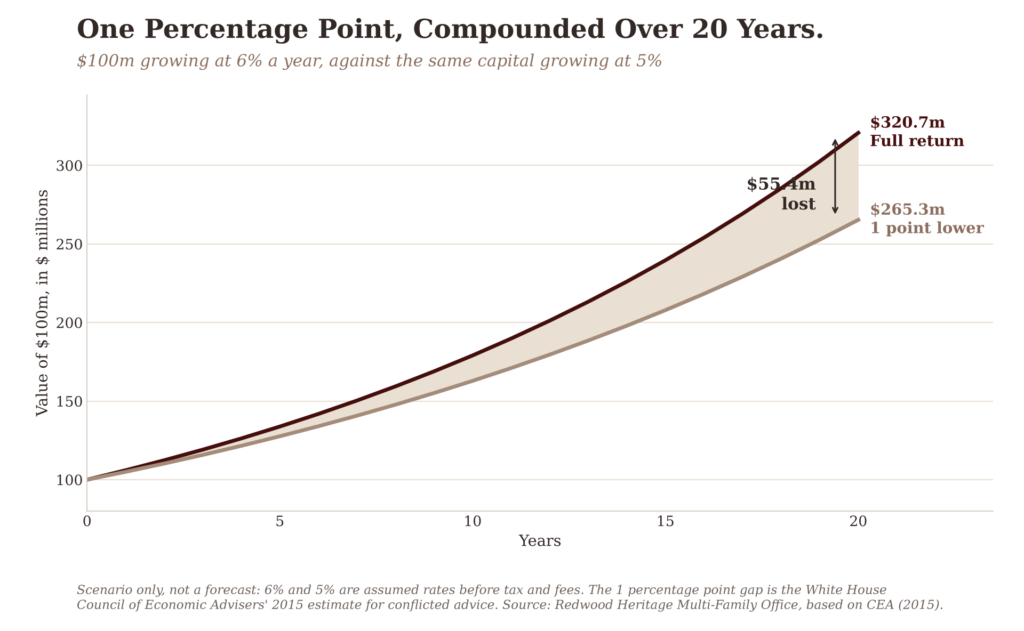
قد تبدو نقطة مئوية واحدة رقماً متواضعاً. لكن عند احتسابها بشكل مركب، فإن الأمر يختلف. في السيناريو أعلاه، فإن مبلغ 100 مليون دولار ينمو بمعدل 6% سنويًا يصل إلى حوالي 320.7 مليون دولار بعد 20 عامًا، في حين أن نفس رأس المال الذي ينمو بمعدل 5% يصل إلى حوالي 265.3 مليون دولار. الفرق البالغ حوالي 55 مليون دولار لا يُرسَل أبدًا في شكل فاتورة. إنه يظهر فقط كثروة لم تمتلكها العائلة قط. يأتي هذا التقدير من المدخرين لأغراض التقاعد وليس من العائلات الثرية، لكن الآلية متطابقة في أي مكان يتقاضى فيه المستشار أجرًا مقابل المنتجات التي يوصي بها.
غالبًا ما يكون الجزء الأغلى في المشورة هو الجزء الذي لا يُفصح عنه أحد.
مصالح من تحدد مضمون المشورة؟
ابدأ بالأتعاب. اسأل كيف تحقق الشركة إيراداتها، وما هي العلاقات التي تدر دخلاً إضافياً، وكيف يتم الكشف عن التضارب المحتمل في المصالح وإدارته. يمكن أن يتخذ الدخل الإضافي عدة أشكال: عمولات أو خصومات من مزودي المنتجات، أو حصة من الرسوم التي تفرضها الصناديق أو البنوك، أو هوامش ربح على المنتجات التي تنتجها الشركة نفسها. ولا يظهر أي من هذه العناصر في كشف الحساب ما لم تقرر الشركة إظهاره. وستقوم الشركة التي ليس لديها ما تخفيه بالرد كتابةً وبشكل كامل قبل أن توقّع.
ثم انظر إلى تسلسل المحادثة. هل تبدأ الشركة بالحديث عن أهداف عائلتك والتزاماتها والترتيبات الحالية، أم أن النقاش ينتقل بسرعة إلى موضوع الاستثمارات؟ إن الشركة التي تبدأ الحديث بالمنتجات إنما توضح لك كيف تتقاضى أجرها.
في Redwood Heritage، نقطة انطلاقنا هي العائلة: ما الذي يجب أن يدعمه رأس مالها، وما هي المسؤوليات التي تحتاج إلى التنسيق، وأين يكون من المفيد توفير مزيد من الإشراف. وهذا الفهم هو ما يمنح كل توصية لاحقة غرضها. وRedwood مملوكة لمؤسسها، لذا لا توجد مؤسسة أم يُتوقع منا تسويق منتجاتها، كما أن مشورتنا موجهة إلى العائلة مباشرةً.
من يحتفظ بالأصول، ومن يملك الصلاحية؟
من الضروري معرفة مكان حفظ الأصول. وكذلك معرفة من يمكنه إصدار تعليمات للمؤسسات التي تحتفظ بها. بعبارات بسيطة، يعني "حفظ الأصول" البنك الذي يحتفظ بالأوراق المالية باسم العائلة، بينما تعني "الصلاحية" من يُسمح له بإصدار تعليمات لهذا البنك. ويستحق كل من حفظ الأصول وحقوق التوقيع والسلطة المفوضة إجابات منفصلة. في الترتيب السليم، تظل الأصول لدى بنوك حفظ معترف بها باسم العائلة أو هياكلها، وتكون أي سلطة تُمنح لمستشار محدودة وموثقة كتابةً وقابلة للإلغاء.
حدد ما يجوز للشركة القيام به، وما الذي يتطلب موافقتك، وكيف يتم توثيق تلك الصلاحيات. فالحدود الواضحة تدعم إقامة علاقة مثمرة. وينبغي أن تدرك عائلتك كلاً من المسؤولية التي تفوضها والسيطرة التي تحتفظ بها.
من الذي يطلع على الميزانية العمومية بأكملها؟
قد لا تمثل محفظة الأوراق المالية سوى جزء واحد من ثروتك. فالشركات التشغيلية، والعقارات، والاقتراض، والالتزامات الخاصة، كلها عوامل يمكن أن تحدد مقدار السيولة التي تمتلكها العائلة فعليًّا. والشركة التي تقتصر على النظر إلى المحفظة فقط تقدم المشورة بشأن جزء ضئيل من الوضع المالي للعائلة، في حين تُتخذ القرارات الأكثر أهمية في أماكن أخرى.
اسأل كيف تُدرج تلك الانكشافات في النقاش. فينبغي النظر في توزيع أصول المحفظة إلى جانب الالتزامات ومواطن التركّز في جوانب أخرى من شؤون العائلة. إن هيكلة الثروة الاستراتيجية لدى Redwood تبدأ من هذا المنظور الأوسع. والهدف ربط قرارات كانت ستُتخذ بمعزل بعضها عن بعض، بحيث تُبنى المحفظة للعائلة كما هي في واقعها.
الشركة التي لا ترى سوى المحفظة إنما تقدم المشورة بشأن جزء من وضع العائلة.
ماذا يحدث عندما تتغير الظروف؟
يجب أن يراعي الترتيب الفعال حالات بيع الشركة، أو الانتقال بين الولايات القضائية، أو تولي الجيل الجديد زمام الأمور، أو غياب صاحب الثروة. فهذه هي اللحظات التي تكون فيها العائلات في أمس الحاجة إلى الوضوح، والتي تزداد فيها احتمالية فشل الترتيبات غير الرسمية.
اسأل عن الجهة التي لها صلاحية اتخاذ القرار، وأين يتم تسجيل تلك المسؤوليات، وكيف تتم مراجعة الإطار. الحوكمة يضفي شكلاً عملياً على مبدأ الاستمرارية. ففي Redwood، تُدوَّن صلاحيات اتخاذ القرار والتفويضات ومواعيد المراجعة منذ البداية، بحيث يكون الترتيب جاهزاً للتغيير قبل أن يحدث.
ما الذي يبقى ملكك إذا انتهت العلاقة؟
ينبغي أن تدعم سجلات التقارير ومعلومات الملكية والتفويضات الموثقة وسجل القرارات استمرارية إدارة شؤون العائلة. اسأل عن الأمور التي ستحتفظ بها وكيف يمكن لمستشار آخر أن يتولى المسؤولية.
يكشف هذا السؤال عن الكثير. فالشركة التي تجعل الانسحاب أمراً صعباً تعوّل على مشقة المغادرة للإبقاء على العلاقة. أما الشركة الواثقة من قيمتها، فتزود الأسرة بسجلات كاملة ومنظمة تمتلكها ملكية كاملة. وينبغي أن تعزز العلاقة المنظمة جيداً موقف الأسرة بمرور الوقت، بغض النظر عمن يقدم لها المشورة في المستقبل.
الشركة الواثقة من قيمتها لا سبب لديها لتعقيد المغادرة.
الخاتمة
إن الإفصاح عن المكافآت، والأصول المودعة بأمان باسم العائلة، والنظرة الشاملة على الميزانية العمومية، ونظام الحوكمة المستعد للتغيير، والسجلات التي تمتلكها العائلة ملكية كاملة، فهذه العوامل مجتمعة تُشكل الفارق بين الشركة التي تبيع منتجاتها للعائلة وتلك التي تعمل لصالحها. ويُظهر تضارب في المصالح كلفته نقطة مئوية واحدة، متراكمًا على مدى جيل كامل، مدى أهمية هذا الفارق.
هناك سؤالان يجدر طرحهما على أي شركة قبل التعاقد معها. هل ستحددون كتابةً كل مصادر الدخل التي ستجنونها من علاقتنا؟ وإذا قررنا الانسحاب بعد خمس سنوات، فما الذي سنأخذه معنا بالضبط؟
اطرح الأسئلة الصعبة أولًا. فالشركة المناسبة سترحب بها.
ابدأ بترتيباتك الحالية
تتضح قيمة مكتب العائلات المتعددة بشكل أكبر عندما ينتقل النقاش من قائمة الخدمات إلى ظروفك الخاصة.
تُضفي Redwood Heritage منظورًا عائليًّا على الحوكمة، والهيكلة الاستثمارية، والتنسيق بين المستشارين. نبدأ بفهم ما يثبت نجاحه بالفعل، وأين تتداخل المسؤوليات، وما الذي يتطلب اهتمامكم الشخصي في الوقت الحالي. نرحب بجميع الأسئلة الخمسة المذكورة أعلاه، ونرد عليها كتابةً.
احجز استشارة خاصة لمناقشة كيفية تضافر الترتيبات الحالية لعائلتك، والأمور التي قد يُحدث فيها مزيد من الوضوح فرقًا.

