


SpaceX è quotata in borsa. Ha raccolto $75 miliardi, la più grande quotazione della storia, con un prezzo di $135, ha aperto a $150 e ha chiuso il primo giorno a $160,95, in rialzo del 19%, con un valore di mercato superiore a $2.000 miliardi. Questi numeri saranno citati per anni. Ciò che richiedono a chiunque acquisti oggi è tutt’altra questione.
SpaceX è eccezionale. Il prezzo presuppone già il vostro consenso.
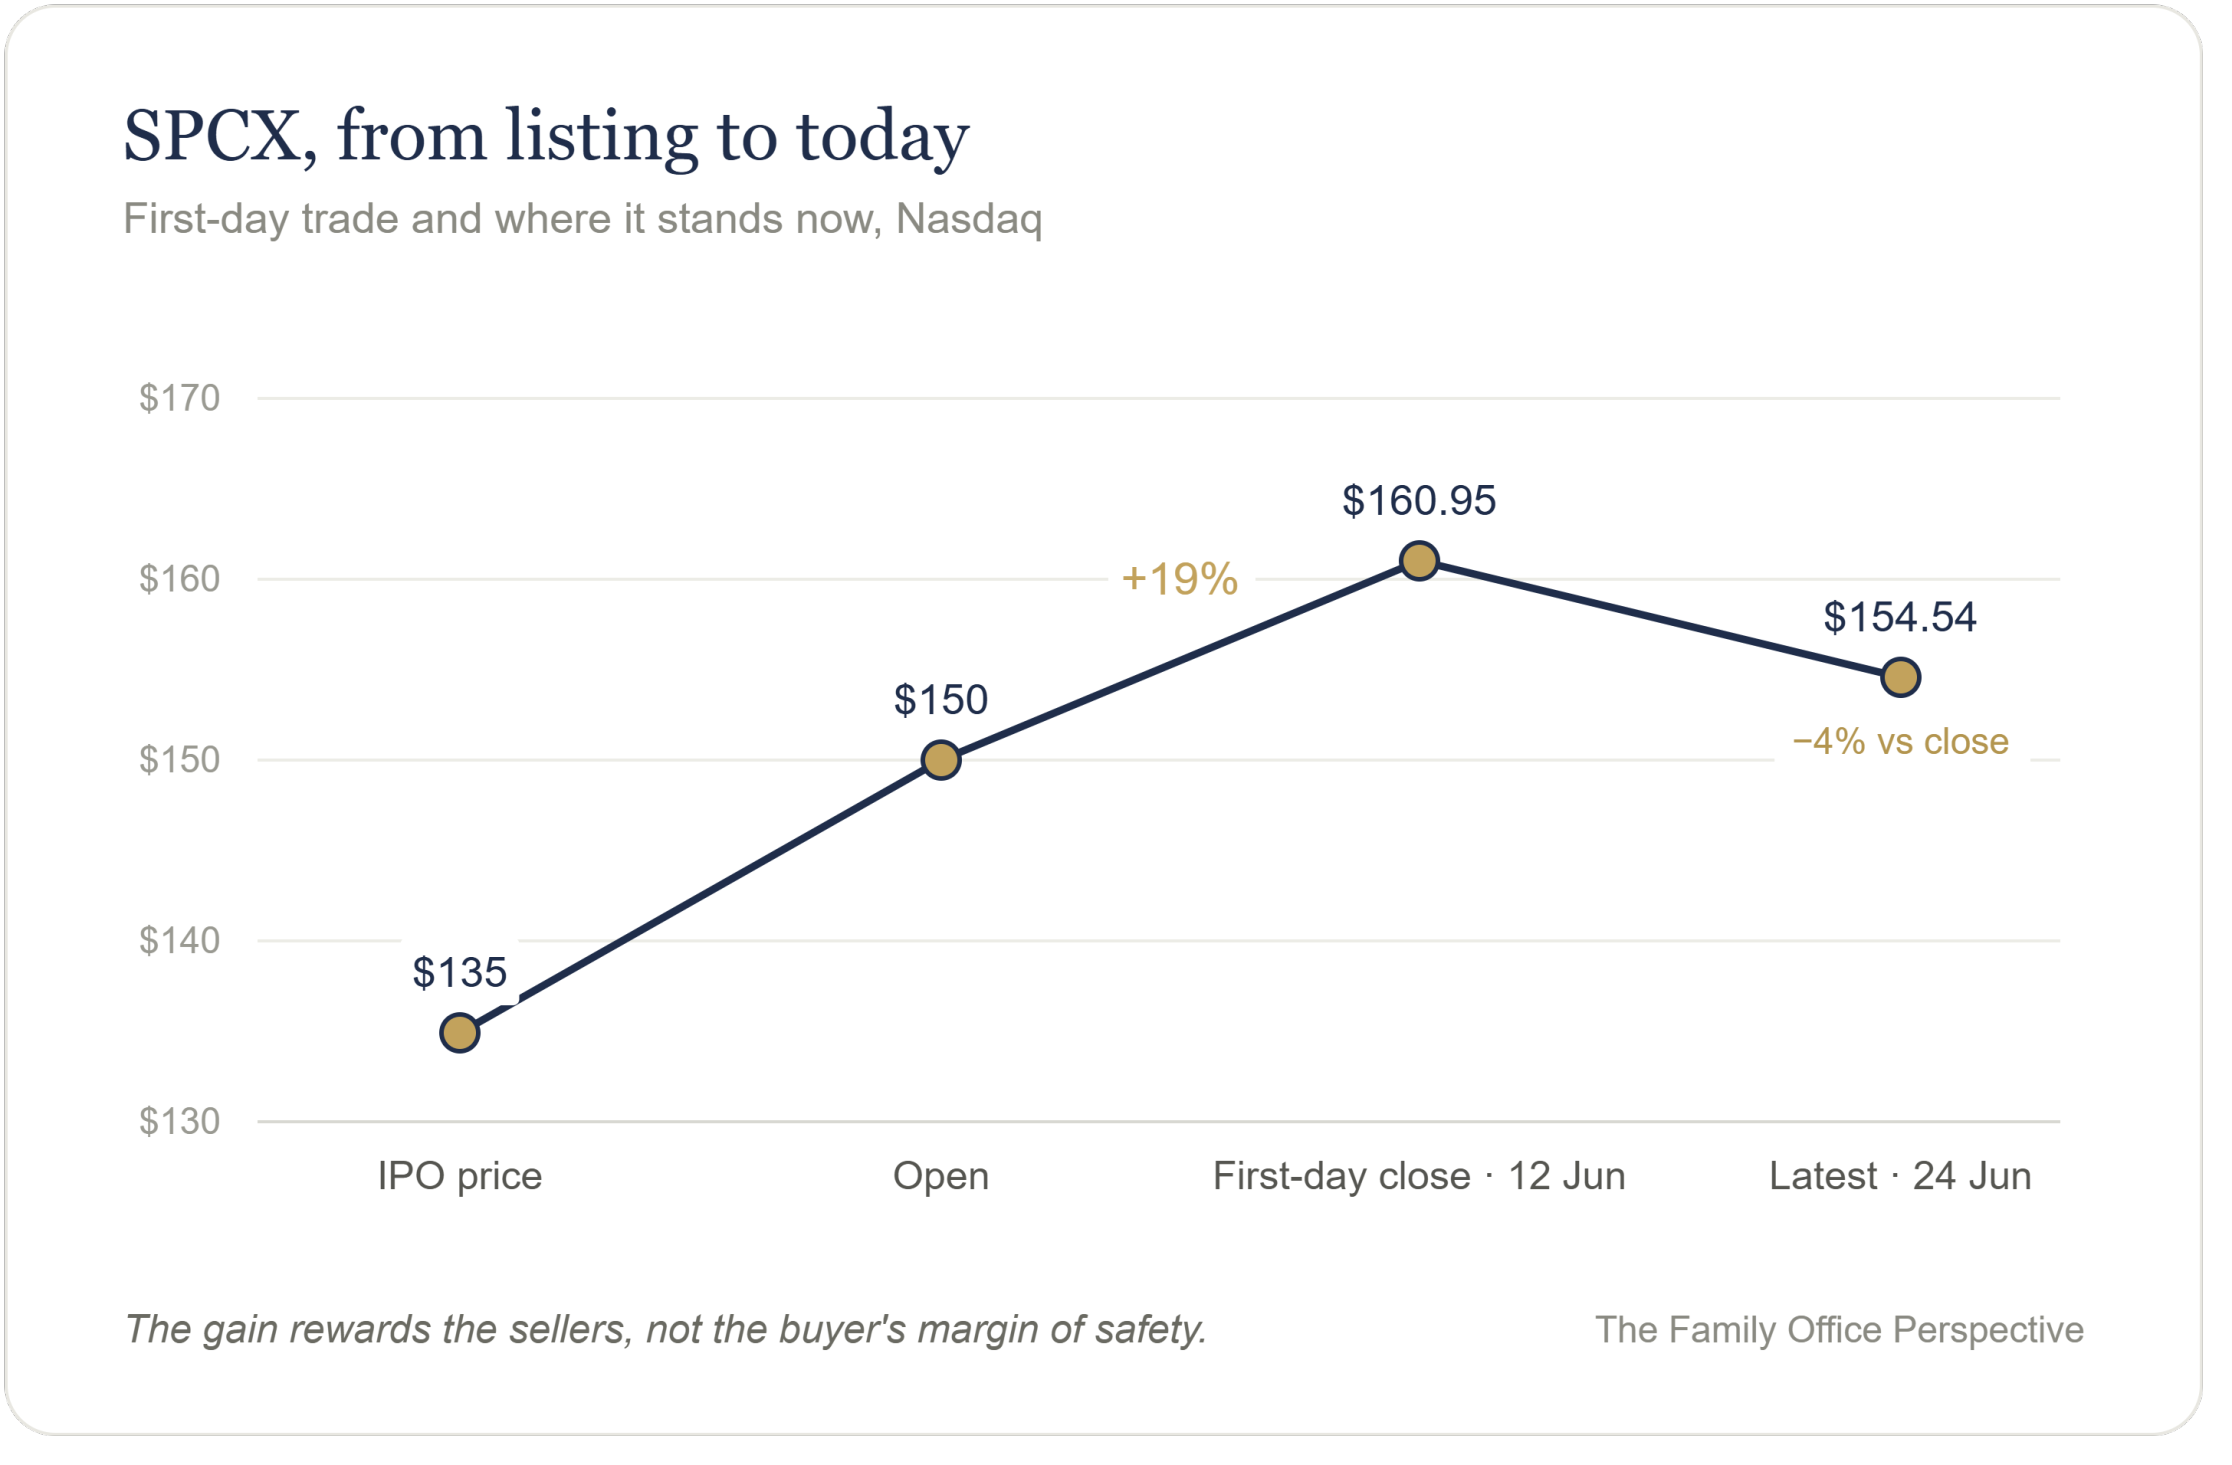
I primi a crederci sono stati remunerati per la loro convinzione. Gli ultimi arrivati pagano il prezzo del consenso.
Potrebbe essere una delle aziende più importanti della nostra generazione. Ha riscritto l’economia dei lanci spaziali, ha fatto di Starlink un’attività globale e ha creato una categoria che pochi avrebbero potuto tentare. Nulla di tutto ciò è in discussione, e non è questo il punto. Un’ammirazione di questa intensità fa sì che la qualità dell’azienda giustifichi il prezzo del titolo. Le famiglie sentono il nome e hanno la sensazione di acquistare il futuro. Lo acquistano dopo che i primi investitori hanno colto la parte più ripida della curva, a un livello che non lascia quasi spazio a una normale delusione. Sembra un’azienda straordinaria. Sembra anche un’uscita straordinaria per chi è entrato per tempo: dopo un lock-up di 366 giorni, Musk e i primi azionisti sono liberi di vendere, e una famiglia che acquista all’apertura contribuisce a fornire loro quell’uscita.
La narrazione diventa una quotazione giornaliera
Per anni SpaceX è stata l’asset ad accesso riservato per eccellenza: scarso, privato, guidato dal fondatore, difficile da detenere. Nei mercati privati è proprio qui che la disciplina si indebolisce, perché la famiglia smette di chiedersi quale ruolo svolga l’asset e inizia a chiedersi soltanto se sia possibile entrarvi. La quotazione cambia tutto. L’accesso diventa formazione del prezzo. La scarsità diventa liquidità. La narrazione diventa una quotazione giornaliera, esposta al sentiment, ai tassi, agli utili e ai flussi degli indici.
La liquidità non elimina il rischio. Elimina solo la scusa per non vederlo.
Nessuno vuole essere colui che ha messo in discussione l’azienda che punta su Marte. La governance esiste proprio per quella persona e proprio per quel momento. La quotazione in borsa non trasforma una storia in un mandato.
Valutare il prezzo, non la missione
Leggete i dati come farebbe un sottoscrittore. SpaceX è stata quotata a oltre 90 volte il fatturato del 2025, e alla chiusura a oltre 100 volte. Tale fatturato, pari a $18,7 miliardi, include già xAI, la società che Musk ha fuso in SpaceX a febbraio. SpaceX ha registrato una perdita di $4,9 miliardi lo scorso anno e di ulteriori $4,3 miliardi nel solo primo trimestre di quest’anno. Soltanto Starlink genera utili, e finanzia tutto ciò che le sta intorno, perdite comprese.
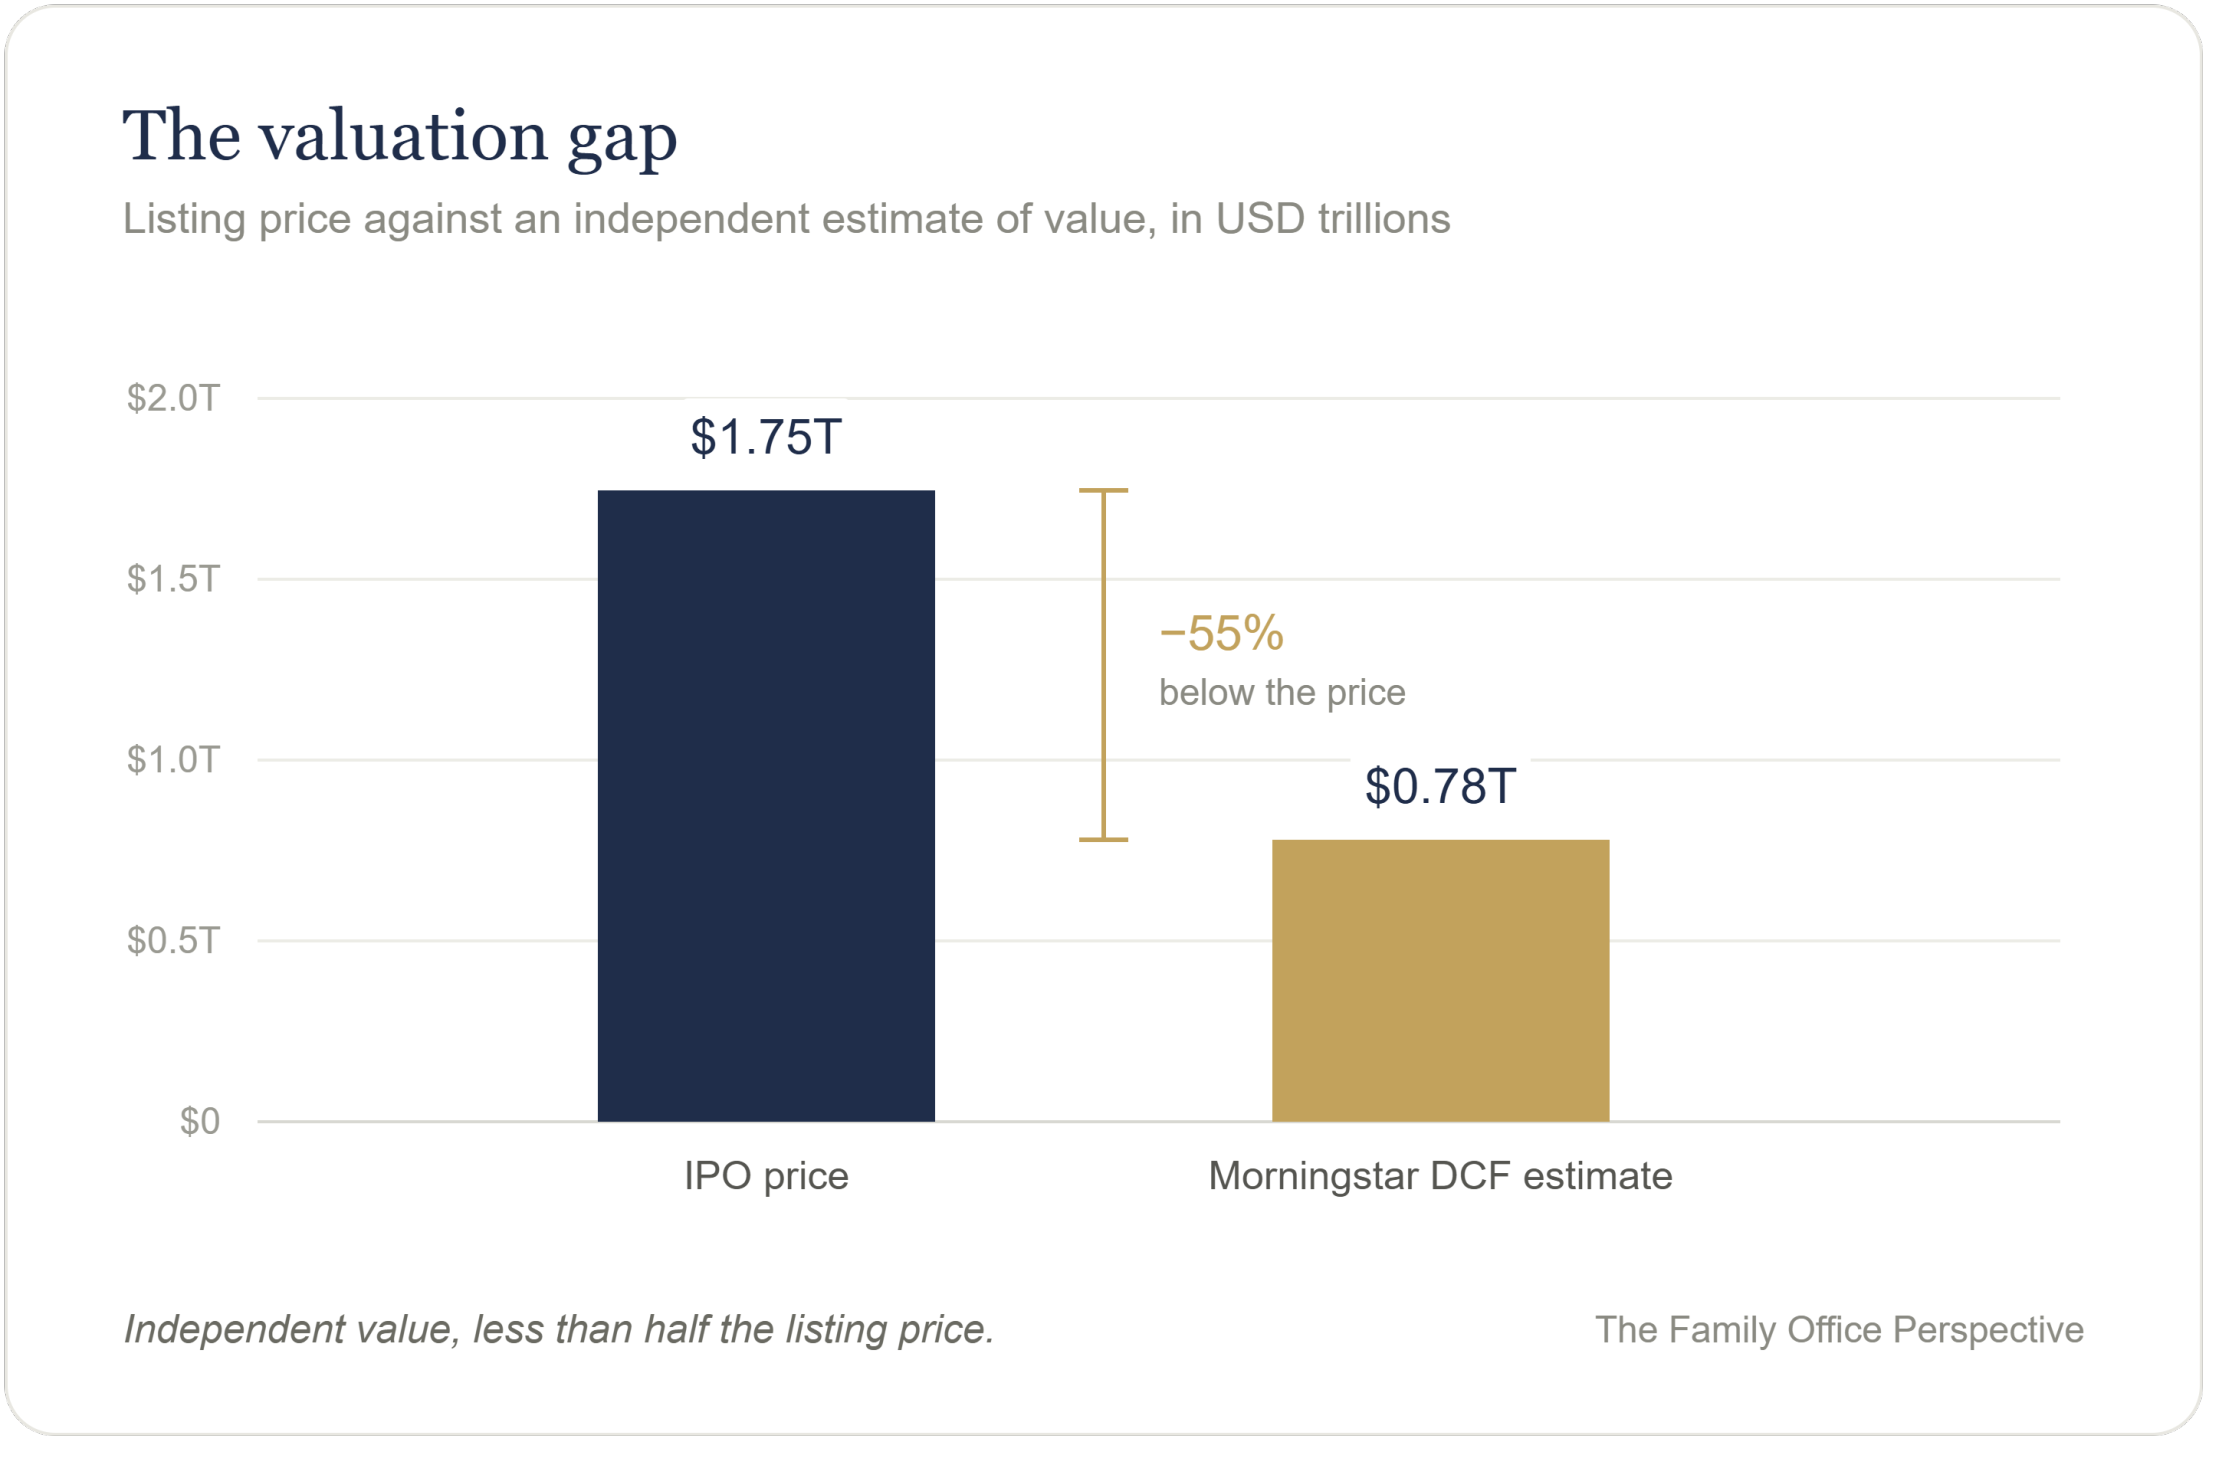
Affiancate ora a quella del mercato una cifra indipendente. Morningstar, con un modello convenzionale di flussi di cassa attualizzati, ha valutato SpaceX circa $780 miliardi, meno della metà del prezzo di collocamento. Contestate pure il modello, se volete; non è questo il punto. Un analista non remunerato da alcuna delle parti dell’operazione è giunto a una cifra inferiore alla metà del prezzo, e quasi nessuno all’interno del processo era nella posizione di dirlo.
Il pericolo non è che la valutazione sia errata. È che nessuno dei presenti sia pagato per dirlo.
È qui che il conflitto di interessi smette di essere un’astrazione. La banca che ha condotto l’operazione è remunerata sull’operazione. Il consulente che definisce il titolo un’esposizione necessaria è premiato per apparire ambizioso, non prudente. Il gestore che lo detiene ne ricava una credenziale. Il conflitto di interessi non si affianca alla buona consulenza. La piega, la plasma e, alla fine, la sostituisce, finché la raccomandazione che una famiglia riceve è quella che ha lusingato chi l’ha formulata. Indipendenza significa mantenere all’interno del proprio processo una persona il cui unico compito sia interrompere questa sequenza.
Il controllo è il vero patto
La struttura di controllo non è un dettaglio dell’offerta. È l’offerta stessa. Le azioni di Classe B danno diritto a 10 voti, quelle di Classe A a uno. Musk detiene circa il 42% del capitale e circa l’82% dei voti, e non può essere rimosso senza il consenso delle azioni che controlla. Gli investitori del mercato ottengono i diritti economici e quasi nulla della governance. Questo è in parte ciò che ha costruito l’azienda, perché una sola persona poteva decidere ciò che un comitato non avrebbe mai deciso. Ma l’acquirente sottoscrive quel giudizio tanto quanto l’attività, e la concentrazione che produce la genialità produce l’errore con la stessa rapidità. La prova è nei documenti depositati: a febbraio la società ha assorbito xAI, sicché chi acquista un’azienda di razzi finanzia ora una scommessa sull’intelligenza artificiale, e le relative perdite, che nessun azionista ha approvato. E gran parte della domanda in arrivo non ha nulla a che vedere con il prezzo, poiché l’inclusione negli indici costringerà presto i fondi ad acquistare un titolo con un flottante di circa il 3%.
La genialità del fondatore non equivale al controllo da parte degli azionisti di minoranza. L’ammirazione non equivale alla governance. L’accesso non equivale alla protezione.
Quando un nome diventa troppo importante per essere messo in discussione, il portafoglio ha già smesso di essere governato.
Lo stesso rischio, ma con un abito migliore
Recentemente abbiamo scritto, a proposito dei portafogli guidati dai gestori, che “il capitale era stato organizzato intorno alle persone che lo gestivano, non alla famiglia che lo possedeva”. SpaceX rappresenta lo stesso rischio in una veste più affascinante. Le famiglie finiscono per possedere ciò a cui i loro consulenti e le loro banche sono orgogliosi di avere accesso, non ciò che il mandato richiede. È così che lo status entra in un portafoglio travestito da strategia. Chiedetevi quindi quanto di questo titolo possedete già attraverso indici tecnologici, gestori orientati alla crescita e patrimoni legati a Tesla; chi possa approvare una concentrazione su un nome iconico; e se la posizione sia dimensionata dalla disciplina o dal timore di perdere l’occasione. Il capitale serio non si costruisce rifiutando l’immaginazione. Si costruisce dandole un prezzo.
Conclusione
La quotazione in borsa di SpaceX viene interpretata come un evento di mercato. In realtà si tratta di una prova di disciplina privata condotta sotto gli occhi di tutti. SpaceX potrebbe rivelarsi più importante di quanto persino i suoi ammiratori si aspettino, e continuare a esigere una perfezione tale da lasciare al nuovo azionista poco da guadagnare e molto da perdere.
Rispettate l’azienda. Mettete in discussione il prezzo. Leggete la struttura di controllo per ciò che è: il vero patto. Misurate l’esposizione che già detenete. Lasciate che sia il giudizio indipendente, e non l’entusiasmo di chi è pagato per vendere, a decidere quanto valga per voi un’azienda eccellente.
Un family office non deve evitare l’ammirazione. Deve impedire che l’ammirazione diventi architettura.
Pubblichiamo The Family Office Perspective ogni settimana. Leggetelo con attenzione, condividetelo con una persona responsabile di un patrimonio familiare importante e iscrivetevi.

