


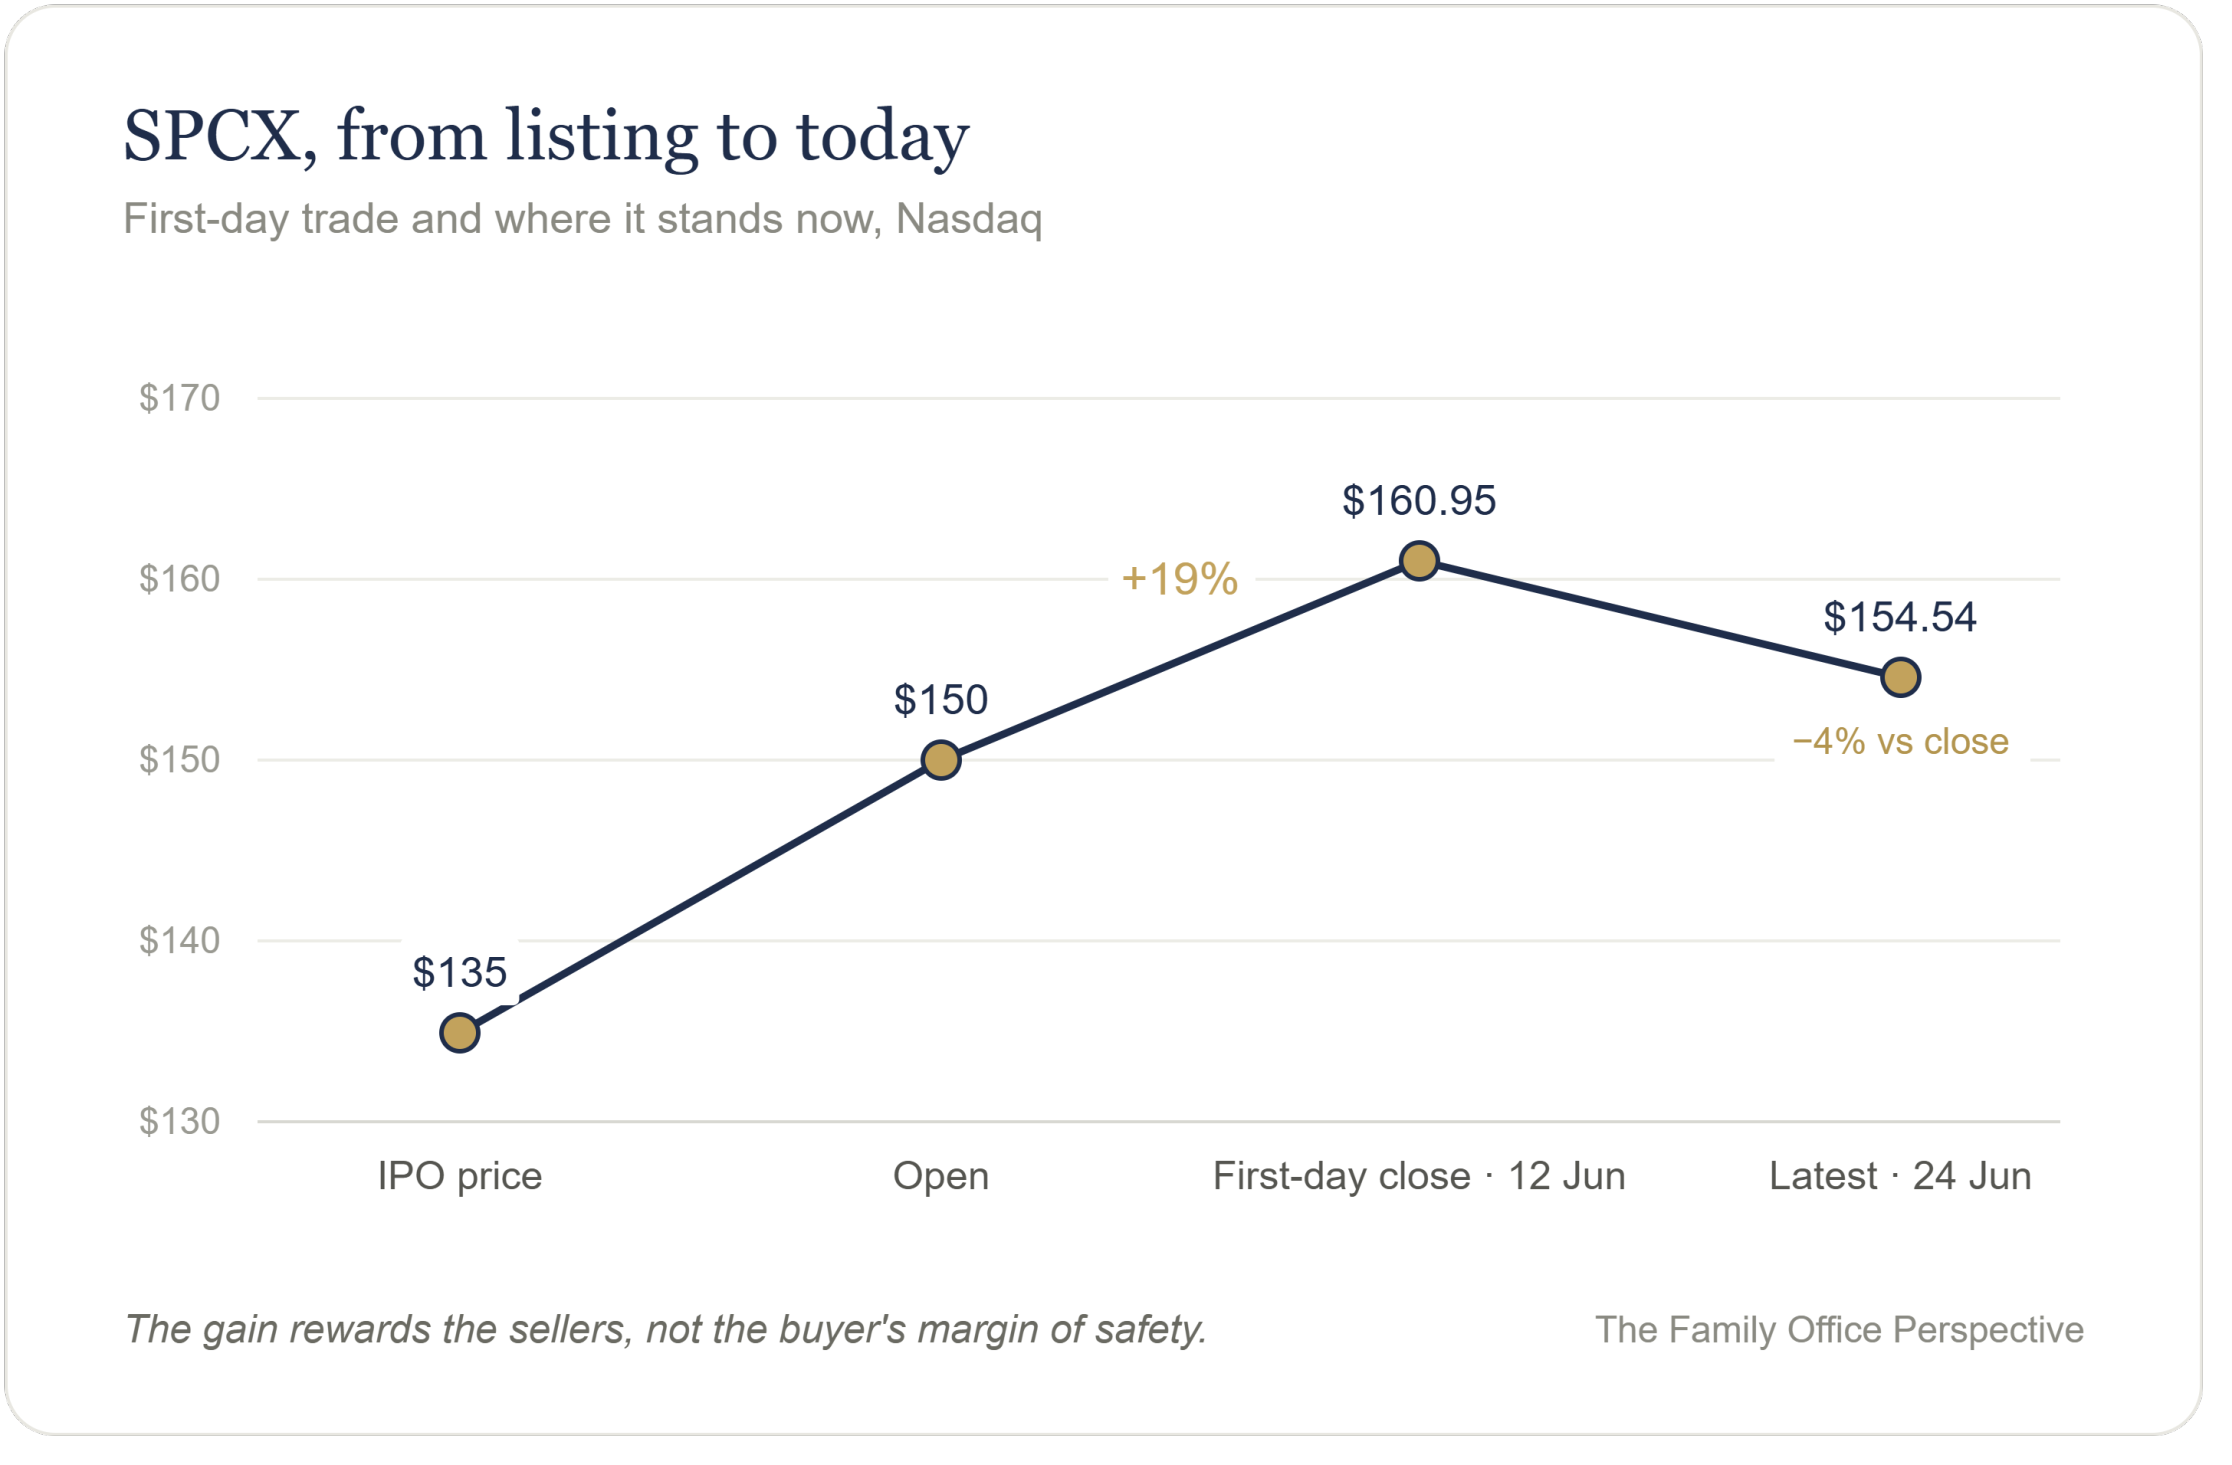
SpaceX ya cotiza en bolsa. Ha captado 75.000 millones de dólares, la mayor salida a bolsa de la historia, con un precio de salida de 135 dólares; abrió a 150 dólares y cerró su primer día a 160,95 dólares, con una subida del 19% y un valor de mercado superior a 2 billones de dólares. Esas cifras se citarán durante años. Lo que exigen a quien compre hoy es otra cuestión muy distinta.
SpaceX es excepcional. El precio ya da por hecho que usted está de acuerdo.
A los primeros que creyeron se les pagó por su convicción. A los últimos se les cobra el consenso.
Puede que sea una de las empresas más importantes de nuestra generación. Ha redefinido la economía de los lanzamientos, ha convertido Starlink en un negocio global y ha creado una categoría que pocos se atreverían a abordar. Nada de eso se discute, y nada de eso viene al caso. Una admiración de tal intensidad hace que la calidad del negocio justifique el precio de la acción. Las familias oyen el nombre y sienten que están comprando el futuro. Lo están comprando después de que los primeros inversores se hayan llevado la parte más pronunciada de la curva, a un nivel que casi no deja margen para una decepción normal. Parece una empresa extraordinaria. También parece una salida extraordinaria para quienes se incorporaron pronto: tras un periodo de bloqueo de 366 días, Musk y los primeros accionistas son libres de vender, y una familia que compra en la apertura contribuye a facilitar esa salida.
La historia se convierte en una cotización diaria
Durante años, SpaceX fue el activo de acceso por excelencia: escaso, privado, dirigido por su fundador y difícil de adquirir. En los mercados privados, ahí es donde la disciplina se debilita, ya que la familia deja de preguntarse qué papel desempeña el activo y empieza a preguntarse únicamente si puede entrar en él. La cotización lo cambia todo. El acceso se convierte en descubrimiento de precios. La escasez se convierte en liquidez. La historia se convierte en una cotización diaria, expuesta al sentimiento del mercado, a los tipos de interés, a los resultados y a los flujos de los índices.
La liquidez no elimina el riesgo. Lo que hace es eliminar la excusa para no verlo.
Nadie quiere ser quien ponga en duda los planes de una empresa que apunta a Marte. La gobernanza existe precisamente para esa persona y para ese momento concreto. Cotizar en bolsa no convierte una historia en un mandato.
Valore el precio, no la misión
Analice las cifras como lo haría una entidad aseguradora. SpaceX salió a bolsa a más de 90 veces sus ingresos de 2025, y al cierre superaba ya las 100 veces. Esos ingresos, 18.700 millones de dólares, ya incluyen a xAI, la empresa que Musk fusionó con SpaceX en febrero. SpaceX perdió 4.900 millones de dólares el año pasado, y otros 4.300 millones solo en el primer trimestre de este año. Solo Starlink genera beneficios, y es lo que financia todo lo demás, incluidas las pérdidas.
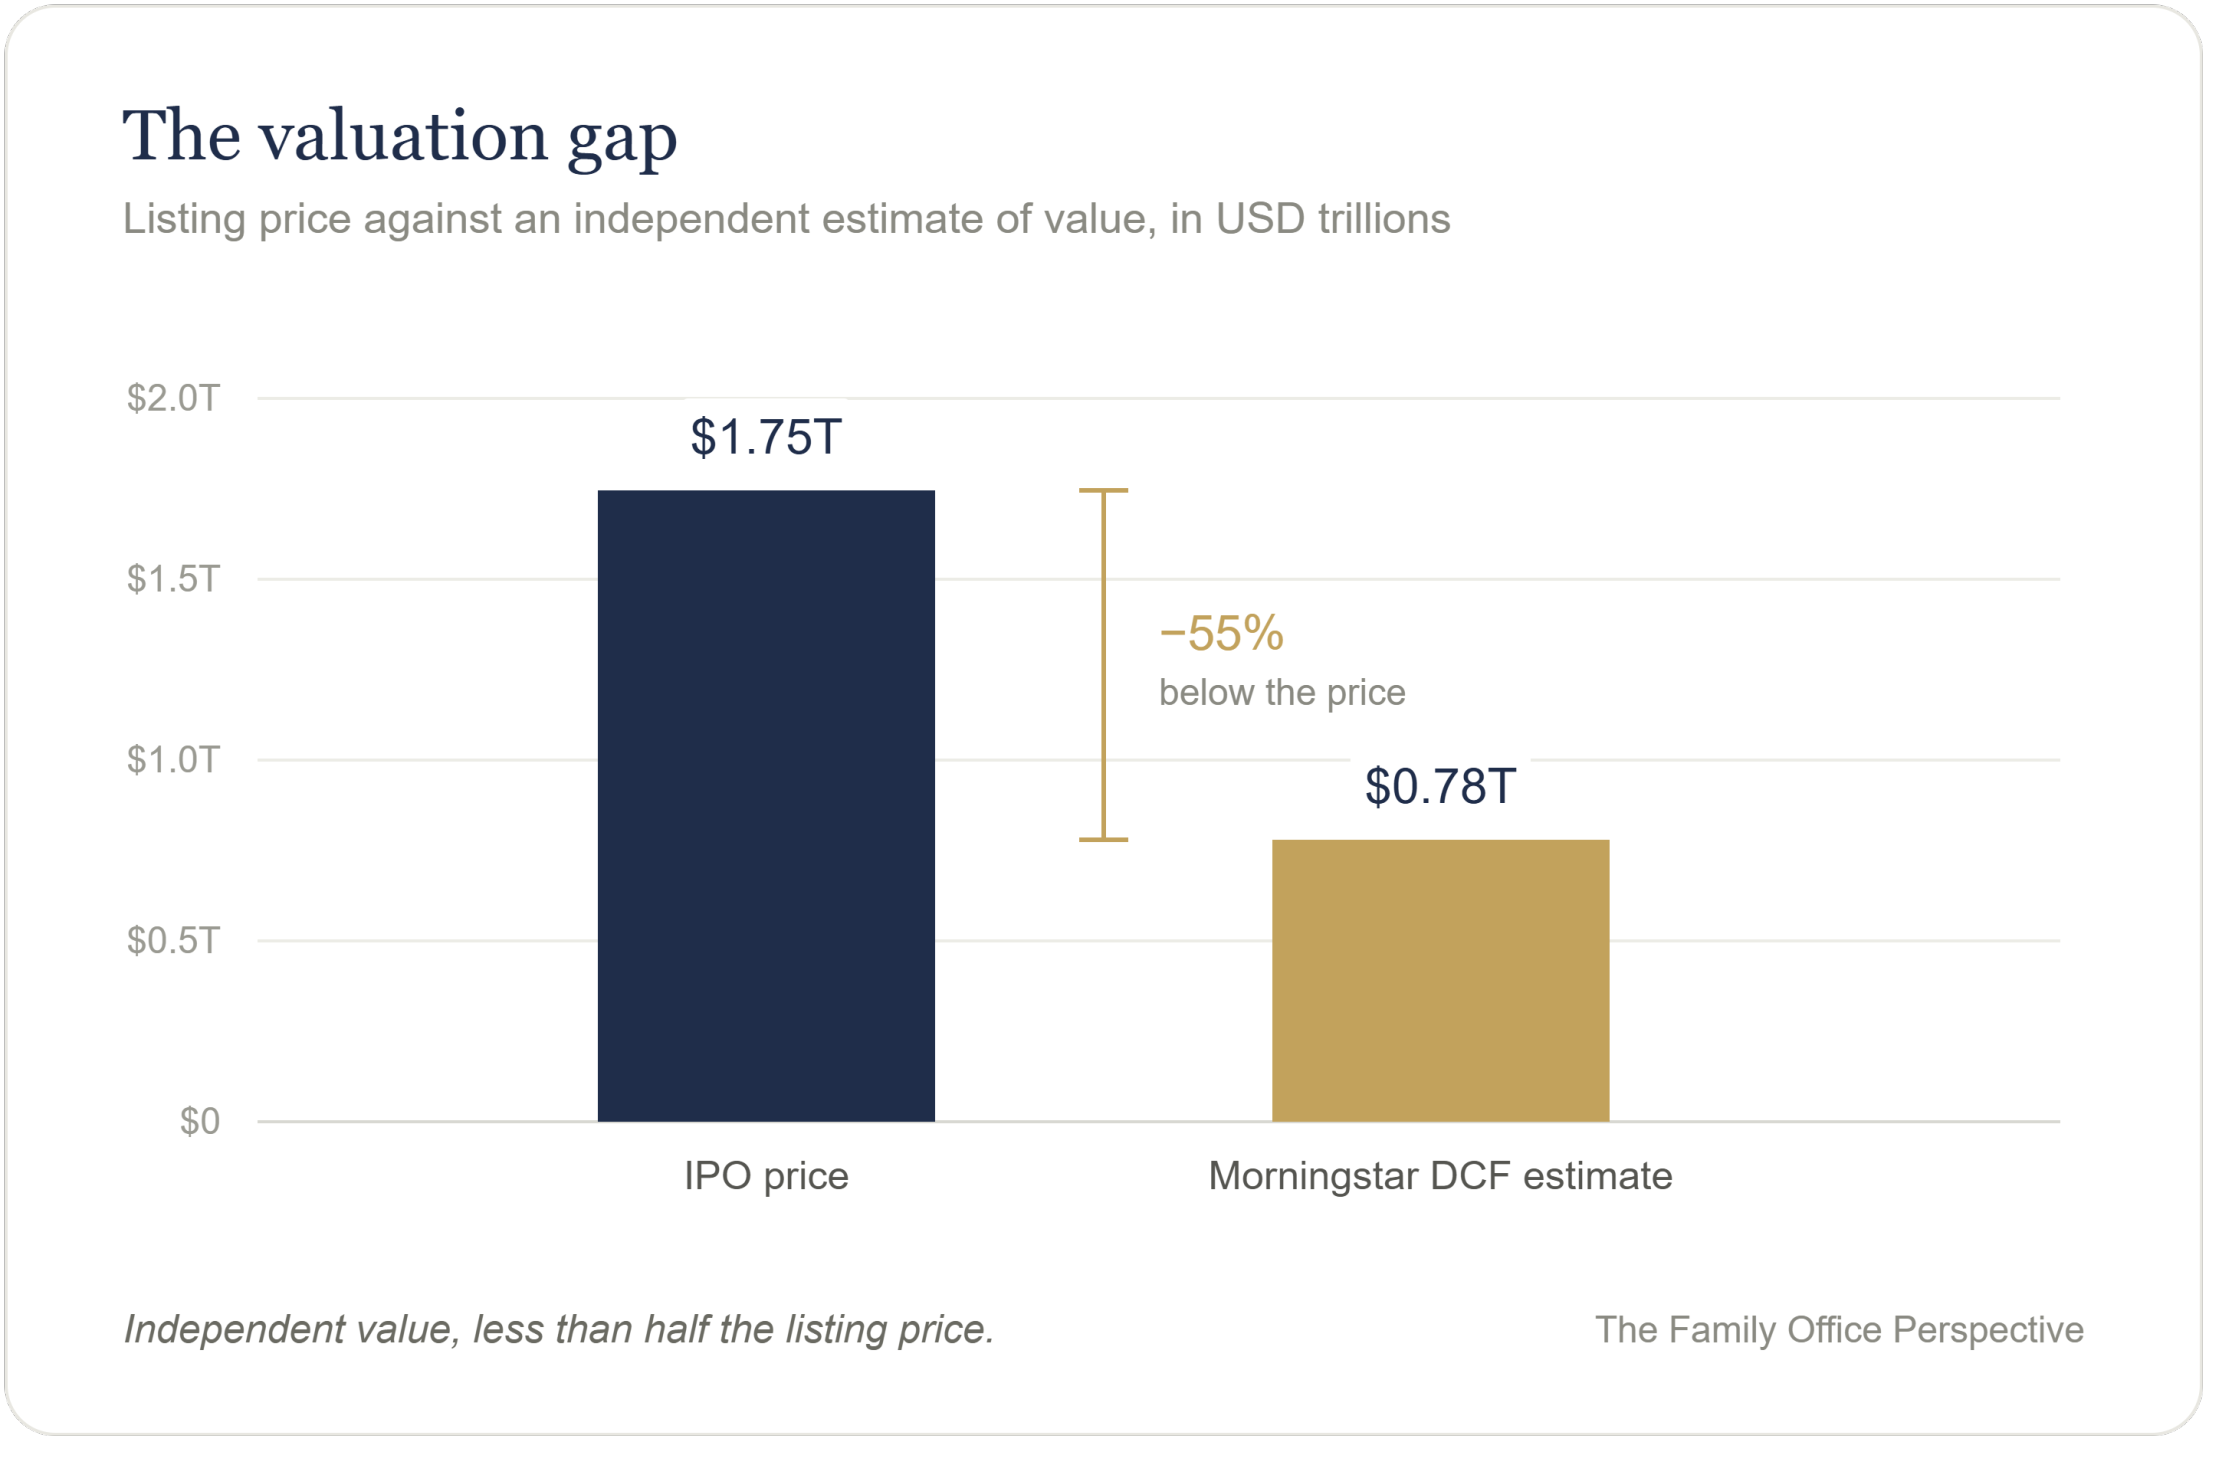
Ponga ahora junto a la del mercado una cifra independiente. Morningstar, mediante un modelo convencional de flujos de caja descontados, valoró SpaceX en unos 780.000 millones de dólares, menos de la mitad de su precio de salida. Puede discutir el modelo si lo desea; esa no es la cuestión. Un analista que no cobraba de ninguna de las partes de la operación llegó a una cifra inferior a la mitad del precio, y casi nadie dentro del proceso estaba en posición de decirlo.
El peligro no es que la valoración sea errónea, sino que a nadie en la sala se le paga por decirlo.
Aquí es donde el conflicto de intereses deja de ser una abstracción. El banco que dirigió la operación cobra por la operación. El asesor que califica el valor de «exposición necesaria» es recompensado por parecer ambicioso, no por parecer prudente. El gestor que lo mantiene en cartera gana prestigio. El conflicto de intereses no se limita a convivir con el buen asesoramiento. Lo sesga, lo moldea y, al final, lo sustituye, hasta que la recomendación que recibe una familia es la que halagaba a quienes la formularon. La independencia exige contar dentro de su propio proceso con alguien cuya única función sea romper esa secuencia.
El control es la contrapartida
La estructura de control no es un detalle de la oferta. Es la oferta en sí misma. Las acciones de clase B otorgan 10 votos; las de clase A, uno. Musk posee aproximadamente el 42% del capital y alrededor del 82% de los votos, y no puede ser destituido sin el consentimiento de las acciones que él mismo controla. Los inversores del mercado obtienen los derechos económicos y casi ninguno de los derechos de gobierno. Eso forma parte de lo que construyó la empresa, porque una sola persona podía decidir lo que un comité nunca habría decidido. Pero el comprador asume ese criterio tanto como el negocio, y la concentración que genera la brillantez genera el error a la misma velocidad. La prueba está en los documentos registrados: en febrero absorbió xAI, de modo que quien compra una empresa de cohetes financia ahora una apuesta por la IA, y sus pérdidas, que ningún accionista aprobó. Y buena parte de la demanda que está a punto de llegar no responde en absoluto al precio, ya que la inclusión en los índices obligará pronto a los fondos a comprar una acción con un capital flotante de en torno al 3%.
La genialidad del fundador no equivale al control de los accionistas minoritarios. La admiración no es gobernanza. El acceso no es protección.
Cuando un nombre adquiere tanta importancia que ya no se puede cuestionar, la cartera ha dejado de estar gobernada.
El mismo riesgo con un traje mejor
Hace poco escribimos, a propósito de las carteras dirigidas por gestores, que «el capital se había organizado en torno a las personas que lo gestionaban, y no en torno a la familia propietaria». SpaceX es ese mismo riesgo con un traje más glamuroso. Las familias acaban poseyendo aquello a lo que sus asesores y bancos se enorgullecen de tener acceso, y no lo que exige el mandato. Así es como el estatus entra en una cartera disfrazado de estrategia. Pregúntese, por tanto, qué parte de este valor ya posee a través de índices tecnológicos, gestores de crecimiento y patrimonio vinculado a Tesla; quién puede aprobar la concentración en un nombre emblemático; y si el tamaño de la posición lo determina la disciplina o el miedo a quedarse fuera. El capital serio no se construye renunciando a la imaginación. Se construye poniéndole precio.
Conclusión
La salida a bolsa de SpaceX se presenta como un acontecimiento del mercado. En realidad, se trata de una prueba de disciplina privada llevada a cabo en público. SpaceX podría resultar más importante de lo que incluso sus admiradores esperan, y aun así exigir una perfección que deja al nuevo accionista con poco que ganar y mucho que perder.
Respete a la empresa. Cuestione el precio. Lea la estructura de control como lo que es: la contrapartida del trato. Mida la exposición que ya tiene. Deje que sea un criterio independiente, y no el entusiasmo de quienes cobran por vender, el que decida cuánto vale para usted una gran empresa.
Una family office no necesita evitar la admiración. Necesita impedir que la admiración se convierta en arquitectura.
Publicamos The Family Office Perspective cada semana. Léala con detenimiento, compártala con una persona responsable de un patrimonio familiar relevante y suscríbase.

