


SpaceX стала публичной компанией. Она привлекла $75 млрд, что стало крупнейшим размещением в истории: цена размещения составила $135, торги открылись на уровне $150, а первый день акции завершили на отметке $160,95, прибавив 19%, при этом рыночная капитализация превысила $2 трлн. Эти цифры будут цитировать ещё долгие годы. Совсем другой вопрос, чего они требуют от тех, кто покупает сегодня.
SpaceX является исключительной компанией. Цена уже исходит из того, что вы с этим согласны.
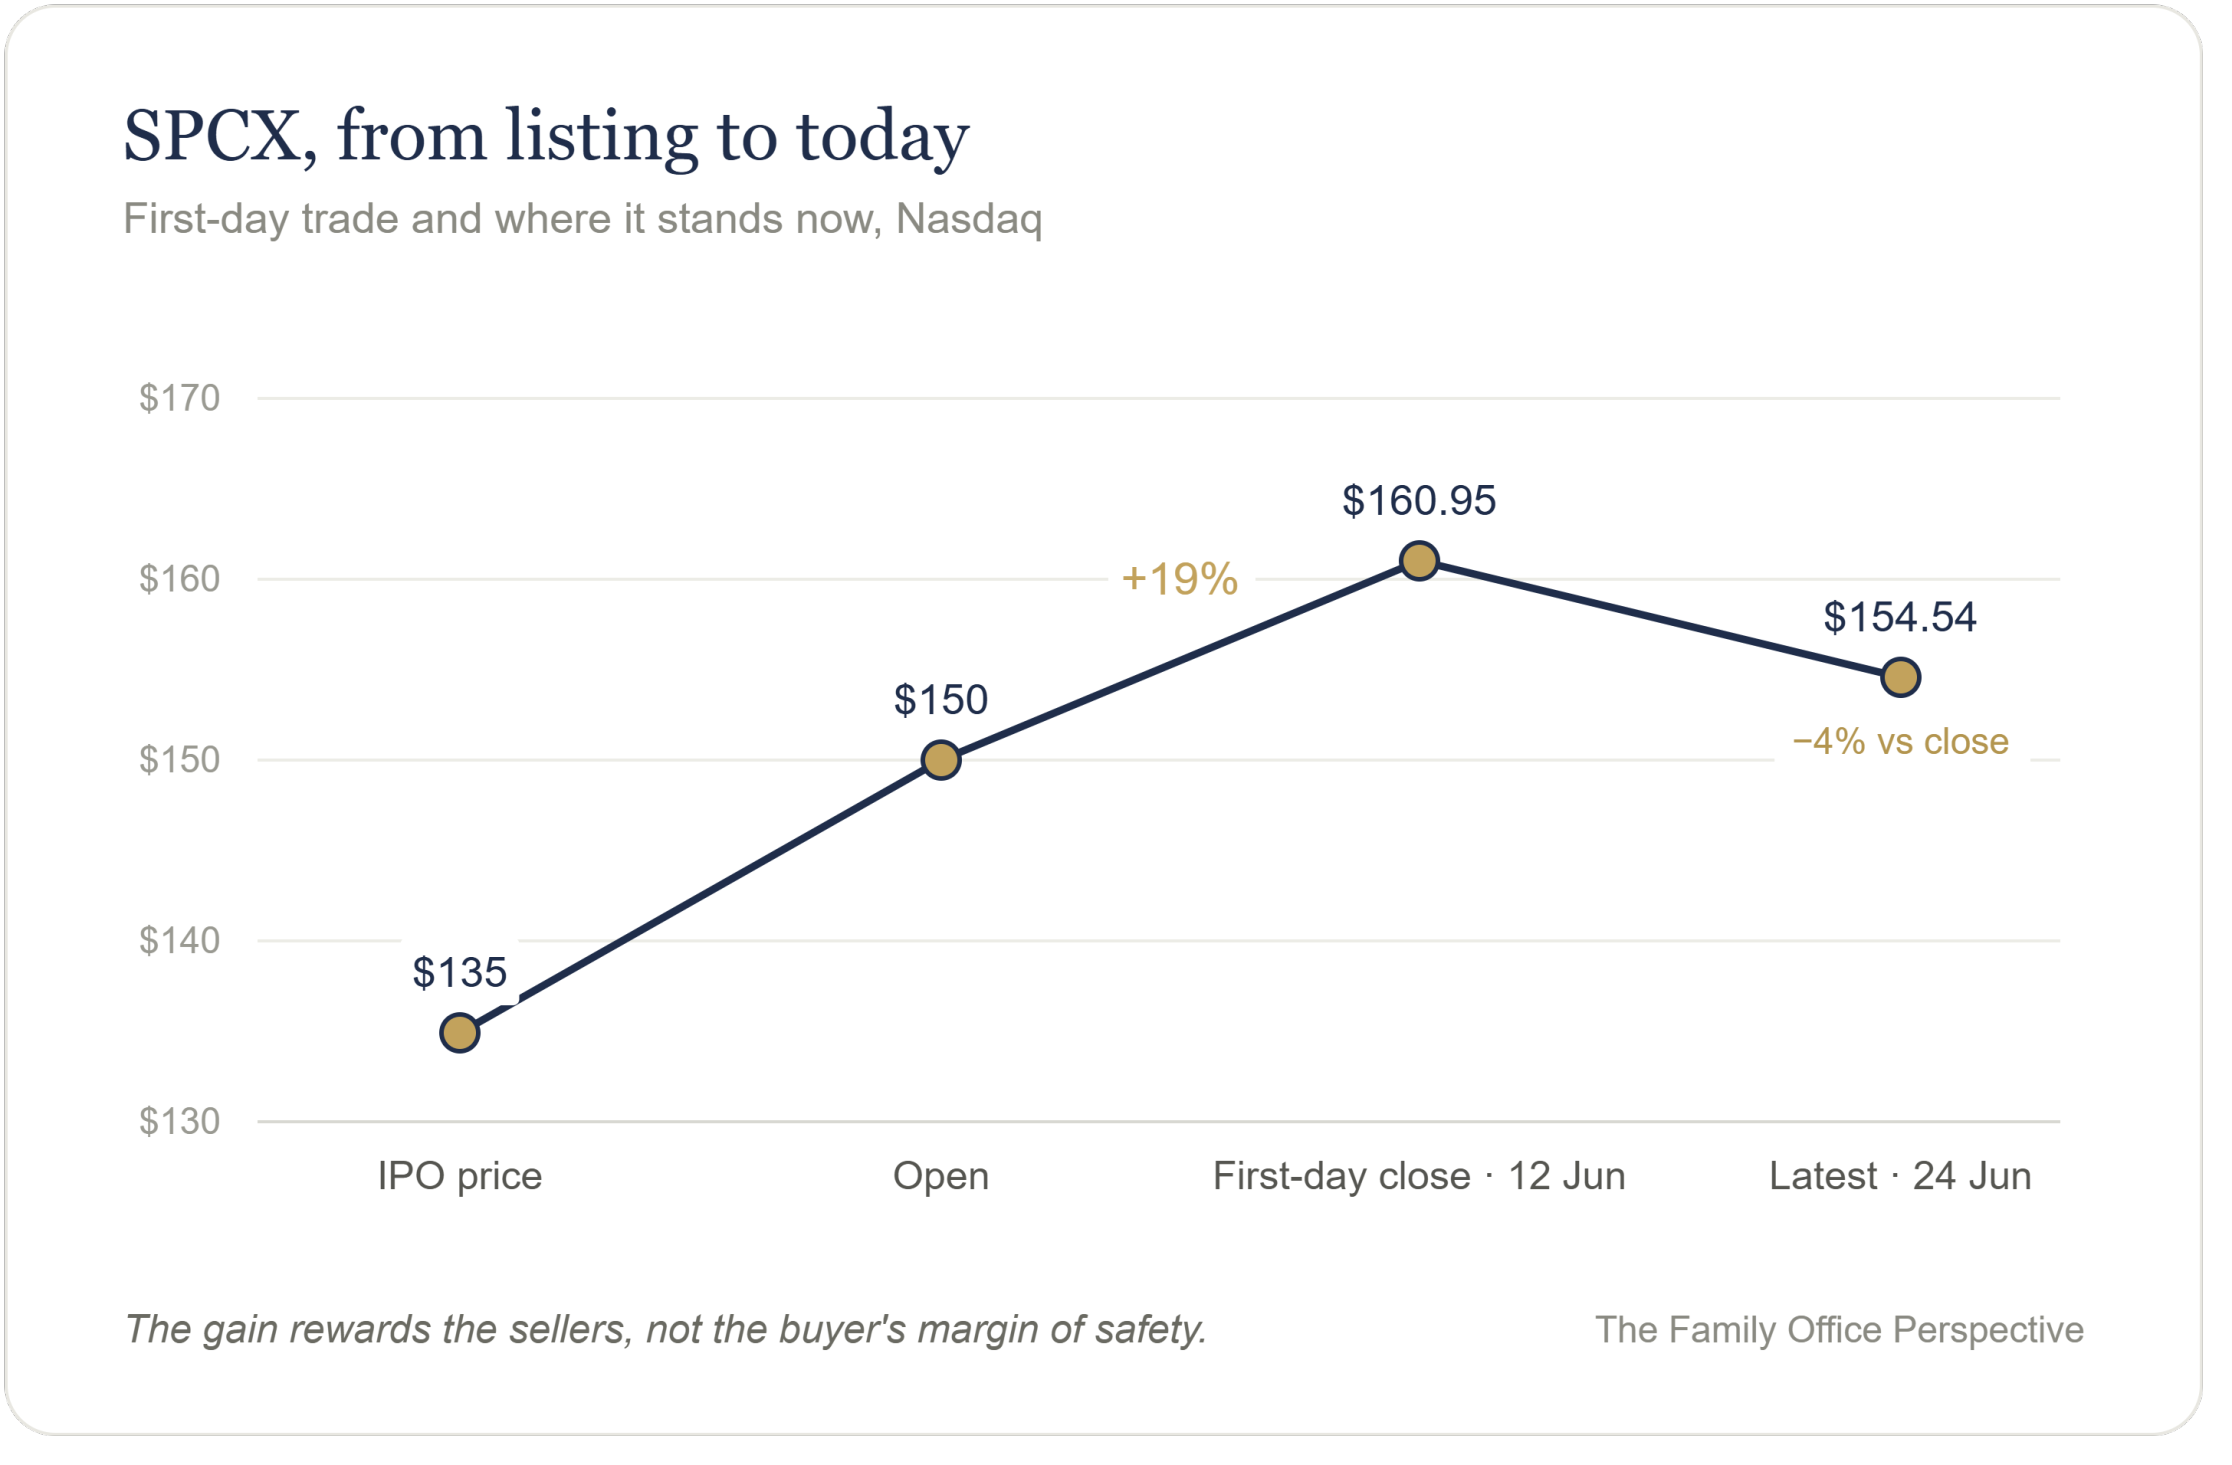
Первые, кто поверил, получили вознаграждение за свою убеждённость. С новых взимают плату за консенсус.
Возможно, это одна из важнейших компаний нашего поколения. Она изменила экономику космических запусков, превратила Starlink в глобальный бизнес и создала категорию, за которую мало кто мог бы взяться. Ничто из этого не вызывает сомнений, и ничто из этого не является сутью вопроса. Восхищение такой силы позволяет качеству бизнеса оправдывать цену ценной бумаги. Семьи слышат это название и чувствуют, что покупают будущее. Они покупают его после того, как первые инвесторы забрали самый крутой участок кривой, и по цене, которая почти не оставляет места даже для обычного разочарования. Похоже, это выдающаяся компания. Похоже также, что это выдающийся выход для тех, кто вошёл рано: по истечении 366-дневного периода запрета на продажу Маск и первые акционеры смогут свободно продавать акции, а семья, покупающая на открытии торгов, помогает обеспечить им этот выход.
История становится ежедневной котировкой
На протяжении многих лет SpaceX была образцовым активом ограниченного доступа: дефицитным, частным, управляемым основателем, труднодоступным для владения. Именно на частных рынках дисциплина ослабевает: семья перестаёт спрашивать, какую роль играет актив, и спрашивает лишь о том, удастся ли ей войти в число инвесторов. Листинг меняет всё. Доступ превращается в формирование цены. Дефицит превращается в ликвидность. История превращается в ежедневную котировку, зависящую от настроений рынка, ставок, прибыли и потоков индексных фондов.
Ликвидность не устраняет риск. Она устраняет повод его не замечать.
Никто не хочет оказаться тем, кто усомнился в компании, нацеленной на Марс. Система управления существует именно для такого человека и именно для такого момента. Публичное размещение не превращает историю в инвестиционный мандат.
Оценивайте цену, а не миссию
Читайте цифры так, как это сделал бы андеррайтер. SpaceX разместилась по оценке, более чем в 90 раз превышающей её выручку за 2025 год, а к закрытию торгов более чем в 100 раз. Эта выручка, $18,7 млрд, уже включает xAI, компанию, которую Маск в феврале объединил со SpaceX. В прошлом году SpaceX понесла убытки в размере $4,9 млрд и ещё $4,3 млрд только за первый квартал этого года. Прибыль приносит только Starlink, и именно он финансирует всё остальное, включая убытки.
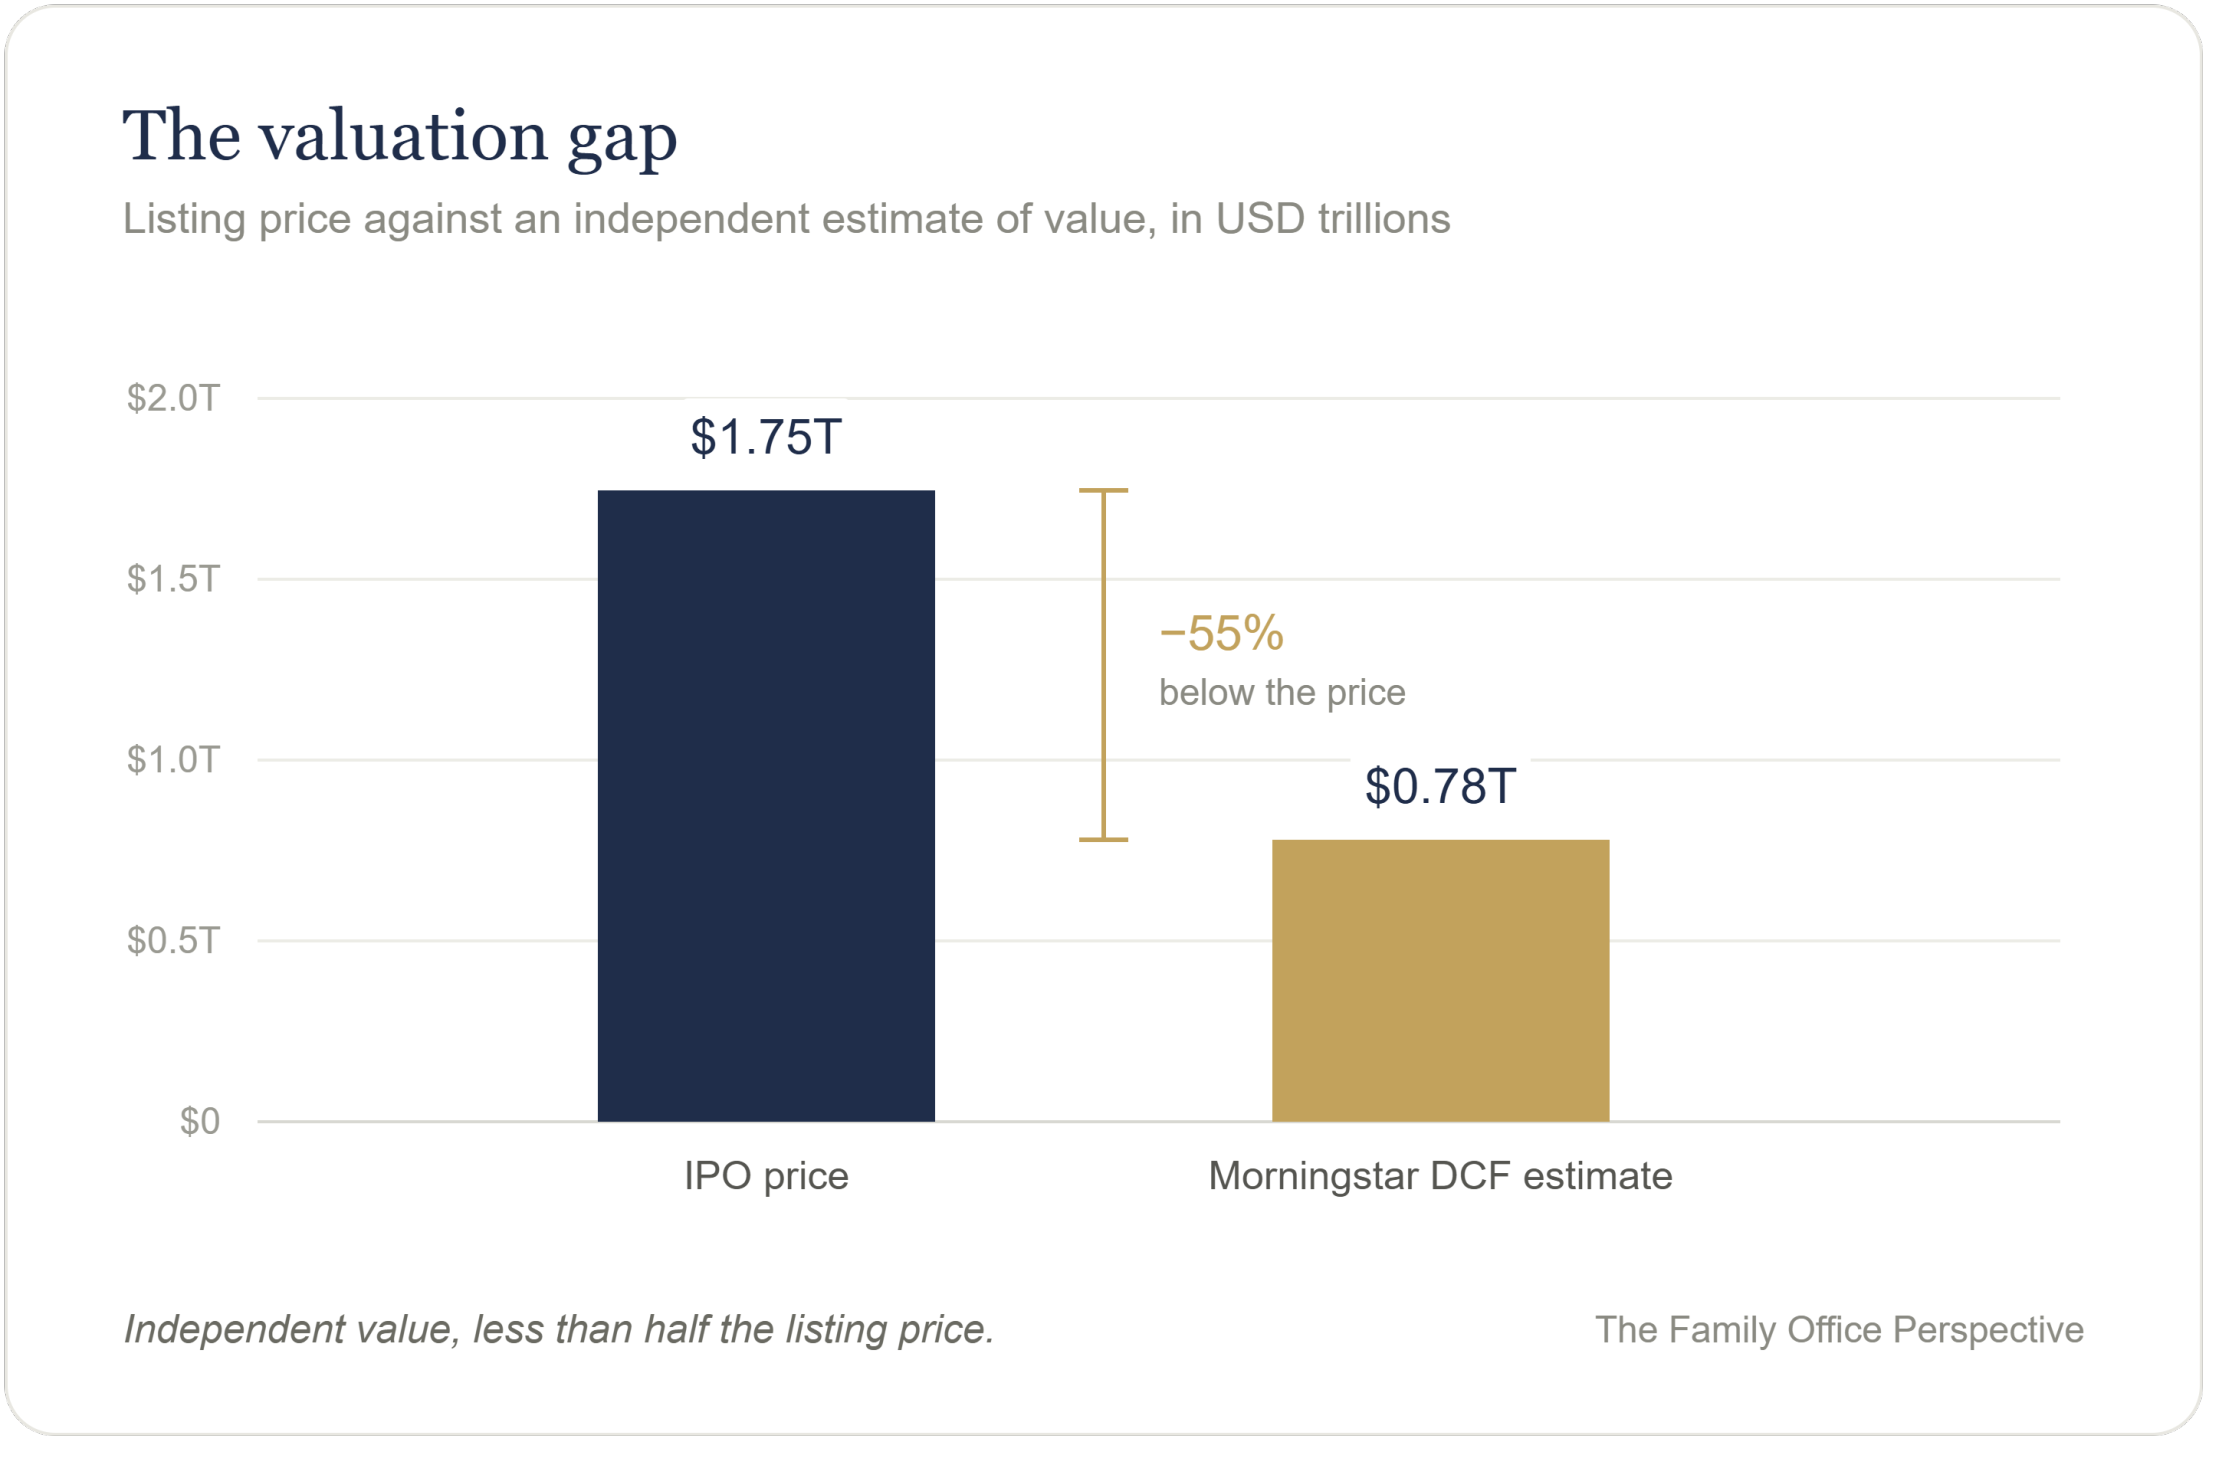
Теперь поставьте рядом с рыночной оценкой независимую. Morningstar, используя традиционную модель дисконтированных денежных потоков, оценила SpaceX примерно в $780 млрд, что менее половины цены размещения. Можно спорить с моделью, но суть не в этом. Аналитик, которому не платит ни одна из сторон сделки, пришёл к цифре менее половины цены, и почти никто из участников процесса не находился в положении, позволяющем об этом заявить.
Опасность заключается не в том, что оценка неверна. А в том, что никому из присутствующих не платят за то, чтобы он об этом сказал.
Именно здесь конфликт интересов перестаёт быть абстракцией. Банк, проводивший сделку, получает вознаграждение за сделку. Консультант, называющий эту позицию «необходимой», вознаграждается за смелость, а не за осторожность. Управляющий, который держит эту позицию, получает весомый пункт в послужном списке. Конфликт интересов не просто соседствует с хорошим советом. Он искажает совет, формирует его и в конечном счёте подменяет его, пока рекомендация, которую получает семья, не становится той, что льстит её авторам. Независимость означает, что в вашем собственном процессе есть человек, чья единственная задача состоит в том, чтобы разорвать эту цепочку.
Контроль и есть суть сделки
Структура контроля не является деталью предложения. Она и есть предложение. Акции класса B дают 10 голосов, акции класса A один голос. Маску принадлежит примерно 42% акционерного капитала и около 82% голосов, и его невозможно отстранить без согласия акций, которые он сам контролирует. Публичные инвесторы получают экономические права и почти никаких прав в управлении. Отчасти именно это и построило компанию, ведь один человек мог принять решение, которого никогда не принял бы комитет. Однако покупатель принимает на себя риск этого суждения в той же мере, что и риск бизнеса, а концентрация, порождающая гениальность, с той же скоростью порождает и ошибки. Доказательство содержится в отчётности: в феврале компания поглотила xAI, и теперь покупатель ракетной компании финансирует ставку на искусственный интеллект и её убытки, которые не одобрил ни один акционер. Кроме того, значительная часть предстоящего спроса никак не связана с ценой: включение в индексы вскоре вынудит фонды покупать акции, доля которых в свободном обращении составляет около 3%.
Гениальность основателя не означает контроля со стороны миноритарных акционеров. Восхищение не является управлением. Доступ не является защитой.
Когда имя становится слишком важным, чтобы подвергать его сомнению, портфель уже перестал быть управляемым.
Тот же риск в более эффектном костюме
Недавно мы писали о портфелях под управлением менеджеров, что «капитал был выстроен вокруг людей, которые им управляют, а не вокруг семьи, которой он принадлежит». SpaceX представляет тот же риск, только в более эффектном костюме. В итоге семьи владеют тем, доступом к чему гордятся их консультанты и банки, а не тем, чего требует мандат. Именно так статус проникает в портфель под видом стратегии. Поэтому спросите себя: какую долю этой компании вы уже держите через технологические индексы, управляющих стратегиями роста и капитал, связанный с Tesla; кто вправе одобрить концентрацию в столь знаковом имени; и определяется ли размер позиции дисциплиной или страхом упустить возможность. Серьёзный капитал не создаётся отказом от воображения. Он создаётся умением его оценить.
Заключение
Выход SpaceX на биржу воспринимается как рыночное событие. На самом деле это испытание дисциплины частного капитала, которое проходит у всех на виду. SpaceX может оказаться даже важнее, чем ожидают её поклонники, и всё равно требовать такого совершенства, при котором новому акционеру остаётся мало что выиграть и многое потерять.
Уважайте компанию. Подвергайте сомнению цену. Воспринимайте структуру контроля как то, чем она является: суть сделки. Оцените позицию, которой вы уже владеете. Пусть стоимость великой компании для вас определяет независимое суждение, а не энтузиазм людей, которым платят за продажи.
Семейному офису не нужно избегать восхищения. Ему нужно не допустить, чтобы восхищение стало архитектурой его капитала.
Мы каждую неделю публикуем The Family Office Perspective. Читайте вдумчиво, поделитесь с одним человеком, отвечающим за значительный семейный капитал, и подпишитесь.

