


SpaceX ist an der Börse. Das Unternehmen hat 75 Milliarden US-Dollar aufgenommen, der größte Börsengang der Geschichte; der Ausgabepreis lag bei 135 US-Dollar, der Eröffnungskurs bei 150 US-Dollar, und am ersten Handelstag schloss die Aktie bei 160,95 US-Dollar, ein Plus von 19 %, bei einem Marktwert von über 2 Billionen US-Dollar. Diese Zahlen werden noch jahrelang zitiert werden. Was sie von jedem verlangen, der heute kauft, steht auf einem ganz anderen Blatt.
SpaceX ist außergewöhnlich. Der Preis setzt bereits voraus, dass Sie dieser Meinung sind.
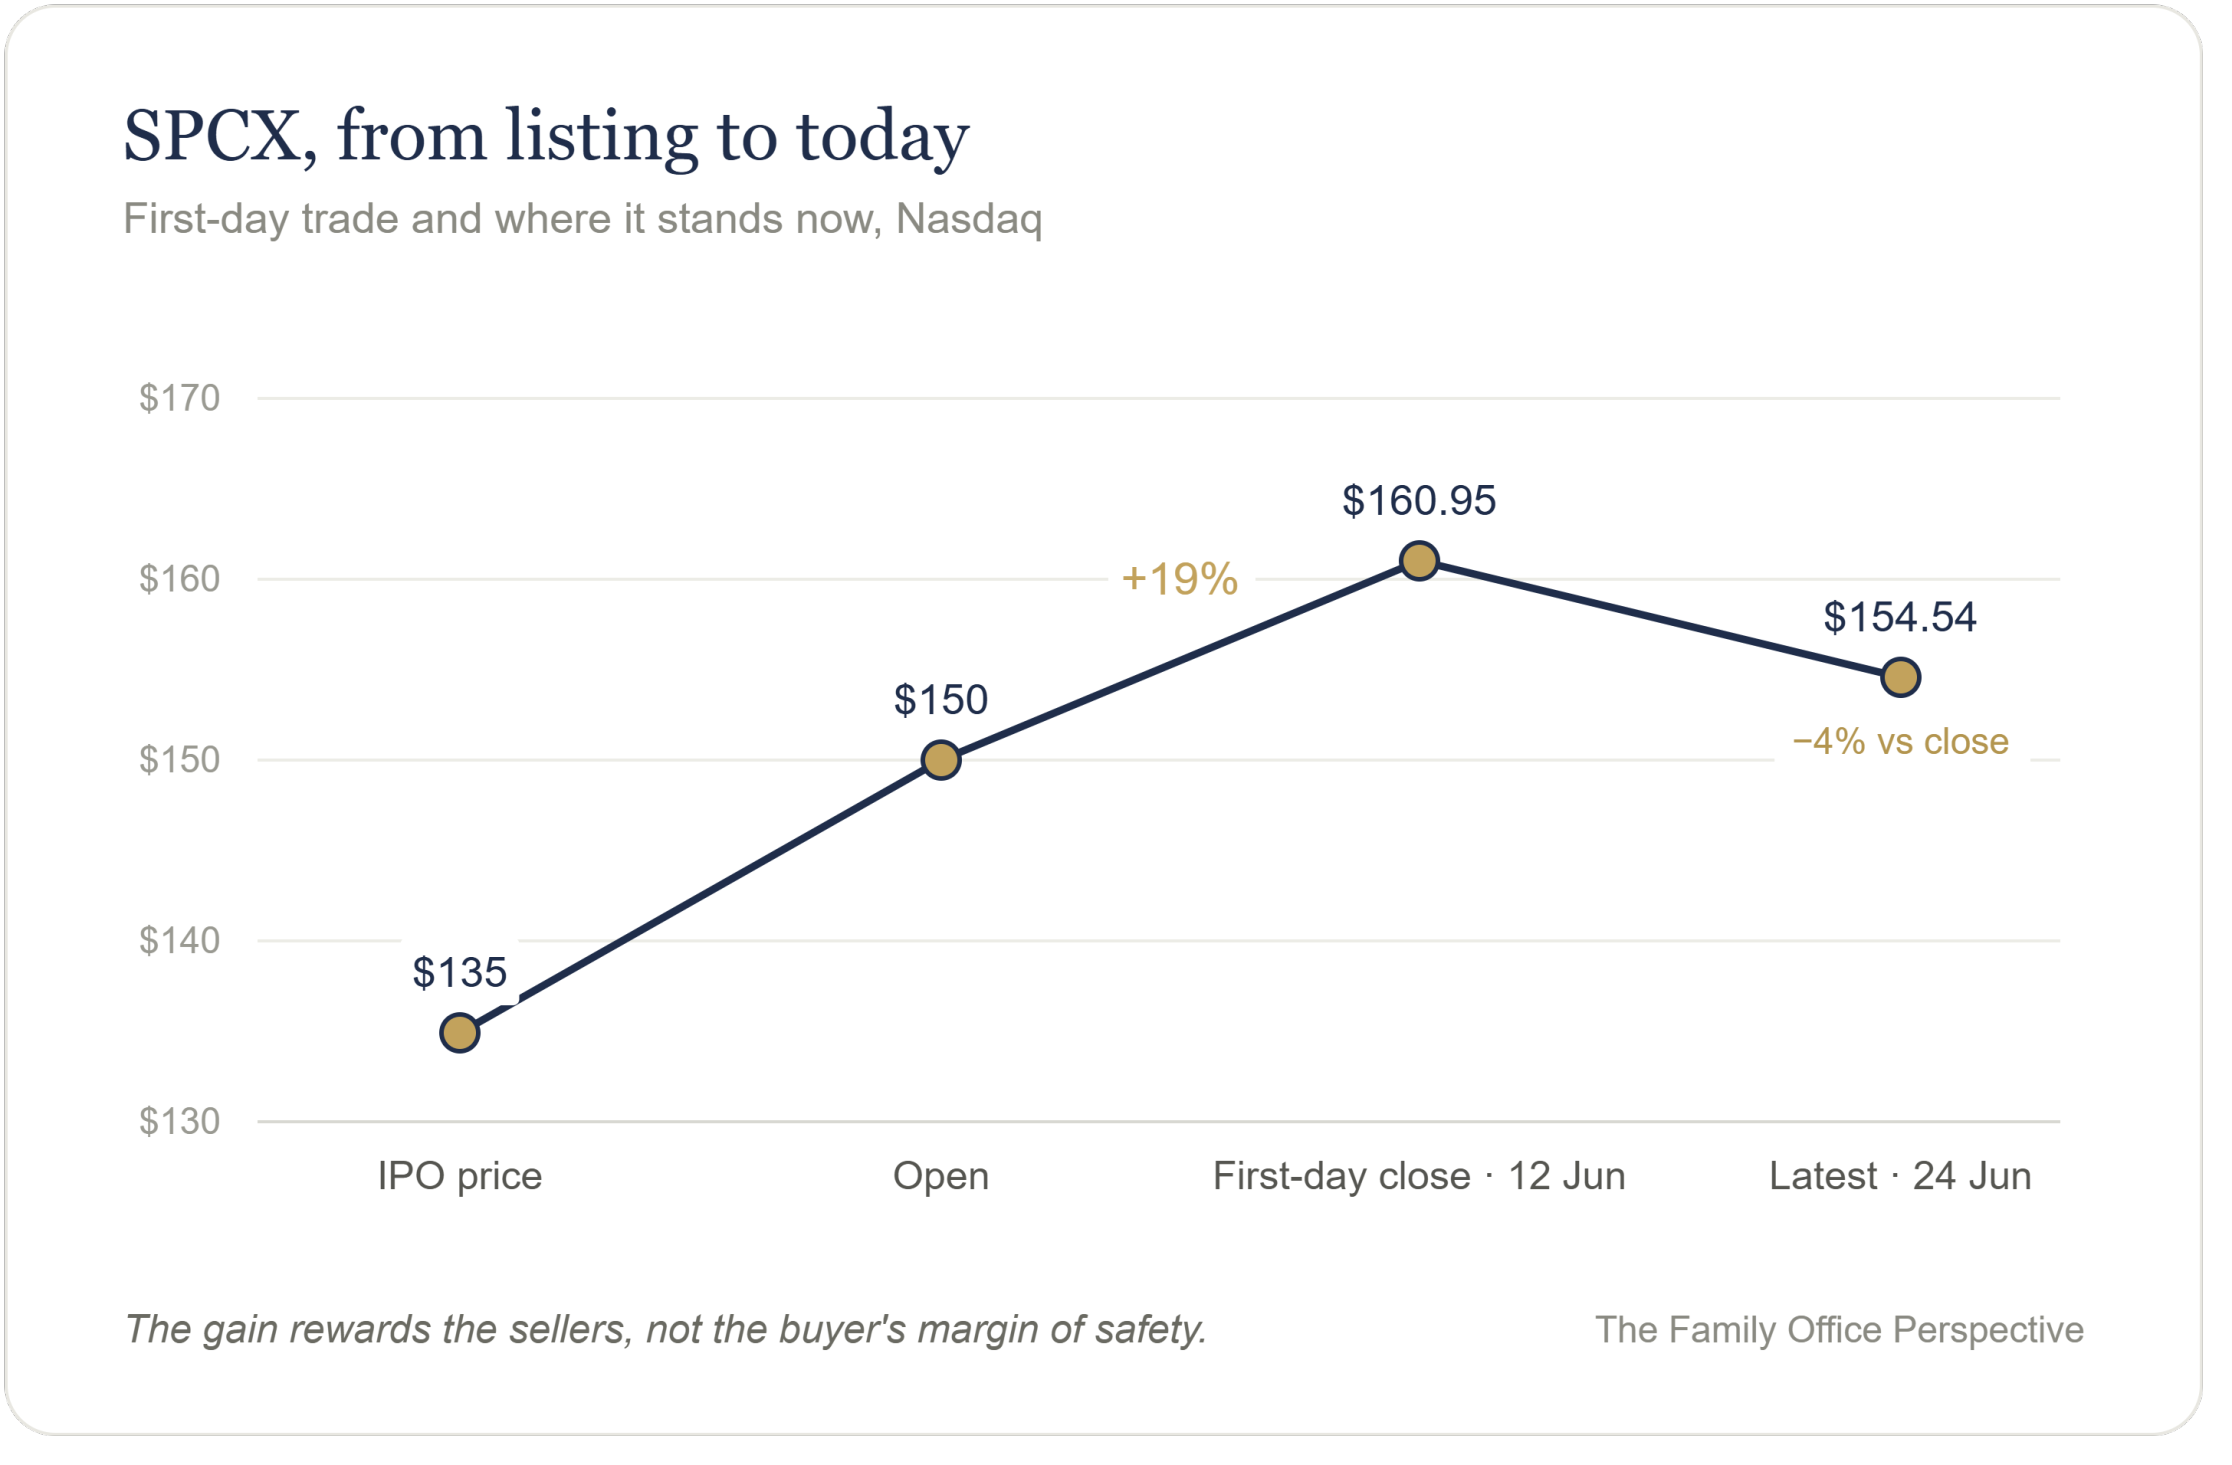
Die frühesten Anhänger wurden für ihre Überzeugung entlohnt. Den neuesten wird der Konsens in Rechnung gestellt.
Es könnte eines der bedeutendsten Unternehmen unserer Generation sein. Es hat die Ökonomie von Raketenstarts neu geschrieben, Starlink zu einem globalen Geschäft ausgebaut und eine Kategorie geschaffen, an die sich nur wenige wagen könnten. Nichts davon ist umstritten, und nichts davon ist der entscheidende Punkt. Eine Bewunderung dieser Intensität lässt die Qualität des Unternehmens den Preis des Wertpapiers entschuldigen. Familien hören den Namen und haben das Gefühl, die Zukunft zu kaufen. Sie kaufen sie, nachdem die ersten Investoren den steilsten Teil der Kurve vereinnahmt haben, und auf einem Niveau, das kaum Raum für gewöhnliche Enttäuschungen lässt. Das wirkt wie ein bemerkenswertes Unternehmen. Es wirkt auch wie ein bemerkenswerter Ausstieg für die Frühinvestoren: Nach einer Sperrfrist von 366 Tagen können Musk und die frühen Anteilseigner frei verkaufen, und eine Familie, die zur Eröffnung kauft, trägt dazu bei, diesen Ausstieg zu ermöglichen.
Aus der Geschichte wird eine tägliche Bewertung
Jahrelang war SpaceX der Inbegriff eines Zugangswerts: knapp, privat, gründergeführt, schwer zu erwerben. An privaten Märkten lässt die Disziplin genau hier nach, wenn die Familie nicht mehr fragt, welche Rolle die Anlage spielt, sondern nur noch, ob sie Zugang erhält. Die Börsennotierung verändert alles. Aus Zugang wird Preisfindung. Aus Knappheit wird Liquidität. Aus der Geschichte wird eine tägliche Bewertung, die Marktstimmung, Zinsen, Unternehmensgewinnen und Indexströmen ausgesetzt ist.
Liquidität beseitigt das Risiko nicht. Sie beseitigt lediglich die Ausrede, es nicht zu erkennen.
Niemand möchte derjenige sein, der das Unternehmen mit Kurs auf den Mars in Frage gestellt hat. Governance gibt es genau für diese Person und genau für diesen Moment. Ein Börsengang macht aus einer Geschichte noch kein Mandat.
Den Preis bewerten, nicht die Mission
Betrachten Sie die Zahlen so, wie es ein Underwriter tun würde. SpaceX ging zum mehr als 90-Fachen seines Umsatzes 2025 an die Börse und lag zum Handelsschluss über dem 100-Fachen. Dieser Umsatz von 18,7 Milliarden US-Dollar schließt bereits xAI ein, das Unternehmen, das Musk im Februar mit SpaceX verschmolzen hat. SpaceX verlor im vergangenen Jahr 4,9 Milliarden US-Dollar und allein im ersten Quartal dieses Jahres weitere 4,3 Milliarden US-Dollar. Nur Starlink verdient Geld, und es finanziert alles um sich herum, einschließlich der Verluste.
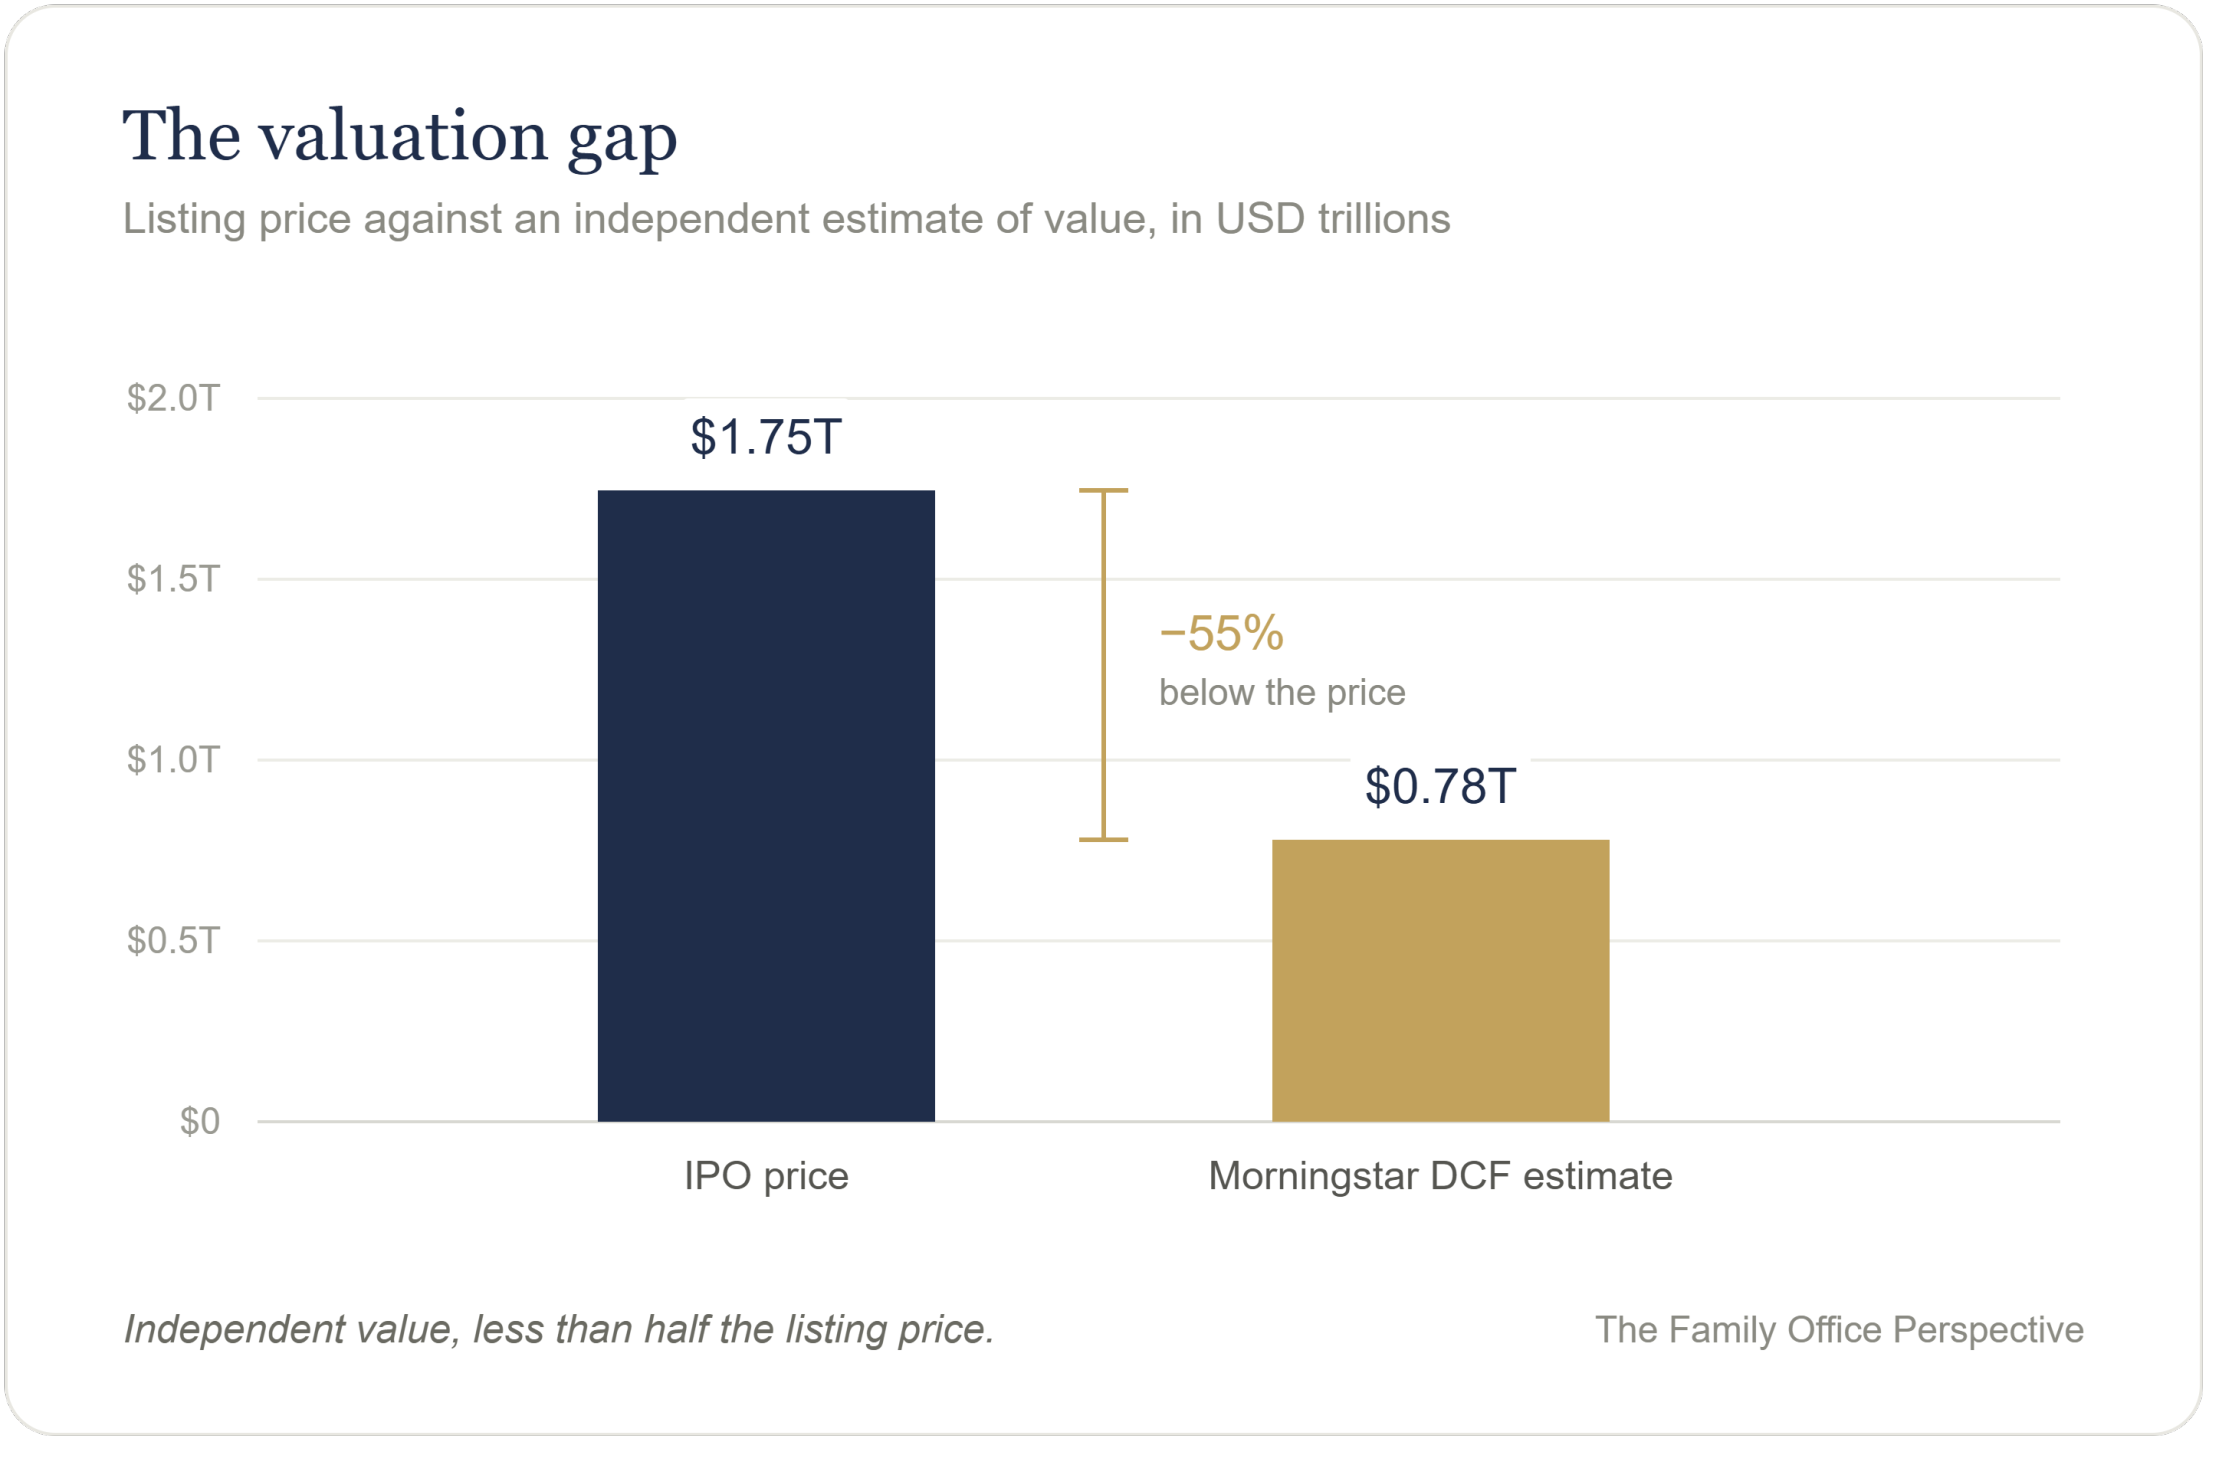
Stellen Sie nun eine unabhängige Zahl neben die des Marktes. Morningstar bewertete SpaceX anhand eines herkömmlichen Discounted-Cashflow-Modells mit rund 780 Milliarden US-Dollar, weniger als der Hälfte des Ausgabepreises. Über das Modell lässt sich streiten; darum geht es nicht. Ein Analyst, der von keiner Partei der Transaktion bezahlt wurde, kam auf einen Wert von weniger als der Hälfte des Preises, und kaum jemand innerhalb des Prozesses war in der Position, dies auszusprechen.
Die Gefahr liegt nicht darin, dass die Bewertung falsch ist. Sie liegt darin, dass niemand im Raum dafür bezahlt wird, es auszusprechen.
Hier hört der Interessenkonflikt auf, eine Abstraktion zu sein. Die Bank, die die Transaktion geführt hat, wird für die Transaktion bezahlt. Der Berater, der den Titel als notwendiges Engagement bezeichnet, wird dafür belohnt, ehrgeizig zu klingen, nicht dafür, vorsichtig zu klingen. Der Manager, der ihn hält, gewinnt eine Referenz. Ein Interessenkonflikt steht nicht neben guter Beratung. Er verbiegt die Beratung, formt sie und ersetzt sie am Ende, bis die Empfehlung, die eine Familie erhält, diejenige ist, die den Ratgebern selbst geschmeichelt hat. Unabhängigkeit bedeutet, im eigenen Prozess jemanden zu haben, dessen einzige Aufgabe es ist, diese Abfolge zu durchbrechen.
Kontrolle ist der Kern des Geschäfts
Die Kontrollstruktur ist kein Detail des Angebots. Sie ist das Angebot. Aktien der Klasse B sind mit 10 Stimmen ausgestattet, Aktien der Klasse A mit einer Stimme. Musk hält rund 42 % des Aktienkapitals und etwa 82 % der Stimmrechte und kann ohne die Zustimmung der von ihm kontrollierten Aktien nicht abberufen werden. Öffentliche Investoren erhalten die wirtschaftlichen Rechte und fast nichts von der Governance. Das ist Teil dessen, was das Unternehmen aufgebaut hat, denn eine einzelne Person konnte entscheiden, was ein Gremium niemals entschieden hätte. Doch der Käufer übernimmt das Risiko dieses Urteils ebenso wie das des Geschäfts, und die Konzentration, die die Brillanz hervorbringt, bringt den Irrtum mit gleicher Geschwindigkeit hervor. Der Beleg steht in den Pflichtveröffentlichungen: Im Februar übernahm das Unternehmen xAI, sodass der Käufer eines Raketenunternehmens nun eine KI-Wette und deren Verluste finanziert, die kein Aktionär genehmigt hat. Und ein Großteil der bevorstehenden Nachfrage hat mit dem Preis nichts zu tun, da die Indexaufnahme Fonds bald zwingen wird, eine Aktie mit einem Streubesitz von etwa 3 % zu kaufen.
Die Brillanz des Gründers ist keine Kontrolle für Minderheitsaktionäre. Bewunderung ist keine Governance. Zugang ist kein Schutz.
Wenn ein Name zu wichtig wird, um ihn noch in Frage zu stellen, unterliegt das Portfolio bereits keiner echten Governance mehr.
Dasselbe Risiko in einem besseren Anzug
Wir haben kürzlich über managergeführte Portfolios geschrieben, dass „das Kapital um die Personen herum angeordnet war, die es verwalten, und nicht um die Familie, der es gehört“. SpaceX ist dasselbe Risiko in einem glamouröseren Anzug. Familien besitzen am Ende das, wozu ihre Berater und Banken mit Stolz Zugang verschaffen, und nicht das, was das Mandat verlangt. So gelangt Status, als Strategie getarnt, in ein Portfolio. Fragen Sie sich also, wie viel von diesem Titel Sie bereits über Technologieindizes, wachstumsorientierte Manager und an Tesla gekoppeltes Vermögen halten; wer eine Konzentration auf einen ikonischen Titel genehmigen darf; und ob die Position nach Disziplin oder aus der Angst, sie zu verpassen, bemessen ist. Ernsthaftes Kapital entsteht nicht dadurch, dass man sich der Vorstellungskraft verweigert. Es entsteht dadurch, dass man ihr einen Preis gibt.
Fazit
Der Börsengang von SpaceX liest sich wie ein Marktereignis. Tatsächlich ist er eine öffentlich ausgetragene Prüfung privater Disziplin. SpaceX könnte sich als noch wichtiger erweisen, als selbst seine Bewunderer erwarten, und dennoch eine Perfektion voraussetzen, die dem neuen Aktionär wenig zu gewinnen und viel zu verlieren lässt.
Respektieren Sie das Unternehmen. Hinterfragen Sie den Preis. Lesen Sie die Kontrollstruktur als das, was sie ist: den Kern des Geschäfts. Messen Sie das Engagement, das Sie bereits halten. Lassen Sie unabhängiges Urteil, und nicht die Begeisterung derjenigen, die für den Verkauf bezahlt werden, darüber entscheiden, was ein großartiges Unternehmen für Sie wert ist.
Ein Family Office muss Bewunderung nicht vermeiden. Es muss verhindern, dass Bewunderung zur Architektur wird.
Wir veröffentlichen The Family Office Perspective jede Woche. Lesen Sie sie mit Bedacht, teilen Sie sie mit einer Person, die Verantwortung für bedeutendes Familienkapital trägt, und abonnieren Sie sie.

