


L’ultima copertina di The Economist pone una domanda semplice: le obbligazioni stanno per esplodere? Noi di Redwood Heritage sosteniamo da tempo che il portafoglio 60/40, composto per il 60% da azioni e per il 40% da obbligazioni, appartenga a un’altra epoca, e i portafogli che costruiamo per le famiglie che assistiamo sono articolati su sei classi di attività anziché su due, una disciplina che il nostro Fondatore e CEO, Ahmad Saidali, applica da oltre 15 anni. La logica del 60/40 si fondava su una relazione: quando le azioni scendevano, le obbligazioni di alta qualità tendevano a salire, attenuando così la perdita. Tale relazione dipende da un’inflazione bassa e stabile e dalla fiducia dei creditori nei confronti del debitore, ed entrambe queste condizioni sono ora messe in discussione. In questo Brief illustriamo i dati e ciò che essi implicano per il modo in cui una famiglia detiene il proprio capitale.
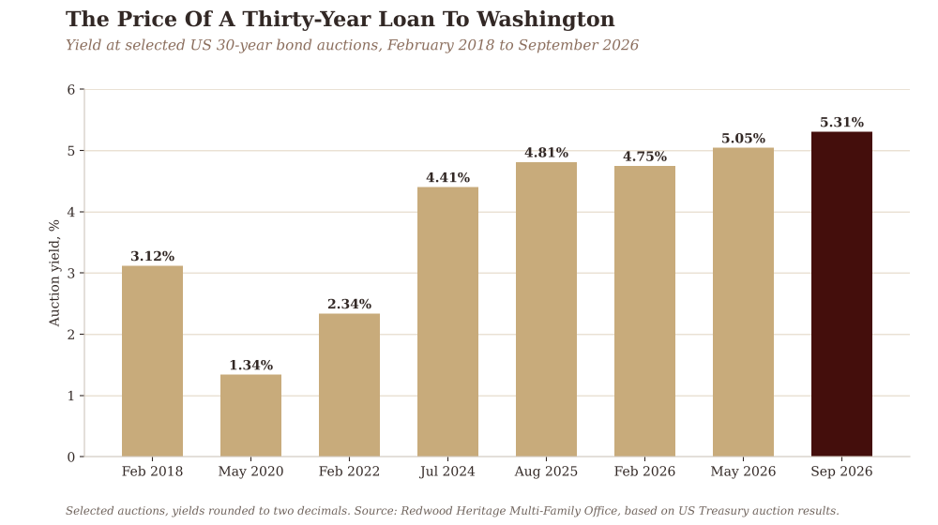
I numeri lasciano poco spazio all’ottimismo. Secondo The Economist, il debito pubblico delle grandi economie avanzate è quasi raddoppiato dal 2000, se rapportato alle dimensioni delle rispettive economie. Anche prima dell’ultima fiammata di vendite, si prevedeva che quest’anno tali governi avrebbero speso l’8% del proprio gettito fiscale per gli interessi netti. Ad agosto, il debito federale americano ha superato i 40.000 miliardi di dollari. Il 10 settembre il Tesoro statunitense ha pagato il 5,308% per collocare titoli a 30 anni, il rendimento più alto mai registrato in un’asta di questo tipo dall’agosto 2001, e l’8 ottobre il rendimento dei titoli del Tesoro a 10 anni ha toccato il 5,35%, il livello più alto dal 2002. Non ci sorprenderebbe vederlo mettere alla prova il 6%, un livello raggiunto l’ultima volta nel 2000. Al 5 ottobre, l’indice Bloomberg dei titoli di Stato globali registrava un rendimento del 5,79%, mentre l’indice MSCI World delle azioni globali si attestava a 4.954.
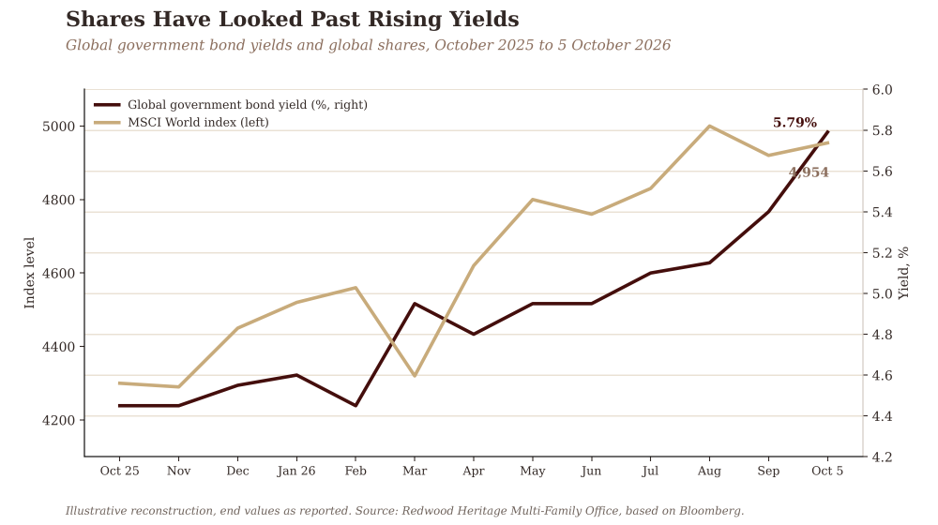
L'aumento dei rendimenti comporta un calo dei prezzi delle obbligazioni, pertanto la parte di un portafoglio destinata a proteggere una famiglia ha perso valore mentre le azioni hanno continuato a salire. La vera prova arriva in un mercato al ribasso, quando le azioni scendono e le obbligazioni destinate a controbilanciarle potrebbero subire un calo contemporaneo, spinte al ribasso dalla stessa preoccupazione riguardo al debito e all'inflazione.
Il cuscino si è consumato
Settant’anni di dati di mercato dimostrano quanto tale protezione sia sempre stata condizionata. Utilizzando i dati di mercato statunitensi a lungo termine di Robert Shiller, abbiamo valutato se le azioni statunitensi e i titoli di Stato a 10 anni tendessero a muoversi in sincronia o in modo divergente nel corso di periodi di tre anni consecutivi. Per la maggior parte del periodo compreso tra il 2000 e il 2021, anni caratterizzati da un’inflazione bassa e stabile, il dato è risultato negativo: le obbligazioni tendevano a salire quando le azioni scendevano. Dalla fine degli anni ’60 alla fine degli anni ’90, quando l’inflazione era la preoccupazione dominante, le obbligazioni tendevano a scendere insieme alle azioni. Con il ritorno dell’inflazione e l’aumento dei rendimenti nel 2022 e nel 2023, l’indicatore è tornato positivo.
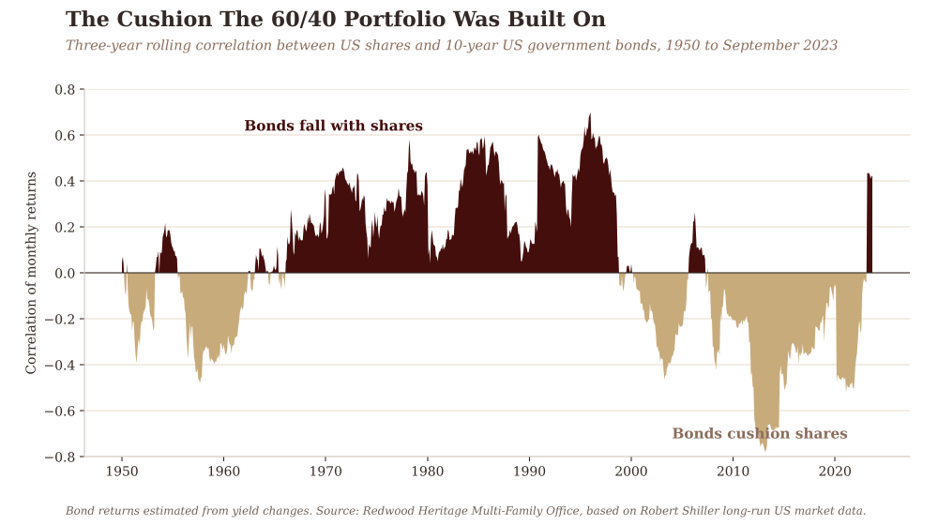
La ricerca accademica conferma questa interpretazione. John Campbell, Adi Sunderam e Luis Viceira di Harvard dimostrano che la covarianza tra i rendimenti dei titoli del Tesoro statunitense e quelli azionari ha subito notevoli variazioni nel tempo, e collegano tali oscillazioni al fatto che gli investitori considerino i titoli di Stato esposti all’inflazione o come una protezione in caso di calo della crescita e dei prezzi. Per le famiglie, l’implicazione è diretta. Un portafoglio costruito partendo dal presupposto che le obbligazioni attutiscano un calo delle azioni si basa su un regime specifico, e i regimi cambiano.
L'airbag è ormai parte integrante dell'incidente.
Ora è il creditore a stabilire le condizioni
Il rendimento a lungo termine si compone di due elementi: la media dei tassi di interesse a breve termine prevista dai finanziatori per tutta la durata del prestito e un compenso aggiuntivo per l’impegno di capitale per decenni e per l’assunzione del rischio che l’inflazione o le politiche economiche ne erodano il valore. Uno studio della Federal Reserve ampiamente citato, condotto da Thomas Laubach, ha stimato che un aumento di un punto percentuale del deficit statunitense previsto, misurato rispetto alle dimensioni dell’economia, fa salire i tassi di interesse a lungo termine di circa 0,25 punti percentuali. Le aste dei titoli a 30 anni di quest’anno riflettono tale pressione: 4,750% a febbraio, 5,046% a maggio e 5,308% a settembre.
Da Dubai, dove i capitali dell’Oriente e dell’Occidente ora si incontrano e scelgono dove stabilirsi, vediamo le fondamenta del vecchio ordine finanziario sottoposte a una tensione evidente. Per generazioni le grandi economie occidentali hanno contratto prestiti come se il denaro fosse sempre disponibile, e per generazioni lo è stato. I loro politici hanno finora mancato del coraggio di dire chiaramente agli elettori quanto costerà quel debito. Per decenni è stato il mutuatario a dettare le condizioni. Oggi è il creditore a farlo, e la sua pazienza sta per esaurirsi.
La Svizzera dimostra cosa si ottiene con la disciplina
Due paesi vicini ne sono un esempio. Nel 2001 gli elettori svizzeri hanno approvato con l’85% dei voti un “freno all’indebitamento”, sancendo la disciplina di bilancio nella Costituzione, e secondo Avenir Suisse, da allora il debito pubblico svizzero è sceso da circa il 55% del PIL a circa il 35%. Il debito pubblico francese ha raggiunto il livello record del 119% del PIL alla fine di giugno. Il 9 ottobre, i mercati hanno richiesto un tasso del 4,87% per prestare alla Francia a dieci anni e circa lo 0,56% per prestare alla Svizzera. In quanto società con radici a Ginevra e Zurigo, consideriamo tale divario il prezzo del coraggio fiscale, pagato da chi ne è stato privo.
La politica è entrata nell'asta
Il linguaggio di alcuni politici spiega perché i creditori siano diventati più esigenti, e The Economist ne ha raccolto le prove. Il 3 ottobre, in The Family Office Perspective, il nostro Fondatore e CEO ha analizzato l’affermazione di Donald Trump a TIME secondo cui determinati livelli di inflazione consentirebbero di estinguere molto rapidamente il debito americano, il che equivale a promettere di rimborsare i creditori con denaro che vale meno di quello che hanno prestato. L’Europa ha le sue varianti. In Francia, i legislatori faticano a trovare un accordo anche su piccoli tagli di bilancio, mentre Marine Le Pen promette che l’età pensionabile potrà scendere mentre le persone vivono più a lungo. In Gran Bretagna, un parlamentare ha affermato che i mercati obbligazionari dovranno semplicemente adeguarsi ai piani di spesa del governo laburista. I creditori interpretano ogni affermazione come un avvertimento, e quell’avvertimento lo prezzano oggi.
Il mercato obbligazionario sente ciò che agli elettori non viene detto.
I vecchi rifugi si stanno spostando
L’oro, l’altro bene rifugio tradizionale, non è sfuggito alla pressione. Non produce interessi, quindi i rendimenti più elevati aumentano il costo del suo possesso, e attualmente viene scambiato al di sotto del massimo storico raggiunto a gennaio. I mercati si aspettano inoltre che la Federal Reserve prosegua sulla scia dell’aumento di settembre, il primo in tre anni, con un ulteriore rialzo di un quarto di punto già pienamente scontato entro dicembre.
I titoli di Stato continuano ad avere un ruolo. I titoli di Stato statunitensi a lungo termine offrono ora rendimenti superiori a quelli registrati in qualsiasi asta a 30 anni dal 2001. Ciò che è cambiato è il modo in cui dovrebbero essere gestiti: come una posizione volta alla ricerca di rendimento, dimensionata e monitorata come qualsiasi altra, con l’aspettativa che possa comportarsi come tale in un anno difficile. La protezione contro l’inflazione e il disordine fiscale deve provenire sempre più da altre fonti, e gli asset reali rappresentano una scelta naturale. Immobili, infrastrutture e terreni produttivi ben selezionati generano redditi derivanti da attività per le quali le persone continuano a pagare, e tali ricavi hanno tendenzialmente seguito nel tempo l’andamento del costo della vita, mentre un pagamento fisso da parte dello Stato ne viene eroso. I beni reali comportano rischi propri e richiedono pazienza e un’attenta selezione; ecco perché li selezioniamo e li strutturiamo con la stessa disciplina applicata a ogni altra componente di un portafoglio.
Sei classi di attività, non due
Non ci siamo mai fidati di un portafoglio che poggia su due sole gambe. I portafogli che costruiamo per le famiglie che assistiamo sono distribuiti su sei classi di attività, in modo che nessuna singola fonte di sicurezza sostenga l’intero peso e nessuna singola promessa di un governo determini il futuro di una famiglia. Le famiglie che hanno costruito il proprio patrimonio possedendo aziende e immobili lo sanno già. Una protezione duratura deriva da ciò che si possiede e da come è strutturato.
La nostra disciplina è semplice e la applichiamo senza eccezioni. Progettiamo il sistema prima di selezionare i prodotti. È la governance a definire l’allocazione degli asset, e non il contrario. Stabiliamo innanzitutto ciò che la famiglia non può permettersi di perdere, poi ciò che deve crescere di pari passo con i mercati e solo in seguito ciò che può puntare a rendimenti più elevati. In un mondo in cui non è più possibile fare affidamento sui governi per proteggere il valore della propria moneta, è proprio questo ordine di pensiero che mantiene intatto il capitale di una famiglia.
La struttura è il nuovo bene rifugio, e il nostro compito è proprio quello di costruirla.
Conclusione
Il debito pubblico è quasi raddoppiato rispetto alle economie che lo sostengono, gli interessi netti assorbono già l’8% del gettito fiscale, i leader politici parlano apertamente di rimborsare i creditori con moneta più debole, le obbligazioni hanno smesso di salire in modo affidabile quando le azioni calano e i costi di finanziamento a 30 anni negli Stati Uniti sono ai livelli più alti dal 2001. Tutto ciò significa che i titoli di Stato devono ora essere considerati come un'attività di rischio. La Svizzera dimostra che la disciplina viene ancora premiata, mentre gran parte dell’Occidente ha scelto un’altra strada. Il portafoglio 60/40 è stato concepito per un mondo che non esiste più.
Quest’autunno vorremmo porre due domande a ogni famiglia e a ogni comitato di investimento. Se domani le azioni subissero un calo di un quinto, quali attività del portafoglio registrerebbero effettivamente un rialzo, e questo si può dedurre dall’andamento che hanno avuto quest’anno? Inoltre, il portafoglio è stato progettato tenendo conto di ciò che la famiglia non può permettersi di perdere, oppure è stato composto semplicemente con i prodotti disponibili sul mercato? Se una delle due risposte suscita qualche perplessità, è giunto il momento di affrontare una discussione diversa.
Un tempo si utilizzavano le obbligazioni per proteggere il portafoglio. Ora il portafoglio deve essere costruito in modo da proteggersi da solo.
Il “Redwood Family Office Brief” è pubblicato da Redwood Heritage Multi-Family Office. Leggetelo con attenzione, condividetelo con una persona responsabile di un patrimonio familiare di rilievo e iscrivetevi.

