


На последней обложке The Economist задан прямой вопрос: не ждёт ли облигации обвал. В Redwood Heritage мы давно считаем, что портфель 60/40, состоящий на 60% из акций и на 40% из облигаций, принадлежит другой эпохе, и портфели, которые мы формируем для семей, которых консультируем, строятся на шести классах активов, а не на двух; этой дисциплины наш основатель и генеральный директор Ахмад Саидали придерживается более 15 лет. Аргумент в пользу модели 60/40 основывался на взаимосвязи: когда акции падали, высококачественные облигации, как правило, росли в цене и смягчали убытки. Эта взаимосвязь зависит от низкой и стабильной инфляции, а также от доверия кредиторов к заёмщику, и сейчас оба условия находятся под вопросом. В данном обзоре мы приводим факты и объясняем, что они означают для того, как семья держит свой капитал.
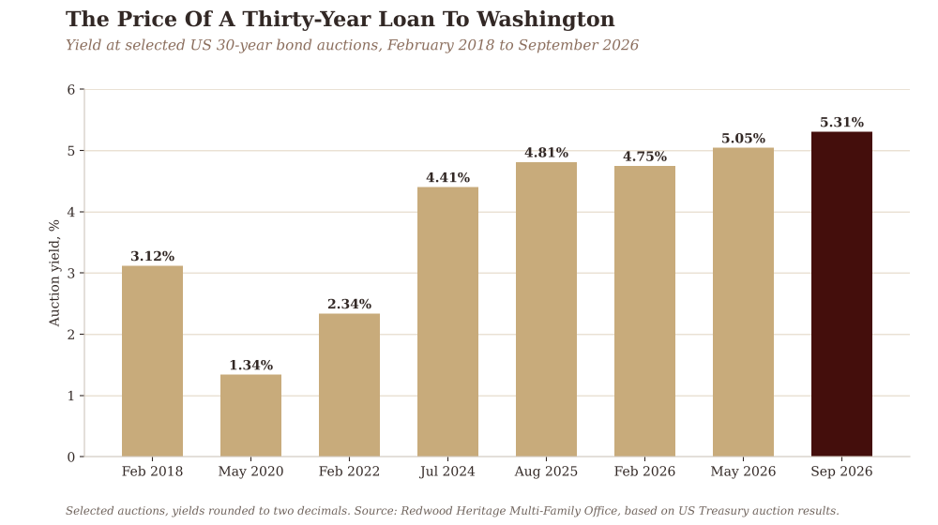
Эти цифры не дают поводов для спокойствия. По данным The Economist, государственный долг крупных развитых экономик с 2000 года вырос примерно вдвое по отношению к размеру их экономик. Ещё до недавней распродажи ожидалось, что в этом году правительства этих стран направят 8% налоговых поступлений на чистые процентные платежи. В августе федеральный долг США превысил 40 трлн долларов. 10 сентября Министерство финансов США заплатило 5,308% при размещении 30-летних облигаций, это самая высокая доходность на подобных аукционах с августа 2001 года, а 8 октября доходность 10-летних казначейских облигаций достигла 5,35%, максимума с 2002 года. Нас не удивило бы, если бы она протестировала отметку 6%, которую в последний раз достигала в 2000 году. К 5 октября доходность индекса глобальных государственных облигаций Bloomberg составляла 5,79%, а индекс глобальных акций MSCI World находился на уровне 4 954.
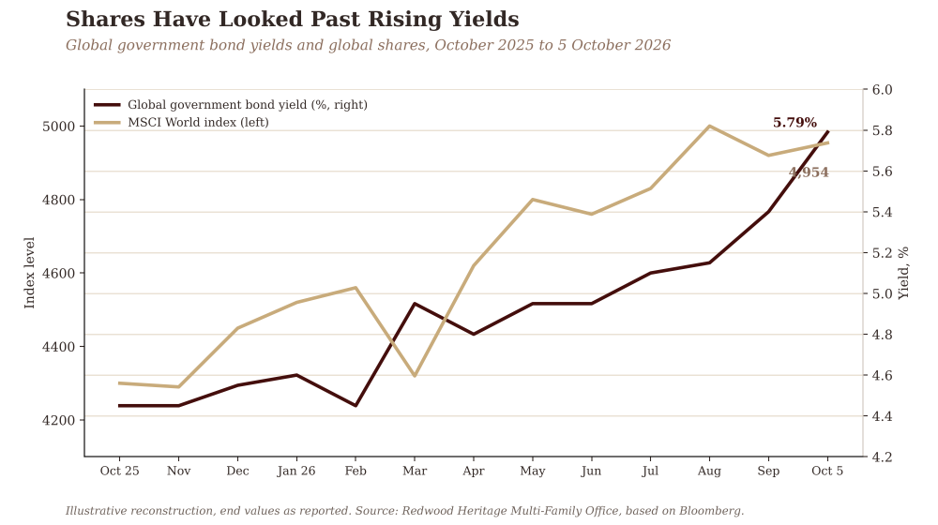
Рост доходности означает падение цен на облигации, поэтому та часть портфеля, которая предназначена для защиты семьи, теряет в цене, в то время как акции продолжают расти. Настоящее испытание наступает на падающем рынке, когда акции дешевеют, а облигации, призванные компенсировать их падение, могут одновременно дешеветь под давлением тех же опасений по поводу долга и инфляции.
Подушка истончилась
Данные о рынке за семьдесят лет показывают, насколько условной всегда была эта защита. Используя долгосрочные данные Роберта Шиллера по рынку США, мы оценили, двигались ли американские акции и 10-летние государственные облигации синхронно или разнонаправленно на скользящих трёхлетних периодах. На протяжении большей части периода с 2000 по 2021 год, в годы низкой и стабильной инфляции, этот показатель был отрицательным: облигации, как правило, росли в цене, когда акции падали. С конца 1960-х по конец 1990-х годов, когда главной заботой была инфляция, облигации, как правило, падали вместе с акциями. Когда в 2022 и 2023 годах инфляция вернулась, а доходность выросла, показатель вновь стал положительным.
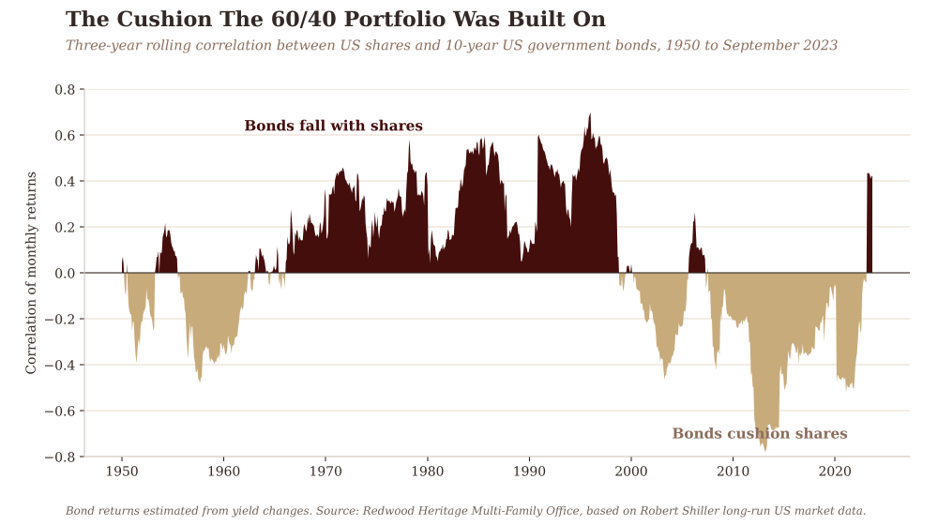
Академические исследования подтверждают эту точку зрения. Джон Кэмпбелл, Ади Сундерам и Луис Висейра из Гарварда показывают, что ковариация между доходностью казначейских облигаций США и доходностью акций значительно менялась с течением времени, и связывают эти колебания с тем, рассматривают ли инвесторы государственные облигации как инструмент, подверженный риску инфляции, или как средство защиты в условиях снижения роста и цен. Для семей это имеет прямые последствия. Портфель, сформированный исходя из предположения, что облигации смягчат падение акций, построен на основе определённого режима, а режимы меняются.
Подушка безопасности теперь является частью аварии.
Теперь условия устанавливает кредитор
Долгосрочная доходность состоит из двух частей: ожиданий кредиторов относительно среднего уровня краткосрочных процентных ставок в течение всего срока кредита и дополнительного вознаграждения за вложение средств на десятилетия и принятие на себя риска их обесценивания в результате инфляции или изменения политики. В широко цитируемом исследовании Федеральной резервной системы, проведенном Томасом Лаубахом, было подсчитано, что увеличение прогнозируемого дефицита бюджета США на один процентный пункт, в соотношении к размеру экономики, приводит к росту долгосрочных процентных ставок примерно на 0,25 процентного пункта. Результаты аукционов по 30-летним облигациям в этом году отражают это давление: 4,750% в феврале, 5,046% в мае и 5,308% в сентябре.
Из Дубая, где сегодня встречаются капиталы Востока и Запада и выбирают, где обосноваться, мы видим, как основы старого финансового порядка испытывают заметную нагрузку. На протяжении поколений крупные западные экономики брали в долг так, словно деньги будут доступны всегда, и на протяжении поколений так и было. Их политикам до сих пор не хватало смелости прямо сказать избирателям, во что обойдутся эти заимствования. Десятилетиями условия диктовал заёмщик. Сегодня их диктует кредитор, и его терпение на исходе.
Швейцария показывает, чем вознаграждается дисциплина
Две соседние страны служат тому примером. В 2001 году швейцарские избиратели 85% голосов одобрили «долговой тормоз», закрепив бюджетную дисциплину в конституции, и, по данным Avenir Suisse, с тех пор государственный долг Швейцарии сократился примерно с 55% ВВП до примерно 35%. Государственный долг Франции к концу июня достиг рекордных 119% ВВП. 9 октября рынки требовали 4,87% за кредитование Франции на десять лет и около 0,56% за кредитование Швейцарии. Как компания с корнями в Женеве и Цюрихе, мы рассматриваем этот разрыв как цену бюджетной смелости, которую платят те, кому её не хватило.
Политика пришла на аукцион
Высказывания некоторых политиков объясняют, почему кредиторы стали более требовательными, и журнал «The Economist» собрал соответствующие доказательства. 3 октября в рубрике «The Family Office Perspective» наш основатель и генеральный директор проанализировал высказывание Дональда Трампа в интервью журналу «TIME» о том, что определенный уровень инфляции позволит очень быстро погасить долг США, что фактически равносильно обещанию вернуть кредиторам деньги, стоимость которых будет ниже суммы предоставленного кредита. В Европе есть свои аналогичные примеры. Во Франции законодатели с трудом договариваются даже о незначительных сокращениях бюджета, в то время как Марин Ле Пен обещает, что пенсионный возраст можно снизить, поскольку люди живут дольше. В Великобритании один из депутатов заявил, что рынки облигаций просто должны будут подстроиться под планы расходов лейбористского правительства. Кредиторы воспринимают каждое такое заявление как предупреждение и уже сегодня учитывают его в ценах.
Рынок облигаций знает то, о чём избирателям не говорят.
Старые убежища теряют надёжность
Золото, ещё одно традиционное убежище, также не избежало давления. Оно не приносит процентов, поэтому рост доходности увеличивает издержки его хранения, и сейчас оно торгуется ниже рекорда, установленного в январе. Рынки также ожидают, что Федеральная резервная система продолжит курс после сентябрьского повышения ставки, первого за три года, и полностью закладывают в цены ещё одно повышение на четверть процентного пункта к декабрю.
Государственные облигации по-прежнему играют важную роль. Доходность долгосрочных государственных облигаций США сейчас выше, чем на любом аукционе 30-летних облигаций с 2001 года. Изменилось лишь то, как их следует держать: в качестве позиции, ориентированной на доходность, размер и мониторинг которой осуществляются как и в случае с любой другой позицией, с учетом того, что в сложный год она может вести себя как таковая. Защита от инфляции и бюджетного хаоса все чаще должна обеспечиваться за счет других источников, и реальные активы являются естественным выбором в этом плане. Грамотно подобранная недвижимость, инфраструктура и продуктивные земельные участки приносят доход от деятельности, за которую люди продолжают платить, и эти доходы со временем, как правило, корректируются с учетом стоимости жизни, в то время как фиксированные выплаты от государства теряют свою покупательную способность из-за роста стоимости жизни. Реальные активы сопряжены со своими рисками и требуют терпения и тщательного отбора, поэтому мы подбираем и структурируем их с той же дисциплиной, что и любую другую часть портфеля.
Шесть классов активов, а не два
Мы никогда не доверяли портфелям, опирающимся лишь на две опоры. Портфели, которые мы формируем для семей, которым предоставляем консультации, распределены по шести классам активов, чтобы ни один источник безопасности не нес на себе всю нагрузку и ни одно обещание правительства не определяло будущее семьи. Семьи, которые накопили свое состояние благодаря владению бизнесом и недвижимостью, уже понимают это. Надежная защита зависит от того, чем вы владеете, и от того, как это структурировано.
Наша дисциплина проста, и мы применяем её без исключений. Сначала мы разрабатываем систему, а уже потом подбираем продукты. Корпоративное управление определяет распределение активов, а не наоборот. Сначала мы определяем, что семья не может позволить себе потерять, затем то, что должно расти вместе с рынками, и только после этого то, что может стремиться к большей доходности. В мире, где больше нельзя полагаться на то, что правительства защитят стоимость собственных денег, именно такой порядок мышления сохраняет капитал семьи в целости.
Структура является новым надёжным активом, и её создание составляет суть нашей работы.
Заключение
Государственный долг примерно удвоился по отношению к экономикам, на которых он лежит; чистые процентные выплаты уже поглощают 8% налоговых поступлений; политические лидеры открыто говорят о погашении задолженности перед кредиторами в менее стабильной валюте; облигации перестали стабильно расти при падении акций, а стоимость 30-летних заимствований в США находится на самом высоком уровне с 2001 года. В совокупности все это означает, что государственные облигации теперь следует рассматривать как рисковые активы. Швейцария демонстрирует, что дисциплина по-прежнему вознаграждается, а большая часть Запада выбрала иной путь. Портфель с соотношением 60/40 был создан для мира, которого больше не существует.
Этой осенью мы хотели бы задать два вопроса каждой семье и каждому инвестиционному комитету. Если завтра стоимость акций упадет на пятую часть, какие активы в портфеле на самом деле вырастут в цене, и можно ли судить об этом по их динамике в этом году? И был ли портфель сформирован с учетом того, что семья не может себе позволить потерять, или же он был составлен из тех продуктов, которые просто предлагались на рынке? Если любой из этих ответов заставляет задуматься, значит, пришло время для другого разговора.
Раньше для защиты портфеля использовались облигации. Теперь же портфель необходимо формировать таким образом, чтобы он сам обеспечивал свою защиту.
Бюллетень Redwood Family Office Brief издаётся Redwood Heritage Multi-Family Office. Читайте вдумчиво, поделитесь с одним человеком, отвечающим за значительный семейный капитал, и подпишитесь.

