


Das aktuelle Titelblatt von „The Economist“ stellt eine schlichte Frage: Werden Anleihen implodieren? Bei Redwood Heritage vertreten wir seit Langem die Ansicht, dass das 60/40-Portfolio, bestehend aus 60% Aktien und 40% Anleihen, einer anderen Ära angehört. Die Portfolios, die wir für die von uns beratenen Familien aufbauen, umfassen sechs Anlageklassen statt zwei, eine Disziplin, die unser Gründer und CEO, Ahmad Saidali, seit mehr als 15 Jahren anwendet. Das Argument für das 60/40-Modell beruhte auf einem Zusammenhang: Wenn Aktien fielen, stiegen hochwertige Anleihen in der Regel und milderten den Verlust ab. Dieser Zusammenhang setzt eine niedrige und stabile Inflation sowie Kreditgeber voraus, die dem Kreditnehmer vertrauen, und beide Voraussetzungen sind mittlerweile in Frage gestellt. In diesem Briefing legen wir die Fakten dar und erläutern, was sie dafür bedeuten, wie eine Familie ihr Kapital hält.
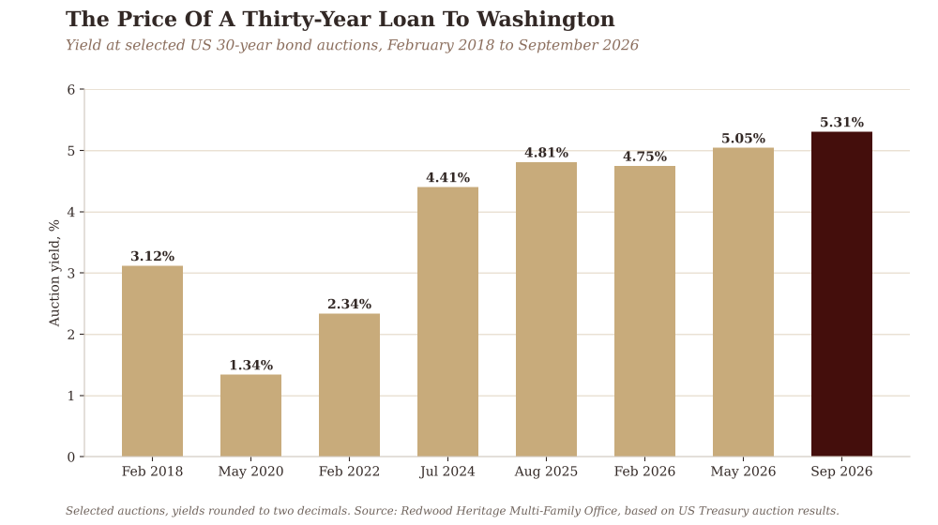
Die Zahlen lassen wenig Raum für Beruhigung. Laut „The Economist“ haben sich die Staatsschulden der großen Industrienationen seit dem Jahr 2000, gemessen an der Größe ihrer Volkswirtschaften, in etwa verdoppelt. Schon vor dem jüngsten Ausverkauf wurde erwartet, dass diese Regierungen in diesem Jahr 8% ihrer Steuereinnahmen für Nettozinsen aufwenden würden. Im August überschritt die Bundesverschuldung der USA die Marke von 40 Billionen US-Dollar. Am 10. September zahlte das US-Finanzministerium 5,308% für den Verkauf 30-jähriger Anleihen, die höchste Rendite bei einer solchen Auktion seit August 2001, und am 8. Oktober erreichte die Rendite 10-jähriger US-Staatsanleihen 5,35%, den höchsten Stand seit 2002. Es würde uns nicht überraschen, wenn sie die Marke von 6% testen würde, ein Niveau, das zuletzt im Jahr 2000 erreicht wurde. Am 5. Oktober lag die Rendite des Bloomberg-Index für globale Staatsanleihen bei 5,79%, während der MSCI World Index für globale Aktien bei 4.954 Punkten stand.
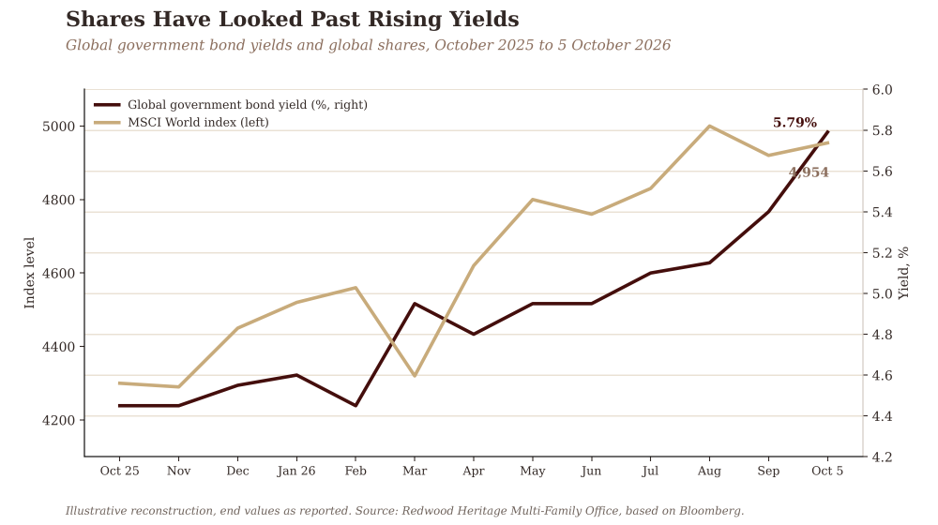
Steigende Renditen bedeuten fallende Anleihekurse, sodass der Teil eines Portfolios, der eine Familie schützen soll, an Wert verloren hat, während Aktien weiter gestiegen sind. Die eigentliche Bewährungsprobe kommt in einem fallenden Markt, wenn Aktien nachgeben und die Anleihen, die dies ausgleichen sollen, möglicherweise gleichzeitig fallen, gedrückt von denselben Sorgen um Verschuldung und Inflation.
Das Polster ist abgenutzt
Marktdaten aus siebzig Jahren zeigen, wie bedingt dieser Schutz stets war. Anhand der langfristigen US-Marktdaten von Robert Shiller haben wir untersucht, ob sich US-Aktien und 10-jährige Staatsanleihen über rollierende Dreijahreszeiträume tendenziell gleichläufig oder gegenläufig entwickelten. Während des größten Teils des Zeitraums von 2000 bis 2021, Jahren mit niedriger und stabiler Inflation, war der Indikator negativ: Anleihen stiegen tendenziell, wenn Aktien fielen. Von den späten 1960er- bis zu den späten 1990er-Jahren, als die Inflation das vorherrschende Thema war, fielen Anleihen tendenziell gemeinsam mit Aktien. Als die Inflation zurückkehrte und die Renditen 2022 und 2023 stiegen, wurde der Indikator wieder positiv.
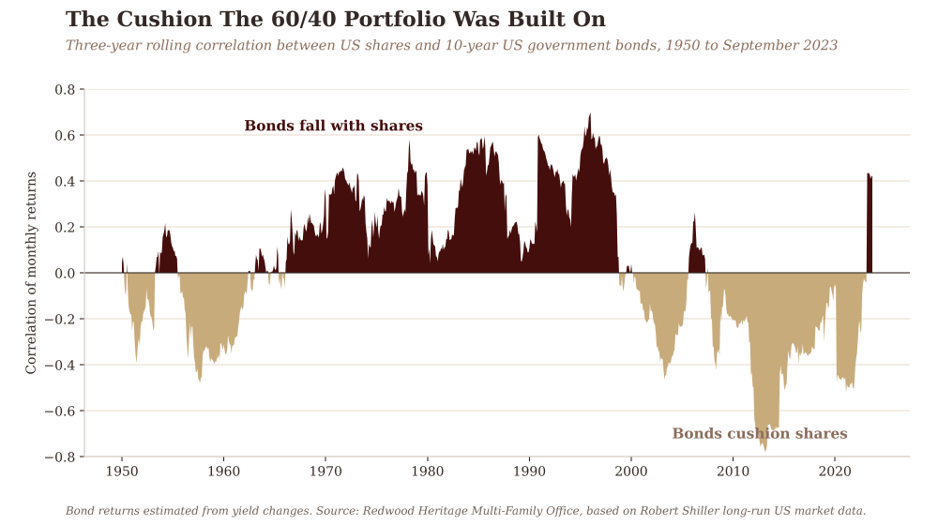
Wissenschaftliche Untersuchungen stützen diese Interpretation. John Campbell, Adi Sunderam und Luis Viceira von der Harvard University zeigen, dass sich die Kovarianz zwischen den Renditen von US-Staatsanleihen und Aktien im Laufe der Zeit erheblich verändert hat, und führen diese Schwankungen darauf zurück, ob Anleger Staatsanleihen als inflationsanfällig betrachten oder als Schutz, wenn Wachstum und Preise sinken. Für Familien hat dies unmittelbare Konsequenzen. Ein Portfolio, das auf der Annahme beruht, dass Anleihen einen Kursrückgang bei Aktien abfedern, beruht auf einem bestimmten Regime, und Regime ändern sich.
Der Airbag ist nun Teil des Unfalls.
Der Kreditgeber legt nun die Bedingungen fest
Eine langfristige Rendite setzt sich aus zwei Komponenten zusammen: zum einen aus den Erwartungen der Kreditgeber hinsichtlich des durchschnittlichen Niveaus der kurzfristigen Zinssätze über die Laufzeit des Kredits und zum anderen aus einer zusätzlichen Vergütung dafür, dass sie ihr Geld über Jahrzehnte hinweg binden und das Risiko tragen, dass Inflation oder politische Maßnahmen dessen Wert mindern. Eine viel zitierte Studie der Federal Reserve von Thomas Laubach schätzt, dass ein Anstieg des prognostizierten US-Defizits um einen Prozentpunkt, gemessen am Umfang der Wirtschaft, die langfristigen Zinssätze um etwa 0,25 Prozentpunkte erhöht. Die diesjährigen Auktionen für 30-jährige Anleihen spiegeln diesen Druck wider: 4,750% im Februar, 5,046% im Mai und 5,308% im September.
Von Dubai aus, wo Kapital aus Ost und West heute aufeinandertrifft und entscheidet, wo es sich niederlässt, sehen wir die Grundlagen der alten Finanzordnung sichtlich unter Druck. Über Generationen haben die großen westlichen Volkswirtschaften Kredite aufgenommen, als ob das Geld immer verfügbar wäre, und über Generationen war es das auch. Ihren Politikern hat es bislang an Mut gefehlt, den Wählern klar zu sagen, was diese Kreditaufnahme kosten wird. Jahrzehntelang bestimmte der Kreditnehmer die Bedingungen. Heute tut dies der Kreditgeber, und dessen Geduld geht zu Ende.
Die Schweiz zeigt, was Disziplin bringt
Zwei Nachbarländer verdeutlichen dies. Im Jahr 2001 stimmten die Schweizer Wähler mit 85% für eine Schuldenbremse und verankerten damit die Haushaltsdisziplin in der Verfassung. Laut Avenir Suisse ist die öffentliche Verschuldung der Schweiz seitdem von etwa 55% der Wirtschaftsleistung auf rund 35% gesunken. Die Staatsverschuldung Frankreichs erreichte Ende Juni einen Rekordwert von 119% des BIP. Am 9. Oktober verlangten die Märkte 4,87% für ein zehnjähriges Darlehen an Frankreich und etwa 0,56% für ein Darlehen an die Schweiz. Als Unternehmen mit Wurzeln in Genf und Zürich betrachten wir diese Differenz als den Preis für finanzpolitischen Mut, den diejenigen zahlen müssen, denen dieser Mut fehlte.
Die Politik hat sich in die Auktion eingemischt
Die Äußerungen einiger Politiker erklären, warum Kreditgeber anspruchsvoller geworden sind, und „The Economist“ hat die Belege zusammengetragen. Am 3. Oktober untersuchte unser Gründer und CEO in „The Family Office Perspective“ Donald Trumps Äußerung gegenüber „TIME“, ein gewisses Inflationsniveau würde die amerikanischen Schulden sehr schnell tilgen, was auf das Versprechen hinausläuft, Kreditgeber mit Geld zurückzuzahlen, das weniger wert ist als das verliehene. Europa hat seine eigenen Varianten. In Frankreich tun sich die Abgeordneten schwer, sich selbst auf geringfügige Haushaltskürzungen zu einigen, während Marine Le Pen verspricht, das Rentenalter könne sinken, obwohl die Menschen länger leben. In Großbritannien erklärte ein Abgeordneter, die Anleihemärkte müssten sich einfach den Ausgabenplänen der Labour-Regierung fügen. Kreditgeber verstehen jede dieser Äußerungen als Warnung und preisen diese Warnung bereits heute ein.
Der Anleihemarkt nimmt wahr, was den Wählern verschwiegen wird.
Die alten sicheren Häfen geraten in Bewegung
Gold, der andere traditionelle sichere Hafen, ist diesem Druck ebenfalls nicht entgangen. Da es keine Zinsen abwirft, erhöhen höhere Renditen die Kosten für das Halten von Gold, und der Kurs liegt nun unter dem im Januar erreichten Rekordhoch. Die Märkte gehen zudem davon aus, dass die Federal Reserve nach der Zinserhöhung im September, der ersten seit drei Jahren, ihren Kurs fortsetzt; eine weitere Anhebung um einen Viertelprozentpunkt bis Dezember ist bereits vollständig eingepreist.
Staatsanleihen haben nach wie vor ihre Berechtigung. Langfristige US-Staatsanleihen rentieren derzeit höher als bei jeder 30-jährigen Auktion seit 2001. Geändert hat sich, wie sie gehalten werden sollten: als renditeorientierte Position, die wie jede andere bemessen und überwacht wird, in der Erwartung, dass sie sich in einem schwierigen Jahr auch wie eine solche verhalten kann. Der Schutz vor Inflation und finanzpolitischer Unordnung muss zunehmend aus anderen Quellen kommen, und Sachwerte sind dabei naheliegend. Gut ausgewählte Immobilien, Infrastruktur und produktives Land erwirtschaften Erträge aus Tätigkeiten, für die Menschen weiterhin bezahlen, und diese Erträge haben sich im Laufe der Zeit tendenziell den Lebenshaltungskosten angepasst, während eine feste Zahlung des Staates durch sie aufgezehrt wird. Sachwerte bergen eigene Risiken und erfordern Geduld sowie eine sorgfältige Auswahl; deshalb wählen und strukturieren wir sie mit derselben Disziplin wie jeden anderen Teil eines Portfolios.
Sechs Anlageklassen, nicht zwei
Wir haben noch nie einem Portfolio vertraut, das nur auf zwei Säulen ruht. Die Portfolios, die wir für die von uns beratenen Familien zusammenstellen, sind auf sechs Anlageklassen verteilt, sodass keine einzelne Sicherheitsquelle die gesamte Last trägt und das Versprechen einer einzelnen Regierung nicht über die Zukunft einer Familie entscheidet. Familien, die ihr Vermögen durch den Besitz von Unternehmen und Immobilien aufgebaut haben, wissen das bereits. Dauerhafter Schutz ergibt sich aus dem, was man besitzt, und wie es strukturiert ist.
Unsere Disziplin ist einfach, und wir wenden sie ausnahmslos an. Wir konzipieren das System, bevor wir die Produkte auswählen. Die Governance bestimmt die Vermögensallokation, und nicht umgekehrt. Wir legen zunächst fest, was die Familie sich nicht leisten kann zu verlieren, dann, was mit den Märkten wachsen muss, und erst dann, was nach mehr streben darf. In einer Welt, in der man sich nicht mehr darauf verlassen kann, dass Regierungen den Wert ihres eigenen Geldes schützen, ist es diese Reihenfolge des Denkens, die das Kapital einer Familie intakt hält.
Struktur ist die neue sichere Anlage, und sie aufzubauen ist unsere Aufgabe.
Fazit
Die Staatsschulden haben sich im Verhältnis zu den Volkswirtschaften, die sie tragen, in etwa verdoppelt, die Nettozinslast verschlingt bereits 8% der Steuereinnahmen, politische Entscheidungsträger sprechen offen davon, Kreditgeber mit schwächerem Geld zurückzuzahlen, Anleihen steigen nicht mehr zuverlässig, wenn Aktien fallen, und die Kosten für 30-jährige Kreditaufnahmen der USA liegen auf dem höchsten Stand seit 2001. Zusammengenommen bedeutet dies, dass die Staatsanleihe nun als Risikoanlage behandelt werden muss. Die Schweiz zeigt, dass Disziplin nach wie vor belohnt wird, während ein Großteil des Westens einen anderen Weg eingeschlagen hat. Das 60/40-Portfolio wurde für eine Welt konzipiert, die es nicht mehr gibt.
Wir möchten in diesem Herbst jeder Familie und jedem Anlageausschuss zwei Fragen stellen: Wenn die Aktienkurse morgen um ein Fünftel fallen würden, welche Vermögenswerte im Portfolio würden dann tatsächlich an Wert gewinnen, und lässt sich dies anhand ihrer Wertentwicklung in diesem Jahr nachvollziehen? Und wurde das Portfolio danach gestaltet, was sich die Familie nicht leisten kann zu verlieren, oder einfach aus den Produkten zusammengestellt, die gerade im Angebot waren? Wenn eine der beiden Antworten Anlass zum Nachdenken gibt, ist es Zeit für ein anderes Gespräch.
Früher dienten Anleihen dem Schutz des Portfolios. Heute muss das Portfolio so aufgebaut sein, dass es sich selbst schützt.
Der „Redwood Family Office Brief“ wird vom Redwood Heritage Multi-Family Office herausgegeben. Lesen Sie ihn mit Bedacht, leiten Sie ihn an eine Person weiter, die für ernsthaftes Familienvermögen verantwortlich ist, und abonnieren Sie ihn.

