


La dernière couverture de The Economist pose une question sans détour : les obligations vont-elles exploser ? Chez Redwood Heritage, nous soutenons depuis longtemps que le portefeuille 60/40, composé à 60 % d’actions et à 40 % d’obligations, appartient à une autre époque, et les portefeuilles que nous construisons pour les familles que nous conseillons s’articulent autour de six classes d’actifs plutôt que deux, une discipline que notre fondateur et CEO, Ahmad Saidali, applique depuis plus de 15 ans. L’argument en faveur du 60/40 reposait sur une relation : lorsque les actions baissaient, les obligations de haute qualité avaient tendance à monter et à atténuer la perte. Cette relation suppose une inflation faible et stable ainsi que des prêteurs confiants envers l’emprunteur, et ces deux conditions sont aujourd’hui remises en question. Dans ce Brief, nous présentons les éléments factuels et leurs implications sur la manière dont une famille détient son capital.
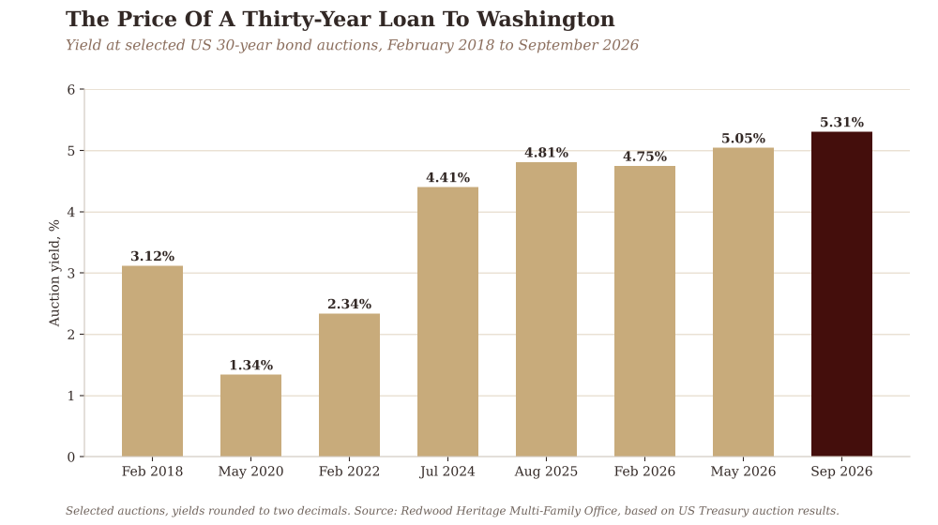
Ces chiffres ne laissent guère de place à la sérénité. Selon The Economist, la dette publique des grandes économies avancées a pratiquement doublé depuis 2000, rapportée à la taille de leur économie. Avant même la dernière vague de ventes, ces gouvernements devaient consacrer cette année 8 % de leurs recettes fiscales au paiement des intérêts nets. En août, la dette fédérale américaine a franchi la barre des 40 000 milliards de dollars. Le 10 septembre, le Trésor américain a dû offrir 5,308 % pour placer des obligations à 30 ans, soit le rendement le plus élevé enregistré lors d’une telle adjudication depuis août 2001, et le 8 octobre, le rendement des bons du Trésor à 10 ans a atteint 5,35 %, son plus haut niveau depuis 2002. Nous ne serions pas surpris de le voir tester les 6 %, un niveau qu’il n’a plus atteint depuis 2000. Au 5 octobre, l’indice Bloomberg des obligations d’État mondiales affichait un rendement de 5,79 %, tandis que l’indice MSCI World des actions mondiales s’établissait à 4 954.
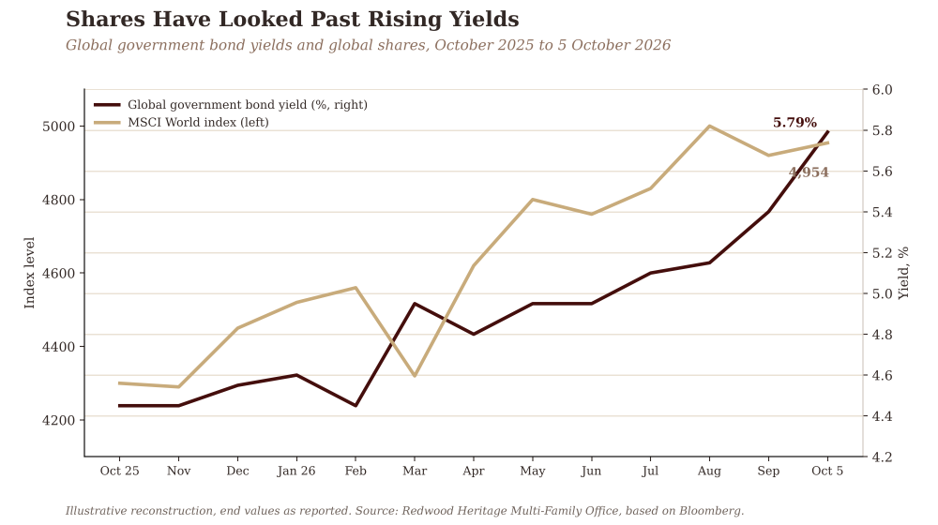
La hausse des taux d'intérêt entraîne une baisse des cours des obligations ; ainsi, la partie d'un portefeuille destinée à protéger une famille a perdu de la valeur tandis que les actions continuaient de grimper. Le véritable test intervient en période de baisse du marché, lorsque les actions reculent et que les obligations censées compenser cette baisse peuvent elles aussi chuter, sous l'effet des mêmes inquiétudes liées à la dette et à l'inflation.
Le coussin s'est aminci
Soixante-dix ans de données de marché montrent à quel point cette protection a toujours été conditionnelle. À partir des données de long terme de Robert Shiller sur le marché américain, nous avons mesuré si les actions américaines et les obligations d'État à 10 ans avaient tendance à évoluer de concert ou en sens inverse sur des périodes glissantes de trois ans. Pendant la majeure partie de la période allant de 2000 à 2021, marquée par une inflation faible et stable, cet indicateur était négatif : les obligations avaient tendance à monter lorsque les actions baissaient. De la fin des années 1960 à la fin des années 1990, lorsque l’inflation était la préoccupation majeure, les obligations avaient tendance à baisser en même temps que les actions. Avec le retour de l’inflation et la hausse des rendements en 2022 et 2023, cet indicateur est redevenu positif.
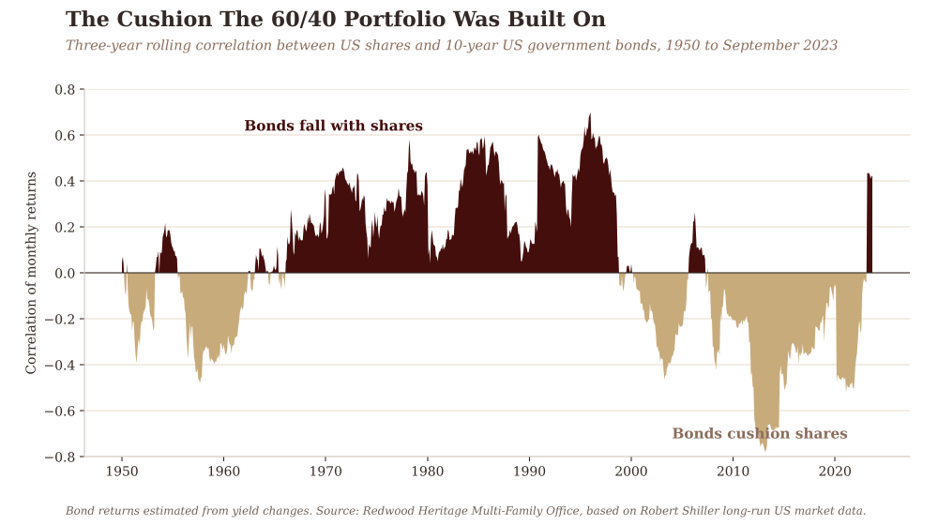
La recherche universitaire corrobore cette interprétation. John Campbell, Adi Sunderam et Luis Viceira, de Harvard, montrent que la covariance entre les rendements des bons du Trésor américain et ceux des actions a considérablement évolué au fil du temps, et ils attribuent ces fluctuations au fait que les investisseurs considèrent les obligations d’État soit comme exposées à l’inflation, soit comme une protection en cas de ralentissement de la croissance et de baisse des prix. Pour les familles, les implications sont directes. Un portefeuille constitué en partant du principe que les obligations amortiront une baisse des actions repose sur un régime particulier, et les régimes changent.
L'airbag fait désormais partie de l'accident.
C'est désormais le prêteur qui fixe les conditions
Un rendement à long terme comporte deux éléments : d'une part, le niveau moyen des taux courts anticipé par les prêteurs sur toute la durée du prêt, et d'autre part, une rémunération supplémentaire pour l'immobilisation de fonds pendant des décennies et le risque que l'inflation ou la politique économique n'en réduise la valeur. Une étude de la Réserve fédérale souvent citée, réalisée par Thomas Laubach, estimait qu'une hausse d'un point de pourcentage du déficit américain projeté, rapporté à la taille de l'économie, entraînait une hausse des taux d'intérêt à long terme d'environ 0,25 point de pourcentage. Les adjudications d’obligations à 30 ans de cette année reflètent cette pression : 4,750 % en février, 5,046 % en mai et 5,308 % en septembre.
Depuis Dubaï, où les capitaux de l’Orient et de l’Occident se rencontrent désormais et choisissent où s’installer, nous voyons les fondements de l’ancien ordre financier soumis à une pression manifeste. Pendant des générations, les grandes économies occidentales ont emprunté comme si l’argent allait toujours être disponible, et pendant des générations, il l’a été. Leurs responsables politiques n’ont jusqu’à présent pas eu le courage de dire clairement aux électeurs ce que ces emprunts allaient coûter. Pendant des décennies, c’était l’emprunteur qui fixait les conditions. Aujourd’hui, c’est le prêteur qui les fixe, et sa patience s’épuise.
La Suisse montre ce que rapporte la discipline
Deux pays voisins illustrent ce point. En 2001, les électeurs suisses ont approuvé à 85 % un frein à l'endettement, inscrivant ainsi la discipline budgétaire dans la Constitution, et selon Avenir Suisse, la dette publique suisse est depuis passée d'environ 55 % du PIB à environ 35 %. La dette publique française a atteint un niveau record de 119 % du PIB à la fin du mois de juin. Le 9 octobre, les marchés exigeaient 4,87 % pour prêter à la France sur dix ans et environ 0,56 % pour prêter à la Suisse. En tant que maison ancrée à Genève et à Zurich, nous considérons cet écart comme le prix du courage budgétaire, acquitté par ceux qui en ont manqué.
La politique s'invite aux adjudications
Le discours de certains responsables politiques explique pourquoi les prêteurs sont devenus plus exigeants, et The Economist en a rassemblé les preuves. Le 3 octobre, dans The Family Office Perspective, notre fondateur et CEO a analysé la déclaration de Donald Trump au magazine TIME selon laquelle un certain niveau d’inflation permettrait de rembourser très rapidement la dette américaine, ce qui revient à promettre de rembourser les prêteurs avec une monnaie valant moins que celle qu’ils ont prêtée. L’Europe a ses propres variantes. En France, les parlementaires peinent à s’accorder même sur de modestes économies budgétaires, tandis que Marine Le Pen promet que l’âge de la retraite pourra baisser alors que l’espérance de vie augmente. Au Royaume-Uni, un député a déclaré que les marchés obligataires n’auraient d’autre choix que de s’aligner sur les projets de dépenses du gouvernement travailliste. Les prêteurs entendent chacune de ces remarques comme un avertissement, et ils intègrent cet avertissement dans leurs prix dès aujourd’hui.
Le marché obligataire perçoit ce que l'on cache aux électeurs.
Les anciens refuges se déplacent
L'or, autre valeur refuge traditionnelle, n'a pas échappé à cette pression. Comme il ne rapporte aucun intérêt, la hausse des rendements renchérit le coût de sa détention, et son cours se situe désormais en dessous du record atteint en janvier. Les marchés s'attendent également à ce que la Réserve fédérale poursuive après la hausse de septembre, la première en trois ans, une nouvelle hausse d'un quart de point étant déjà entièrement intégrée dans les prix d'ici décembre.
Les obligations d’État ont toujours leur place. Les obligations d’État américaines à long terme offrent aujourd’hui des rendements supérieurs à ceux enregistrés lors de n’importe quelle adjudication à 30 ans depuis 2001. Ce qui a changé, c’est la manière dont elles doivent être détenues : comme une position visant à générer du rendement, dont la taille et l’évolution sont gérées comme n’importe quelle autre, en sachant qu’elle peut se comporter comme telle lors d’une année difficile. La protection contre l’inflation et les déséquilibres budgétaires doit de plus en plus provenir d’ailleurs, et les actifs réels constituent une solution naturelle. Des biens immobiliers, des infrastructures et des terrains productifs bien choisis génèrent des revenus issus d’activités pour lesquelles les gens continuent de payer, et ces revenus ont tendance, au fil du temps, à s’ajuster au coût de la vie, tandis qu’un versement fixe de l’État s’en trouve érodé. Les actifs réels comportent leurs propres risques et exigent de la patience ainsi qu’une sélection rigoureuse ; c’est pourquoi nous les sélectionnons et les structurons avec la même rigueur que tout autre élément d’un portefeuille.
Six classes d'actifs, et non deux
Nous n'avons jamais fait confiance à un portefeuille reposant sur deux piliers seulement. Les portefeuilles que nous constituons pour les familles que nous conseillons sont répartis sur six classes d'actifs, de sorte qu'aucune source de sécurité ne porte à elle seule tout le poids et qu'aucune promesse d'un seul gouvernement ne détermine l'avenir d'une famille. Les familles qui ont bâti leur patrimoine en possédant des entreprises et des biens immobiliers l’ont déjà bien compris. Une protection durable découle de ce que vous possédez et de la manière dont cela est structuré.
Notre discipline est simple et nous l'appliquons sans exception. Nous concevons le système avant de sélectionner les produits. C'est la gouvernance qui définit l'allocation d'actifs, et non l'inverse. Nous déterminons d’abord ce que la famille ne peut pas se permettre de perdre, puis ce qui doit croître au rythme des marchés, et enfin seulement ce qui peut viser davantage. Dans un monde où l’on ne peut plus compter sur les gouvernements pour protéger la valeur de leur propre monnaie, c’est cet ordre de réflexion qui préserve le capital d’une famille.
La structure est la nouvelle valeur refuge, et notre métier consiste à la mettre en place.
Conclusion
Les dettes publiques ont pratiquement doublé par rapport aux économies qui les portent, les intérêts nets absorbent déjà 8 % des recettes fiscales, les dirigeants politiques parlent ouvertement de rembourser les prêteurs dans une monnaie affaiblie, les obligations ont cessé de monter de manière fiable lorsque les actions baissent, et les coûts d’emprunt américains à 30 ans se situent à leur plus haut niveau depuis 2001. Tout cela signifie que l’obligation d’État doit désormais être considérée comme un actif à risque. La Suisse montre que la discipline est toujours récompensée, tandis qu’une grande partie de l’Occident a choisi une autre voie. Le portefeuille 60/40 a été conçu pour un monde qui n’existe plus.
Cet automne, nous poserions deux questions à chaque famille et à chaque comité d’investissement. Si les actions chutaient d’un cinquième demain, quels actifs du portefeuille progresseraient réellement, et peut-on le démontrer à partir de leur comportement cette année ? Et le portefeuille a-t-il été conçu en fonction de ce que la famille ne peut pas se permettre de perdre, ou assemblé à partir des produits qui étaient proposés ? Si l’une ou l’autre réponse donne à réfléchir, le moment est venu d’engager une autre conversation.
Autrefois, les obligations servaient à protéger le portefeuille. Aujourd’hui, c’est le portefeuille lui-même qui doit être conçu pour se protéger.
La lettre d’information « Redwood Family Office Brief » est publiée par Redwood Heritage Multi-Family Office. Lisez-la attentivement, partagez-la avec une personne responsable d’un patrimoine familial d’envergure et abonnez-vous.

