


La última portada de The Economist plantea una pregunta sencilla: ¿se desplomarán los bonos? En Redwood Heritage sostenemos desde hace tiempo que la cartera 60/40, con un 60% en acciones y un 40% en bonos, pertenece a otra época, y las carteras que construimos para las familias a las que asesoramos se estructuran en seis clases de activos en lugar de dos, una disciplina que nuestro fundador y CEO, Ahmad Saidali, aplica desde hace más de 15 años. El argumento a favor de la cartera 60/40 se basaba en una relación: cuando las acciones caían, los bonos de alta calidad tendían a subir y a amortiguar las pérdidas. Esa relación depende de una inflación baja y estable y de que los prestamistas confíen en el prestatario, y ambas condiciones están ahora en entredicho. En esta nota exponemos los datos y lo que implican para la forma en que una familia mantiene su capital.
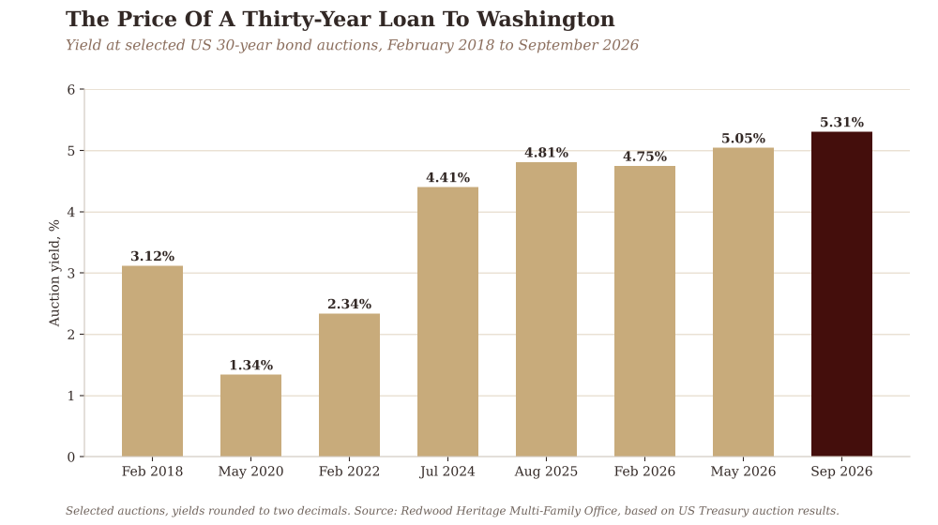
Las cifras dejan poco margen para la tranquilidad. Según The Economist, la deuda pública de las grandes economías avanzadas se ha duplicado aproximadamente desde el año 2000 en relación con el tamaño de sus economías. Incluso antes de la última ola de ventas, se preveía que estos gobiernos destinaran este año el 8% de sus ingresos fiscales al pago de intereses netos. En agosto, la deuda federal de Estados Unidos superó los 40 billones de dólares. El 10 de septiembre, el Tesoro de EE. UU. pagó un 5,308% para colocar bonos a 30 años, el rendimiento más alto en una subasta de este tipo desde agosto de 2001, y el 8 de octubre el rendimiento del bono del Tesoro a 10 años alcanzó el 5,35%, su nivel más alto desde 2002. No nos sorprendería que llegara a poner a prueba el 6%, un nivel que no alcanzaba desde el año 2000. A 5 de octubre, el índice de bonos soberanos mundiales de Bloomberg ofrecía un rendimiento del 5,79%, mientras que el índice MSCI World de acciones mundiales se situaba en 4.954.
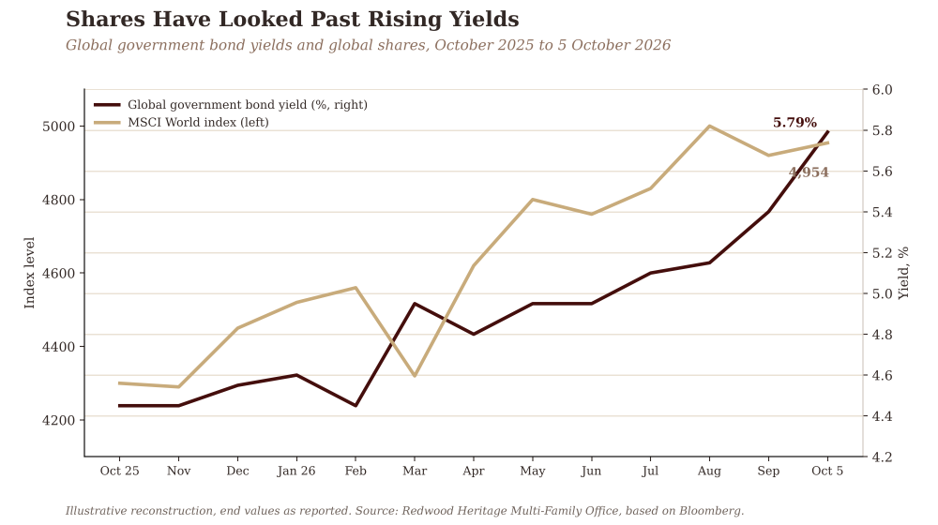
El aumento de los rendimientos implica una caída de los precios de los bonos, por lo que la parte de una cartera destinada a proteger a una familia ha ido perdiendo valor, mientras que las acciones han seguido subiendo. La verdadera prueba llega en un mercado bajista, cuando las acciones caen y los bonos destinados a contrarrestar esa caída pueden estar bajando al mismo tiempo, empujados a la baja por la misma preocupación sobre la deuda y la inflación.
El colchón se ha desgastado
Setenta años de datos de mercado muestran hasta qué punto esa protección siempre ha sido condicional. Utilizando los datos de mercado a largo plazo de Estados Unidos de Robert Shiller, hemos analizado si las acciones estadounidenses y los bonos del Estado a 10 años tendían a moverse en la misma dirección o en direcciones opuestas durante períodos móviles de tres años. Durante la mayor parte del periodo comprendido entre 2000 y 2021, años caracterizados por una inflación baja y estable, el indicador fue negativo: los bonos tendían a subir cuando las acciones bajaban. Desde finales de la década de 1960 hasta finales de la de 1990, cuando la inflación era la principal preocupación, los bonos tendían a bajar junto con las acciones. Cuando la inflación regresó y los rendimientos subieron en 2022 y 2023, el indicador volvió a ser positivo.
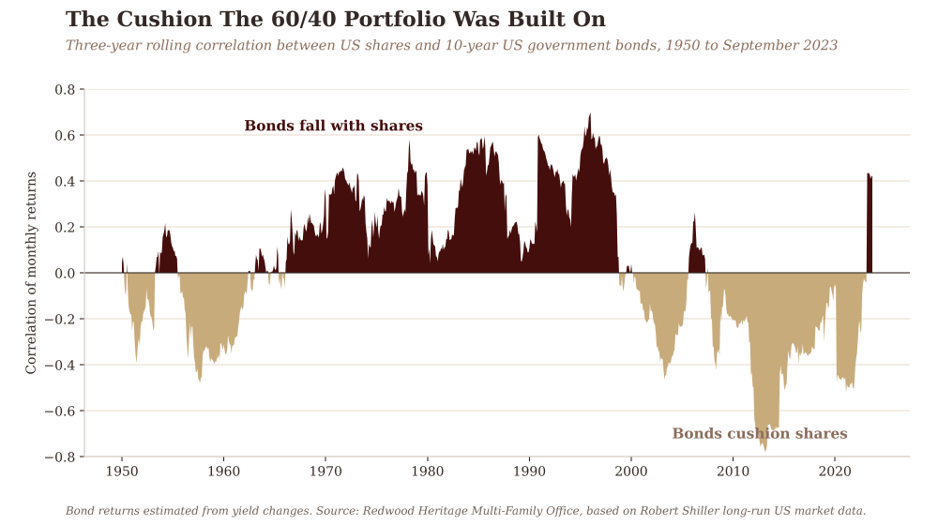
La investigación académica respalda esta interpretación. John Campbell, Adi Sunderam y Luis Viceira, de Harvard, demuestran que la covarianza entre la rentabilidad de los bonos del Tesoro de EE. UU. y la de las acciones ha variado considerablemente a lo largo del tiempo, y relacionan esas oscilaciones con el hecho de que los inversores consideren los bonos del Estado como un activo expuesto a la inflación o como una protección cuando el crecimiento y los precios caen. Para las familias, la implicación es directa. Una cartera basada en la hipótesis de que los bonos amortiguarán una caída de las acciones se construye sobre la base de un régimen concreto, y los regímenes cambian.
El airbag forma parte ahora del accidente.
Ahora es el prestamista quien establece las condiciones
El rendimiento a largo plazo consta de dos partes: la media que los prestamistas esperan que alcancen los tipos de interés a corto plazo a lo largo de la vigencia del préstamo, y una remuneración adicional por comprometer el dinero durante décadas y asumir el riesgo de que la inflación o la política monetaria lo erosionen. Un estudio de la Reserva Federal muy citado, elaborado por Thomas Laubach, estimaba que un aumento de un punto porcentual en el déficit previsto de EE. UU., medido en relación con el tamaño de la economía, eleva los tipos de interés a largo plazo en aproximadamente 0,25 puntos porcentuales. Las subastas de bonos a 30 años de este año reflejan esa presión: 4,750% en febrero, 5,046% en mayo y 5,308% en septiembre.
Desde Dubái, donde el capital de Oriente y Occidente se encuentra ahora y decide dónde establecerse, vemos cómo los cimientos del antiguo orden financiero se ven sometidos a una presión evidente. Durante generaciones, las grandes economías occidentales se han endeudado como si el dinero fuera a estar siempre disponible, y durante generaciones así fue. Hasta ahora, sus políticos no han tenido el valor de decir claramente a los votantes cuánto va a costar ese endeudamiento. Durante décadas, era el prestatario quien fijaba las condiciones. Hoy en día lo hace el prestamista, y la paciencia de este se está agotando.
Suiza demuestra lo que se consigue con la disciplina
Dos países vecinos lo ilustran. En 2001, los votantes suizos aprobaron un «freno a la deuda» por un 85%, incorporando la disciplina fiscal a la Constitución, y, según Avenir Suisse, la deuda pública suiza ha descendido desde entonces de alrededor del 55% del PIB a aproximadamente el 35%. La deuda pública francesa alcanzó un récord del 119% del PIB a finales de junio. El 9 de octubre, los mercados exigían un 4,87% para prestar a Francia a diez años y alrededor de un 0,56% para prestar a Suiza. Como firma con raíces en Ginebra y Zúrich, consideramos que esa diferencia es el precio de la valentía fiscal, pagado por quienes carecían de ella.
La política se ha sumado a la subasta
El discurso de algunos políticos explica por qué los prestamistas se han vuelto más exigentes, y The Economist ha recopilado las pruebas. El 3 de octubre, en The Family Office Perspective, nuestro fundador y CEO analizó la declaración de Donald Trump a la revista TIME según la cual ciertos niveles de inflación saldarían la deuda de Estados Unidos muy rápidamente, lo que equivale a prometer que se reembolsará a los prestamistas con un dinero que vale menos que el que prestaron. Europa tiene sus propias versiones. En Francia, los legisladores tienen dificultades para ponerse de acuerdo incluso en pequeños recortes presupuestarios, mientras Marine Le Pen promete que la edad de jubilación puede reducirse a medida que la gente vive más. En el Reino Unido, un diputado afirmó que los mercados de bonos simplemente tendrían que ajustarse a los planes de gasto del Gobierno laborista. Los prestamistas interpretan cada declaración como una advertencia, y esa advertencia ya se refleja hoy en los precios.
El mercado de bonos se entera de lo que no se cuenta a los votantes.
Los antiguos refugios se están desplazando
El oro, el otro valor refugio tradicional, tampoco se ha librado de la presión. Al no generar intereses, el aumento de los rendimientos encarece su tenencia, y actualmente cotiza por debajo del máximo histórico que alcanzó en enero. Los mercados también esperan que la Reserva Federal continúe tras la subida de septiembre, la primera en tres años, y ya tienen totalmente descontada una nueva subida de un cuarto de punto para diciembre.
Los bonos del Estado siguen teniendo su papel. Los bonos del Estado estadounidense a largo plazo ofrecen ahora un rendimiento superior al de cualquier subasta a 30 años desde 2001. Lo que ha cambiado es la forma en que deben gestionarse: como una posición orientada a la rentabilidad, con un tamaño y un seguimiento como cualquier otra, y con la expectativa de que pueda comportarse como tal en un año difícil. La protección frente a la inflación y el desorden fiscal debe proceder cada vez más de otras fuentes, y los activos reales son una opción natural a tener en cuenta. Los inmuebles, las infraestructuras y los terrenos productivos bien elegidos generan ingresos procedentes de actividades por las que la gente sigue pagando, y esos ingresos han tendido, con el tiempo, a ajustarse al coste de la vida, mientras que un pago fijo del Estado se ve mermado por este. Los activos reales conllevan sus propios riesgos y exigen paciencia y una selección cuidadosa, razón por la cual los seleccionamos y estructuramos con la misma disciplina que cualquier otra parte de una cartera.
Seis clases de activos, no dos
Nunca hemos confiado en una cartera que se sostenga sobre dos patas. Las carteras que construimos para las familias a las que asesoramos se distribuyen entre seis clases de activos, de modo que ninguna fuente de seguridad soporte por sí sola todo el peso y que la promesa de un único gobierno no determine el futuro de una familia. Las familias que han construido su patrimonio siendo propietarias de empresas e inmuebles ya lo saben. La protección duradera proviene de lo que se posee y de cómo está estructurado.
Nuestra disciplina es sencilla y la aplicamos sin excepción. Diseñamos el sistema antes de seleccionar los productos. La gobernanza define la asignación de activos, y no al revés. Primero establecemos lo que la familia no puede permitirse perder, después lo que debe crecer al ritmo de los mercados y, solo entonces, lo que puede aspirar a obtener una mayor rentabilidad. En un mundo en el que ya no se puede confiar en que los gobiernos protejan el valor de su propia moneda, ese orden de pensamiento es lo que mantiene intacto el capital de una familia.
La estructura es el nuevo activo seguro, y nuestra labor consiste precisamente en crearla.
Conclusión
La deuda pública se ha duplicado aproximadamente en relación con las economías que la soportan; los intereses netos ya absorben el 8% de los ingresos fiscales; los líderes políticos hablan abiertamente de reembolsar a los prestamistas con moneda más débil; los bonos han dejado de subir de forma fiable cuando caen las acciones; y los costes de financiación a 30 años en EE. UU. se sitúan en su nivel más alto desde 2001. Todo ello significa que los bonos del Estado deben considerarse ahora un activo de riesgo. Suiza demuestra que la disciplina sigue siendo recompensada, mientras que gran parte de Occidente ha optado por otro camino. La cartera 60/40 se diseñó para un mundo que ya no existe.
Este otoño plantearíamos dos preguntas a todas las familias y a todos los comités de inversión. Si mañana las acciones cayeran una quinta parte, ¿qué activos de la cartera subirían realmente, y puede demostrarse a partir de su comportamiento de este año? ¿Y se diseñó la cartera en función de lo que la familia no puede permitirse perder, o se configuró con los productos que se ofrecían en ese momento? Si alguna de las respuestas da que pensar, es hora de mantener otra conversación.
Antes, los bonos servían para proteger la cartera. Ahora, la cartera debe diseñarse para protegerse a sí misma.
El «Redwood Family Office Brief» es una publicación de Redwood Heritage Multi-Family Office. Léalo con atención, compártalo con una persona responsable de un patrimonio familiar relevante y suscríbase.

