


Lorsque nous examinons la réaction du marché à un éventuel cessez-le-feu, nous ne voyons pas la fin du risque. Je vois le début d'une autre question.
Les portefeuilles peuvent-ils absorber le contrecoup de l'inflation si les flux d'énergie se rétablissent lentement ?
L'erreur est de penser que les conflits et l'inflation obéissent à la même horloge. Une guerre peut s'arrêter autour d'une table. Les flux de pétrole, eux, se rétablissent par les voies maritimes, les contrats d'assurance, une confiance ébranlée, les stocks, les capacités de réserve et les coûts de fret. Ces systèmes mettent souvent plus de temps à se réparer que ne le suggèrent les gros titres.
Le Dr Sultan Al Jaber, directeur général d'ADNOC, a prévenu que les flux de pétrole à travers le détroit d'Ormuz pourraient ne pas être rétablis avant le premier ou le deuxième trimestre 2027, même si le conflit au Moyen-Orient prenait fin maintenant. The National a publié le même avertissement, à savoir que les flux de pétrole du Golfe pourraient ne pas se rétablir avant le milieu de l'année 2027.
Cela devrait faire réfléchir tous les family offices.
Non pas parce que quiconque pourrait prévoir le cours du pétrole avec précision. Personne ne le peut. Mais parce que les conséquences d'un second choc inflationniste sur un portefeuille restent rarement circonscrites à l'énergie.
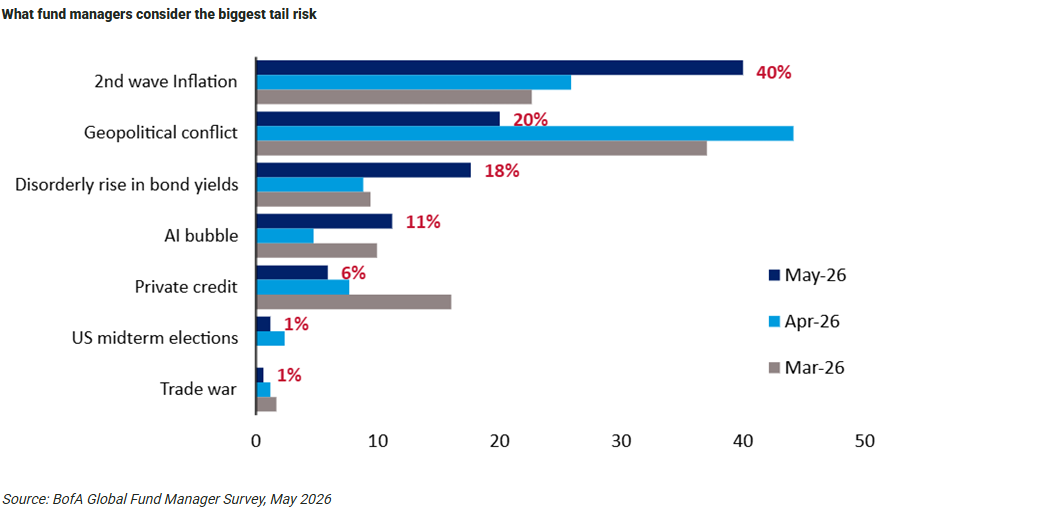
Ce graphique a sa place ici, car il montre que le risque passe de la théorie aux préoccupations des allocataires. Dans l'enquête BofA, 40 % des personnes interrogées considèrent une seconde vague d'inflation comme le principal risque extrême, devant la géopolitique, un dérèglement des rendements obligataires et une bulle de l'IA.
C'est important, car l'inflation n'est pas seulement une série de prix. Elle pose un problème de taux d'actualisation, de marges, de change et de liquidité. Elle modifie la valeur des flux de trésorerie. Elle détermine quels actifs peuvent être refinancés. Elle détermine quels gestionnaires sont contraints de vendre.
La guerre peut se terminer avant que la transmission de l'inflation ne soit achevée.
Les portefeuilles les plus exposés ne sont souvent pas ceux qui paraissent agressifs. Ce sont ceux qui paraissent équilibrés mais présentent la même sensibilité à plusieurs endroits.
Obligations à longue duration. Actions à multiples élevés. Valorisations de capital-investissement fondées sur des sorties plus faciles. Actifs d'infrastructure acquis à des taux d'actualisation bas. Biens immobiliers financés par une dette qui doit être renouvelée. Portefeuilles de capital-risque qui ont besoin de capitaux frais. Même certains portefeuilles de crédit privé dont les emprunteurs ont été analysés dans l'hypothèse d'une baisse plus rapide des taux.
C'est ici que la duration devient un enjeu pour l'ensemble du portefeuille, et non pour le seul compartiment obligataire.
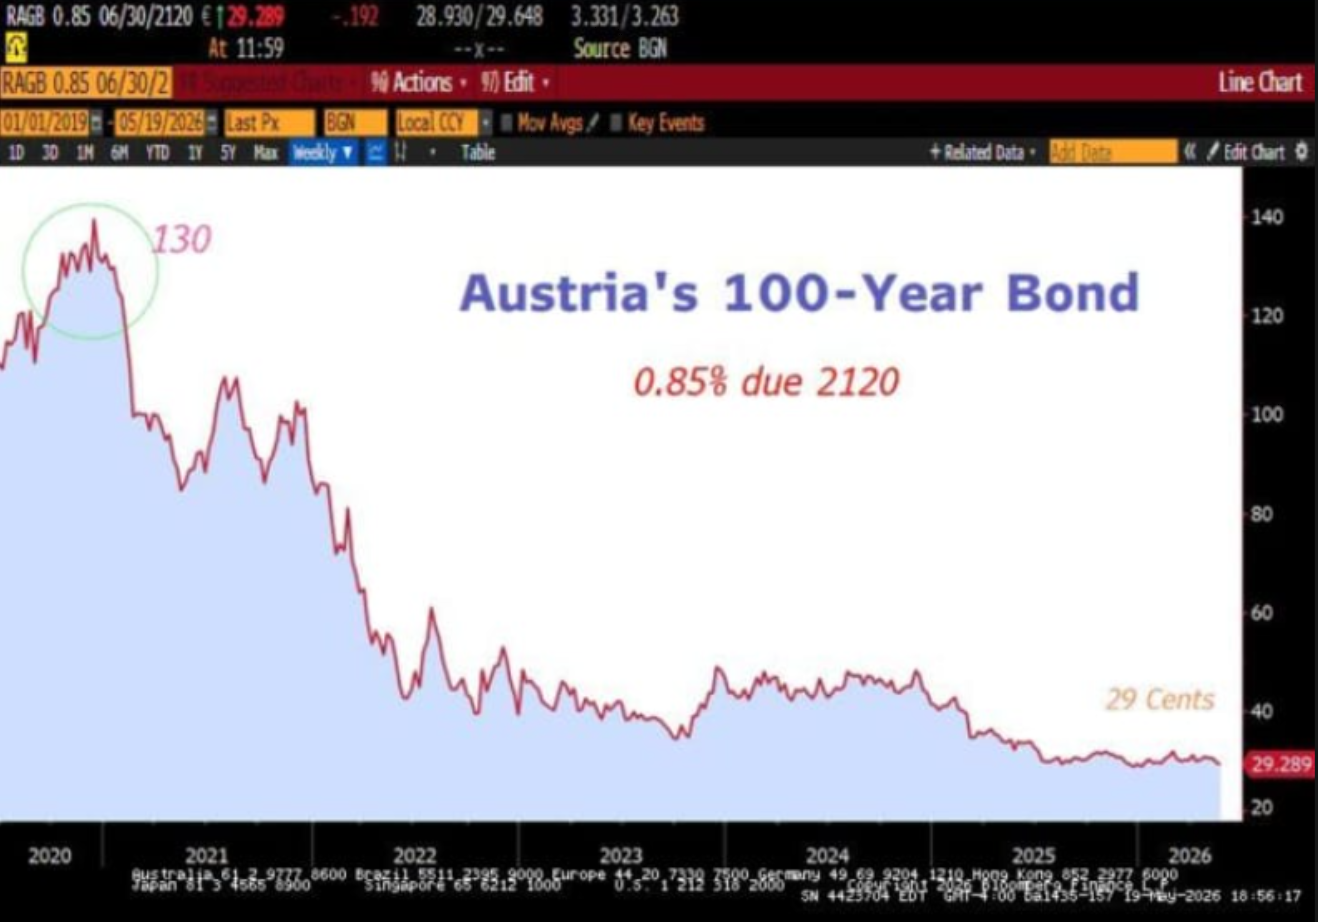
Le graphique de l'obligation autrichienne à 100 ans constitue l'avertissement le plus net, car il fait abstraction de tout récit. Une obligation souveraine à très long terme y apparaissait en baisse de 77,7 % par rapport à son sommet. Aucun scandale dans ce graphique. Aucune fraude. Aucun modèle économique défaillant. Seulement des mathématiques.
Lorsque l'inflation et les taux se réajustent, les flux de trésorerie lointains peuvent chuter violemment.
Les family offices ne devraient pas lire ce graphique comme un graphique obligataire. Ils devraient le lire comme un graphique de valorisation.
Si l'inflation revient, ou refuse simplement de se stabiliser là où les marchés le souhaitent, la pression peut se manifester sur les portefeuilles cotés et non cotés à des vitesses différentes. Les obligations cotées sont les premières revalorisées. Les actions cotées réagissent ensuite. Les marchés privés attendent souvent les refinancements, les fenêtres de sortie, les comités d'évaluation et les auditeurs.
Ce décalage peut rassurer. Il peut aussi masquer les dégâts.
C'est pourquoi l'allocation doit être éprouvée au moyen d'un scénario de seconde vague d'inflation. Que se passe-t-il si le pétrole se normalise lentement ? Que se passe-t-il si les banques centrales ne peuvent pas baisser leurs taux autant que les marchés l'anticipent ? Que se passe-t-il si les taux réels restent positifs alors que les distributions familiales, les impôts, les sociétés d'exploitation et les appels de fonds se poursuivent ?
La réponse varie d'une famille à l'autre. Mais les questions sont similaires.
Les liquidités doivent être traitées comme un capital de décision, et non comme un capital oisif. L'échéancier de la dette doit être revu avant que les marchés n'imposent cette revue. Les actifs réels doivent être distingués selon leur fonction. Certains biens immobiliers peuvent répercuter l'inflation si les baux, l'emplacement et la structure de la dette le permettent. D'autres non.
Les matières premières et les flux de trésorerie qui y sont liés peuvent être utiles dans certains mandats, mais uniquement lorsque le dimensionnement, la liquidité et la gouvernance sont clairs.
L'objectif n'est pas de construire un portefeuille qui célèbre l'inflation. L'objectif est d'éviter de posséder un portefeuille qui ne fonctionne que lorsque l'inflation disparaît.
Pour les patrimoines familiaux d'envergure, la leçon est claire. Ne laissez pas une annonce de paix décider du budget de risque. Ne laissez pas un marché actions vigoureux masquer la duration présente dans l'ensemble du patrimoine. N'attendez pas que les valorisations privées reconnaissent ce que les marchés cotés savent déjà évaluer.
La raison d'être d'un family office est de préserver une marge de manœuvre. En cas de contrecoup de l'inflation, cette marge est généralement perdue en raison de la pression exercée sur le refinancement, des ventes forcées, de la faiblesse des liquidités et des hypothèses qui n'ont pas été remises en question suffisamment tôt.
Conclusion
La guerre peut prendre fin. Le choc inflationniste, peut-être pas.
Les deux signaux peuvent être vrais. Un cessez-le-feu peut réduire les craintes immédiates alors que les flux d'énergie, les coûts d'expédition, les assurances, les stocks et la confiance restent altérés. L'erreur consiste à considérer l'événement politique comme la fin de la transmission économique.
Pour les patrimoines familiaux d'envergure, la leçon est claire. Accueillez favorablement des nouvelles plus apaisées, mais ne leur déléguez pas la discipline. Examinez la duration sur l'ensemble du portefeuille. Testez la liquidité dans un contexte de taux plus élevés. Déterminez où les actifs sensibles à l'inflation ont un rôle défini. Gardez le contrôle au sein du bilan familial.
Il vaut mieux tester le portefeuille avant que le deuxième choc ne mette la famille à l'épreuve.
C'est là que l'architecture prend toute son importance. Non pas comme une couche supplémentaire de complexité, mais comme la discipline qui permet aux familles de convertir le conseil en continuité, le capital en finalité et le patrimoine en stewardship de long terme. Redwood Heritage MFO a été conçu dès l'origine pour combler précisément cette lacune : se placer du côté du client, donner de la cohérence au bilan familial et veiller à ce que les conseillers, les actifs et les structures servent une finalité commune de long terme.
Pour les familles prêtes à aller au-delà des conseils isolés et à mettre en place une architecture patrimoniale plus organisée, c'est là que la conversation commence.
Nous publions chaque semaine sur la gouvernance des family offices, l'architecture des portefeuilles et le stewardship du capital. Lisez attentivement, partagez avec une personne qui pourrait en bénéficier et abonnez-vous.

