


Когда мы смотрим на реакцию рынка на любое возможное прекращение огня, мы не видим конца риска. Я вижу начало другого вопроса.
Смогут ли портфели выдержать инфляционные последствия, если поставки энергоносителей будут восстанавливаться медленно?
Ошибка в том, чтобы считать, что конфликт и инфляция идут по одним часам. Война может закончиться за столом переговоров. Поставки нефти восстанавливаются через судоходные маршруты, страховые контракты, подорванное доверие, запасы, резервные мощности и стоимость фрахта. На восстановление этих систем часто требуется больше времени, чем следует из новостей.
Д-р Султан аль-Джабер, главный исполнительный директор ADNOC, предупредил, что полный объём поставок нефти через Ормузский пролив может восстановиться не раньше первого или второго квартала 2027 года, даже если ближневосточный конфликт закончится сейчас. Газета The National привела то же предупреждение: поставки нефти из стран Персидского залива могут восстановиться не ранее середины 2027 года.
Это должно заставить задуматься каждый семейный офис.
Не потому, что кто-то может точно спрогнозировать цены на нефть. Это невозможно. А потому, что портфельные последствия второго инфляционного шока редко ограничиваются энергетикой.
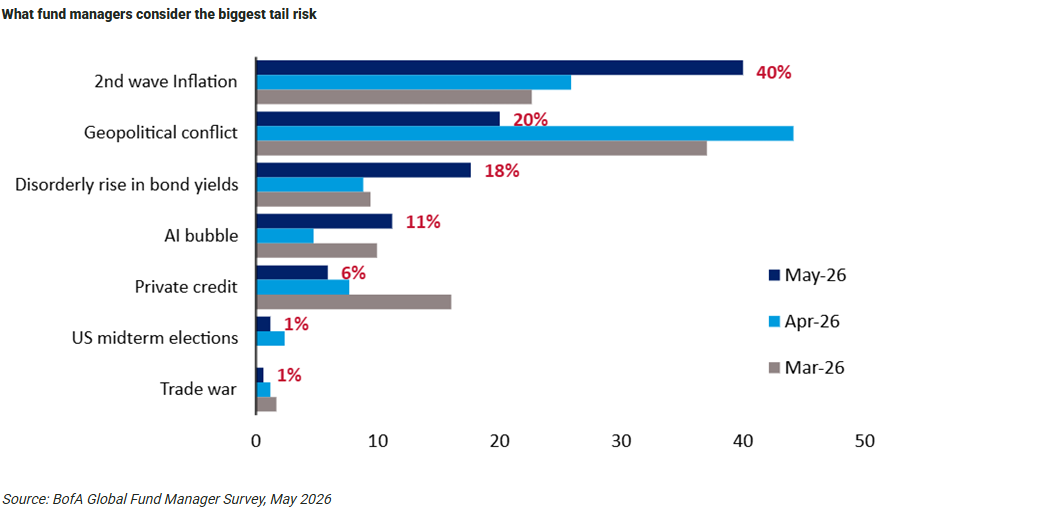
Этот график уместен здесь, потому что показывает, как риск переходит из теории в число реальных опасений аллокаторов. На изображении из опроса BofA 40 процентов респондентов называют вторую волну инфляции крупнейшим хвостовым риском, опережающим геополитику, неупорядоченную динамику доходности облигаций и пузырь искусственного интеллекта.
Это важно, потому что инфляция является не просто ценовым рядом. Это проблема ставки дисконтирования, проблема маржи, валютная проблема и проблема ликвидности. Она меняет стоимость денежных потоков. Она меняет то, какие активы могут рефинансироваться. Она меняет то, каких управляющих вынуждают продавать.
Война может закончиться раньше, чем завершится передача инфляции по экономике.
Самые уязвимые портфели часто выглядят вовсе не агрессивными. Это портфели, которые кажутся сбалансированными, но несут одну и ту же чувствительность в нескольких местах.
Облигации с длинной дюрацией. Акции с высокими мультипликаторами. Оценки прямых инвестиций, рассчитанные на более лёгкие выходы. Инфраструктурные активы, купленные при низких ставках дисконтирования. Недвижимость, финансируемая долгом, который необходимо рефинансировать. Венчурные портфели, которым нужен свежий капитал. Даже некоторые портфели частного кредита, где заёмщиков оценивали в расчёте на более быстрое снижение ставок.
Именно здесь дюрация становится вопросом всего портфеля, а не только инструментов с фиксированной доходностью.
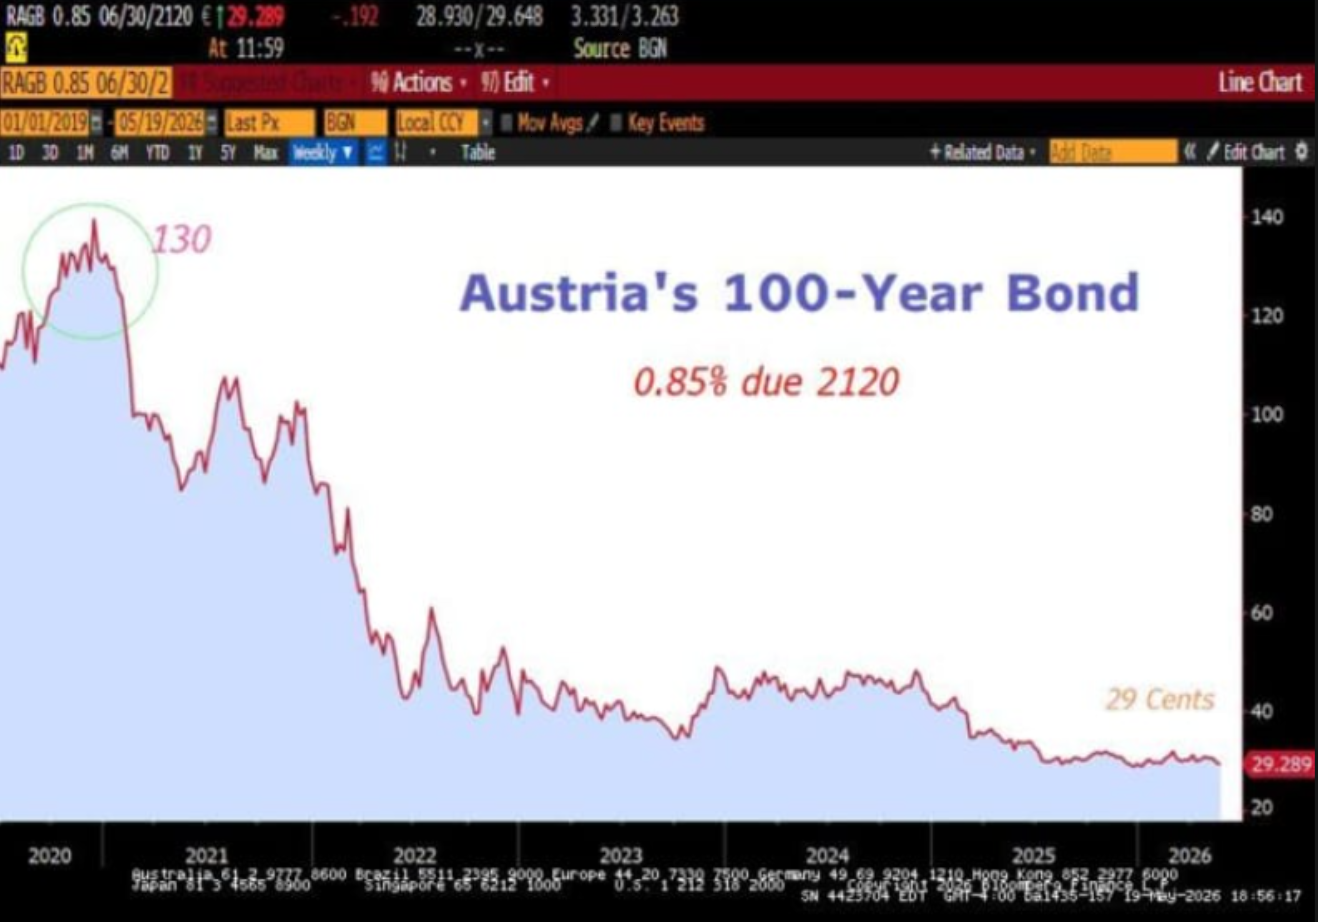
График 100-летних облигаций Австрии является самым наглядным предупреждением, потому что в нём нет никакой истории. Долгосрочная государственная облигация показана со снижением на 77,7 процента от пика. На этом графике нет скандала. Нет мошенничества. Нет краха бизнес-модели. Только математика.
Когда инфляция и ставки перестраиваются, стоимость долгосрочных денежных потоков может резко упасть.
Семейным офисам не следует читать этот график как график облигаций. Его следует читать как график оценки.
Если инфляция вернётся или просто не стабилизируется там, где этого хотят рынки, давление может проявиться в публичных и частных портфелях с разной скоростью. Публичные облигации переоцениваются первыми. Публичные акции реагируют следом. Частные рынки часто ждут рефинансирования, окон для выхода, комитетов по оценке и аудиторов.
Задержка может создавать ощущение комфорта. Она же может скрывать ущерб.
Вот почему распределение активов необходимо проверять сценарием второй волны инфляции. Что произойдёт, если цены на нефть будут нормализоваться медленно? Что будет, если центральные банки не смогут снизить ставки настолько, насколько ожидают рынки? Что будет, если реальные ставки останутся положительными, а семейные выплаты, налоговые счета, расходы операционных компаний и запросы на внесение капитала продолжатся?
Ответ будет разным для каждой семьи. Но вопросы схожи.
Денежные средства следует рассматривать как капитал для принятия решений, а не как простаивающий капитал. Сроки погашения долга нужно пересмотреть до того, как рынки заставят это сделать. Реальные активы следует разделять по функциям. Часть недвижимости может обеспечивать защиту от инфляции, если это позволяют условия аренды, местоположение и структура долга. Часть не может.
Сырьевые товары и денежные потоки, привязанные к сырью, могут быть полезны в рамках определённых мандатов, но только при ясности в отношении размера позиций, ликвидности и корпоративного управления.
Цель не в том, чтобы построить портфель, который выигрывает от инфляции. Цель состоит в том, чтобы не владеть портфелем, который работает только тогда, когда инфляция исчезает.
Для серьёзного семейного капитала урок очевиден. Не позволяйте заголовкам о мире определять бюджет риска. Не позволяйте одному сильному росту акций скрыть дюрацию, заложенную во всём семейном состоянии. Не ждите, пока частные оценки признают то, что публичные рынки уже умеют оценивать.
Семейный офис существует для того, чтобы сохранять свободу действий. При инфляционных последствиях эта свобода обычно утрачивается из-за давления рефинансирования, вынужденных продаж, слабой ликвидности и допущений, которые не были вовремя оспорены.
Заключение
Война может закончиться. Инфляционный шок может остаться.
Оба сигнала могут быть верны. Прекращение огня может ослабить непосредственный страх, тогда как поставки энергоносителей, стоимость перевозок, страхование, запасы и доверие остаются подорванными. Ошибка в том, чтобы считать политическое событие концом экономической передачи шока.
Для серьёзного семейного капитала урок очевиден. Приветствуйте более спокойные новости, но не перекладывайте на них дисциплину. Пересмотрите дюрацию по всему портфелю. Проверьте ликвидность при более высоких ставках. Определите, где активам, чувствительным к инфляции, отведена чёткая роль. Сохраняйте контроль внутри семейного баланса.
Лучше проверить портфель до того, как второй шок проверит семью.
Именно здесь архитектура и важна. Не как ещё один уровень сложности, а как дисциплина, которая позволяет семьям превращать рекомендации в преемственность, капитал в цель, а состояние в долгосрочное ответственное управление. Redwood Heritage MFO создан с нуля именно для того, чтобы закрыть этот пробел: находиться на стороне клиента, обеспечивать целостность семейного баланса и гарантировать, что консультанты, активы и структуры служат общей долгосрочной цели.
Для семей, готовых выйти за рамки разрозненных рекомендаций и перейти к более упорядоченной архитектуре капитала, разговор начинается именно здесь.
Мы еженедельно публикуем материалы о корпоративном управлении семейных офисов, архитектуре портфелей и ответственном управлении капиталом. Читайте вдумчиво, поделитесь с одним человеком, которому это будет полезно, и подпишитесь.

