


Se guardiamo alla reazione del mercato a un eventuale cessate il fuoco, non vediamo la fine del rischio. Vedo l'inizio di una questione diversa.
I portafogli sono in grado di assorbire la scossa di assestamento dell'inflazione se i flussi energetici si riprendono lentamente?
L'errore è pensare che conflitto e inflazione condividano lo stesso orologio. Una guerra può fermarsi a un tavolo. I flussi di petrolio ritornano attraverso le rotte di navigazione, i contratti di assicurazione, la fiducia danneggiata, le scorte, la capacità di riserva e i costi di trasporto. La riparazione di questi sistemi spesso richiede più tempo di quanto i titoli dei giornali suggeriscano.
Il dott. Sultan Al Jaber, amministratore delegato di ADNOC, ha avvertito che i flussi di petrolio attraverso lo Stretto di Hormuz potrebbero non tornare pienamente alla normalità prima del primo o del secondo trimestre del 2027, anche se il conflitto in Medio Oriente finisse ora. The National ha riportato lo stesso avvertimento, ovvero che i flussi di petrolio del Golfo potrebbero non riprendersi prima della metà del 2027.
Questo dovrebbe far riflettere ogni family office.
Non perché qualcuno possa prevedere con precisione l'andamento del petrolio. Nessuno può farlo. Ma perché le conseguenze di un secondo shock inflazionistico sul portafoglio raramente restano confinate al settore energetico.
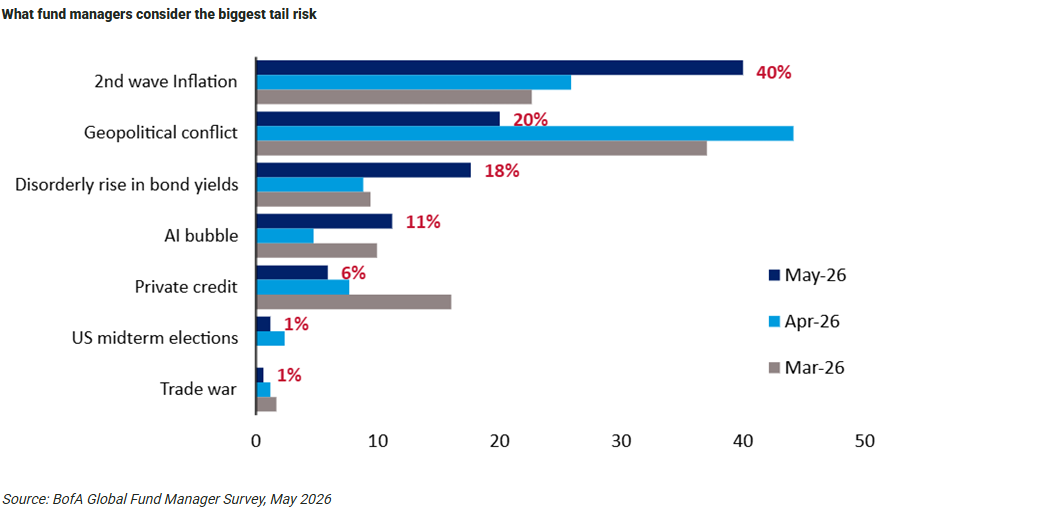
Questo grafico trova posto qui perché mostra il rischio che passa dalla teoria alle preoccupazioni degli allocatori. Nell'immagine del sondaggio BofA, il 40% degli intervistati individua in una seconda fiammata di inflazione il principale rischio di coda, davanti alla geopolitica, a rendimenti obbligazionari disordinati e a una bolla dell'intelligenza artificiale.
Questo è importante perché l'inflazione non è solo una serie di prezzi. È un problema di tasso di sconto, di margini, di valuta e di liquidità. Cambia il valore dei flussi di cassa. Cambia quali attività possono essere rifinanziate. Cambia quali gestori sono costretti a vendere.
La guerra potrebbe finire prima che la trasmissione dell'inflazione sia terminata.
I portafogli più esposti spesso non sono quelli che sembrano aggressivi. Sono quelli che sembrano equilibrati, ma che presentano la stessa sensibilità in più punti.
Obbligazioni a lunga durata. Azioni con multipli elevati. Valutazioni di private equity basate su exit più facili. Asset infrastrutturali acquistati a bassi tassi di sconto. Immobili finanziati con debito da rinnovare. Portafogli di venture capital che necessitano di nuovi capitali. Persino alcuni portafogli di credito privato in cui i debitori sono stati valutati ipotizzando un calo più rapido dei tassi.
È qui che la duration diventa un tema dell'intero portafoglio, non solo del reddito fisso.
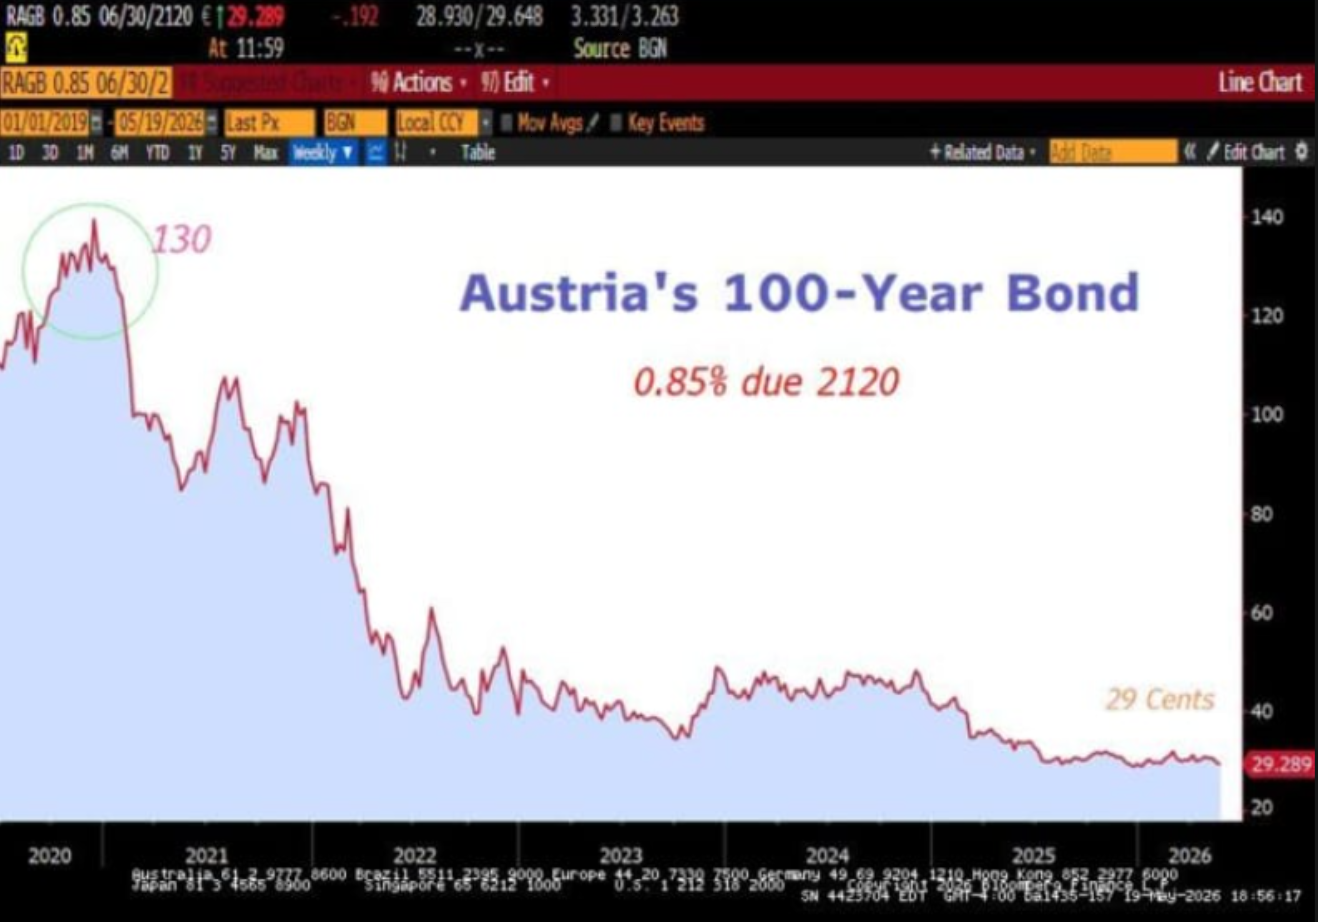
Il grafico dell'obbligazione austriaca a 100 anni è l'avvertimento più netto, perché elimina qualsiasi narrazione. Un'obbligazione sovrana a lunghissima scadenza risultava in calo del 77,7% rispetto al suo picco. In quel grafico non c'è alcuno scandalo. Nessuna frode. Nessun fallimento del modello di business. Solo matematica.
Quando inflazione e tassi si riallineano, i flussi di cassa a lunga scadenza possono crollare con violenza.
I family office non dovrebbero leggere questo grafico come un grafico di obbligazioni. Dovrebbero leggerlo come un grafico di valutazione.
Se l'inflazione ritorna, o semplicemente non si assesta dove i mercati vorrebbero, la pressione può manifestarsi sui portafogli pubblici e privati a velocità diverse. Le obbligazioni quotate vengono rivalutate per prime. Le azioni quotate reagiscono subito dopo. I mercati privati spesso attendono il rifinanziamento, le finestre di uscita, i comitati di valutazione e i revisori.
Il ritardo può dare una sensazione di sicurezza. Può anche nascondere il danno.
Per questo motivo l'allocazione deve essere testata attraverso un secondo scenario di inflazione. Cosa succede se il petrolio si normalizza lentamente? Cosa succede se le banche centrali non riescono a tagliare quanto i mercati si aspettano? Cosa succede se i tassi reali rimangono positivi mentre le distribuzioni familiari, le tasse, le società operative e i richiami di capitale continuano?
La risposta varia a seconda della famiglia. Ma le domande sono simili.
La liquidità deve essere trattata come capitale decisionale, non come capitale inattivo. La scadenza del debito deve essere rivista prima che siano i mercati a imporlo. Gli asset reali devono essere distinti per funzione. Alcuni immobili possono sostenere l'esposizione all'inflazione se contratti di locazione, ubicazione e struttura del debito lo consentono. Altri no.
Le commodity e i flussi di cassa legati alle commodity possono essere utili per alcuni mandati, ma solo quando il dimensionamento, la liquidità e la governance sono chiari.
L'obiettivo non è costruire un portafoglio che celebri l'inflazione. L'obiettivo è evitare di possedere un portafoglio che funzioni solo quando l'inflazione scompare.
Per un patrimonio familiare di rilievo, la lezione è chiara. Non lasciate che una notizia di pace decida il budget di rischio. Non lasciate che un buon andamento azionario nasconda la duration incorporata in tutto il patrimonio. Non aspettate che le valutazioni private ammettano ciò che i mercati pubblici sanno già prezzare.
Un family office esiste per preservare il margine di manovra. In caso di scosse di assestamento dell'inflazione, questo margine viene solitamente perso a causa di pressioni di rifinanziamento, vendite forzate, scarsa liquidità e ipotesi che non sono state messe in discussione abbastanza presto.
Conclusione
La guerra potrebbe finire. Lo shock inflazionistico forse no.
Entrambi i segnali possono essere veri. Un cessate il fuoco può ridurre la paura immediata, mentre i flussi energetici, i costi di spedizione, le assicurazioni, le scorte e la fiducia rimangono compromessi. L'errore consiste nel considerare l'evento politico come la fine della trasmissione economica.
Per un patrimonio familiare di rilievo, la lezione è chiara. Accogliete con favore notizie più distensive, ma non delegate loro la disciplina. Esaminate la duration dell'intero portafoglio. Verificate la liquidità con tassi più elevati. Valutate dove gli asset sensibili all'inflazione abbiano un ruolo definito. Mantenete il controllo all'interno del bilancio familiare.
Meglio mettere alla prova il portafoglio prima che il secondo shock metta alla prova la famiglia.
È qui che l'architettura conta. Non come un ulteriore livello di complessità, ma come la disciplina che consente alle famiglie di trasformare la consulenza in continuità, il capitale in finalità e il patrimonio in stewardship di lungo periodo. Redwood Heritage MFO è nato proprio per colmare questa lacuna: sedere dalla parte del cliente, dare coerenza al bilancio familiare e garantire che consulenti, asset e strutture servano un obiettivo comune di lungo periodo.
Per le famiglie pronte ad andare oltre la consulenza isolata e a passare a un'architettura del patrimonio più organizzata, la conversazione inizia da qui.
Pubblichiamo settimanalmente articoli sulla governance dei family office, sull'architettura di portafoglio e sulla stewardship del capitale. Leggete con attenzione, condividete con una persona che ne trarrebbe beneficio e iscrivetevi.

