


عندما ننظر إلى ردة فعل السوق على أي وقف محتمل لإطلاق النار، لا نرى نهاية الخطر. بل أرى بداية مسألة مختلفة.
هل يمكن للمحافظ المالية امتصاص الهزة الارتدادية للتضخم إذا تعافت تدفقات الطاقة ببطء؟
الخطأ هو الاعتقاد بأن الصراع والتضخم يشتركان في نفس الساعة. يمكن أن تتوقف الحرب على طاولة. تعود تدفقات النفط عبر ممرات الشحن، وعقود التأمين، والثقة المتضررة، والمخزونات، والقدرة الاحتياطية، وتكاليف الشحن. وغالباً ما يستغرق إصلاح هذه الأنظمة وقتاً أطول مما توحي به العناوين الرئيسية.
حذّر الدكتور سلطان الجابر، الرئيس التنفيذي لشركة بترول أبوظبي الوطنية (أدنوك)، من أن تدفقات النفط الكاملة عبر مضيق هرمز قد لا تعود قبل الربع الأول أو الثاني من عام 2027، حتى لو انتهى الصراع في الشرق الأوسط الآن. وحملت صحيفة ذا ناشيونال نفس التحذير، من أن تدفقات النفط الخليجية قد لا تتعافى حتى منتصف عام 2027.
يجب أن يجعل هذا الأمر كل مكتب عائلي يتوقف قليلاً.
ليس لأن أي شخص يمكنه التنبؤ بالنفط بدقة. فهم لا يستطيعون ذلك. ولكن لأن تبعات صدمة التضخم الثانية نادراً ما يتم احتواؤها داخل الطاقة.
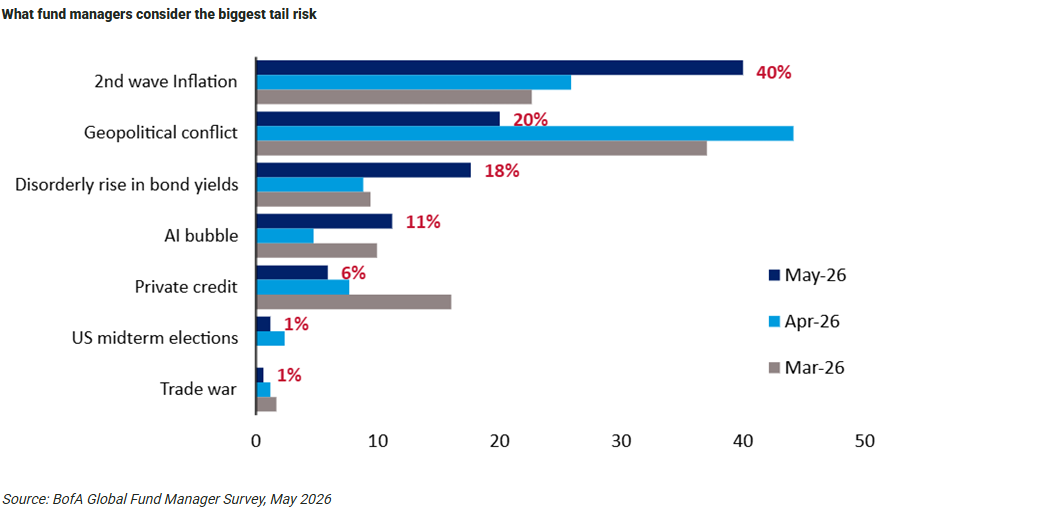
وينتمي هذا الرسم البياني إلى هذا المكان لأنه يُظهر انتقال المخاطر من النظرية إلى قلق القائمين على تخصيص الأصول. في صورة استطلاع بنك أوف أميركا، حدد 40 في المائة من المشاركين في الاستطلاع أن الموجة الثانية من التضخم هي أكبر المخاطر الطرفية، قبل المخاطر الجيوسياسية وعائدات السندات غير المنتظمة وفقاعة الذكاء الاصطناعي.
وهذا مهم لأن التضخم ليس مجرد سلسلة أسعار. إنه مشكلة سعر خصم ومشكلة هامش ومشكلة عملة ومشكلة سيولة. فهو يغير قيمة التدفقات النقدية. ويغير الأصول التي يمكن إعادة تمويلها. ويغير المديرين الذين يضطرون إلى البيع.
قد تنتهي الحرب قبل أن ينتهي انتقال التضخم.
المحافظ الأكثر انكشافاً ليست في الغالب تلك التي تبدو جريئة. بل تلك التي تبدو متوازنة لكنها تحمل الحساسية ذاتها في مواضع عدة.
سندات طويلة الأجل. وأسهم بمضاعفات مرتفعة. وتقييمات للأسهم الخاصة مبنية على سهولة التخارج. وأصول بنية تحتية اشتُريت بمعدلات خصم منخفضة. وعقارات مموّلة بديون يجب تجديدها. ومحافظ رأس المال الجريء التي تحتاج إلى رأس مال جديد. بل حتى بعض محافظ الائتمان الخاص التي قُيّم فيها المقترضون على أساس انخفاض أسرع في أسعار الفائدة.
وهنا تصبح المدة مسألة تخص المحفظة بأكملها، لا الدخل الثابت وحده.
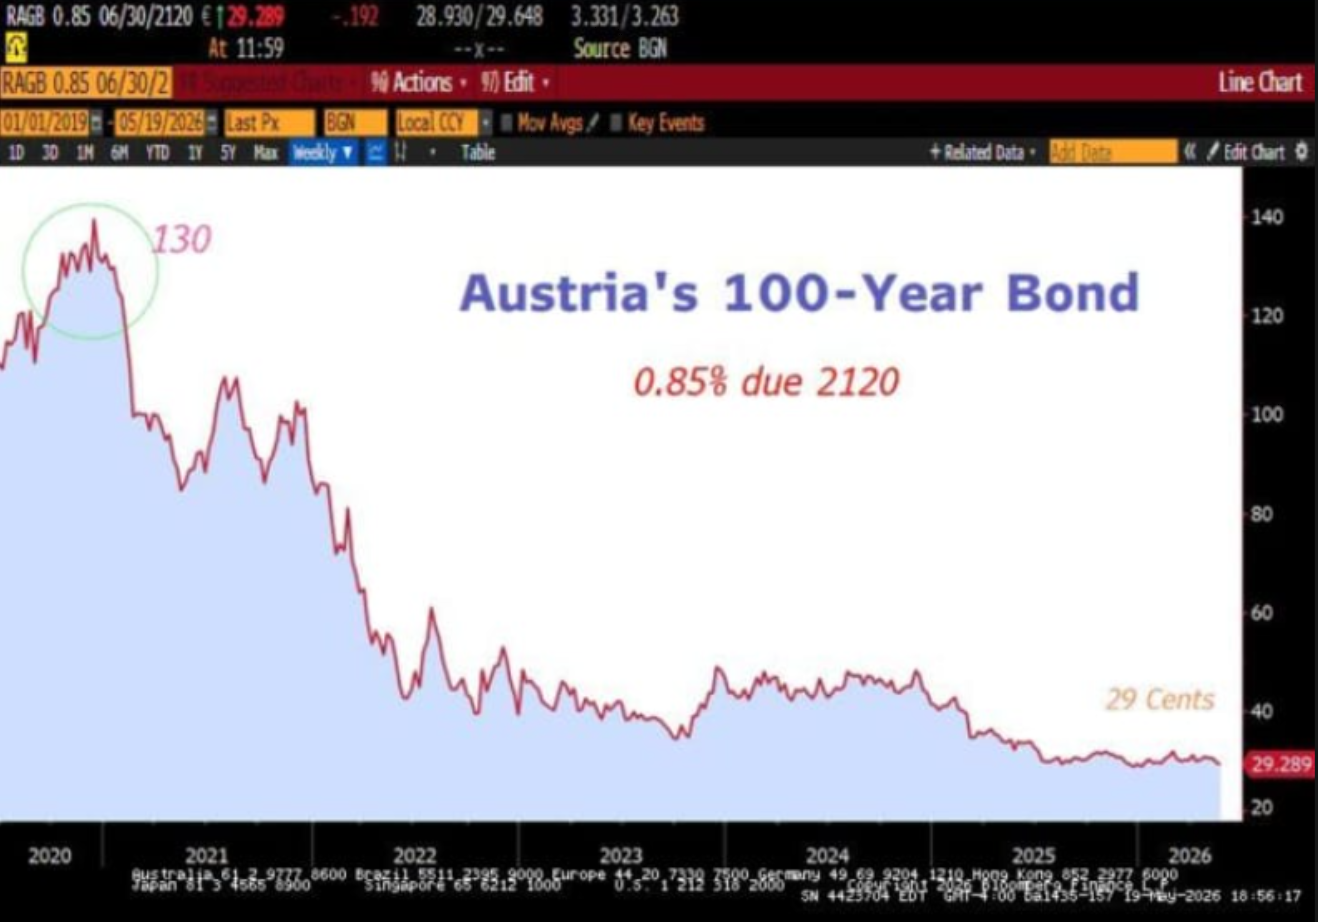
الرسم البياني لسند النمسا لأجل 100 عام هو أوضح تحذير لأنه يجرّد المسألة من كل رواية. فقد أظهر سنداً سيادياً طويل الأجل منخفضاً بنسبة 77.7 في المائة عن ذروته. لا فضيحة في هذا الرسم. ولا احتيال. ولا إخفاق في نموذج العمل. مجرد حساب.
عندما يُعاد ضبط التضخم وأسعار الفائدة، قد تهبط قيمة التدفقات النقدية طويلة الأجل بعنف.
يجب ألا تقرأ المكاتب العائلية هذا المخطط على أنه مخطط سندات. بل يجب أن تقرأه على أنه مخطط تقييم.
إذا عاد التضخم، أو امتنع ببساطة عن الاستقرار حيث تريده الأسواق، فقد يظهر الضغط في المحافظ العامة والخاصة بسرعات متفاوتة. فالسندات المدرجة يُعاد تقييمها أولاً. ثم تتفاعل الأسهم المدرجة. أما الأسواق الخاصة فكثيراً ما تنتظر إعادة التمويل ونوافذ التخارج ولجان التقييم ومدققي الحسابات.
قد يبعث التأخر على الطمأنينة. وقد يخفي الضرر أيضاً.
ولهذا السبب يجب اختبار التخصيص من خلال سيناريو تضخم ثانٍ. ماذا يحدث إذا عاد النفط إلى طبيعته ببطء؟ ماذا يحدث إذا لم تتمكن البنوك المركزية من خفض أسعار الفائدة بالقدر الذي تتوقعه الأسواق؟ ماذا يحدث إذا ظلت أسعار الفائدة الحقيقية موجبة بينما تستمر التوزيعات العائلية وفواتير الضرائب ومتطلبات الشركات التشغيلية واستدعاءات رأس المال؟
تختلف الإجابة باختلاف العائلة. لكن الأسئلة متشابهة.
يجب التعامل مع النقد بوصفه رأس مال جاهزاً للقرار، لا رأس مال معطلاً. ويجب مراجعة آجال استحقاق الديون قبل أن تفرض الأسواق المراجعة. ويجب الفصل بين الأصول الحقيقية بحسب وظيفتها. فبعض العقارات يمكنها تحمّل الحساسية للتضخم إذا سمحت بذلك عقود الإيجار والموقع وهيكل الدين. وبعضها لا يمكنه.
قد تفيد السلع والتدفقات النقدية المرتبطة بها في بعض التفويضات، ولكن فقط حين تكون أحجام المراكز والسيولة والحوكمة واضحة.
ليس الهدف هو بناء محفظة تحتفي بالتضخم. الهدف هو تجنب امتلاك محفظة لا تعمل إلا عند اختفاء التضخم.
وبالنسبة إلى الثروة العائلية الجادة، فالدرس واضح. لا تدعوا عنواناً عن السلام يحدد ميزانية المخاطر. ولا تدعوا موجة صعود قوية واحدة في الأسهم تخفي المدة الكامنة في أرجاء الثروة. ولا تنتظروا أن تعترف التقييمات الخاصة بما تعرف الأسواق المدرجة أصلاً كيف تسعّره.
وُجد المكتب العائلي للحفاظ على هامش للتحرك. وفي الهزة الارتدادية للتضخم، عادةً ما يضيع هذا الهامش بفعل ضغوط إعادة التمويل، والبيع الاضطراري، وضعف السيولة، وافتراضات لم تُختبر في وقت مبكر بما يكفي.
الخاتمة
قد تنتهي الحرب. وقد لا تنتهي صدمة التضخم.
يمكن أن تكون كلتا الإشارتين صحيحتين. فوقف إطلاق النار يمكن أن يقلل من الخوف الفوري بينما تظل تدفقات الطاقة وتكاليف الشحن والتأمين والمخزونات والثقة ضعيفة. الخطأ هو التعامل مع الحدث السياسي على أنه نهاية انتقال الأثر الاقتصادي.
وبالنسبة إلى الثروة العائلية الجادة، فالدرس واضح. رحّبوا بالعناوين الأهدأ، لكن لا تُوكلوا إليها انضباطكم. راجعوا المدة عبر المحفظة بأكملها. واختبروا السيولة في ظل أسعار فائدة أعلى. وانظروا في المواضع التي يكون فيها للأصول الحساسة للتضخم دور محدد. وأبقوا التحكم داخل الميزانية العمومية للعائلة.
من الأفضل اختبار المحفظة قبل أن تختبر الصدمة الثانية العائلة.
وهنا تكمن أهمية الهيكلة. لا بوصفها طبقة أخرى من التعقيد، بل بوصفها الانضباط الذي يتيح للعائلات تحويل المشورة إلى استمرارية، ورأس المال إلى غاية، والثروة إلى إشراف مسؤول طويل الأمد. وقد بُني Redwood Heritage MFO من الأساس لسد هذه الفجوة تحديداً: أن يجلس في جانب العميل من الطاولة، ويحقق التماسك حول الميزانية العمومية للعائلة، ويضمن أن يخدم المستشارون والأصول والهياكل غاية مشتركة طويلة الأمد.
وبالنسبة إلى العائلات المستعدة لتجاوز المشورة المجزأة نحو هيكلة أكثر تنظيماً لثروتها، فإن الحديث يبدأ من هنا.
ننشر أسبوعياً حول حوكمة المكاتب العائلية وهيكلة المحافظ والإشراف المسؤول على رأس المال. اقرأوا بتأنٍّ، وشاركوا ما تقرؤونه مع شخص واحد قد يستفيد منه، واشتركوا.

