


Wenn wir uns die Reaktion der Märkte auf einen möglichen Waffenstillstand ansehen, sehen wir nicht das Ende des Risikos. Ich sehe den Beginn einer anderen Frage.
Können Portfolios das Nachbeben der Inflation auffangen, wenn sich die Energieströme nur langsam erholen?
Der Irrtum besteht darin, zu glauben, dass Konflikt und Inflation nach der gleichen Uhr laufen. Ein Krieg kann an einem Tisch enden. Die Ölströme fließen über Schifffahrtswege, Versicherungsverträge, beschädigtes Vertrauen, Lagerbestände, freie Kapazitäten und Frachtkosten zurück. Die Reparatur dieser Systeme dauert oft länger, als die Schlagzeilen vermuten lassen.
Dr. Sultan Al Jaber, CEO von ADNOC, hat gewarnt, dass der volle Ölfluss durch die Straße von Hormus möglicherweise nicht vor dem ersten oder zweiten Quartal 2027 wiederhergestellt sein wird, selbst wenn der Nahostkonflikt jetzt endete. The National berichtete dieselbe Warnung, wonach sich die Ölströme aus dem Golf möglicherweise erst Mitte 2027 erholen.
Das sollte jedes Family Office innehalten lassen.
Nicht, weil irgendjemand den Ölpreis präzise vorhersagen könnte. Das kann niemand. Sondern weil sich die Folgen eines zweiten Inflationsschocks für das Portfolio selten auf den Energiesektor beschränken.
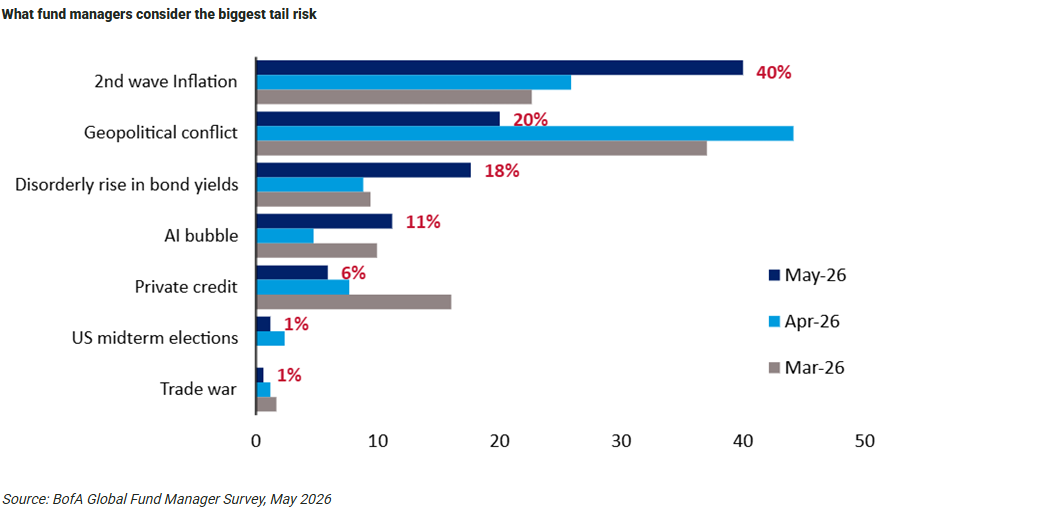
Dieses Schaubild gehört hierher, weil es zeigt, wie das Risiko von der Theorie zur konkreten Sorge der Allokatoren wird. In der BofA-Umfrage sehen 40 Prozent der Befragten eine zweite Inflationswelle als größtes Tail-Risiko, noch vor Geopolitik, ungeordneten Anleiherenditen und einer KI-Blase.
Das ist wichtig, weil die Inflation nicht nur eine Preisreihe ist. Sie ist ein Problem des Abzinsungssatzes, ein Problem der Gewinnspanne, ein Währungsproblem und ein Liquiditätsproblem. Sie verändert den Wert von Zahlungsströmen. Sie verändert, welche Vermögenswerte refinanziert werden können. Sie verändert, welche Manager zum Verkauf gezwungen sind.
Der Krieg mag enden, bevor die Übertragung der Inflation abgeschlossen ist.
Die am stärksten exponierten Portfolios sind oft nicht die, die aggressiv aussehen. Es sind diejenigen, die ausgewogen erscheinen, aber an mehreren Stellen die gleiche Empfindlichkeit aufweisen.
Anleihen mit langer Duration. Aktien mit hohen Bewertungsmultiplikatoren. Private-Equity-Bewertungen, die auf leichteren Exits beruhen. Infrastrukturanlagen, die zu niedrigen Diskontsätzen erworben wurden. Immobilien, finanziert mit Schulden, die erneuert werden müssen. Venture-Portfolios, die frisches Kapital benötigen. Sogar manche Private-Credit-Portfolios, deren Kreditnehmer unter der Annahme eines schnelleren Zinsrückgangs geprüft wurden.
Hier wird die Duration zu einem Thema für das gesamte Portfolio und nicht nur für festverzinsliche Wertpapiere.
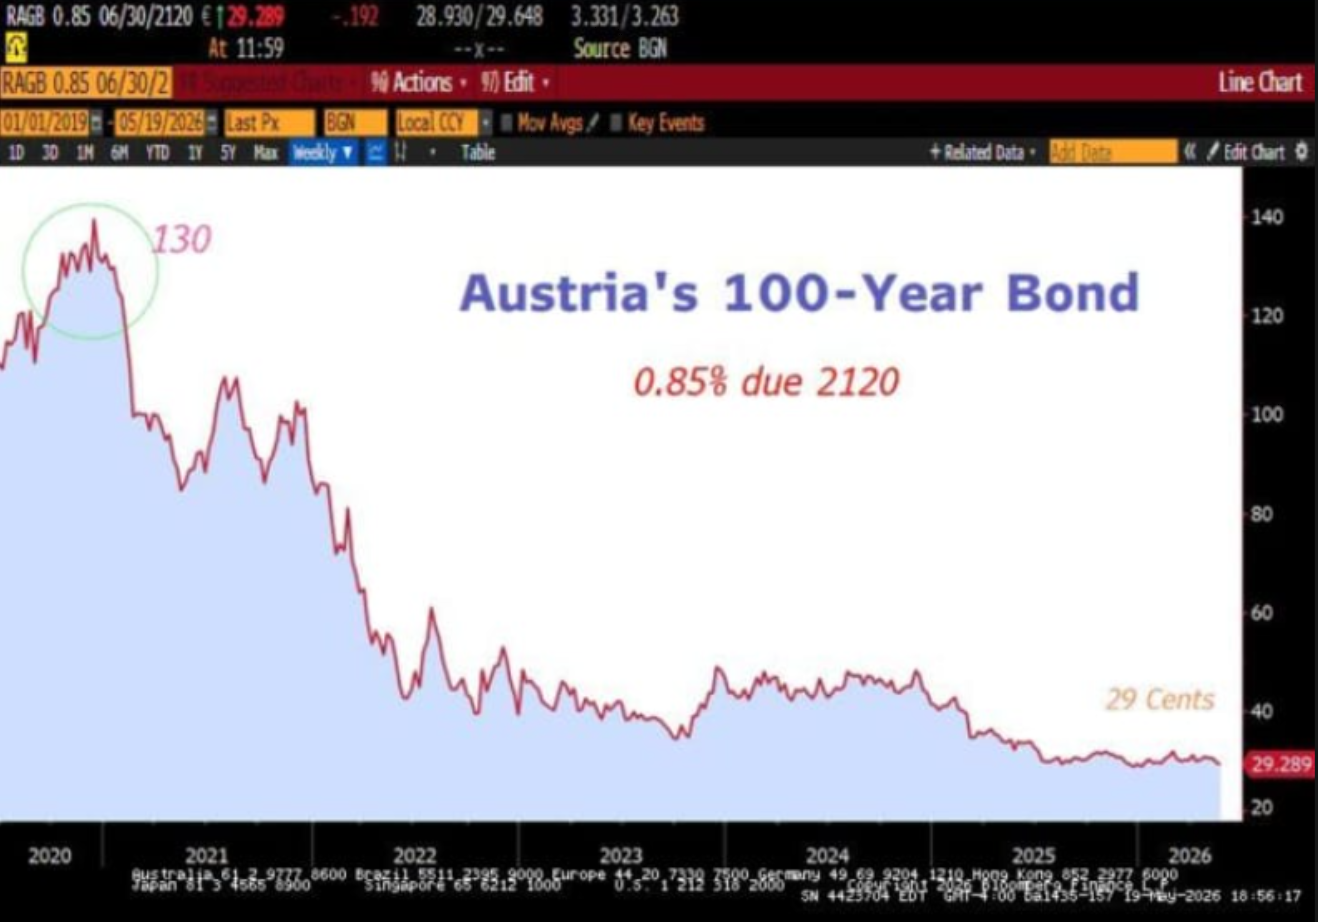
Der Chart der 100-jährigen österreichischen Anleihe ist die deutlichste Warnung, weil er jede Geschichte ausblendet. Eine langlaufende Staatsanleihe wurde mit einem Minus von 77,7 Prozent gegenüber ihrem Höchststand ausgewiesen. In diesem Chart gibt es keinen Skandal. Keinen Betrug. Kein Versagen eines Geschäftsmodells. Nur Mathematik.
Wenn sich Inflation und Zinsen neu einpendeln, können langfristige Cashflows mit voller Wucht an Wert verlieren.
Family Offices sollten diesen Chart nicht als Anleihechart lesen. Sie sollten ihn als Bewertungschart lesen.
Wenn die Inflation zurückkehrt oder sich schlicht nicht dort einpendelt, wo die Märkte sie sehen wollen, kann sich der Druck in börsennotierten und privaten Portfolios mit unterschiedlicher Geschwindigkeit zeigen. Börsennotierte Anleihen werden zuerst neu bewertet. Börsennotierte Aktien reagieren als Nächstes. Privatmärkte warten oft auf Refinanzierungen, Exit-Fenster, Bewertungsausschüsse und Wirtschaftsprüfer.
Die Verzögerung kann Beruhigung schaffen. Sie kann aber auch den Schaden verbergen.
Deshalb muss die Allokation anhand eines zweiten Inflationsszenarios geprüft werden. Was passiert, wenn sich der Ölpreis nur langsam normalisiert? Was passiert, wenn die Zentralbanken die Zinsen nicht so stark senken können, wie die Märkte erwarten? Was passiert, wenn die Realzinsen positiv bleiben, während Ausschüttungen an die Familie, Steuerzahlungen, operative Gesellschaften und Kapitalabrufe weiterlaufen?
Die Antwort wird von Familie zu Familie unterschiedlich ausfallen. Aber die Fragen sind ähnlich.
Barmittel müssen als Entscheidungskapital behandelt werden, nicht als brachliegendes Kapital. Die Fälligkeiten von Schulden müssen überprüft werden, bevor die Märkte die Überprüfung erzwingen. Sachwerte müssen nach ihrer Funktion unterschieden werden. Manche Immobilien können eine Inflationsbindung tragen, wenn Mietverträge, Standort und Finanzierungsstruktur dies zulassen. Manche nicht.
Rohstoffe und rohstoffgebundene Cashflows können bei bestimmten Mandaten hilfreich sein, aber nur, wenn Größenordnung, Liquidität und Governance klar sind.
Das Ziel ist nicht, ein Portfolio aufzubauen, das die Inflation feiert. Das Ziel ist es, ein Portfolio zu vermeiden, das nur funktioniert, wenn die Inflation verschwindet.
Für ernsthaftes Familienvermögen ist die Lehre klar. Lassen Sie nicht zu, dass eine Friedensmeldung über das Risikobudget entscheidet. Lassen Sie nicht zu, dass eine starke Aktienentwicklung die im gesamten Vermögen eingebettete Duration verdeckt. Warten Sie nicht darauf, dass private Bewertungen eingestehen, was die öffentlichen Märkte bereits einzupreisen wissen.
Ein Family Office existiert, um Handlungsspielraum zu bewahren. Bei einem Inflationsnachbeben geht dieser Spielraum in der Regel durch Refinanzierungsdruck, erzwungene Verkäufe, schwache Liquidität und Annahmen, die nicht früh genug in Frage gestellt wurden, verloren.
Fazit
Der Krieg mag enden. Der Inflationsschock vielleicht nicht.
Beide Signale können zutreffend sein. Ein Waffenstillstand kann die unmittelbare Angst verringern, während Energieflüsse, Transportkosten, Versicherungen, Lagerbestände und Vertrauen beeinträchtigt bleiben. Der Fehler besteht darin, das politische Ereignis als das Ende der wirtschaftlichen Übertragung zu betrachten.
Für ernsthaftes Familienvermögen ist die Lehre klar. Begrüßen Sie ruhigere Schlagzeilen, aber überlassen Sie ihnen nicht die Disziplin. Überprüfen Sie die Duration über das gesamte Portfolio. Testen Sie die Liquidität bei höheren Zinsen. Überlegen Sie, wo inflationssensitive Vermögenswerte eine definierte Rolle haben. Behalten Sie die Kontrolle innerhalb der Familienbilanz.
Besser, das Portfolio zu prüfen, bevor der zweite Schock die Familie prüft.
Genau hier kommt es auf Architektur an. Nicht als weitere Ebene der Komplexität, sondern als die Disziplin, die es Familien ermöglicht, Beratung in Kontinuität, Kapital in Zweckbestimmung und Vermögen in langfristige Stewardship zu überführen. Redwood Heritage MFO wurde von Grund auf geschaffen, um genau diese Lücke zu schließen: auf der Seite des Kunden zu sitzen, Kohärenz in die Familienbilanz zu bringen und sicherzustellen, dass Berater, Vermögenswerte und Strukturen einem gemeinsamen langfristigen Zweck dienen.
Für Familien, die bereit sind, über eine isolierte Beratung hinauszugehen und eine besser organisierte Vermögensarchitektur zu schaffen, beginnt das Gespräch dort.
Wir veröffentlichen wöchentlich zu Family-Office-Governance, Portfolioarchitektur und Kapital-Stewardship. Lesen Sie mit Bedacht, teilen Sie die Beiträge mit einer Person, die davon profitieren würde, und abonnieren Sie sie.

