


Cuando observamos la reacción del mercado ante un posible alto el fuego, no vemos el final del riesgo. Veo el comienzo de una cuestión diferente.
¿Pueden las carteras absorber las réplicas inflacionistas si los flujos energéticos se recuperan lentamente?
El error es pensar que el conflicto y la inflación comparten el mismo reloj. Una guerra puede detenerse en una mesa. Los flujos de petróleo vuelven a través de las rutas marítimas, los contratos de seguros, la confianza dañada, los inventarios, la capacidad sobrante y los costes de flete. Esos sistemas suelen tardar más en repararse de lo que sugieren los titulares.
El Dr. Sultan Al Jaber, consejero delegado de ADNOC, ha advertido de que el pleno flujo de petróleo a través del estrecho de Ormuz podría no restablecerse antes del primer o segundo trimestre de 2027, aunque el conflicto de Oriente Medio terminara ahora. The National recogió la misma advertencia: los flujos de petróleo del Golfo podrían no recuperarse hasta mediados de 2027.
Esto debería hacer reflexionar a todas las family offices.
No porque alguien pueda predecir el petróleo con precisión. Nadie puede. Sino porque las consecuencias de un segundo shock inflacionista para la cartera rara vez se limitan al sector energético.
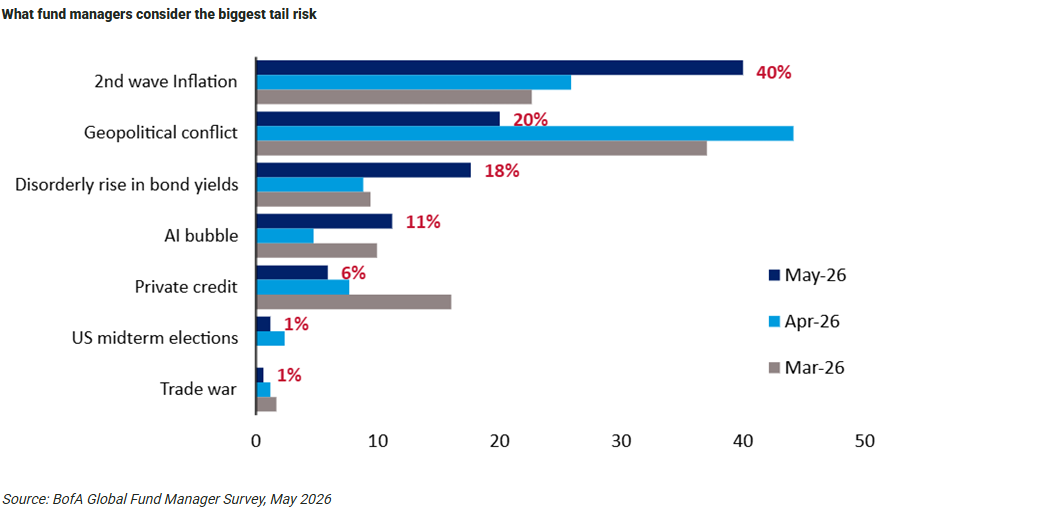
Este gráfico tiene su lugar aquí porque muestra cómo el riesgo pasa de la teoría a la preocupación de los inversores. En la imagen de la encuesta de BofA, el 40% de los encuestados señala una segunda oleada de inflación como el mayor riesgo de cola, por delante de la geopolítica, unos rendimientos de los bonos desordenados y una burbuja de la IA.
Esto es importante porque la inflación no es solo una serie de precios. Es un problema de tipo de descuento, de márgenes, de divisas y de liquidez. Cambia lo que valen los flujos de caja. Cambia qué activos pueden refinanciarse. Cambia qué gestores se ven obligados a vender.
La guerra puede terminar antes de que finalice la transmisión de la inflación.
Las carteras más expuestas no suelen ser las que parecen agresivas. Son las que parecen equilibradas pero presentan la misma sensibilidad en varios puntos.
Bonos de larga duración. Acciones con múltiplos elevados. Valoraciones de capital riesgo basadas en salidas más fáciles. Activos de infraestructuras adquiridos con tipos de descuento bajos. Inmuebles financiados con deuda que debe renovarse. Carteras de venture capital que necesitan capital nuevo. Incluso algunas carteras de crédito privado cuyos prestatarios se analizaron contando con un descenso más rápido de los tipos.
Aquí es donde la duración se convierte en una cuestión de toda la cartera, no en una cuestión de renta fija.
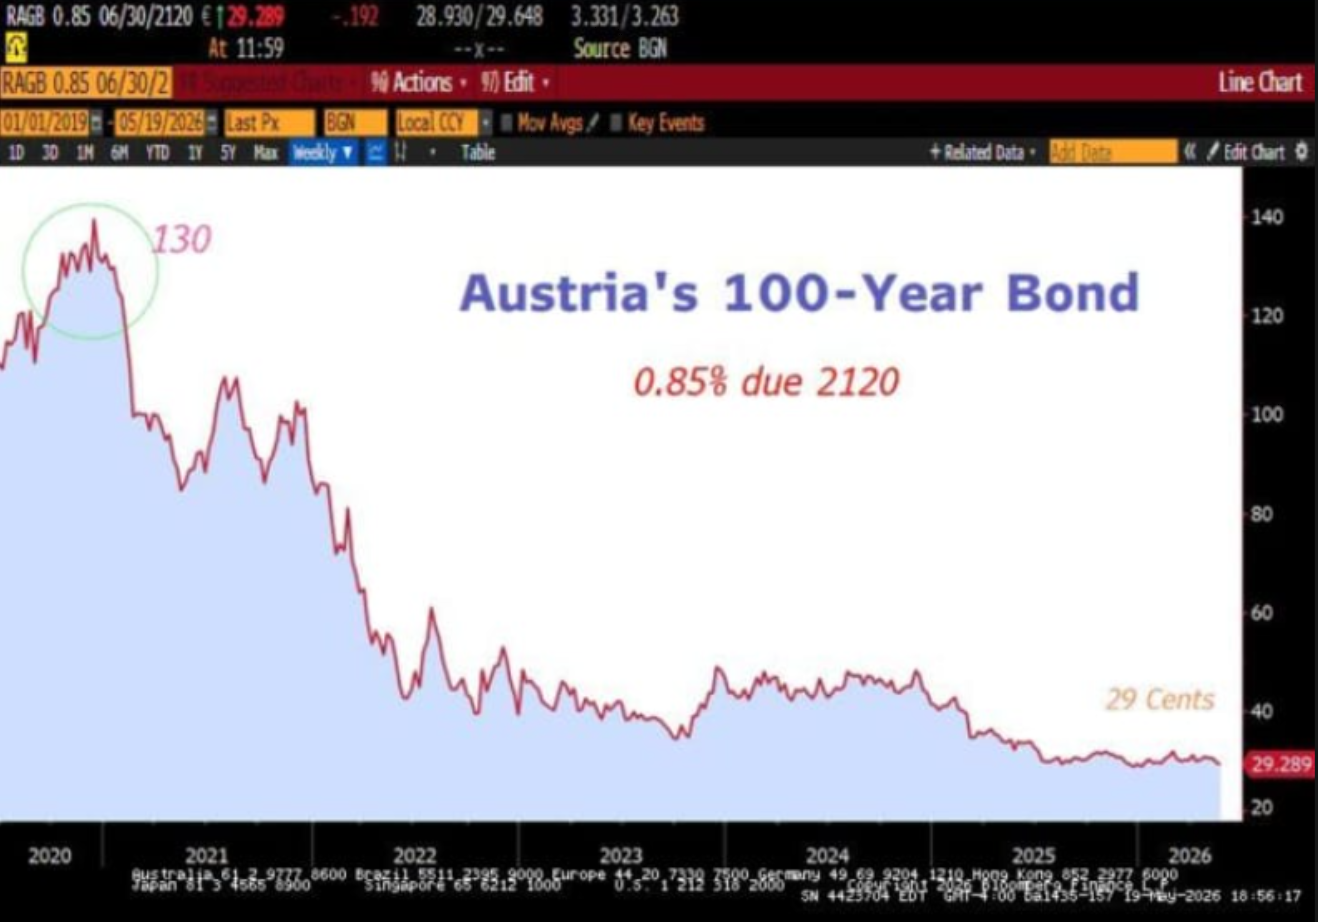
El gráfico del bono austriaco a 100 años es la advertencia más clara porque prescinde de todo relato. Un bono soberano a largo plazo llegó a caer un 77,7% desde su máximo. No hay escándalo en ese gráfico. No hay fraude. No hay fracaso del modelo de negocio. Solo matemáticas.
Cuando la inflación y los tipos se reajustan, los flujos de caja a largo plazo pueden caer con violencia.
Las family offices no deberían leer ese gráfico como un gráfico de bonos. Deberían leerlo como un gráfico de valoración.
Si la inflación vuelve, o simplemente se niega a asentarse donde los mercados quieren, la presión puede aparecer en las carteras cotizadas y privadas a distintas velocidades. Los bonos cotizados reflejan primero el ajuste. La renta variable cotizada reacciona después. Los mercados privados suelen esperar a la refinanciación, las ventanas de salida, los comités de valoración y los auditores.
El desfase puede generar tranquilidad. También puede ocultar los daños.
Por eso la asignación debe ponerse a prueba con un segundo escenario de inflación. ¿Qué ocurre si el petróleo se normaliza lentamente? ¿Qué ocurre si los bancos centrales no pueden recortar tanto como esperan los mercados? ¿Qué ocurre si los tipos reales se mantienen positivos mientras continúan las distribuciones a la familia, las obligaciones fiscales, las necesidades de las empresas operativas y las solicitudes de capital?
La respuesta variará según la familia. Pero las preguntas son similares.
El efectivo debe tratarse como capital de decisión, no como capital ocioso. El vencimiento de la deuda debe revisarse antes de que los mercados obliguen a hacerlo. Los activos reales deben diferenciarse por función. Algunos inmuebles pueden ofrecer sensibilidad a la inflación si los arrendamientos, la ubicación y la estructura de la deuda lo permiten. Otros no.
Las materias primas y los flujos de caja vinculados a las materias primas pueden ayudar en determinados mandatos, pero solo cuando el dimensionamiento, la liquidez y la gobernanza están claros.
El objetivo no es construir una cartera que celebre la inflación. El objetivo es evitar tener una cartera que solo funcione cuando la inflación desaparezca.
Para un patrimonio familiar serio, la lección está clara. No deje que un titular de paz decida el presupuesto de riesgo. No deje que la fortaleza de la renta variable oculte la duración implícita en todo el patrimonio. No espere a que las valoraciones privadas admitan lo que los mercados cotizados ya saben valorar.
Una family office existe para preservar el margen de maniobra. En una réplica inflacionista, ese margen suele perderse por la presión de la refinanciación, las ventas forzosas, la escasa liquidez y unos supuestos que no se cuestionaron a tiempo.
Conclusión
La guerra puede terminar. El shock inflacionista, quizá no.
Ambas señales pueden ser ciertas. Un alto el fuego puede reducir el miedo inmediato, mientras que los flujos de energía, los costes de transporte, los seguros, los inventarios y la confianza siguen deteriorados. El error es tratar el acontecimiento político como el final de la transmisión económica.
Para un patrimonio familiar serio, la lección está clara. Acoja con agrado unos titulares más tranquilos, pero no delegue en ellos la disciplina. Revise la duración de toda la cartera. Ponga a prueba la liquidez con tipos más altos. Determine dónde tienen un papel definido los activos sensibles a la inflación. Mantenga el control dentro del balance familiar.
Más vale poner a prueba la cartera antes de que el segundo shock ponga a prueba a la familia.
Ahí es donde importa la arquitectura. No como una capa más de complejidad, sino como la disciplina que permite a las familias convertir el asesoramiento en continuidad, el capital en propósito y el patrimonio en una gestión responsable a largo plazo. Redwood Heritage MFO se construyó desde sus cimientos para cubrir precisamente esta carencia: situarse del lado del cliente en la mesa, aportar coherencia en torno al balance familiar y garantizar que los asesores, los activos y las estructuras sirvan a un propósito común a largo plazo.
Para las familias dispuestas a ir más allá del asesoramiento aislado y avanzar hacia una arquitectura patrimonial más organizada, la conversación empieza ahí.
Publicamos semanalmente sobre gobernanza de family offices, arquitectura de carteras y gestión responsable del capital. Léalo con atención, compártalo con una persona a la que pueda resultarle útil y suscríbase.

