


Come dovrebbe essere effettivamente strutturata l’allocazione strategica degli asset di una famiglia.
Questo mese a Dubai si sono tenute due conferenze, a un giorno di distanza l’una dall’altra: si tratta dei più grandi eventi che questo settore abbia organizzato qui dall’estate. Martedì, il Dubai Private Capital Summit, su come il capitale di questa regione collabori con i gestori globali. Mercoledì, ALTInvest al St Regis, che ha riunito oltre duecento family office e investitori istituzionali. È stato bello ritrovare Dubai e vedere di nuovo questo settore all’opera di persona, anziché dietro uno schermo. Le sale erano gremite, molti erano arrivati in aereo e le conversazioni erano di quelle che avvengono solo faccia a faccia.
Ed è lì che si è svolta la parte utile. Tra una sessione e l’altra, davanti a un caffè e poi a cena, ci siamo intrattenuti con i titolari dei patrimoni familiari, le persone il cui capitale è in gioco, e non con chi lo gestisce per loro conto. Quasi tutte quelle conversazioni sono giunte alla stessa domanda. Quale dovrebbe essere ora l’allocazione strategica degli asset? Più mercati privati o meno? Quanto oro detenere? Se mantenere negli Stati Uniti la stessa quota di prima. Sono le domande giuste da porsi in un anno come questo, e venivano poste da persone che hanno costruito imprese solide e sanno esattamente cosa stanno facendo.
Nessuna di quelle conversazioni partiva da ciò che la famiglia ha effettivamente bisogno che il capitale realizzi. Non perché la questione fosse stata scartata, ma perché esula dal modo in cui il settore ha insegnato a tutti, titolari compresi, a parlare di portafogli.
Un'allocazione può essere corretta dal punto di vista dei mercati, ma comunque sbagliata per la famiglia che ne è titolare.
L'unica decisione che conta davvero
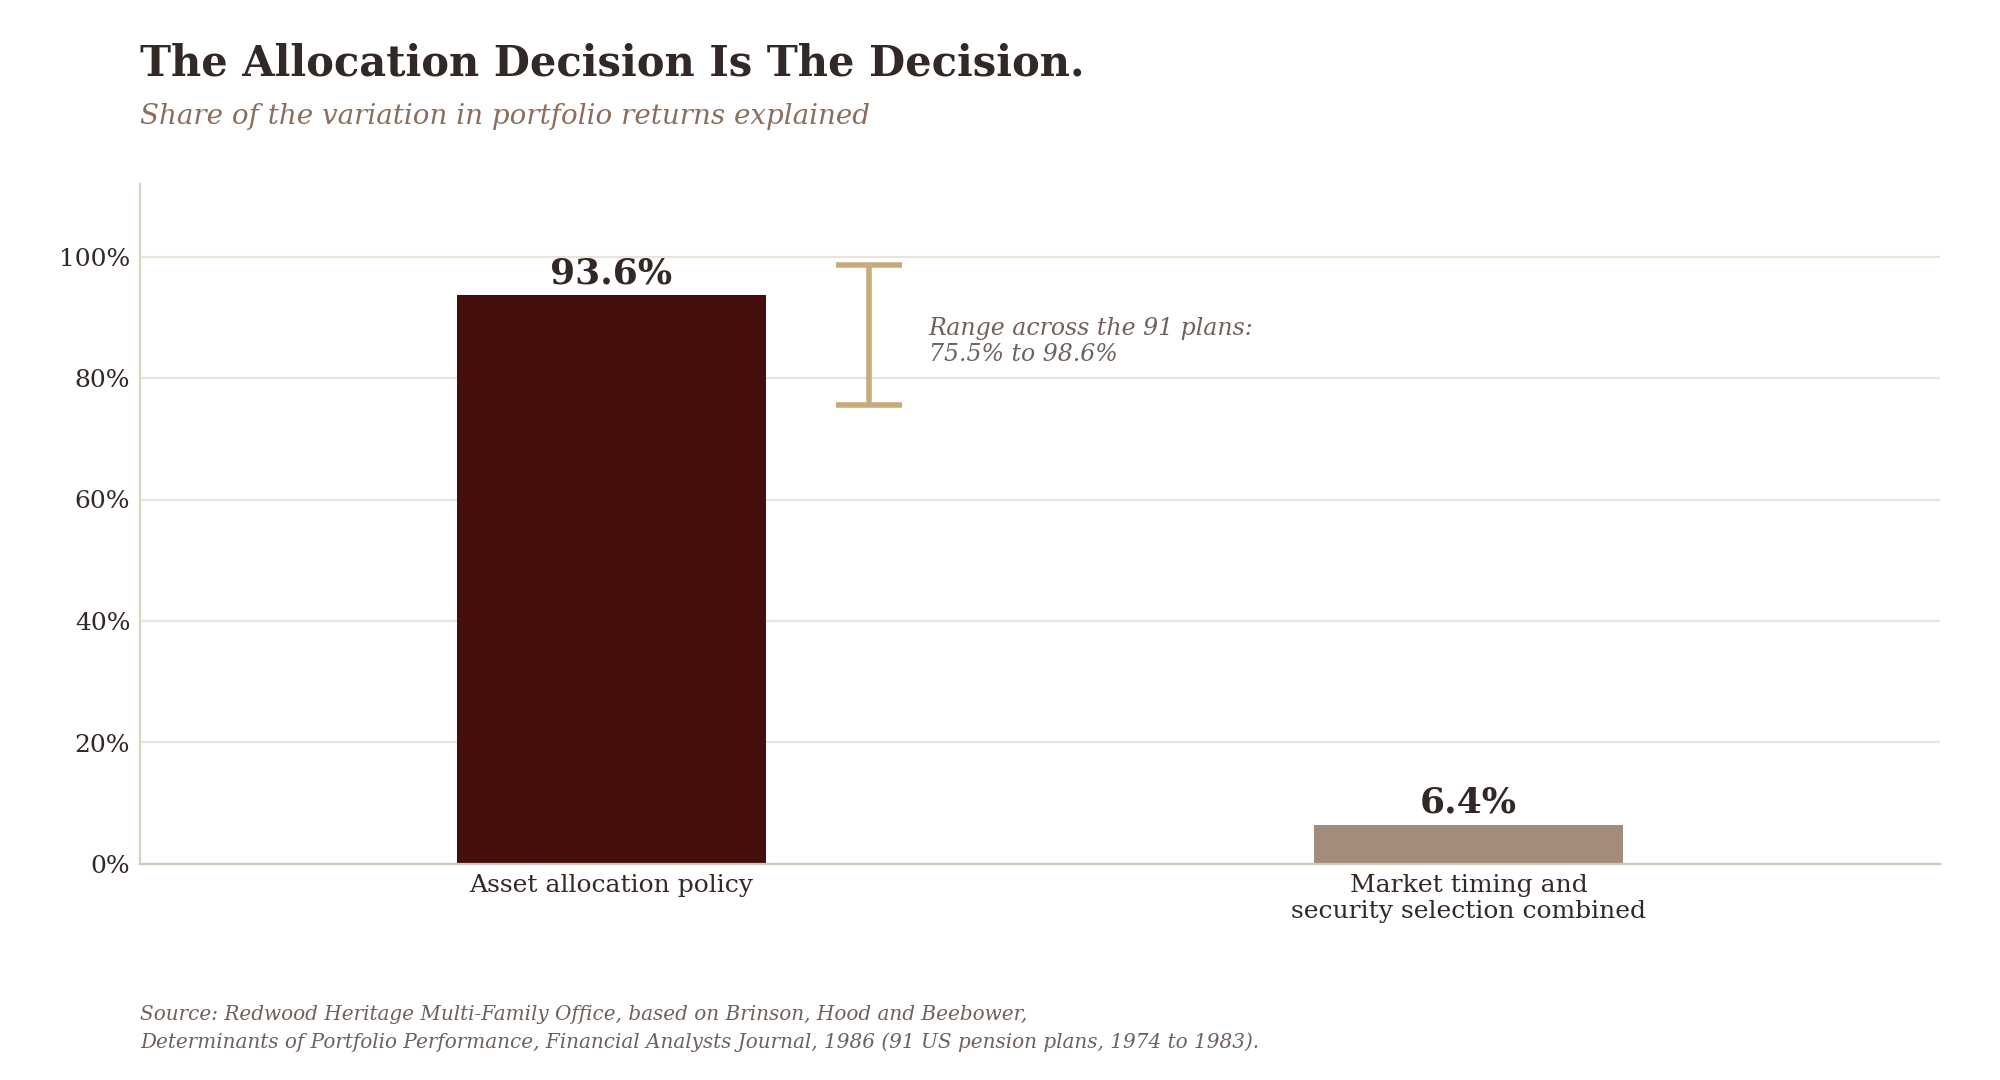
Partiamo da ciò che dicono i dati sull’origine dei risultati di un portafoglio. Nel 1986 Gary Brinson, Randolph Hood e Gilbert Beebower hanno esaminato dieci anni di rendimenti trimestrali di 91 grandi fondi pensione americani e si sono posti una domanda semplice: quanta parte della variazione dei rendimenti di un portafoglio è spiegata dall’asset mix strategico di lungo periodo, e quanta dalle capacità applicate al di sopra di esso? La risposta fu: il 93,6% dall’asset mix strategico. Tutto il resto, ovvero la tempistica degli spostamenti tra classi di attivo e la scelta dei singoli titoli, spiegava la parte restante. Tra i singoli fondi, la cifra variava dal 75,5% al 98,6%.
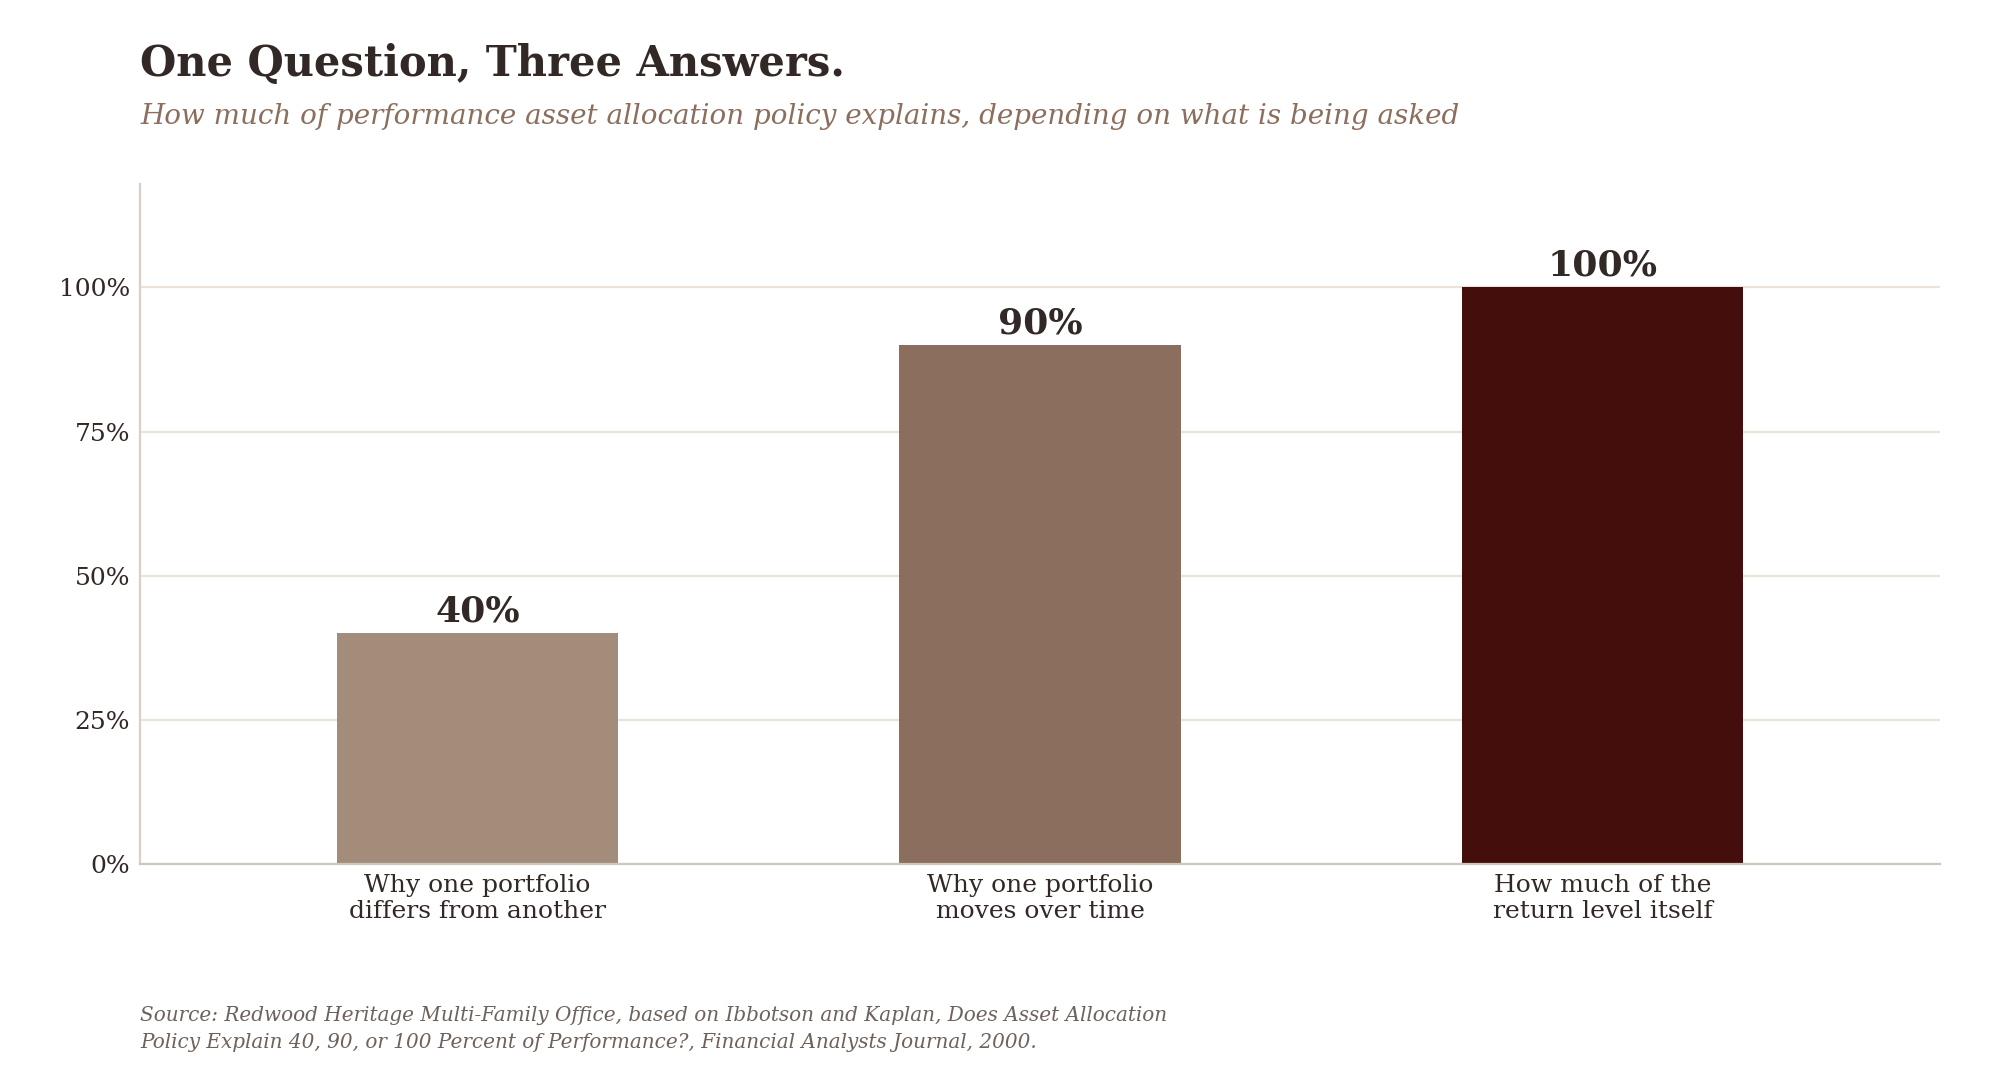
Quello studio è stato oggetto di dibattito per quarant’anni, e vale la pena conoscere tale dibattito. Nel 2000 Roger Ibbotson e Paul Kaplan hanno dimostrato che la risposta dipende interamente dalla domanda. Se ci si chiede perché un portafoglio differisca da un altro, l’asset mix strategico spiega circa il 40%. Se ci si chiede perché un singolo portafoglio si muova nel tempo, circa il 90%. Se ci si chiede quale parte del livello di rendimento ne dipenda, quasi il 100%. Il settore ha scelto la cifra che preferiva e l’ha stampata su un grafico a torta.
Una lettura onesta resta comunque sorprendente. Comunque venga formulata la domanda, la decisione di allocazione domina tutto ciò che ne consegue. Il che rende notevole quanto poco tempo venga dedicato al modo in cui tale decisione viene presa, rispetto all’impegno profuso per i gestori che operano al suo interno.
Ciò che Markowitz aveva ipotizzato e che le famiglie non hanno
Il modello che quasi tutti utilizzano deriva dal lavoro di Harry Markowitz del 1952 sulla selezione del portafoglio, che mostrava come combinare gli asset per ottenere il massimo rendimento a fronte di un dato livello di rischio. È una delle idee più utili della finanza e non è errata. Tuttavia, poggia su un presupposto facile da trascurare. Presuppone un unico investitore, con un unico pool di capitale, un unico atteggiamento verso il rischio e nessun impegno con scadenza. Il rischio è definito come variabilità dei rendimenti, non come probabilità di non far fronte a un impegno specifico in una data specifica.
Una famiglia non è nulla di tutto questo. È formata da più persone con esigenze diverse, più masse patrimoniali con finalità diverse e un calendario di impegni concreti. Distribuzioni ai membri che non lavorano nell’impresa. Imposte in più di un paese. Un fondo che richiamerà capitale nell’arco di cinque anni, qualunque cosa accada. L’impegno a rilevare la quota di un parente che desidera liquidità. Un’impresa che potrebbe aver bisogno di sostegno in un anno difficile.
Rispetto a quel calendario, il rischio non è la variabilità dei rendimenti. Il rischio è mancare un pagamento.
L’allocazione del rischio prima dell’allocazione degli asset
È proprio la lacuna individuata da Ashvin Chhabra nel 2005, in un articolo pubblicato sul Journal of Wealth Management che resta la formulazione più chiara del problema. Egli osservò quello che chiamò il paradosso della diversificazione: gli investitori facoltosi sono sistematicamente meno diversificati di quanto la teoria indichi, e ciò vale in ogni fascia di patrimonio. La sua conclusione fu che il modello misurava la cosa sbagliata. Oltre al rischio di mercato, una famiglia è esposta a un rischio personale, ovvero il rischio di un calo del proprio tenore di vita o della perdita di ciò che non può permettersi di perdere, e a un rischio aspirazionale, ovvero il capitale che è disposta a esporre a un reale rischio di perdita per perseguire un obiettivo molto più ambizioso.
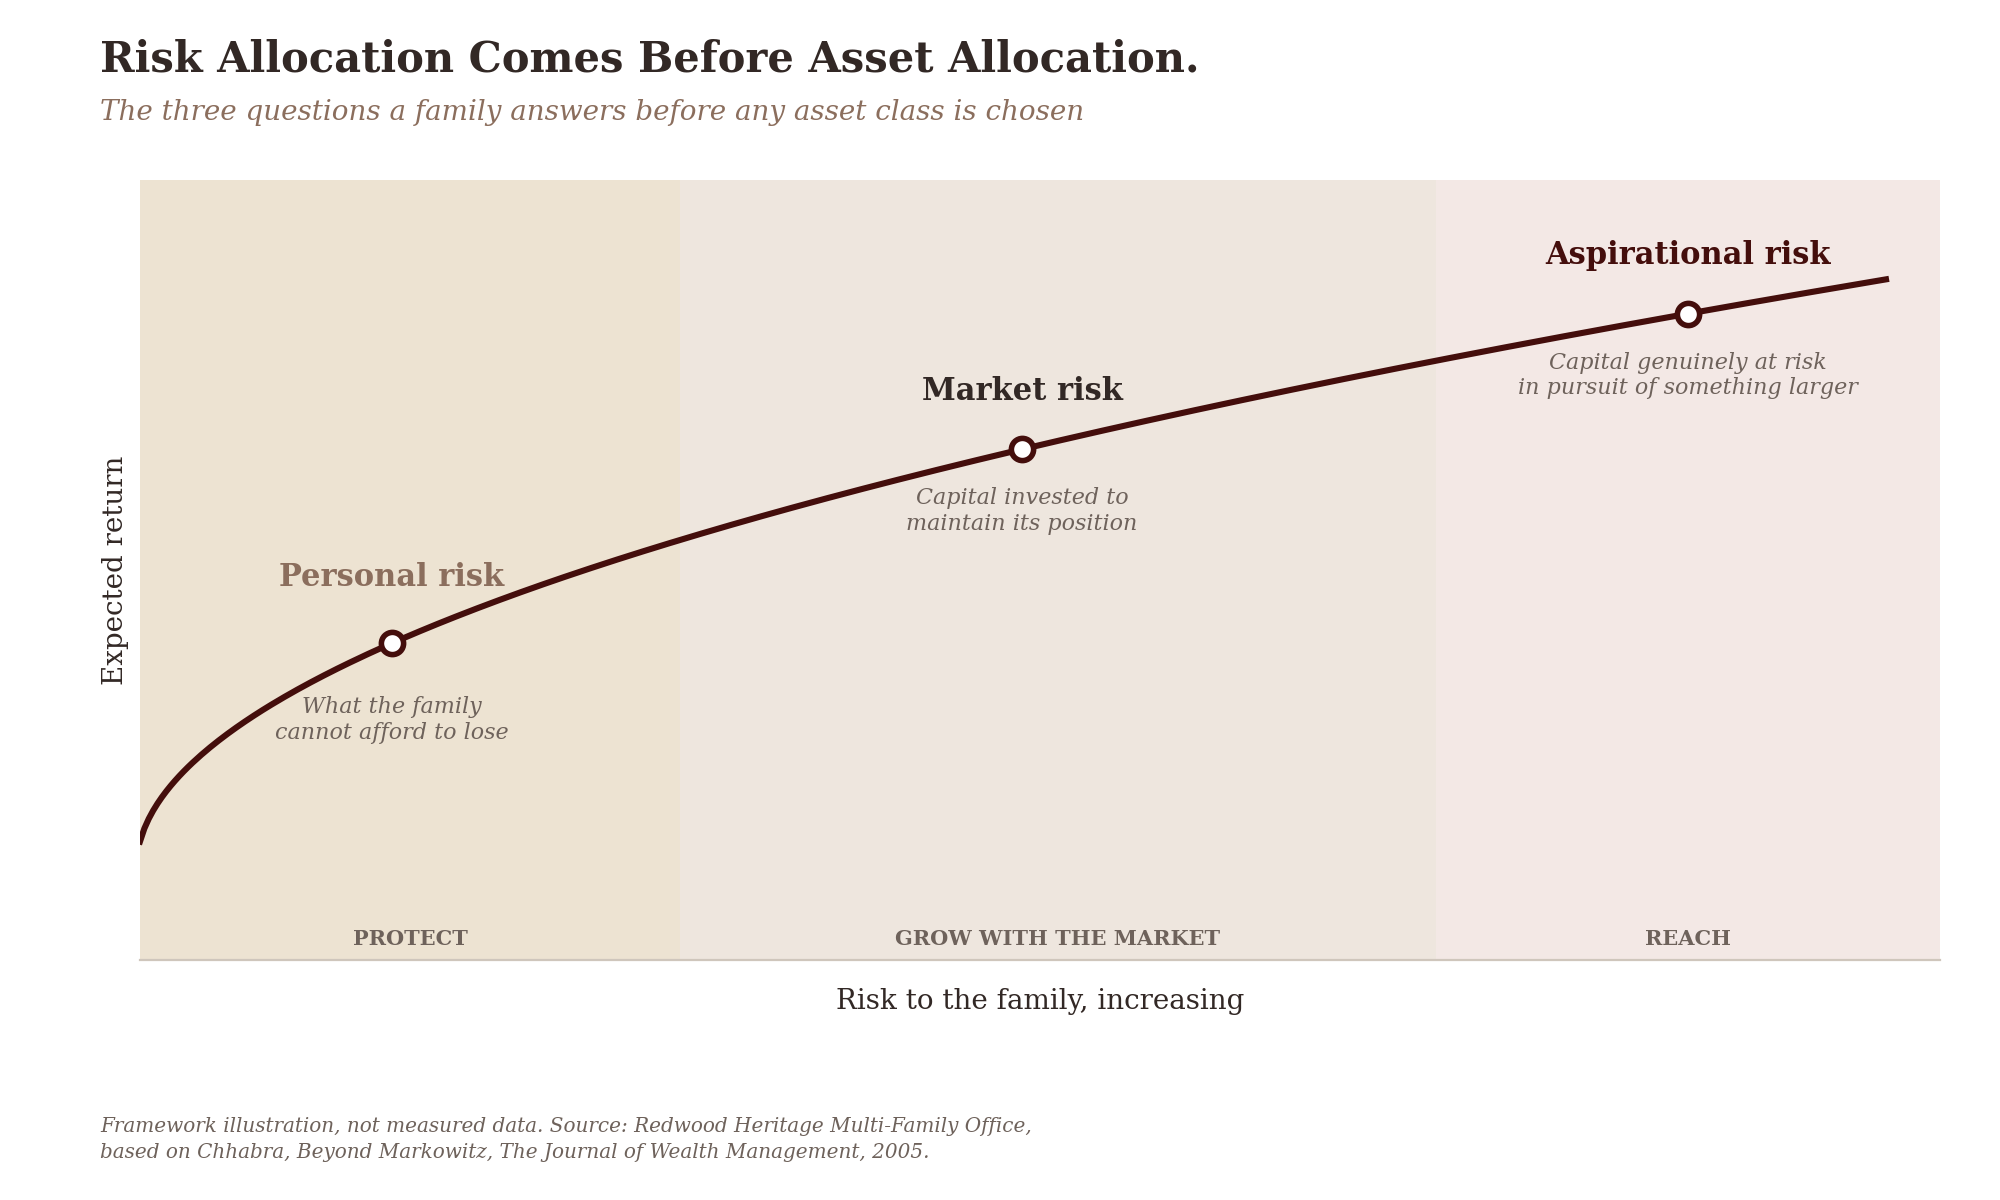
La sua conclusione principale è racchiusa in una sola frase: l’allocazione del rischio dovrebbe precedere l’allocazione degli asset. Occorre innanzitutto stabilire quanta parte del capitale protegge la sicurezza di base della famiglia, quanta viene investita per mantenerne la posizione e quanta è realmente esposta al rischio per perseguire la crescita. Queste tre risposte vengono dalla famiglia. Solo allora si pone la questione di quali asset detenere, e a tale domanda qualsiasi professionista competente sa dare una risposta tecnica.
L’allocazione del rischio viene prima dell’allocazione degli asset. La prima è compito della famiglia. Solo la seconda si può acquistare.
Questo non comporta alcuna perdita di efficienza
L’obiezione abituale è che costruire un portafoglio attorno agli impegni debba essere meno efficiente che ottimizzare l’intero patrimonio in un’unica soluzione. L’obiezione è stata superata nel 2010, sul Journal of Financial and Quantitative Analysis, da Sanjiv Das, Jonathan Scheid, Meir Statman e dallo stesso Markowitz. Essi hanno dimostrato che un portafoglio costruito come insieme di sottoportafogli, ciascuno con il proprio obiettivo, la propria soglia e la propria tolleranza al mancato raggiungimento, si aggrega in un portafoglio che si colloca sulla frontiera efficiente. Strutturare il capitale in funzione di ciò che deve realizzare non costa rendimento. L’autore del modello originale ha firmato quella conclusione.
L’argomento a favore di una progettazione incentrata sugli impegni della famiglia non è dunque un argomento debole legato al comfort o al comportamento. Il punto è che l’ottimizzazione può essere eseguita solo dopo che qualcuno ha specificato l’obiettivo da ottimizzare, e nella maggior parte delle famiglie nessuno lo ha fatto. Fornite a un modello un orizzonte, un fabbisogno di liquidità, un mix valutario e un limite ai lock-up, e produrrà qualcosa di utile. Non fornitegli nulla, e produrrà un portafoglio rappresentativo per un cliente rappresentativo che non esiste.
Cosa significa questo nella pratica
Nulla di tutto ciò è un argomento contro la competenza esterna, e su questo vogliamo essere precisi. La conoscenza dei mercati è realmente specialistica e le famiglie fanno bene ad acquistarla. La distinzione sta in ciò che viene acquistato. Un gestore, una banca o un consulente possono indicare come esprimere in modo efficiente un determinato budget di rischio, e possono farlo meglio di quanto la maggior parte delle famiglie potrebbe fare da sola. Nessuno di loro può dire quanto rischio la famiglia sia autorizzata ad assumere, perché quella risposta risiede negli impegni, nella struttura dei poteri e nella tolleranza alle perdite, elementi che si trovano all’interno della famiglia e in nessun altro luogo.
La sequenza che ne deriva non è complicata. A che cosa serve questo capitale, e su quale periodo. Ogni impegno noto, con la sua data e nella valuta in cui sarà pagato, il che definisce la liquidità e il mix valutario prima ancora di discutere di qualsiasi classe di attivo. Chi può impegnare capitale, in quale misura e per quanto tempo, il che fissa il limite massimo dei lock-up ed è una risposta di governance più che di investimento. Quale calo di valore costringerebbe a vendere, e che cosa non deve mai essere venduto, il che definisce il nucleo difensivo. La questione di mercato viene per quinta e, a quel punto, è abbastanza circoscritta da ricevere una buona risposta.
Acquistate la visione di mercato. Non acquistate l’allocazione. La prima è competenza. La seconda spetta a voi definirla.
Conclusione
Le famiglie con cui abbiamo parlato questo mese non sono certo sprovvedute. Si avvalgono di persone valide e pongono domande intelligenti. Le domande arrivavano semplicemente nell’ordine sbagliato, e l’ordine non è un dettaglio tecnico. Quarant'anni di ricerche dimostrano che la decisione di allocazione è determinante per il risultato, e lo stesso filone di ricerche afferma che tale decisione non può essere presa correttamente finché qualcuno non abbia specificato a che cosa serve il capitale.
Prima della prossima revisione dell’allocazione, vale quindi la pena mettere sul tavolo due domande, prima di qualsiasi discussione sui mercati. Che cosa deve finanziare questo capitale, per chi e in quale anno, messo nero su bianco anziché affidato alla memoria. E chi, in questa famiglia, è autorizzato a vincolare capitale per un decennio, e chi deve dare il proprio consenso prima che ciò avvenga. Finché entrambe le domande non avranno risposta, qualsiasi allocazione resterà un’ipotesi travestita da decisione.
Un portafoglio che batte il mercato ha fatto bene rispetto ad altri portafogli.
Un portafoglio che onora gli impegni della famiglia ha svolto il proprio compito.
The Redwood View è pubblicato da Redwood Heritage Multi-Family Office. Architettura. Governance. Stewardship.
Fonti
Brinson, G. P., Hood, L. R. e Beebower, G. L. (1986). Determinants of Portfolio Performance. Financial Analysts Journal, 42(4), da 39 a 44.
Ibbotson, R. G. e Kaplan, P. D. (2000). Does Asset Allocation Policy Explain 40, 90, or 100 Percent of Performance? Financial Analysts Journal, 56(1), da 26 a 33.
Markowitz, H. (1952). Portfolio Selection. The Journal of Finance, 7(1), da 77 a 91.
Chhabra, A. B. (2005). Beyond Markowitz: A Comprehensive Wealth Allocation Framework for Individual Investors. The Journal of Wealth Management, 7(4), da 8 a 34.
Das, S., Markowitz, H., Scheid, J. e Statman, M. (2010). Portfolio Optimization with Mental Accounts. Journal of Financial and Quantitative Analysis, 45(2), da 311 a 334.

