


Wie die strategische Vermögensallokation einer Familie tatsächlich gestaltet werden sollte.
Diesen Monat fanden in Dubai im Abstand von einem Tag zwei Konferenzen statt, die größten, die diese Branche seit dem Sommer hier zusammengebracht hat. Am Dienstag tagte der Dubai Private Capital Summit, der sich damit befasste, wie Kapital aus dieser Region mit globalen Managern zusammenarbeitet. Am Mittwoch folgte ALTInvest im St. Regis, wo mehr als zweihundert Family Offices und institutionelle Allokatoren zusammenkamen. Es war schön, Dubai wieder so zu erleben, und schön, diese Branche wieder persönlich statt am Bildschirm bei der Arbeit zu sehen. Die Säle waren voll, die Teilnehmer waren eigens angereist, und die Gespräche waren von der Art, wie sie nur im persönlichen Austausch entstehen.
Dort ergab sich auch der eigentlich nützliche Teil. Zwischen den Sitzungen, beim Kaffee und beim anschließenden Abendessen saßen wir mit den Vermögensinhabern der Familien zusammen, also mit den Menschen, deren eigenes Kapital auf dem Spiel steht, nicht mit denen, die es für sie verwalten. Fast jedes dieser Gespräche lief auf dieselbe Frage hinaus. Wie sollte die strategische Vermögensallokation jetzt aussehen? Mehr Private Markets oder weniger? Wie viel Gold? Ob man so viel in den Vereinigten Staaten halten sollte wie bisher. Das sind die richtigen Fragen in einem Jahr wie diesem, und gestellt wurden sie von Menschen, die bedeutende Unternehmen aufgebaut haben und genau wissen, was sie tun.
Keines dieser Gespräche begann mit der Frage, wofür die Familie das Geld eigentlich braucht. Nicht, weil diese Frage abgetan worden wäre. Sondern weil sie außerhalb der Art liegt, wie die Branche allen beigebracht hat, über Portfolios zu sprechen, die Vermögensinhaber eingeschlossen.
Eine Allokation kann in Bezug auf die Märkte richtig und dennoch für die Familie, der sie gehört, falsch sein.
Die eine Entscheidung, auf die es am meisten ankommt
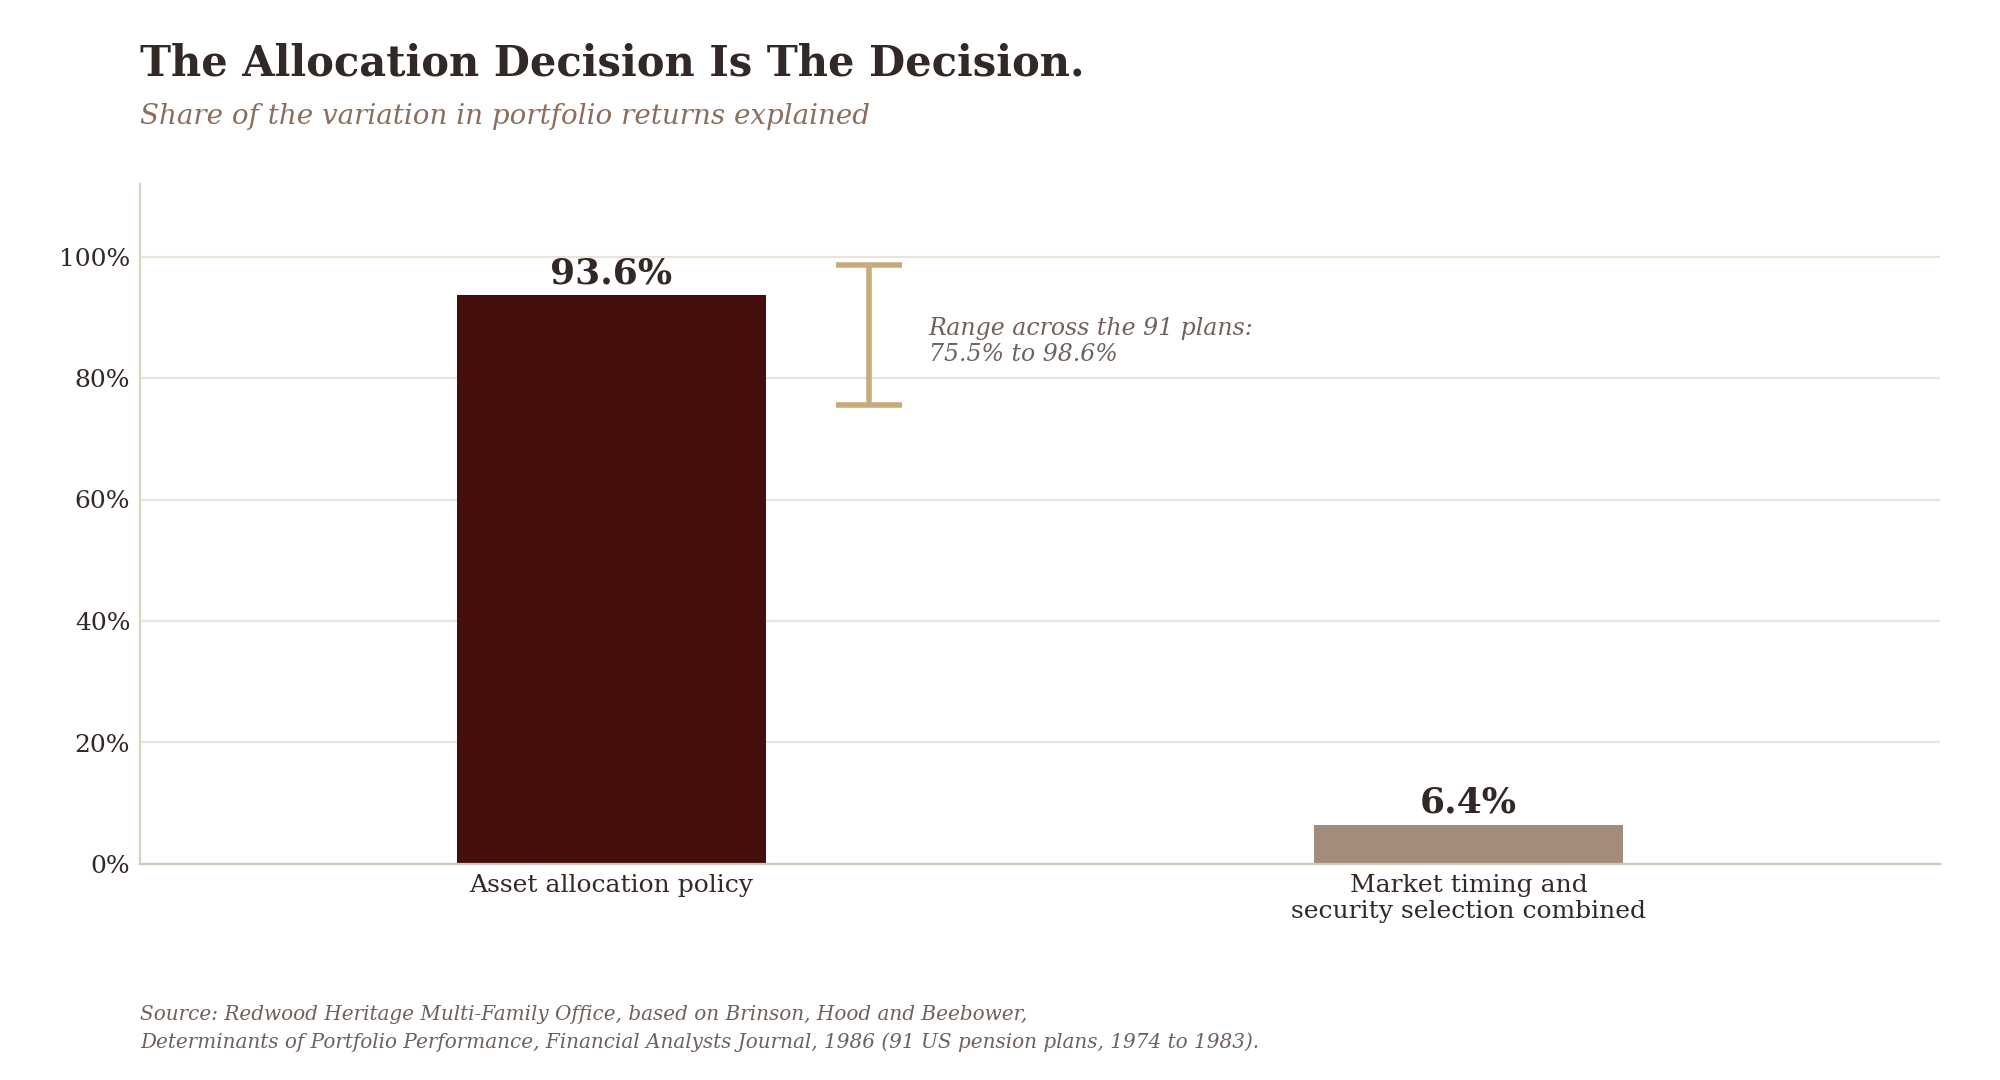
Beginnen wir mit dem, was die Evidenz darüber sagt, woher Portfolioergebnisse stammen. 1986 untersuchten Gary Brinson, Randolph Hood und Gilbert Beebower zehn Jahre an Quartalsrenditen von 91 großen amerikanischen Pensionsplänen und stellten eine einfache Frage: Wie viel der Schwankung der Portfoliorenditen erklärt sich durch den langfristigen Policy-Mix, und wie viel durch das darauf angewandte Können? Die Antwort lautete: 93,6% durch den Policy-Mix. Alles Übrige, das Timing von Umschichtungen zwischen Anlageklassen und die Auswahl einzelner Wertpapiere, machte den Rest aus. Bei den einzelnen Pensionsplänen reichte der Wert von 75,5% bis 98,6%.
Über diese Studie wird seit vierzig Jahren gestritten, und es lohnt sich, diese Debatte zu kennen. Im Jahr 2000 zeigten Roger Ibbotson und Paul Kaplan, dass die Antwort ganz von der Frage abhängt. Fragt man, warum sich ein Portfolio von einem anderen unterscheidet, erklärt die Anlagepolitik rund 40%. Fragt man, warum sich ein einzelnes Portfolio im Zeitverlauf bewegt, rund 90%. Fragt man, wie viel des Renditeniveaus sie erklärt, nahezu 100%. Die Branche wählte die Zahl, die ihr gefiel, und druckte sie auf ein Tortendiagramm.
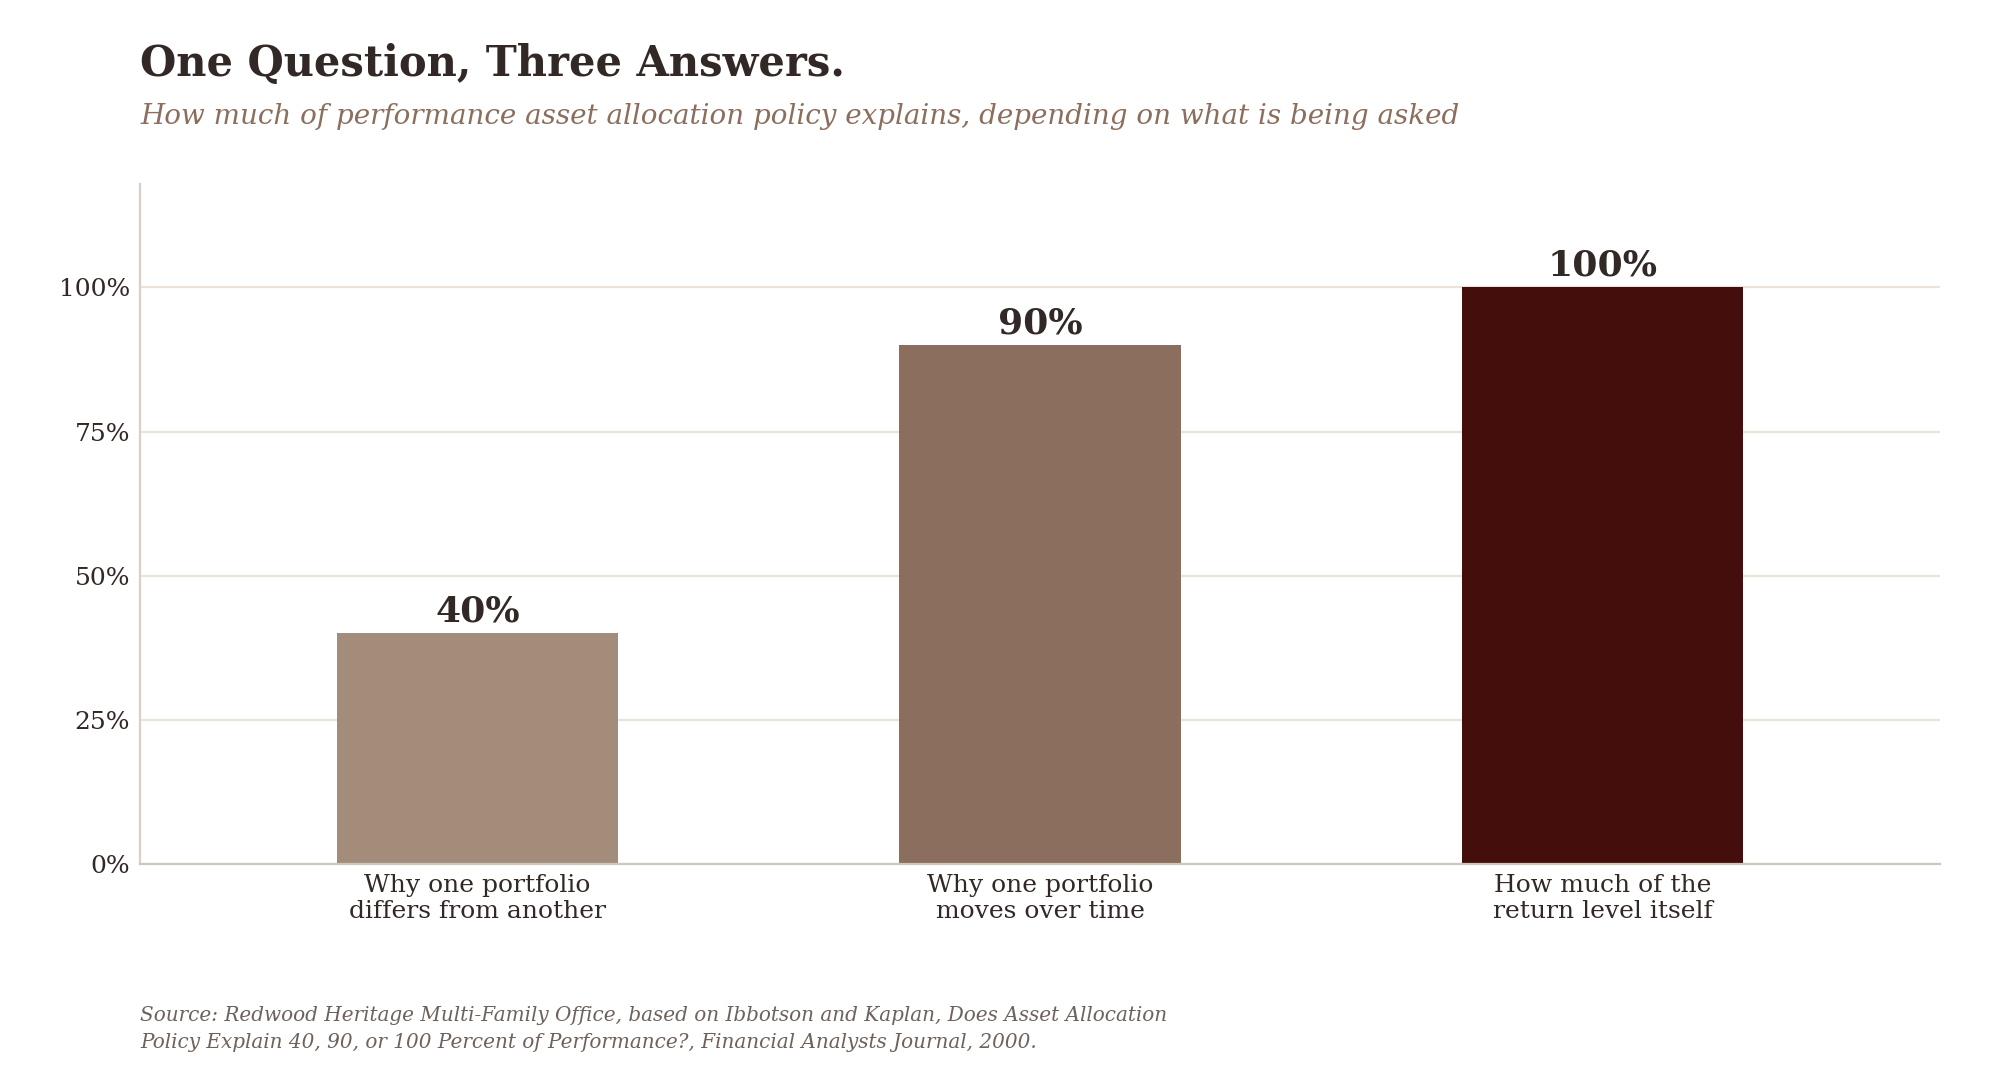
Die ehrliche Lesart ist dennoch eindrucksvoll. Wie auch immer die Frage gestellt wird, die Allokationsentscheidung dominiert alles, was ihr folgt. Umso bemerkenswerter ist es, wie wenig Zeit darauf verwendet wird, wie diese Entscheidung zustande kommt, verglichen mit dem Aufwand, der den Managern gilt, die innerhalb dieser Entscheidung agieren.
Was Markowitz annahm und was Familien nicht haben
Das Rahmenwerk, das fast alle verwenden, geht auf Harry Markowitz’ Arbeit zur Portfolioauswahl aus dem Jahr 1952 zurück, die zeigte, wie sich Vermögenswerte kombinieren lassen, um bei einem gegebenen Risikoniveau die höchste Rendite zu erzielen. Es ist eine der nützlichsten Ideen der Finanzwissenschaft, und es ist nicht falsch. Es beruht jedoch auf einer Annahme, die leicht übersehen wird. Es unterstellt einen einzelnen Anleger mit einem einzigen Vermögenspool, einer einzigen Risikoeinstellung und ohne terminierte Verpflichtungen. Risiko wird als Schwankung der Renditen definiert, nicht als die Wahrscheinlichkeit, eine bestimmte Verpflichtung zu einem bestimmten Termin nicht erfüllen zu können.
Eine Familie ist nichts davon. Sie besteht aus mehreren Menschen mit unterschiedlichen Bedürfnissen, mehreren Vermögenspools mit unterschiedlichen Zwecken und einem Kalender realer Verpflichtungen. Ausschüttungen an Mitglieder, die nicht im Unternehmen tätig sind. Steuern in mehr als einem Land. Ein Fonds, der über fünf Jahre Kapital abruft, was auch immer sonst geschieht. Die Zusage, einen Verwandten auszuzahlen, der Liquidität wünscht. Ein Unternehmen, das in einem schlechten Jahr Unterstützung benötigen könnte.
Gemessen an diesem Kalender ist die Schwankung der Renditen nicht das Risiko. Das Risiko ist, eine Zahlung zu verfehlen.
Risikoallokation vor Vermögensallokation
Genau diese Lücke hat Ashvin Chhabra 2005 in einem Beitrag im Journal of Wealth Management benannt, der bis heute die klarste Darstellung des Problems ist. Er beobachtete, was er das Diversifikationsparadoxon nannte: Vermögende Anleger sind durchweg weniger diversifiziert, als es die Theorie vorsieht, und dies gilt für jede Vermögensstufe. Seine Schlussfolgerung war, dass das Rahmenwerk das Falsche misst. Neben dem Marktrisiko trägt eine Familie ein persönliches Risiko, also das Risiko eines sinkenden Lebensstandards oder des Verlusts dessen, was sie sich nicht leisten kann zu verlieren, sowie ein aspirationales Risiko, also das Kapital, das sie bereit ist, einem echten Verlustrisiko auszusetzen, um etwas weit Größeres zu erreichen.
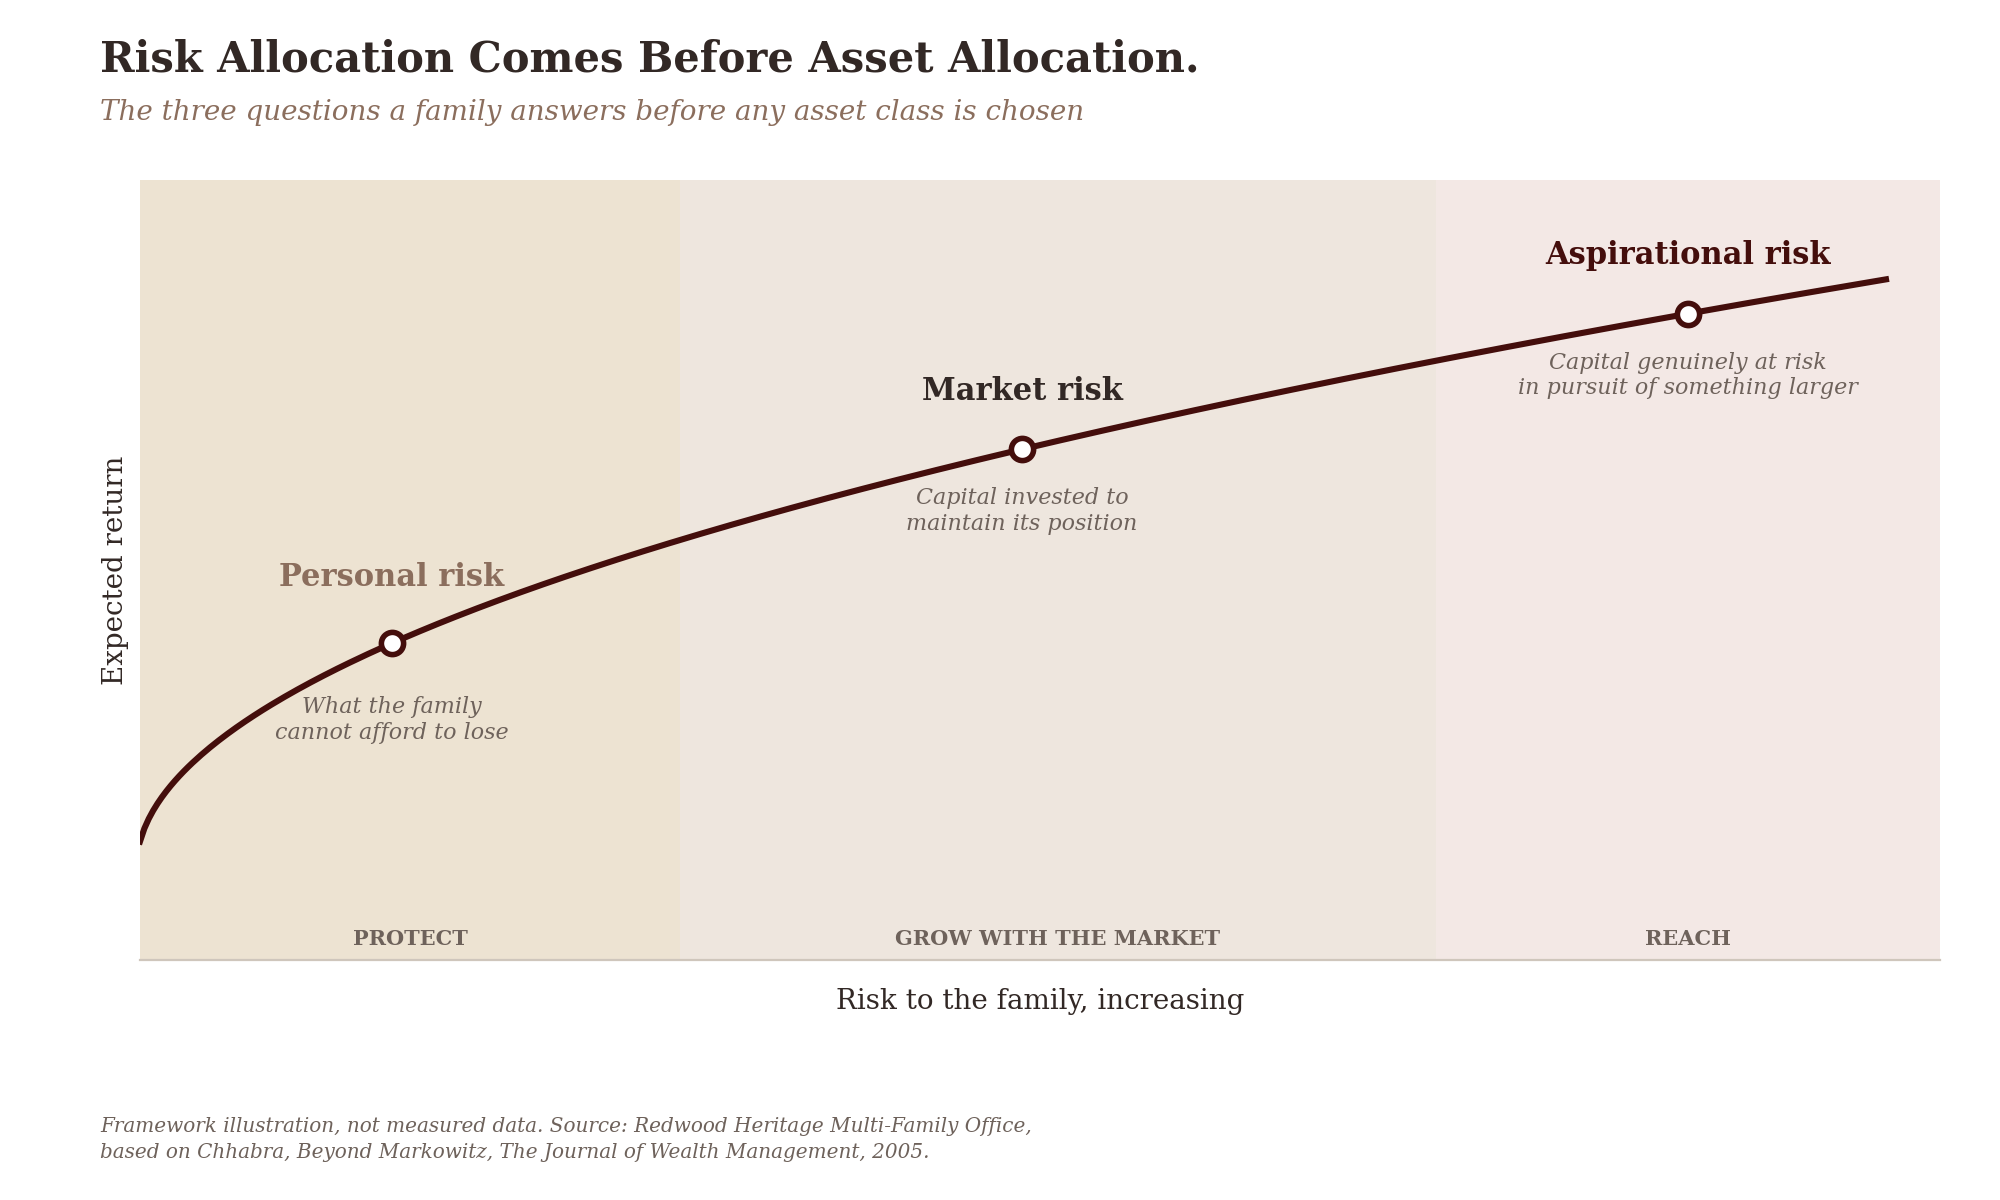
Seine zentrale Schlussfolgerung lässt sich in einem einzigen Satz zusammenfassen: Risikoallokation sollte der Vermögensallokation vorausgehen. Legen Sie zuerst fest, wie viel des Kapitals die grundlegende Sicherheit der Familie schützt, wie viel investiert wird, um ihre Position zu erhalten, und wie viel im Streben nach Wachstum tatsächlich einem Risiko ausgesetzt ist. Diese drei Antworten kommen von der Familie. Erst dann stellt sich die Frage, welche Vermögenswerte gehalten werden sollen, und auf diese Frage gibt es eine technische Antwort, die jede kompetente Fachperson liefern kann.
Risikoallokation kommt vor Vermögensallokation. Die erste ist Aufgabe der Familie. Nur die zweite lässt sich einkaufen.
Das kostet keine Effizienz
Der übliche Einwand lautet, ein Portfolio, das um Verpflichtungen herum aufgebaut ist, müsse weniger effizient sein als die Optimierung des gesamten Vermögens auf einmal. Dieser Einwand wurde 2010 im Journal of Financial and Quantitative Analysis von Sanjiv Das, Jonathan Scheid, Meir Statman und Markowitz selbst ausgeräumt. Sie zeigten, dass ein Portfolio, das aus mehreren Teilportfolios mit jeweils eigenem Ziel, eigener Schwelle und eigener Toleranz für das Verfehlen dieses Ziels aufgebaut ist, sich zu einem Portfolio auf der Effizienzgrenze zusammenfügt. Kapital nach dem auszurichten, was es leisten muss, kostet keine Rendite. Der Urheber des ursprünglichen Rahmenwerks hat diesen Befund mit seinem Namen gezeichnet.
Das Argument, sich an den Verpflichtungen der Familie auszurichten, ist also kein weiches Argument über Komfort oder Verhalten. Es lautet, dass sich die Optimierung erst durchführen lässt, wenn jemand festgelegt hat, worauf hin optimiert wird, und in den meisten Familien hat das niemand getan. Gibt man einem Modell einen Zeithorizont, einen Liquiditätsbedarf, einen Währungsmix und eine Obergrenze für Kapitalbindungen vor, liefert es etwas Nützliches. Gibt man ihm nichts vor, liefert es ein repräsentatives Portfolio für einen repräsentativen Kunden, den es nicht gibt.
Was das in der Praxis bedeutet
Nichts davon spricht gegen externe Expertise, und wir wollen hier sorgfältig sein. Marktwissen ist echtes Spezialwissen, und Familien tun gut daran, es einzukaufen. Der Unterschied liegt darin, was eingekauft wird. Ein Manager, eine Bank oder ein Berater kann beantworten, wie sich ein gegebenes Risikobudget effizient umsetzen lässt, und kann dies besser als die meisten Familien allein. Keiner von ihnen kann sagen, wie viel Risiko die Familie eingehen darf, denn diese Antwort liegt in den Verpflichtungen, der Entscheidungsstruktur und der Verlusttoleranz, und diese liegen innerhalb der Familie und nirgendwo sonst.
Die Abfolge, die sich daraus ergibt, ist nicht kompliziert. Wofür ist dieses Kapital bestimmt, und über welchen Zeitraum? Jede bekannte Verpflichtung, datiert und in der Währung, in der sie zu zahlen ist; dies legt Liquidität und Währungsmix fest, bevor über irgendeine Anlageklasse gesprochen wird. Wer darf Kapital zusagen, in welcher Höhe und für wie lange? Dies legt die Obergrenze für Kapitalbindungen fest und ist eine Governance-Frage, keine Anlagefrage. Welcher Wertverlust würde einen Verkauf erzwingen, und was darf niemals verkauft werden? Dies legt den defensiven Kern fest. Die Marktfrage kommt an fünfter Stelle, und dann ist sie eng genug gefasst, um sie gut zu beantworten.
Kaufen Sie die Marktmeinung ein. Kaufen Sie nicht die Allokation ein. Das eine ist Fachwissen. Das andere legen Sie selbst fest.
Fazit
Die Familien, mit denen wir diesen Monat gesprochen haben, sind keineswegs unerfahren. Sie beschäftigen gute Leute und stellen kluge Fragen. Die Fragen kamen lediglich in der falschen Reihenfolge, und die Reihenfolge ist keine Formalie. Vierzig Jahre Forschung zeigen, dass die Allokationsentscheidung das Ergebnis maßgeblich bestimmt, und dieselbe Forschung zeigt, dass diese Entscheidung erst dann sachgerecht getroffen werden kann, wenn jemand festgelegt hat, wofür das Geld bestimmt ist.
Vor der nächsten Überprüfung der Allokation lohnt es sich daher, zwei Fragen auf den Tisch zu legen, noch vor jeder Diskussion über die Märkte. Wofür muss dieses Kapital aufkommen, an wen und in welchem Jahr, schriftlich festgehalten statt nur erinnert? Und wer in dieser Familie darf Geld für ein Jahrzehnt binden, und wer muss zustimmen, bevor dies geschieht? Solange beide Fragen unbeantwortet sind, ist jede Allokation eine Vermutung im Gewand einer Entscheidung.
Ein Portfolio, das den Markt übertrifft, hat sich im Vergleich zu anderen Portfolios gut geschlagen.
Ein Portfolio, das die Verpflichtungen der Familie erfüllt, hat seine Aufgabe erfüllt.
The Redwood View wird vom Redwood Heritage Multi-Family Office herausgegeben. Architektur. Governance. Stewardship.
Quellen
Brinson, G. P., Hood, L. R. und Beebower, G. L. (1986). Determinants of Portfolio Performance. Financial Analysts Journal, 42(4), 39 bis 44.
Ibbotson, R. G. und Kaplan, P. D. (2000). Does Asset Allocation Policy Explain 40, 90, or 100 Percent of Performance? Financial Analysts Journal, 56(1), 26 bis 33.
Markowitz, H. (1952). Portfolio Selection. The Journal of Finance, 7(1), 77 bis 91.
Chhabra, A. B. (2005). Beyond Markowitz: A Comprehensive Wealth Allocation Framework for Individual Investors. The Journal of Wealth Management, 7(4), 8 bis 34.
Das, S., Markowitz, H., Scheid, J. und Statman, M. (2010). Portfolio Optimization with Mental Accounts. Journal of Financial and Quantitative Analysis, 45(2), 311 bis 334.

