


L’intelligenza artificiale è ormai presente praticamente in ogni conversazione di merito che intratteniamo con le famiglie a cui forniamo consulenza. Il settore continua a presentarla come uno strumento di efficienza per il back-office, qualcosa che produce report più rapidamente ed elabora i dati a costi inferiori. I titolari e i comitati di investimento con cui collaboriamo pongono invece una domanda più fondamentale. Vogliono sapere se il family office, in quanto istituzione, manterrà la sua rilevanza quando una macchina sarà in grado di elaborare ogni report dei gestori nel giro di una notte, costruire un’allocazione patrimoniale credibile prima ancora che il comitato di investimento si riunisca, e farlo a una frazione del costo di un team di professionisti. La domanda è legittima. La risposta, tuttavia, dipende interamente da quale sia il vero scopo del family office. La tecnologia può assumersi la funzione analitica. Non può però assumersi la responsabilità nei confronti della famiglia, né guadagnarsi la fiducia da cui dipendono le decisioni più importanti.
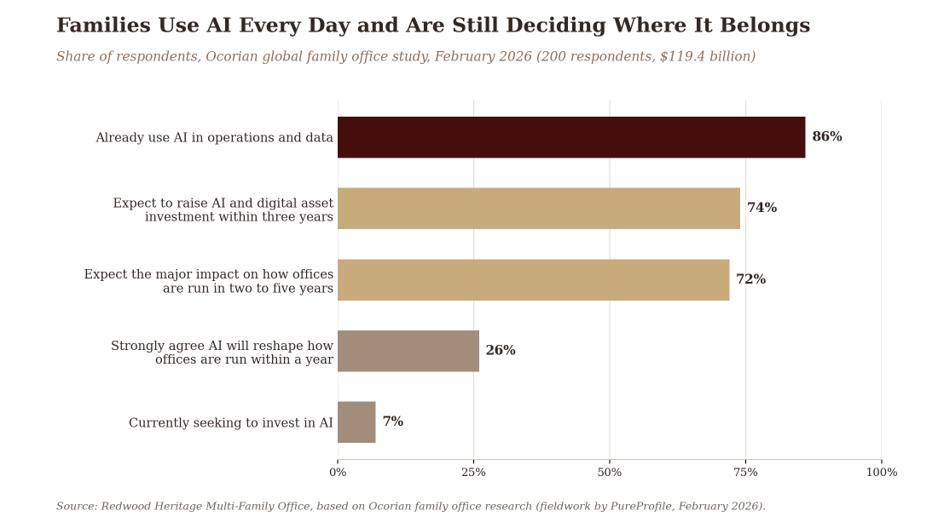
I dati confermano che le famiglie stanno già operando all’interno di questa transizione, sebbene il grado di adozione vari notevolmente a seconda di come viene formulata la domanda. Uno studio condotto da Ocorian nel febbraio 2026 su 200 membri di famiglie e dirigenti di family office, responsabili complessivamente di $119,4 miliardi di asset, ha rilevato che l’86% utilizza l’intelligenza artificiale in qualche ambito delle proprie attività e del proprio ambiente di dati. Solo il 7% cerca attivamente di investire nel settore stesso, mentre il 74% prevede di aumentare il proprio impegno nell’IA e nelle tecnologie correlate entro tre anni. La 2025 Global Family Office Survey di Citi ha posto una domanda più rigorosa, ossia se l’IA svolga effettivamente compiti operativi o analisi di investimento nella pratica, giungendo al 22%, in aumento rispetto al 13% dell’anno precedente. Il divario tra queste cifre non è una contraddizione. Riflette la differenza tra utilizzare uno strumento e affidargli il lavoro che conta
Le famiglie stanno mettendo alla prova il modo in cui il sistema gestisce le loro informazioni prima di consentirgli di intervenire nelle decisioni che contano.
Cinquanta agenti sono già in grado di costruire un portafoglio
Nell’aprile 2026, Andrew Ang della Columbia University e i suoi coautori hanno pubblicato “The Self-Driving Portfolio”, descrivendo un’architettura agentica composta da circa 50 agenti di intelligenza artificiale specializzati che definiscono ipotesi di rendimento, costruiscono portafogli attraverso oltre 20 metodologie concorrenti, sottopongono le conclusioni degli altri a una critica strutturata e a una votazione, per poi ripetere il processo. Un agente supervisore valuta ogni serie di previsioni alla luce dei risultati successivi e ricalibra gli agenti coinvolti per migliorarne l’accuratezza nel tempo. Il sistema è autocorrettivo in un modo che nessun team di investimento umano è in grado di replicare con la stessa velocità o su scala analoga.
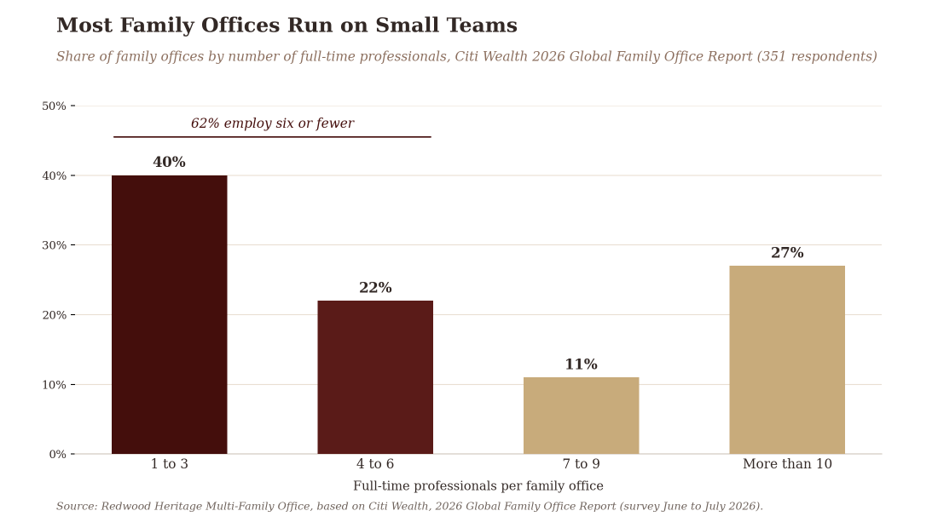
In un articolo pubblicato questo mese per la CAIA Association, Frederic Methlow ha tratto con chiarezza le implicazioni istituzionali. Il tradizionale ufficio investimenti, una gerarchia di persone che trasmettono le informazioni verso l’alto fino al chief investment officer e, in ultima istanza, al consiglio di amministrazione o al comitato di investimento, può ora essere in larga misura replicato da macchine che svolgono tale funzione. Per la stragrande maggioranza dei family office, che operano con team ridotti composti da uno a sei professionisti, ciò rappresenta una capacità analitica che in precedenza era inaccessibile alle loro dimensioni.
La macchina esegue il mandato. Non può stabilirne uno.
L’architettura Ang opera interamente entro i limiti di una Dichiarazione di Politica di Investimento (Investment Policy Statement), il documento normativo che definisce ciò che ogni gestore è autorizzato a fare con il capitale di una famiglia. Il sistema esegue tale mandato con precisione, senza però essere in grado di valutare se esso rimanga adeguato alle circostanze attuali della famiglia. Un sistema alimentato prevalentemente con materiale di marketing relativo al private equity produrrà conclusioni sostanzialmente diverse rispetto a uno che integri anche un’analisi indipendente delle commissioni, dei profili di liquidità, della performance per annata di emissione e dei rendimenti comparativi degli equivalenti presenti sul mercato pubblico. Le informazioni che il sistema è autorizzato a leggere determinano le conclusioni a cui giungerà. Questo non è un difetto della tecnologia. Si tratta di una questione di governance a cui deve rispondere una persona dotata di chiara autorità e responsabilità.
Lo stesso limite vale per le ipotesi storiche incorporate nei dati di addestramento. Un modello calibrato sui decenni precedenti al 2020 avrà incorporato l’aspettativa che l’inflazione sarebbe rimasta sufficientemente contenuta da consentire alle banche centrali di allentare la politica monetaria in risposta agli shock di crescita. Applicherà tale ipotesi alle condizioni attuali con notevole sicurezza, e si rivelerà errato in modi che potrebbero non diventare evidenti finché il danno non sarà stato fatto. La Dichiarazione di politica di investimento che ha guidato il portafoglio nel 2018 potrebbe avere ben poco a che fare con ciò di cui la famiglia avrà effettivamente bisogno nel 2026. Il sistema non può saperlo a meno che qualcuno non glielo dica. E qualcuno deve avere l’autorità e il rapporto necessario per farlo.
Chi governa ciò che la macchina legge governa ciò che la macchina conclude.
La famiglia non è un portafoglio
I limiti dell’intelligenza artificiale nel contesto dei family office diventano particolarmente evidenti nelle famiglie che mantengono la proprietà delle società operative che hanno generato il loro capitale. Il Global Family Office Report 2026 di Citi ha rilevato che il 67% delle famiglie intervistate detiene partecipazioni di controllo in almeno una società operativa e circa un terzo prevede un passaggio di leadership all’interno della famiglia, del family office o dell’azienda entro cinque anni. Non si tratta di decisioni di investimento nel senso convenzionale del termine. Si tratta di decisioni che riguardano le persone, la preparazione, il ramo della famiglia pronto ad assumersi la responsabilità della proprietà nella prossima generazione e il modo in cui strutturare il capitale in vista di tale transizione, affinché non diventi fonte di conflitto.
Il bilancio di una famiglia e i suoi requisiti di governance cambiano ogni volta che un fondatore si fa da parte, un matrimonio modifica la composizione della famiglia, un ramo della famiglia necessita di liquidità a un ritmo che la strategia di investimento a lungo termine non aveva previsto, oppure quando occorre prendere una decisione sulla successione sotto pressione. Nessuna di queste informazioni è disponibile in un flusso di dati. Un modello può valutare l’impresa con notevole precisione. Non può però valutare se il successore designato sia pronto a guidarla. Non può cogliere il clima che si respira quando due rami della famiglia giungono a un punto morto su una politica di distribuzione. E non può condurre la conversazione necessaria prima che qualsiasi di queste decisioni possa essere presa con chiarezza.
Presso Redwood Heritage, la nostra posizione di fondo è che sia la governance a definire l’asset allocation, e non il contrario. Man mano che le macchine diventano in grado di generare venti costruzioni di portafoglio credibili nel tempo necessario a convocare un comitato di investimento, ciò che diventa davvero raro è qualcosa che nessun algoritmo produce: una formulazione chiara e scritta di ciò che la famiglia intende realizzare nel corso delle generazioni, dei vincoli entro i quali è disposta a operare e un rapporto autorevole che chiami il sistema a rispondere di entrambi.
Privacy, competenza e logica della collaborazione
Il rapporto di Citi del maggio 2026 sull’intelligenza artificiale nei family office affronta direttamente la questione della fiducia. La privacy, conclude il rapporto, non è negoziabile, e le decisioni finali in materia di investimenti spettano alle persone che ne sono responsabili. Un titolare condivide con un consulente di fiducia ciò che non affiderebbe mai a un sistema: quale erede non è pronto ad assumere la guida, quale ramo desidera uscire da una partecipazione condivisa, cosa la famiglia non vorrebbe fosse divulgato in nessun contesto e quali siano i reali vincoli sul capitale. Tali informazioni costituiscono il fondamento di ogni decisione di allocazione che conti davvero. Vengono condivise in modo selettivo, in privato, con qualcuno che si è guadagnato il diritto di riceverle nel corso di anni di attento impegno.
Secondo lo stesso rapporto di Citi, il 57% dei family office ha individuato nella mancanza di competenze interne il principale ostacolo a un’ulteriore adozione della tecnologia, e molti stanno reagendo rivolgendosi a partner esterni specializzati piuttosto che tentare di sviluppare tali competenze al proprio interno. Per un team composto da tre o quattro professionisti, si tratta di una risposta razionale e ben ponderata. Nessun ufficio di piccole dimensioni può disporre di tutte le competenze specialistiche richieste da un’architettura di investimento adeguatamente gestita, dalla selezione dei gestori e dalla due diligence alla strutturazione fiscale, alla pianificazione della liquidità e alla supervisione degli stessi sistemi di intelligenza artificiale. Distribuire tale architettura tra diverse famiglie, ciascuna delle quali opera secondo i propri termini di riservatezza e il proprio mandato di investimento, preservando l’indipendenza e la natura personalizzata di ogni rapporto, costituisce la logica strutturale del modello di multi-family office.
Un titolare confida a un consulente di fiducia ciò che non affiderebbe mai a una macchina.
Conclusione
Le famiglie che serviamo utilizzano già strumenti di intelligenza artificiale nei loro ambiti operativi, e tale adozione si intensificherà nei prossimi anni. Le macchine sono ora in grado di costruire, sottoporre a stress test e valutare criticamente un portafoglio senza un intervento umano significativo. La maggior parte dei family office è sufficientemente piccola da trarre benefici concreti da tale capacità analitica. Nulla di tutto ciò cambia la persona a cui un titolare si confida quando la decisione è davvero difficile, né chi deve rendere conto alla famiglia quando una scelta rilevante si rivela sbagliata. La capacità si moltiplica. La responsabilità non si automatizza.
Incoraggiamo i comitati di investimento e i loro consulenti a inserire due domande nell’ordine del giorno di questo trimestre. Primo: quali decisioni prese quest’anno si sono basate su analisi che oggi una macchina potrebbe replicare in un pomeriggio, e quali hanno richiesto un giudizio di cui una persona precisa doveva farsi carico e rispondere? Secondo: chi, all’interno dell’office o del rapporto di consulenza, stabilisce a quali informazioni il sistema può accedere, e che cosa la famiglia non vorrebbe mai che vedesse? Queste due domande non riguardano principalmente la tecnologia. Riguardano la capacità del family office, comunque sia strutturato e qualunque strumento utilizzi, di comprendere con chiarezza quale sia il suo vero compito.
La risposta a quella domanda ha sempre determinato il valore di quel rapporto. Ed è ancora così.
Fonti
Ocorian: i family office puntano sull'intelligenza artificiale, ma per ora evitano di investire nel settore, 24 marzo 2026 (ricerca condotta da PureProfile, febbraio 2026).
Citi Wealth, 2026 Global Family Office Report, settembre 2026.
Citi Institute con Citi Wealth, AI in the Family Office: Privacy, Efficiency and Institutional Rigor, maggio 2026.
Andrew Ang, Nazym Azimbayev e Andrey Kim, “The Self-Driving Portfolio: Agentic Architecture for Institutional Asset Management”, SSRN, aprile 2026.
Frederic J. Methlow, “The End of the Family Office as We Know It”, CAIA Association, 10 settembre 2026.

