


L’intelligence artificielle est désormais au cœur de pratiquement toutes les discussions de fond que nous menons avec les familles que nous conseillons. Le secteur continue de la présenter comme un outil d’optimisation des processus administratifs, permettant de générer des rapports plus rapidement et de traiter les données à moindre coût. Les dirigeants et les comités d’investissement avec lesquels nous travaillons posent toutefois une question plus fondamentale. Ils veulent savoir si le family office, en tant qu’institution, conserve toute sa pertinence dès lors qu’une machine est capable de traiter tous les rapports des gestionnaires en une nuit, d’élaborer une allocation d’actifs crédible avant même que le comité d’investissement ne se réunisse, et ce pour un coût bien inférieur à celui d’une équipe de professionnels. La question est légitime. La réponse, cependant, dépend entièrement de la raison d’être réelle du family office. La technologie peut assumer la fonction analytique. Elle ne peut toutefois pas assumer la responsabilité vis-à-vis de la famille, ni gagner la confiance dont dépendent les décisions les plus cruciales.
Les données confirment que les familles sont déjà engagées dans cette transition, même si le degré d’adoption varie considérablement selon la manière dont la question est posée. Une étude réalisée en février 2026 par Ocorian auprès de 200 membres de familles et dirigeants de family offices responsables collectivement de 119,4 milliards de dollars d’actifs a révélé que 86 % utilisaient l’IA à un niveau ou à un autre de leurs opérations et de leur environnement de données. Seuls 7 % cherchent activement à investir dans le secteur lui-même, tandis que 74 % prévoient d’accroître leur engagement en faveur de l’IA et des technologies connexes d’ici trois ans. Le 2025 Global Family Office Survey de Citi a posé une question plus exigeante, à savoir si l’IA exécute effectivement des tâches opérationnelles ou des analyses d’investissement dans la pratique, et a abouti à 22 %, contre 13 % un an plus tôt. L’écart entre ces chiffres n’est pas une contradiction. Il reflète la différence entre utiliser un outil et lui confier le travail qui compte
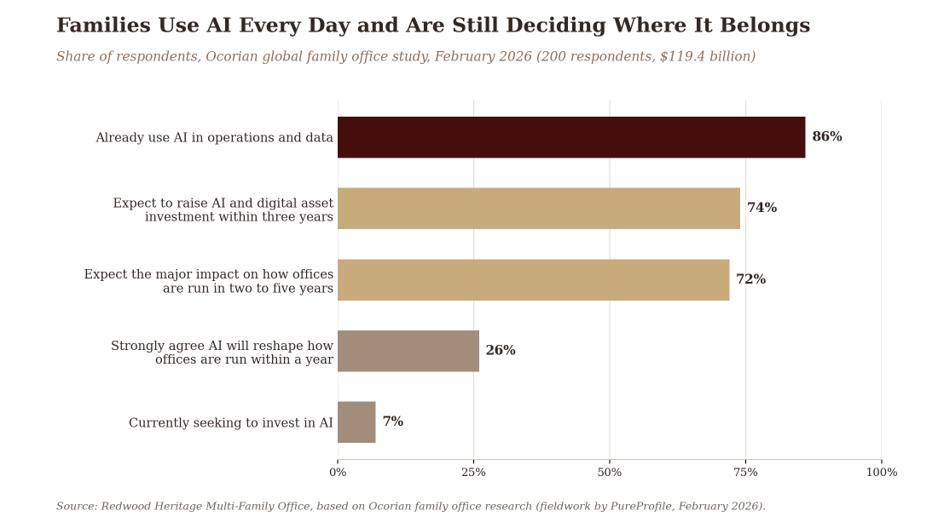
Les familles testent ce que la machine fait de leurs informations avant de l'autoriser à approcher les décisions qui comptent.
Cinquante agents sont déjà en mesure de constituer un portefeuille
En avril 2026, Andrew Ang, de l’université de Columbia, et ses coauteurs ont publié « The Self-Driving Portfolio », décrivant une architecture composée d’une cinquantaine d’agents d’IA spécialisés qui définissent des hypothèses de rendement, construisent des portefeuilles à l’aide de plus de 20 méthodologies concurrentes, soumettent leurs conclusions respectives à une critique structurée et à un vote, puis répètent le processus. Un agent de supervision évalue chaque ensemble de prévisions par rapport aux résultats ultérieurs et réajuste les agents contributeurs afin d’améliorer leur précision au fil du temps. Le système est autocorrectif d’une manière qu’aucune équipe d’investissement humaine ne peut reproduire à la même vitesse ni à la même échelle.
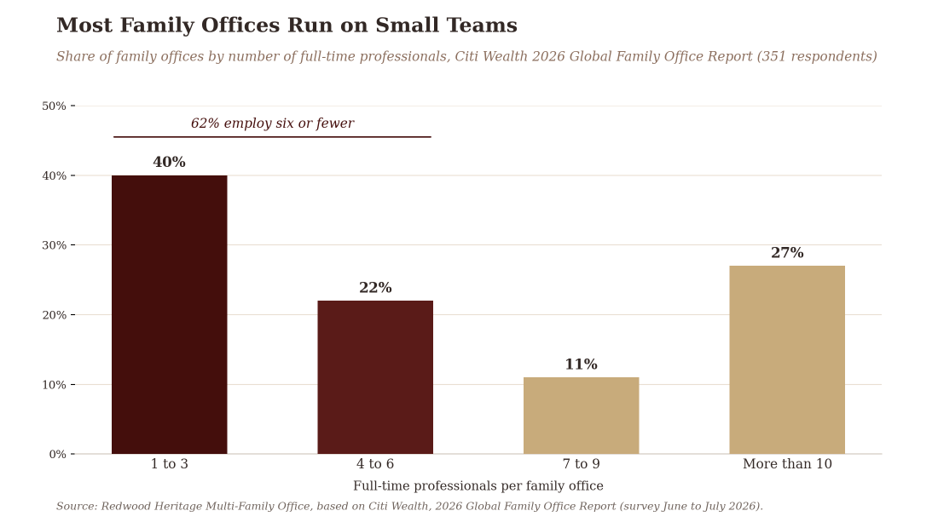
Dans un article publié ce mois-ci pour la CAIA Association, Frederic Methlow en a clairement tiré la conséquence institutionnelle. Le bureau d’investissement traditionnel, une hiérarchie de personnes faisant remonter l'information vers un directeur des investissements, puis vers un conseil ou un comité d’investissement, peut désormais être largement reproduit par des machines exécutant cette fonction. Pour la grande majorité des family offices, qui fonctionnent avec des équipes réduites comptant entre un et six professionnels, cela représente une capacité d’analyse qui leur était auparavant inaccessible à leur échelle.
La machine exécute le mandat. Elle ne peut pas l'établir.
L’architecture d'Ang fonctionne entièrement dans le cadre d’une déclaration de politique d’investissement, le document de gouvernance qui définit ce qu’un gérant est autorisé à faire avec le capital d’une famille. La machine exécute ce mandat avec précision, sans être en mesure d’évaluer s’il reste adapté à la situation actuelle de la famille. Un système alimenté principalement par des documents marketing issus du capital-investissement aboutira à des conclusions sensiblement différentes de celles d’un système intégrant également une analyse indépendante des frais, des profils de liquidité, des performances par millésime et des rendements comparés des équivalents sur les marchés cotés. Les informations que la machine est autorisée à lire déterminent les conclusions auxquelles elle parviendra. Il ne s’agit pas d’une faille de la technologie. C’est une question de gouvernance à laquelle doit répondre une personne disposant d’une autorité et d’une responsabilité clairement définies.
La même limite s'applique aux hypothèses historiques intégrées dans les données d'apprentissage. Un modèle calibré sur les décennies précédant 2020 aura intégré l’hypothèse selon laquelle l’inflation resterait suffisamment maîtrisée pour permettre aux banques centrales d’assouplir leur politique monétaire en réponse à des chocs de croissance. Il appliquera cette hypothèse aux conditions actuelles avec une grande assurance, et il se trompera d’une manière qui ne deviendra peut-être évidente qu’une fois le mal fait. La déclaration de politique d’investissement qui régissait le portefeuille en 2018 n’aura peut-être plus grand-chose à voir avec les besoins réels de la famille en 2026. La machine ne peut pas le savoir à moins que quelqu’un ne le lui indique. Et cette personne doit disposer de l’autorité et de la relation nécessaires pour le faire.
Qui gouverne ce que la machine lit gouverne ce qu'elle conclut.
La famille n'est pas un portefeuille
Les limites de l’IA dans le contexte des family offices apparaissent le plus nettement dans les familles qui conservent la propriété des entreprises opérationnelles à l’origine de leur capital. Le 2026 Global Family Office Report de Citi révèle que 67 % des familles interrogées détiennent une participation de contrôle dans au moins une société d’exploitation, et qu’environ un tiers d’entre elles prévoient une transition de direction au sein de la famille, du family office ou de l’entreprise d’ici cinq ans. Il ne s’agit pas là de décisions d’investissement au sens conventionnel du terme. Il s’agit de décisions concernant les personnes, leur degré de préparation, la branche de la famille prête à porter la responsabilité de la détention jusqu'à la génération suivante, et la manière de structurer le capital autour de cette transition afin qu’elle ne devienne pas une source de conflit.
Le bilan d’une famille et ses exigences en matière de gouvernance évoluent chaque fois qu’un fondateur se retire, qu’un mariage modifie la composition de la famille, qu’une branche a besoin de liquidités à un rythme que la stratégie d’investissement à long terme n’avait pas prévu, ou qu’une décision de succession doit être prise dans l’urgence. Aucune de ces informations n’arrive par un flux de données. Un modèle peut valoriser l'entreprise avec une grande précision. Il ne peut pas déterminer si le successeur désigné est prêt à la diriger. Il ne peut pas prendre la mesure de la salle lorsque deux branches de la famille se retrouvent dans une impasse sur une politique de distribution. Et il ne peut pas mener la conversation qui doit avoir lieu avant que l'une de ces décisions puisse être prise en toute clarté.
Chez Redwood Heritage, notre position fondatrice est que la gouvernance définit l'allocation d'actifs, et non l’inverse. À l’heure où les machines sont capables de générer vingt constructions de portefeuille crédibles dans le temps nécessaire pour réunir un comité d’investissement, ce qui devient véritablement rare est ce qu’aucun algorithme ne produit : une formulation claire et écrite de ce que la famille cherche à accomplir d'une génération à l'autre, des contraintes dans lesquelles elle est disposée à opérer, et une relation faisant autorité pour tenir le système responsable au regard de ces deux éléments.
Confidentialité, expertise et logique de partenariat
Le rapport de Citi de mai 2026 sur l’IA dans les family offices aborde directement la question de la confiance. La confidentialité, conclut le rapport, n’est pas négociable, et les décisions d’investissement finales restent du ressort des personnes qui en assument la responsabilité. Un dirigeant confie à un conseiller de confiance ce qu’il ne confierait pas à un système : quel héritier n’est pas prêt à assumer la direction, quelle branche souhaite se retirer d’une participation commune, ce que la famille ne voudrait en aucun cas voir divulgué, et quelles sont les véritables contraintes pesant sur le capital. Ces informations constituent le fondement de toute décision d’allocation importante. Elles sont communiquées de manière sélective, en privé, à une personne qui a gagné le droit de les recevoir au fil d’années d’engagement attentif.
Selon ce même rapport de Citi, 57 % des family offices ont identifié le manque d’expertise en interne comme le principal obstacle à une adoption plus poussée des technologies, et nombre d’entre eux réagissent en se tournant vers des partenaires externes spécialisés plutôt que de tenter de développer cette capacité en interne. Pour une équipe de trois ou quatre professionnels, il s’agit là d’une réponse rationnelle et mûrement réfléchie. Aucun petit family office ne peut entretenir toutes les spécialités qu'exige une architecture d’investissement correctement gouvernée, de la sélection des gérants et de la due diligence à la structuration fiscale, à la planification de la liquidité et à la supervision des systèmes d’IA eux-mêmes. Répartir cette architecture entre plusieurs familles, chacune opérant selon ses propres conditions de confidentialité et son propre mandat d’investissement, tout en préservant l’indépendance et le caractère sur mesure de chaque relation, constitue la logique structurelle du modèle de multi-family office.
Un dirigeant confie à un conseiller de confiance ce qu’il ne confierait jamais à une machine.
Conclusion
Les familles que nous accompagnons utilisent déjà des outils d’IA dans l’ensemble de leurs environnements opérationnels, et cette adoption va s’intensifier au cours des prochaines années. Les machines sont désormais capables de constituer un portefeuille, de le soumettre à des tests de résistance et de l’évaluer de manière critique sans intervention humaine significative. La plupart des family offices sont suffisamment petits pour tirer un avantage concret de cette portée analytique. Rien de tout cela ne change la personne à qui un dirigeant se confie lorsque la décision est véritablement difficile, ni celle qui doit rendre des comptes à la famille lorsqu’une décision lourde de conséquences s’avère erronée. Les capacités s’étendent. La responsabilité, elle, ne s’automatise pas.
Nous encourageons les comités d’investissement et leurs conseillers à inscrire deux questions à l’ordre du jour ce trimestre. Premièrement, quelles décisions prises cette année reposaient sur une analyse qu’une machine pourrait désormais reproduire en un après-midi, et lesquelles nécessitaient un jugement qu’une personne spécifique devait assumer et défendre ? Deuxièmement, qui, au sein du family office ou dans le cadre de la relation de conseil, détermine à quelles informations le système est autorisé à accéder, et quelles sont celles que la famille ne voudrait jamais lui voir consulter ? Ces deux questions ne portent pas principalement sur la technologie. Elles visent à déterminer si le family office, quelle que soit sa structure et quels que soient les outils qu’il déploie, comprend clairement quelle est sa véritable raison d’être.
La réponse à cette question a toujours déterminé la valeur de cette relation. C'est toujours le cas aujourd'hui.
Sources
Ocorian, Family offices turn to AI but avoid investing in the sector for now, 24 mars 2026 (étude réalisée par PureProfile, février 2026).
Citi Wealth, 2026 Global Family Office Report, septembre 2026.
Citi Institute avec Citi Wealth, AI in the Family Office: Privacy, Efficiency and Institutional Rigor, mai 2026.
Andrew Ang, Nazym Azimbayev et Andrey Kim, The Self-Driving Portfolio: Agentic Architecture for Institutional Asset Management, SSRN, avril 2026.
Frederic J. Methlow, The End of the Family Office as We Know It, CAIA Association, 10 septembre 2026.

