


أصبح الذكاء الاصطناعي حاضرًا في كل محادثة جوهرية تقريبًا نجريها مع العائلات التي نقدم لها الاستشارات. ولا يزال القطاع تصوره على أنه أداة لزيادة كفاءة العمليات الإدارية، أي شيء يُنتج التقارير بسرعة أكبر ويعالج البيانات بتكلفة أقل. لكن أصحاب الثروات ولجان الاستثمار الذين نعمل معهم يطرحون سؤالاً أكثر جوهرية. فهم يريدون معرفة ما إذا كان المكتب العائلي كمؤسسة سيحتفظ بأهميته عندما تصبح الآلة قادرة على معالجة كل تقرير من تقارير المديرين بين عشية وضحاها، ووضع توزيع موثوق للأصول قبل انعقاد لجنة الاستثمار، والقيام بذلك بتكلفة لا تمثل سوى جزء بسيط من تكلفة فريق محترف. وهذا السؤال مشروع. إلا أن الإجابة تعتمد كلياً على الغرض الحقيقي من وجود المكتب العائلي. يمكن للتكنولوجيا أن تتولى الوظيفة التحليلية. لكنها لا تستطيع تحمل المسؤولية أمام العائلة، ولا يمكنها كسب الثقة التي تعتمد عليها القرارات الأكثر أهمية.
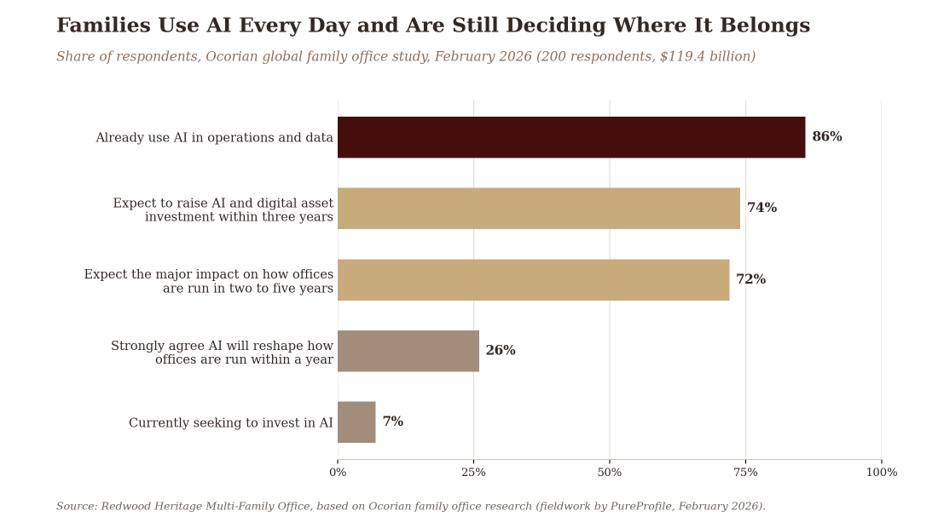
تؤكد الأدلة أن العائلات تعمل بالفعل في إطار هذا التحول، على الرغم من أن مدى تبني هذا النهج يختلف بشكل كبير اعتمادًا على كيفية صياغة السؤال. وقد كشفت دراسة أجرتها شركة Ocorian في فبراير 2026، وشملت 200 من أفراد العائلات ومسؤولي المكاتب العائلية الذين يتولون مسؤولية أصول تبلغ قيمتها الإجمالية 119.4 مليار دولار، أن 86% يستخدمون الذكاء الاصطناعي في جزء ما من عملياتهم وبيئة بياناتهم. لا يسعى سوى 7% بنشاط إلى الاستثمار في القطاع نفسه، في حين يتوقع 74% زيادة التزامهم بالذكاء الاصطناعي والتقنيات ذات الصلة في غضون ثلاث سنوات. طرح استطلاع Citi العالمي للمكاتب العائلية لعام 2025 سؤالاً أكثر دقة، حول ما إذا كان الذكاء الاصطناعي يقوم فعلياً بتنفيذ المهام التشغيلية أو تحليل الاستثمارات في الممارسة العملية، ووصلت النتيجة إلى 22%، بزيادة عن 13% في العام السابق. الفجوة بين هذين الرقمين لا تمثل تناقضاً. بل تعكس الفرق بين استخدام أداة ما، وبين الوثوق بها في أداء المهام المهمة
تختبر العائلات ما تفعله الآلة بمعلوماتها قبل أن تسمح لها بالاقتراب من القرارات المهمة.
خمسون وكيلًا قادرون بالفعل على بناء محفظة استثمارية
في أبريل 2026، نشر أندرو أنج من جامعة كولومبيا ومؤلفون مشاركون دراسة بعنوان "المحفظة ذاتية القيادة"، ووصفوا فيها بنيةً تتألف من حوالي 50 وكيلًا متخصصًا في الذكاء الاصطناعي، يقومون بوضع افتراضات العائد، وبناء المحافظ الاستثمارية من خلال أكثر من 20 منهجية متنافسة، وإخضاع استنتاجات بعضهم البعض لنقد منظم وتصويت، ثم تكرار العملية. يقوم وكيل إشرافي بتقييم كل مجموعة من التوقعات مقارنةً بالنتائج اللاحقة، ويُعيد برمجة الوكلاء المساهمين لتحسين دقتهم بمرور الوقت. يتميز النظام بقدرته على التصحيح الذاتي بطريقة لا يمكن لأي فريق استثماري بشري محاكاتها بنفس السرعة أو النطاق.
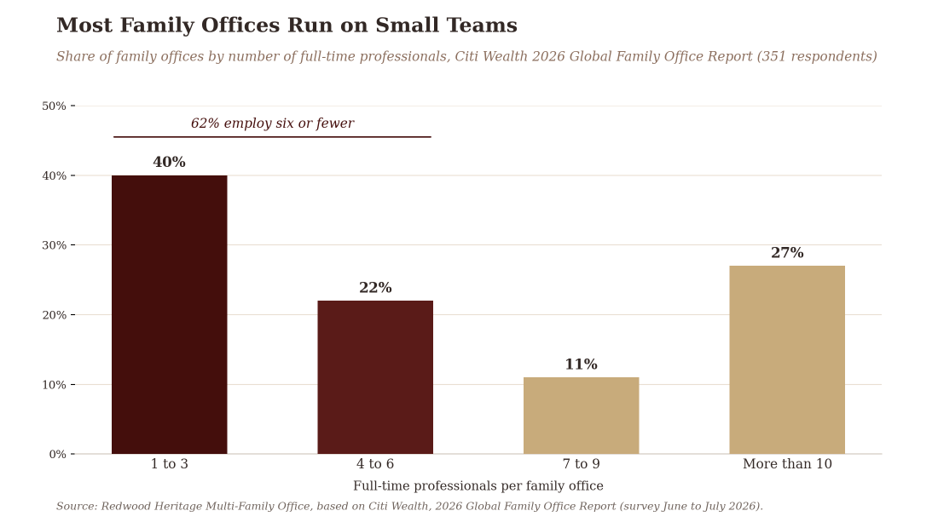
في مقال نشره هذا الشهر لصالح جمعية CAIA، أوضح فريدريك ميثلو الآثار المترتبة على المؤسسات بوضوح. فمكتب الاستثمار التقليدي، الذي يتميز بهيكل هرمي ينقل المعلومات من المستويات الدنيا إلى كبير مسؤولي الاستثمار، ومن ثم إلى مجلس الإدارة أو لجنة الاستثمار في نهاية المطاف، يمكن الآن محاكاته إلى حد كبير بآلات تؤدي تلك الوظيفة. وبالنسبة للغالبية العظمى من المكاتب العائلية، التي تعمل بفرق صغيرة تتألف من ما بين متخصص واحد وستة متخصصين، فإن هذا يمثل قدرة تحليلية لم تكن متاحة في السابق على نطاق عملها.
الآلة تنفّذ التفويض، لكنها لا تستطيع وضعه.
تعمل بنية "أنج" بالكامل ضمن حدود "بيان سياسة الاستثمار"، وهو الوثيقة التوجيهية التي تحدد ما يُسمح لأي مدير بتنفيذه فيما يتعلق برأس مال العائلة. وتنفذ الآلة هذا التفويض بدقة، دون أن تكون قادرة على تقييم ما إذا كان لا يزال ملائمًا للظروف الحالية للعائلة. فالنظام الذي يتم تزويده في الغالب بمواد تسويقية خاصة بالأسهم الخاصة سيُخرج استنتاجات تختلف جوهرياً عن النظام الذي يشتمل أيضاً على تحليل مستقل للرسوم، وملامح السيولة، والأداء حسب سنة الإصدار، والعوائد المقارنة للمكافئات في الأسواق العامة. المعلومات التي يُسمح للنظام بقراءتها هي التي تحدد الاستنتاجات التي سيتوصل إليها. وهذا ليس عيبًا في التكنولوجيا. بل هو مسألة تتعلق بالحوكمة يجب أن يجيب عليها شخص يتمتع بسلطة واضحة ومسؤولية واضحة.
وينطبق هذا القيد نفسه على الافتراضات التاريخية المضمنة في بيانات التدريب. فالنموذج الذي تمت معايرته على أساس العقود التي سبقت عام 2020 سيكون قد استوعب التوقعات بأن التضخم سيظل تحت السيطرة بدرجة كافية تسمح للبنوك المركزية بتيسير السياسة النقدية استجابةً لصدمات النمو. وسوف يطبق هذا النموذج ذلك الافتراض على الظروف الحالية بثقة كبيرة، وسيكون مخطئاً بطرق قد لا تتضح إلا بعد وقوع الضرر. قد لا يكون لبيان سياسة الاستثمار الذي كان يحكم المحفظة في عام 2018 علاقة تذكر بما تحتاجه الأسرة فعليًا في عام 2026. ولا يمكن للآلة أن تعرف ذلك ما لم يخبرها أحد. ويجب أن يكون لدى شخص ما السلطة والعلاقة اللازمة للقيام بذلك.
من يتحكم فيما تقرؤه الآلة يتحكم فيما تستنتجه.
العائلة ليست محفظة استثمارية
تتجلى محدودية الذكاء الاصطناعي في سياق المكاتب العائلية بشكل أوضح في العائلات التي تحتفظ بملكية الشركات التشغيلية التي ولّدت رأس مالها. وقد كشف تقرير Citi لعام 2026 حول المكاتب العائلية العالمية أن 67% من العائلات التي شملها الاستطلاع تمتلك حصصاً مسيطرة في شركة تشغيلية واحدة على الأقل، وأن ما يقارب الثلث يتوقع حدوث انتقال للقيادة داخل العائلة أو المكتب أو الشركة في غضون خمس سنوات. وهذه ليست قرارات استثمارية بالمعنى التقليدي. إنها قرارات تتعلق بالأشخاص، وبمدى الاستعداد، وبأي فرع من فروع العائلة مستعد لتحمل مسؤولية الملكية في الجيل القادم، وكيفية تنظيم رأس المال حول هذا الانتقال حتى لا يصبح مصدرًا للنزاع.
تتغير الميزانية العمومية للأسرة ومتطلبات حوكمتها في كل مرة يتنحى فيها أحد المؤسسين، أو عندما يغير الزواج تكوين الأسرة، أو عندما يحتاج أحد الفروع إلى سيولة بوتيرة لم تكن متوقعة في استراتيجية الاستثمار طويلة الأجل، أو عندما يتعين اتخاذ قرار بشأن التعاقب تحت ضغط الوقت. ولا تصل أي من هذه المعلومات عبر قنوات البيانات. يمكن للنموذج تقييم قيمة المؤسسة بدقة كبيرة. لكنه لا يستطيع تقييم ما إذا كان الخلف المعين مستعداً لقيادتها. ولا يستطيع قراءة الأجواء عندما يصل فرعان من العائلة إلى طريق مسدود بشأن سياسة توزيع الأرباح. كما أنه لا يستطيع إجراء المحادثة التي يجب إجراؤها قبل أن يتم اتخاذ أي من تلك القرارات بوضوح.
في Redwood Heritage، يتمثل موقفنا الأساسي في أن الحوكمة هي التي تحدد تخصيص الأصول، وليس العكس. فمع تزايد قدرة الآلات على توليد عشرين نموذجًا موثوقًا لتكوين المحافظ الاستثمارية في الوقت الذي يستغرقه عقد اجتماع للجنة الاستثمار، فإن ما يصبح نادرًا حقًّا هو شيء لا تنتجه أي خوارزمية: بيان واضح ومكتوب لما تسعى العائلة إلى تحقيقه عبر الأجيال، والقيود التي ترغب في العمل في إطارها، وعلاقة مرجعية تضمن خضوع النظام للمساءلة أمام كليهما.
الخصوصية، والخبرة، ومنطق الشراكة
يتناول تقرير Citi الصادر في مايو 2026 حول الذكاء الاصطناعي في المكاتب العائلية مسألة الثقة بشكل مباشر. ويخلص التقرير إلى أن الخصوصية أمر غير قابل للتفاوض، وأن القرارات الاستثمارية النهائية تظل من اختصاص الأفراد الذين يتحملون مسؤوليتها. يشارك صاحب الثروة مع مستشار موثوق به ما لا يود أن يضعه في نظام: أي وريث غير جاهز لتولي القيادة، وأي فرع يرغب في الانسحاب من حصة مشتركة، وما لا ترغب العائلة في الكشف عنه في أي سياق، وما هي القيود الحقيقية المفروضة على رأس المال فعليًّا. وتشكل تلك المعلومات الأساس لكل قرار توزيع مهم. ويتم مشاركتها بشكل انتقائي، وعلى انفراد، مع شخص اكتسب الحق في تلقيها على مدى سنوات من التعامل المتأني.
ووفقًا لتقرير Citi نفسه، أشارت 57 في المائة من المكاتب العائلية إلى أن الافتقار إلى الخبرة الداخلية يمثل العائق الرئيسي أمام زيادة اعتماد التكنولوجيا، ويستجيب العديد منها لهذا الأمر باللجوء إلى شركاء خارجيين متخصصين بدلاً من محاولة بناء تلك القدرات داخليًّا. وبالنسبة لفريق مكون من ثلاثة أو أربعة متخصصين، فإن هذه استجابة منطقية ومدروسة جيدًا. لا يمكن لأي مكتب صغير أن يوفر كل التخصصات التي تتطلبها هيكلة استثمارية خاضعة لحوكمة سليمة، بدءًا من اختيار المديرين وإجراء التحريات اللازمة وصولاً إلى هيكلة الضرائب وتخطيط السيولة والإشراف على أنظمة الذكاء الاصطناعي نفسها. ويكمن المنطق الهيكلي لنموذج مكاتب العائلات المتعددة في توزيع تلك الهيكلة على عدة عائلات، تعمل كل منها بموجب شروط السرية وتفويض الاستثمار الخاص بها، مع الحفاظ على استقلالية كل علاقة وطبيعتها المخصصة.
يشارك صاحب الثروة مستشاره الموثوق ما لن يعهد به أبدًا إلى آلة.
الخاتمة
العائلات التي نقدم لها خدماتنا تستخدم بالفعل أدوات الذكاء الاصطناعي في جميع بيئات عملياتها، وسوف يتعمق هذا الاعتماد على مدار السنوات المقبلة. فقد أصبحت الآلات الآن قادرة على بناء محفظة استثمارية وإخضاعها لاختبارات الضغط وتقييمها تقييمًا نقديًّا دون تدخل بشري ذي مغزى. معظم المكاتب العائلية صغيرة بما يكفي للاستفادة بشكل جوهري من هذا النطاق التحليلي. ولا يغير أي من هذا الأمر من الشخص الذي يثق به صاحب الثروة عندما يكون القرار صعبًا حقًّا، أو من يجب أن يقدم تفسيرًا للعائلة عندما يتبين أن قرارًا بالغ الأثر كان خاطئًا. فالقدرات قابلة للتوسع، أما المساءلة فلا تُؤتمت.
نود أن نشجع لجان الاستثمار ومستشاريها على إدراج سؤالين في جدول أعمال هذا الربع. أولاً، ما هي القرارات التي اتُخذت هذا العام واستندت إلى تحليل يمكن لآلة الآن تكراره في ظهيرة واحدة، وما هي القرارات التي تطلبت تقديراً كان لا بد أن يمتلكه شخص معين ويقف وراءه؟ ثانياً، من هو الشخص داخل المكتب أو ضمن العلاقة الاستشارية الذي يحدد المعلومات التي يُسمح للنظام بالوصول إليها، وما هي المعلومات التي لا تريد العائلة أبداً أن يطلع عليها النظام؟ هذان السؤالان لا يتعلقان بالتكنولوجيا في المقام الأول. بل يتعلقان بما إذا كان المكتب العائلي، مهما كانت هيكلته ومهما كانت الأدوات التي يستخدمها، يفهم بوضوح ما هي مهمته الحقيقية.
لطالما كانت الإجابة عن هذا السؤال هي ما يحدد قيمة العلاقة. وما زالت كذلك.
المصادر
Ocorian، "المكاتب العائلية تتجه إلى الذكاء الاصطناعي لكنها تتجنب الاستثمار في القطاع حاليًا"، 24 مارس 2026 (بحث أجرته PureProfile، فبراير 2026).
Citi Wealth، "تقرير المكاتب العائلية العالمية لعام 2026"، سبتمبر 2026.
Citi Institute بالتعاون مع Citi Wealth، "الذكاء الاصطناعي في المكتب العائلي: الخصوصية والكفاءة والصرامة المؤسسية"، مايو 2026.
أندرو أنغ ونازيم أزيمباييف وأندري كيم، "المحفظة ذاتية القيادة: هيكلة قائمة على الوكلاء لإدارة الأصول المؤسسية"، SSRN، أبريل 2026.
فريدريك ج. ميثلو، "نهاية المكتب العائلي كما نعرفه"، جمعية CAIA، 10 سبتمبر 2026.

