


Un nouveau choc énergétique remet en cause la thèse de la désinflation et oblige chaque classe d'actifs à se confronter à une trajectoire macroéconomique plus complexe.
Les marchés ont entamé la semaine en s’appuyant sur une hypothèse relativement ordonnée : l’inflation refluait, la politique de la FED deviendrait progressivement moins restrictive et les actifs à risque pourraient continuer à tirer parti de cette modération. Cette hypothèse n’a pas volé en éclats, mais elle est devenue moins confortable.
La perturbation est venue de l’énergie. Une forte hausse du pétrole, provoquée par de nouvelles tensions géopolitiques, a contraint les marchés à revenir sur une question familière mais malvenue : que se passe-t-il lorsque le risque d’inflation revient avant que la croissance ne soit véritablement consolidée ? C’est ce qui a donné toute sa portée à cette semaine. Le pétrole n’a pas progressé dans un contexte calme. Il a progressé sur un marché déjà confronté à des données plus faibles sur l’emploi américain et à un discours sur les taux moins linéaire. Dès lors, chaque grande classe d’actifs commence à répondre à la même pression d’une manière différente.
À retenir
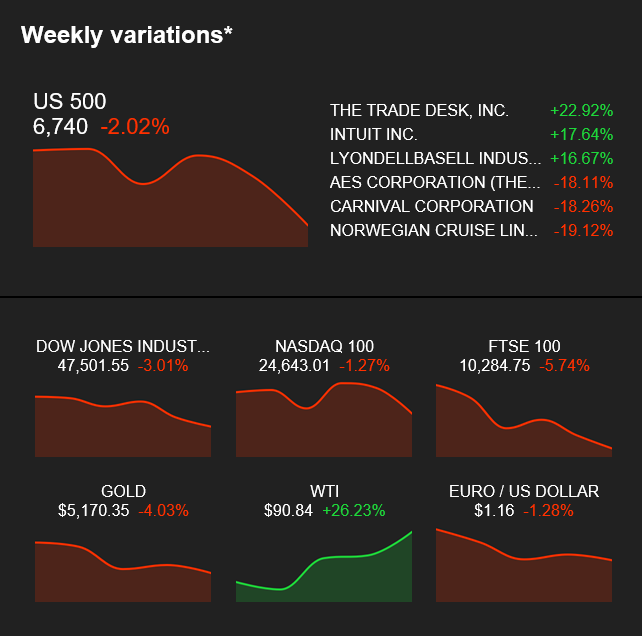
Ce n’était pas simplement une semaine de hausse du pétrole et de repli des actions. C’était une semaine au cours de laquelle l’énergie a commencé à mettre à l’épreuve les hypothèses qui soutiennent plusieurs classes d’actifs à la fois. Plus le mouvement du brut sera durable, plus il est probable que les anticipations d’inflation, le calendrier des taux et la confiance dans les bénéfices devront s’ajuster avec lui.
Actions : premier fléchissement de la confiance
Les actions ont été les premières à enregistrer ce changement. Les principaux indices ont reculé, les investisseurs prenant leurs distances avec le récit d’une désinflation plus nette qui avait soutenu le sentiment ces derniers mois. Un pétrole plus cher réintroduit immédiatement une pression sur les marges, la résilience des consommateurs et la confiance dans les bénéfices futurs. Cela n’entraîne pas automatiquement une correction plus profonde, mais rend le soutien des valorisations moins évident.
Ce qui a rendu la réaction des actions plus notable, c’est le contexte qui l’entourait. Des créations d’emplois plus faibles aux États-Unis auraient normalement renforcé les arguments en faveur de futures baisses de taux. Prises isolément, des conditions plus faibles sur le marché du travail auraient pu être perçues comme favorables à un assouplissement monétaire. Mais les marchés ont rarement le luxe de lire une variable à la fois. Lorsque le ralentissement de la croissance rencontre la fermeté des prix de l’énergie, l’interprétation change. Ce qui aurait pu sembler porteur grâce à des taux plus bas commence au contraire à ressembler à une friction : une activité plus faible d’un côté, de nouvelles pressions inflationnistes de l’autre.
Matières premières : le pétrole devient le mécanisme de transmission
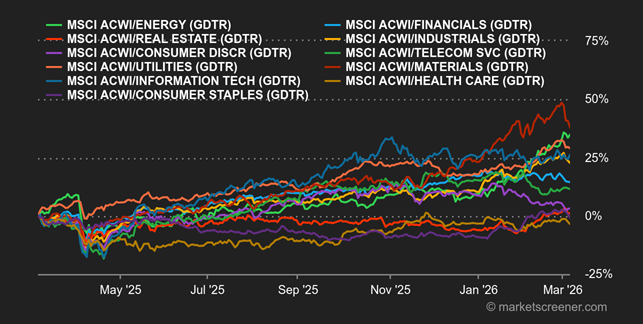
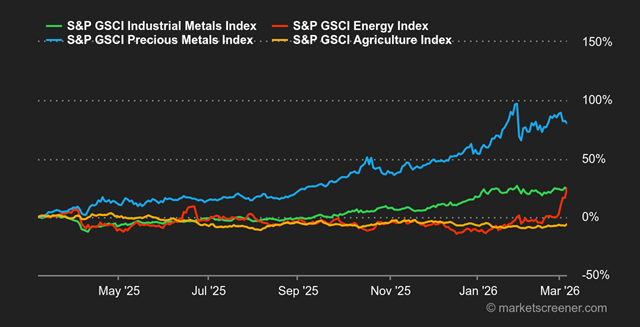
Les matières premières ont délivré le message le plus clair de la semaine. L’énergie était la variable déterminante, et le pétrole s’est réimposé comme le principal mécanisme de transmission du marché. Son importance tient non seulement au mouvement lui-même, mais à ce que ce mouvement peut influencer ensuite. Le pétrole a tendance à se propager. Il passe des préoccupations géopolitiques aux anticipations d’inflation, des anticipations d’inflation à l’incertitude sur la politique monétaire, et de cette incertitude à la valorisation du risque au sens large.
Ailleurs dans le complexe des matières premières, le tableau était plus sélectif. L’aluminium a progressé sur fond de contraintes d’offre visibles, tandis que le cuivre a fléchi en raison d’un profil de stocks et de demande différent. Cette divergence compte. Elle suggère qu’il ne s’agissait pas d’un large rallye des matières premières porté par un positionnement indiscriminé sur l’inflation. Les investisseurs ont réagi à des pressions spécifiques, le pétrole au centre, le reste du complexe évoluant selon ses propres fondamentaux.
Obligations : la trajectoire des taux se brouille
Les marchés obligataires ont eu la tâche d’interprétation la plus difficile de la semaine. Ils ont dû digérer deux signaux qui ne s’accordent guère : des données plus faibles sur l’emploi et des prix de l’énergie plus élevés. Le premier suggère une perte de dynamique économique. Le second fait craindre une inflation moins coopérative que prévu.
Cette combinaison complique la trajectoire des taux. La question n’est plus simplement de savoir si l’assouplissement viendra, mais s’il arrivera plus tard, plus progressivement ou dans des conditions moins favorables que ne le supposaient les marchés. C’est un changement subtil, mais important. Lorsque les perspectives de croissance s’affaiblissent au moment même où les pressions sur les coûts augmentent, il devient plus difficile de valoriser la duration avec conviction.
Or : pas de refuge évident
L’or mérite également l’attention, précisément parce qu’il n’a pas offert une couverture parfaite. Dans un environnement d’aversion au risque plus classique, on aurait pu attendre une réaction défensive plus nette. Au contraire, sa tonalité plus terne a suggéré qu’il ne s’agissait pas d’une semaine classique de fuite vers la sécurité. Les marchés ne suivaient pas un scénario connu. Ils se recalibraient autour d’un signal macroéconomique mitigé : risque géopolitique, pétrole plus ferme, marché du travail plus faible et perspectives de politique monétaire soudain moins linéaires.
C'est important parce que cela renforce l'idée générale. Il ne s'agissait pas d'une rotation nette vers la sécurité. Il s'agissait d'une réévaluation plus générale de la confiance.
Ce qui compte aujourd'hui
La portée profonde de la semaine tient à la transmission. Le pétrole a remis en cause les hypothèses d’inflation. Les actions ont interrogé la résilience des bénéfices. Les obligations ont reconsidéré la trajectoire des taux. L’or n’a pas offert de simple point d’ancrage défensif. Le fil conducteur n’était pas la seule volatilité, mais l’incertitude quant à ce qui se propagera ensuite.
Désormais, la prochaine série de données gagne en importance. Les chiffres d’inflation seront lus à travers le prisme d’une énergie plus chère. Les commentaires sur les résultats compteront moins pour les chiffres publiés que pour les signaux sur le coût des intrants, le pouvoir de fixation des prix et la confiance dans la demande future. Les anticipations de taux compteront non seulement par leur direction, mais aussi par la rapidité de leur réaction si le pétrole reste élevé.
Ce qu'il faut surveiller la semaine prochaine
- Le brut se stabilise-t-il ou continue-t-il d'augmenter ?
- Les attentes en matière d'inflation évoluent-elles avec l'énergie ?
- Les actions commencent-elles à refléter une plus grande inquiétude concernant les marges ?
- Les anticipations de baisse des taux sont-elles repoussées ?
- L'or retrouve-t-il son rôle défensif ou reste-t-il en retrait ?
- S'agit-il encore d'un choc événementiel ou d'une réévaluation macroéconomique plus large ?
The Redwood Heritage Capital View
Les marchés gèrent plus facilement les mauvaises nouvelles que les signaux mitigés. Cette semaine a apporté les seconds.
Un pétrole plus cher, des créations d’emplois plus faibles et une trajectoire de politique monétaire moins certaine ne constituent pas encore une rupture de tendance décisive. Ils suffisent toutefois à ébranler un consensus devenu de plus en plus confortable. Le mouvement immédiat compte moins que la prochaine transmission. Si l’énergie reste chère, le marché devra décider de ce qui doit s’ajuster avec elle.
Si cette question concerne la structure actuelle de votre patrimoine, Redwood Heritage Multi-Family Office vous propose un échange discret sur le positionnement de marché, la structure et la supervision, aux côtés de vos conseillers agréés.

