


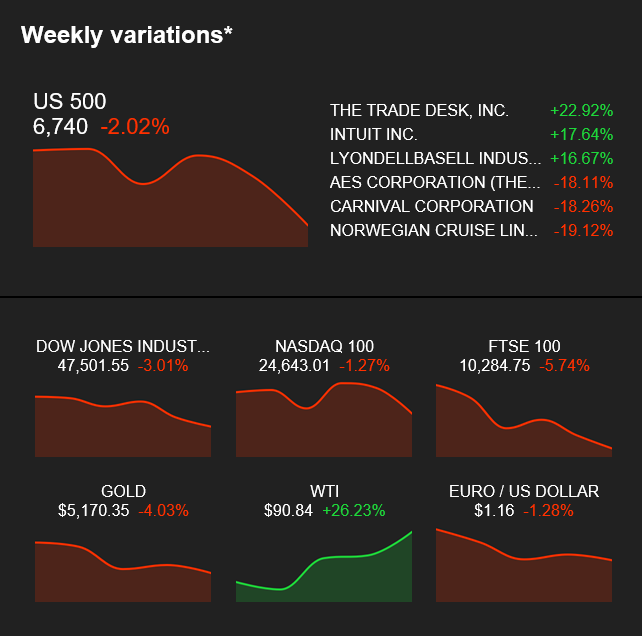
Ein erneuter Energieschock bringt das Disinflations-Narrativ ins Wanken und zwingt jede Anlageklasse, sich mit einem komplizierteren Makropfad auseinanderzusetzen.
Die Märkte starteten mit einer relativ geordneten Annahme in die Woche: Die Inflation lasse nach, die Geldpolitik der Fed werde im Laufe der Zeit weniger restriktiv, und Risikoanlagen könnten weiter auf dieser Mäßigung aufbauen. Diese Annahme ist nicht zerbrochen, aber sie ist weniger komfortabel geworden.
Die Störung kam über die Energie. Ein kräftiger Anstieg des Ölpreises, ausgelöst durch erneute geopolitische Spannungen, zwang die Märkte, sich einer vertrauten, aber unwillkommenen Frage erneut zu stellen: Was geschieht, wenn das Inflationsrisiko zurückkehrt, bevor sich das Wachstum richtig gefestigt hat? Genau das verlieh dieser Woche ihre Bedeutung. Der Ölpreis stieg nicht vor einem ruhigen Hintergrund. Er stieg in einen Markt hinein, der bereits mit schwächeren US-Arbeitsmarktdaten und einem weniger eindeutigen Zinsnarrativ zu tun hatte. Sobald dies geschieht, beginnt jede wichtige Anlageklasse, auf denselben Druck auf eigene Weise zu reagieren.
Fazit
Dies war nicht einfach eine Woche mit höherem Ölpreis und schwächeren Aktien. Es war eine Woche, in der die Energie begann, die Annahmen, auf denen mehrere Anlageklassen beruhen, gleichzeitig auf die Probe zu stellen. Je anhaltender die Bewegung beim Rohöl, desto wahrscheinlicher werden sich Inflationserwartungen, Zinszeitpunkt und Gewinnzuversicht mit ihr anpassen müssen.
Aktien: Die Zuversicht lässt zuerst nach
Aktien registrierten die Verschiebung als Erste. Die wichtigsten Indizes gaben nach, als sich Anleger von der klareren Disinflationserzählung zurückzogen, die die Stimmung in den vergangenen Monaten gestützt hatte. Ein höherer Ölpreis erhöht sofort wieder den Druck auf Margen, die Widerstandsfähigkeit der Verbraucher und die Zuversicht in künftige Gewinne. Das führt nicht automatisch zu einer tieferen Korrektur, macht die Unterstützung durch die Bewertungen aber weniger eindeutig.
Bemerkenswerter wurde die Reaktion der Aktien durch das Umfeld, in dem sie stattfand. Schwächere US-Arbeitsmarktdaten hätten normalerweise die Argumente für künftige Zinssenkungen gestärkt. Für sich genommen hätten schwächere Arbeitsmarktbedingungen als geldpolitisch günstig gelten können. Doch Märkte haben selten den Luxus, jeweils nur eine Variable zu lesen. Wenn schwächeres Wachstum auf festere Energiepreise trifft, ändert sich die Interpretation. Was über niedrigere Zinsen unterstützend hätte wirken können, gleicht stattdessen zunehmend einer Reibung: schwächere Aktivität auf der einen Seite, erneuter Inflationsdruck auf der anderen.
Rohstoffe: Öl wird zum Transmissionsmechanismus
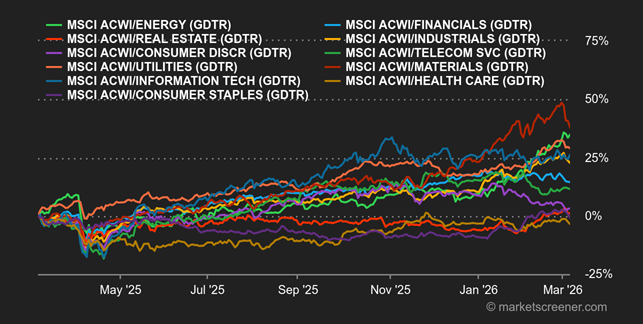
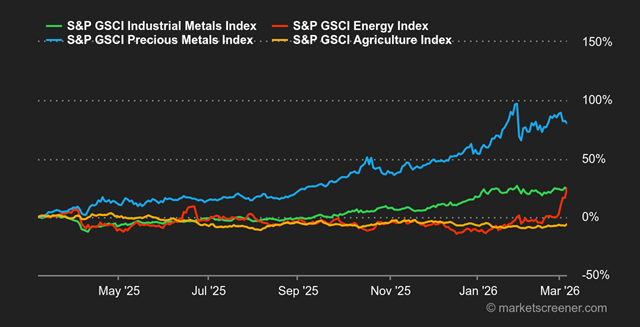
Die Rohstoffe sandten die klarste Botschaft der Woche. Energie war die Leitvariable, und Öl etablierte sich erneut als wichtigster Transmissionsmechanismus des Marktes. Seine Bedeutung liegt nicht nur in der Bewegung selbst, sondern darin, was diese Bewegung als Nächstes beeinflussen kann. Öl hat die Eigenschaft, weiterzuwandern. Es wandert von geopolitischer Sorge in die Inflationserwartungen, von den Inflationserwartungen in die geldpolitische Unsicherheit und von der geldpolitischen Unsicherheit in die breitere Risikobewertung.
Im übrigen Rohstoffkomplex war das Bild differenzierter. Aluminium stieg aufgrund sichtbarer Angebotsengpässe, während Kupfer bei einem anderen Lager- und Nachfrageprofil nachgab. Diese Divergenz ist aufschlussreich. Sie deutet darauf hin, dass es sich nicht um eine breite Rohstoffrallye handelte, getrieben von wahlloser Inflationspositionierung. Die Anleger reagierten auf spezifische Belastungen, mit Öl im Zentrum und einem übrigen Rohstoffkomplex, der sich nach seinen eigenen Fundamentaldaten verhielt.
Anleihen: Der Zinspfad wird weniger eindeutig
Die Anleihemärkte standen vor der schwierigsten Interpretationsaufgabe der Woche. Festverzinsliche Anlagen mussten zwei Signale verarbeiten, die nicht ohne Weiteres zusammenpassen: schwächere Arbeitsmarktdaten und höhere Energiepreise. Das erste deutet auf nachlassende wirtschaftliche Dynamik hin. Das zweite erhöht die Möglichkeit, dass sich die Inflation als weniger kooperativ erweist als erwartet.
Diese Kombination erschwert den Zinspfad. Die Frage ist nicht mehr nur, ob die Lockerung kommt, sondern ob sie später, schrittweiser oder unter weniger günstigen Bedingungen eintritt, als die Märkte angenommen hatten. Das ist eine feine, aber wichtige Verschiebung. Wenn sich das Wachstumsbild zur selben Zeit abschwächt, in der der Kostendruck steigt, lässt sich Duration schwerer mit Überzeugung bepreisen.
Gold: kein eindeutiger sicherer Hafen
Auch Gold verdient Aufmerksamkeit, gerade weil es keine perfekte Absicherung bot. In einem eindeutigeren Risk-off-Umfeld hätte man eine klarere defensive Reaktion erwarten können. Stattdessen deutete seine schwächere Tendenz darauf hin, dass dies keine gewöhnliche Woche der Flucht in sichere Häfen war. Die Märkte folgten keinem vertrauten Drehbuch. Sie justierten sich neu an einem gemischten makroökonomischen Signal: geopolitisches Risiko, festerer Ölpreis, schwächerer Arbeitsmarkt und ein geldpolitischer Ausblick, der plötzlich weniger linear wirkte.
Das ist wichtig, weil es den übergeordneten Punkt bestätigt. Dies war keine eindeutige Rotation in sichere Anlagen. Es war eine allgemeinere Neubewertung der Zuversicht.
Was jetzt zählt
Die tiefere Bedeutung der Woche liegt in der Transmission. Öl stellte die Inflationsannahmen in Frage. Aktien hinterfragten die Widerstandsfähigkeit der Gewinne. Anleihen überdachten den Zinspfad. Gold bot keinen einfachen defensiven Anker. Der gemeinsame Nenner war nicht allein die Volatilität, sondern die Unsicherheit darüber, was sich als Nächstes ausbreitet.
Von hier an gewinnt die nächste Datenreihe an Bedeutung. Inflationsdaten werden nun durch die Brille höherer Energiepreise gelesen. Die Kommentare der Unternehmen zu ihren Gewinnen zählen weniger wegen der ausgewiesenen Zahlen als wegen der Signale zu Inputkosten, Preissetzungsmacht und Zuversicht in die künftige Nachfrage. Bei den Zinserwartungen zählt nicht nur die Richtung, sondern auch, wie schnell sie reagieren, wenn der Ölpreis erhöht bleibt.
Was Sie nächste Woche beachten sollten
- Stabilisiert sich der Rohölpreis oder steigt er weiter?
- Bewegen sich die Inflationserwartungen mit den Energiepreisen?
- Spiegeln die Aktien zunehmend Sorgen um die Margen wider?
- Werden die Zinssenkungserwartungen weiter hinausgeschoben?
- Gewinnt Gold seine defensive Rolle zurück, oder bleibt es gedämpft?
- Ist dies noch ein Ereignisschock, oder wird daraus eine breitere makroökonomische Neubewertung?
Die Kapitalmarkteinschätzung von Redwood Heritage
Märkte verkraften schlechte Nachrichten leichter als gemischte Signale. Diese Woche brachte Letztere.
Höhere Ölpreise, schwächere Beschäftigtenzahlen und ein unsichererer geldpolitischer Pfad bedeuten noch keinen entscheidenden Trendbruch. Sie reichen jedoch aus, um einen Konsens zu erschüttern, der zunehmend bequem geworden war. Die unmittelbare Bewegung ist weniger wichtig als die nächste Transmission. Bleiben die Energiepreise erhöht, wird der Markt entscheiden müssen, was sich sonst noch mit ihnen anpassen muss.
Wenn diese Frage für Ihre derzeitige Vermögensstruktur von Bedeutung ist, freut sich das Redwood Heritage Multi-Family Office auf ein diskretes Gespräch über Marktpositionierung, Struktur und Aufsicht, gemeinsam mit Ihren zugelassenen Beratern.

