


Un nuovo shock energetico sconvolge la narrativa della disinflazione e costringe ogni asset class a confrontarsi con un percorso macro più complicato.
I mercati sono entrati nella settimana appoggiandosi a un’ipotesi relativamente ordinata: l’inflazione si stava attenuando, la politica della FED sarebbe diventata meno restrittiva nel tempo e gli asset di rischio avrebbero potuto continuare a beneficiare di questa moderazione. L’ipotesi non è venuta meno, ma è diventata meno rassicurante.
La perturbazione è arrivata dall’energia. Un brusco rialzo del petrolio, alimentato da nuove tensioni geopolitiche, ha costretto i mercati a riconsiderare una domanda nota ma sgradita: che cosa accade quando il rischio di inflazione ritorna prima che la crescita si sia adeguatamente consolidata? È questo che ha dato significato alla settimana. Il petrolio non è salito in un contesto tranquillo. È salito in un mercato già alle prese con dati più deboli sul mercato del lavoro statunitense e con una narrativa sui tassi meno lineare. Quando ciò accade, ogni principale asset class inizia a rispondere alla stessa pressione in modo diverso.
Il punto chiave
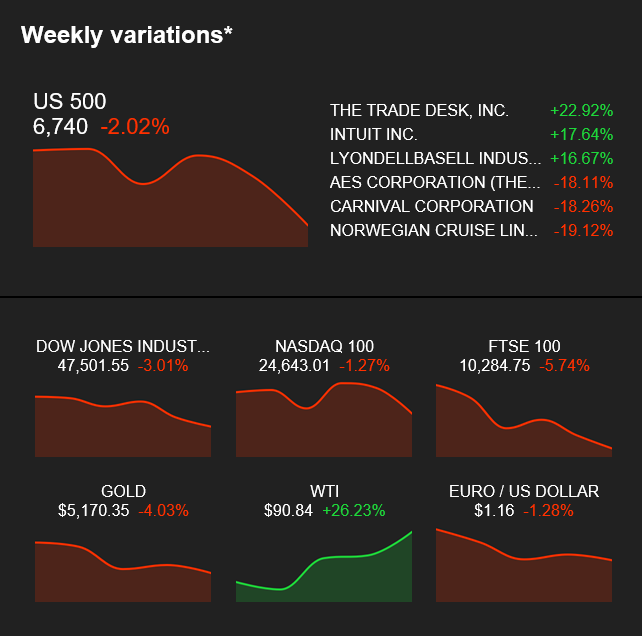
Questa non è stata semplicemente una settimana di rialzo del petrolio e di indebolimento delle azioni. È stata una settimana in cui l'energia ha iniziato a mettere alla prova le ipotesi che sostengono diverse classi di attivi contemporaneamente. Quanto più persistente è il movimento del greggio, tanto più è probabile che le aspettative di inflazione, il timing dei tassi e la fiducia negli utili debbano adeguarsi con esso.
Azioni: la fiducia cede per prima
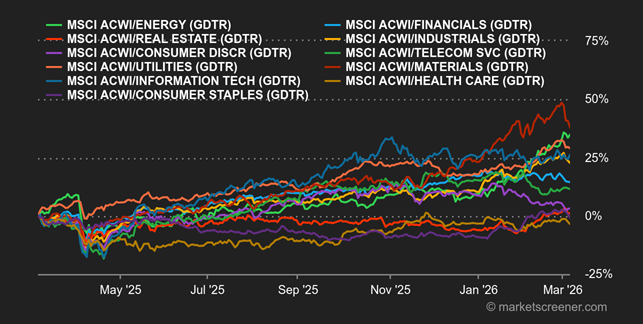
Le azioni sono state le prime a registrare il cambiamento. I principali indici sono scesi, poiché gli investitori hanno preso le distanze dalla narrativa disinflazionistica più lineare che aveva sostenuto il sentiment negli ultimi mesi. Un petrolio più caro reintroduce immediatamente pressione sui margini, sulla tenuta dei consumi e sulla fiducia negli utili attesi. Ciò non produce automaticamente una correzione più profonda, ma rende meno solido il sostegno alle valutazioni.
Ciò che ha reso più significativa la reazione delle azioni è stato il contesto. Dati sull’occupazione statunitense più deboli avrebbero di norma rafforzato le attese di futuri tagli dei tassi. Di per sé, un mercato del lavoro più debole avrebbe potuto essere letto come favorevole a un allentamento monetario. Ma i mercati raramente possono permettersi di leggere una variabile alla volta. Quando una crescita più debole incontra un’energia più cara, l’interpretazione cambia. Ciò che avrebbe potuto apparire di sostegno grazie a tassi più bassi inizia invece ad assomigliare a un attrito: attività più debole da un lato, rinnovata pressione inflazionistica dall’altro.
Materie prime: il petrolio diventa il meccanismo di trasmissione
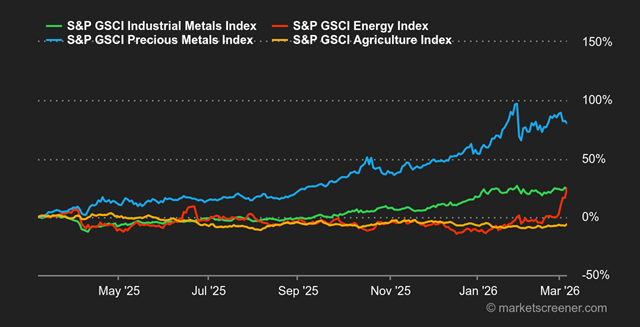
Le materie prime hanno offerto il messaggio più chiaro della settimana. L’energia è stata la variabile guida e il petrolio si è riaffermato come principale meccanismo di trasmissione del mercato. La sua importanza non risiede solo nel movimento in sé, ma in ciò che quel movimento può influenzare in seguito. Il petrolio tende a propagarsi. Passa dalle preoccupazioni geopolitiche alle aspettative di inflazione, dalle aspettative di inflazione all’incertezza di politica monetaria e da questa al prezzo del rischio in senso più ampio.
Nel resto del comparto, il quadro è stato più selettivo. L’alluminio è salito su evidenti vincoli di offerta, mentre il rame si è indebolito a fronte di un diverso profilo di scorte e domanda. Questa divergenza è importante. Indica che non si è trattato di un rally generalizzato delle materie prime guidato da un posizionamento indiscriminato sull’inflazione. Gli investitori hanno risposto a pressioni specifiche, con il petrolio al centro e il resto del comparto delle materie prime che si è mosso secondo i propri fondamentali.
Reddito fisso: il percorso dei tassi si fa meno lineare
I mercati obbligazionari hanno affrontato il compito interpretativo più difficile della settimana. Al reddito fisso è stato chiesto di assorbire due segnali che non si conciliano facilmente: dati sul lavoro più deboli e prezzi dell’energia più elevati. Il primo indica una perdita di slancio economico. Il secondo solleva la possibilità che l’inflazione si riveli meno accomodante del previsto.
Questa combinazione complica il percorso dei tassi. La questione non è più soltanto se l’allentamento arriverà, ma se arriverà più tardi, più gradualmente o in condizioni meno favorevoli di quanto i mercati avessero ipotizzato. È un cambiamento sottile, ma importante. Quando il quadro della crescita si indebolisce nello stesso momento in cui aumentano le pressioni sui costi, la duration diventa più difficile da prezzare con convinzione.
Oro: nessun rifugio netto
Anche l’oro merita attenzione, proprio perché non ha offerto una copertura perfetta. In un contesto di avversione al rischio più lineare, ci si sarebbe potuti aspettare una risposta difensiva più netta. Il suo tono più debole ha invece indicato che non si trattava di una classica settimana di fuga verso la sicurezza. I mercati non hanno seguito un copione noto. Si stavano ricalibrando su un segnale macro misto: rischio geopolitico, petrolio più forte, lavoro più debole e prospettive di politica monetaria improvvisamente meno lineari.
Ciò è importante perché rafforza il punto più generale. Non si è trattato di una netta rotazione verso la sicurezza, ma di una rivalutazione più generale della fiducia.
Cosa conta ora
Il significato più profondo della settimana risiede nella trasmissione. Il petrolio ha messo in discussione le ipotesi di inflazione. I titoli azionari hanno messo in discussione la tenuta degli utili. Le obbligazioni hanno riconsiderato il percorso dei tassi. L'oro non è riuscito a offrire un semplice ancoraggio difensivo. Il filo conduttore non è stata la sola volatilità, ma l'incertezza su ciò che si diffonderà in seguito.
Da qui, la prossima serie di dati diventa più importante. I dati sull’inflazione saranno ora letti alla luce di prezzi dell’energia più elevati. I commenti sugli utili conteranno meno per i risultati principali e più per i segnali sui costi degli input, sul potere di determinazione dei prezzi e sulla fiducia nella domanda futura. Le aspettative sui tassi conteranno non solo per la direzione, ma anche per la rapidità con cui reagiranno se il petrolio resterà elevato.
Che cosa osservare la prossima settimana
- Il greggio si sta stabilizzando o continua a salire?
- Le aspettative di inflazione si muovono con l'energia?
- Le azioni iniziano a riflettere una maggiore preoccupazione per i margini?
- Le aspettative di taglio dei tassi vengono allontanate?
- L'oro recupera il suo ruolo difensivo o rimane sottotono?
- Si tratta ancora di uno shock legato a un evento, o sta diventando una più ampia rivalutazione macro?
The Redwood Heritage Capital View
I mercati gestiscono le cattive notizie più facilmente dei segnali contrastanti. Questa settimana ha portato i secondi.
Un petrolio più caro, dati sull’occupazione più deboli e un percorso di politica monetaria meno certo non rappresentano ancora una rottura decisiva del trend. Sono tuttavia sufficienti a scuotere un consenso divenuto sempre più rassicurante. Il movimento immediato conta meno della trasmissione successiva. Se l’energia resterà elevata, il mercato dovrà decidere che cos’altro debba adeguarsi.
Se questa domanda riguarda la vostra attuale struttura patrimoniale, Redwood Heritage Multi-Family Office è lieto di avviare una conversazione riservata su posizionamento di mercato, struttura e supervisione, insieme ai vostri consulenti autorizzati.

