


Новый энергетический шок ставит под сомнение сценарий дезинфляции и заставляет каждый класс активов считаться с более сложной макроэкономической траекторией.
Рынки начали неделю, опираясь на относительно упорядоченное допущение: инфляция замедляется, политика ФРС со временем станет менее жесткой, а рисковые активы смогут и дальше расти на фоне этого смягчения. Это допущение не рухнуло, но стало менее комфортным.
Сбой пришел через энергетику. Резкий рост цен на нефть на фоне нового геополитического напряжения заставил рынки вернуться к знакомому, но неприятному вопросу: что происходит, когда инфляционный риск возвращается раньше, чем рост успел должным образом закрепиться? Именно это придало неделе значимость. Нефть росла не на спокойном фоне. Она росла на рынке, который уже переваривал более слабые данные рынка труда США и менее однозначный сценарий по ставкам. Когда это происходит, каждый крупный класс активов по-своему отвечает на одно и то же давление.
Основной вывод
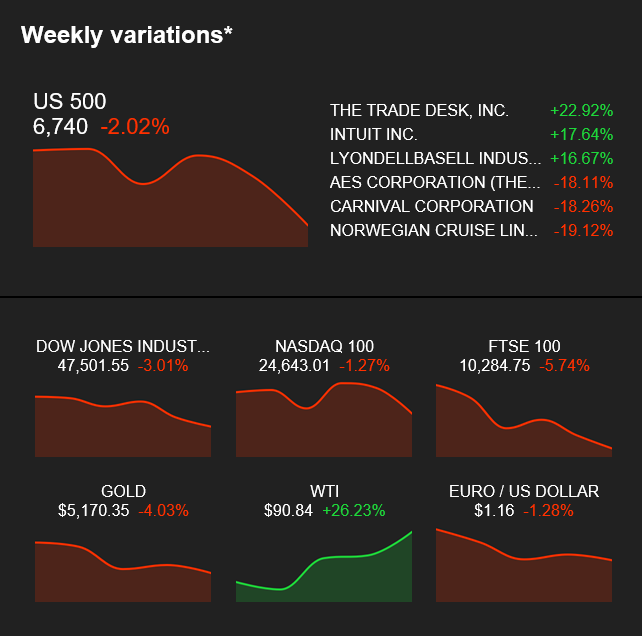
Это была не просто неделя дорожающей нефти и слабеющих акций. Это была неделя, когда энергетика начала проверять на прочность допущения, на которых держатся сразу несколько классов активов. Чем устойчивее движение нефти, тем вероятнее, что инфляционные ожидания, сроки изменения ставок и уверенность в прибылях будут корректироваться вслед за ним.
Акции: первой ослабевает уверенность
Первыми сдвиг зафиксировали акции. Основные индексы снизились, поскольку инвесторы отошли от более простой истории дезинфляции, поддерживавшей настроения в последние месяцы. Более дорогая нефть сразу же возвращает давление на маржу, устойчивость потребителя и уверенность в будущих прибылях. Это не означает автоматически более глубокой коррекции, но делает поддержку оценок менее очевидной.
Реакцию акций сделал более заметной окружающий фон. Более слабые данные по числу рабочих мест в США в обычных условиях усилили бы аргументы в пользу будущего снижения ставок. Сами по себе ослабевающие условия на рынке труда могли бы восприниматься как благоприятные для денежно-кредитной политики. Но рынки редко могут позволить себе роскошь читать по одной переменной за раз. Когда более слабый рост встречается с более дорогой энергией, интерпретация меняется. То, что могло бы выглядеть поддержкой через более низкие ставки, начинает напоминать трение: ослабление активности с одной стороны и новое инфляционное давление с другой.
Сырьевые товары: нефть становится передаточным механизмом
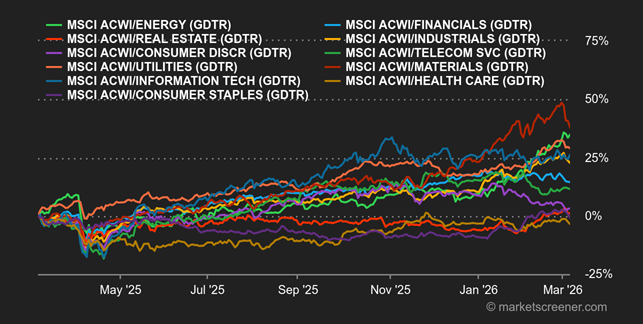
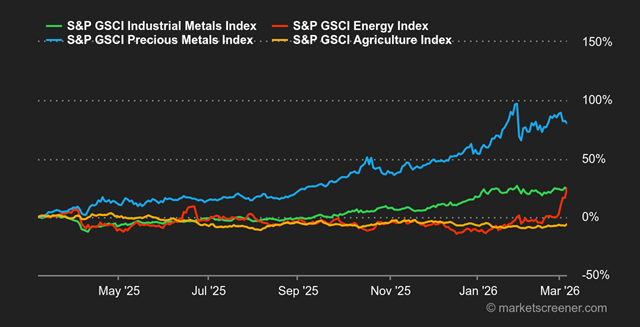
Сырьевые товары дали самый ясный сигнал недели. Ведущей переменной была энергетика, и нефть вновь утвердилась как главный передаточный механизм рынка. Ее значение не только в самом движении, но и в том, на что это движение может повлиять дальше. У нефти есть свойство распространяться. Из геополитической тревоги она переходит в инфляционные ожидания, из инфляционных ожиданий в неопределенность политики, а из неопределенности политики в более широкую оценку рисков.
В других секторах рынка картина была более избирательной. Алюминий вырос на фоне видимых ограничений предложения, в то время как медь подешевела при другом соотношении запасов и спроса. Это расхождение имеет значение. Оно указывает на то, что это не было широкое ралли сырьевых товаров, вызванное неизбирательным позиционированием по инфляции. Инвесторы реагировали на конкретные факторы давления, при этом нефть занимала центральное место, а остальные сырьевые товары вели себя в соответствии с собственными фундаментальными показателями.
Облигации: траектория ставок становится менее ясной
Рынку облигаций досталась самая сложная задача недели по интерпретации. Ему предстояло переварить два сигнала, которые плохо сочетаются друг с другом: более слабые данные по рынку труда и более высокие цены на энергоносители. Первый говорит о потере экономического импульса. Второй повышает вероятность того, что инфляция окажется менее податливой, чем ожидалось.
Такое сочетание усложняет траекторию ставок. Вопрос уже не только в том, будет ли смягчение, но и в том, наступит ли оно позже, более постепенно или в менее благоприятных условиях, чем предполагали рынки. Это тонкий, но важный сдвиг. Когда картина роста ослабевает в тот же момент, когда растет давление издержек, дюрацию становится сложнее уверенно оценивать.
Золото: без надежного убежища
Золото также заслуживает внимания именно потому, что оно не стало идеальным хеджем. В условиях более явного ухода от риска можно было бы ожидать более четкой защитной реакции. Вместо этого более сдержанная динамика золота указывала на то, что это не была обычная неделя бегства в надежные активы. Рынки двигались не по привычному сценарию. Они перестраивались вокруг смешанного макроэкономического сигнала: геополитический риск, дорожающая нефть, более слабый рынок труда и перспективы политики, которые внезапно стали выглядеть менее линейными.
Это важно, потому что подкрепляет более общий вывод. Это не была четкая ротация в защитные активы. Это была более общая переоценка уверенности.
Что важно сейчас
Более глубокое значение недели в механизме передачи. Нефть поставила под сомнение допущения об инфляции. Акции поставили под вопрос устойчивость прибылей. Облигации пересматривали траекторию ставок. Золото не стало простым защитным якорем. Общим знаменателем была не только волатильность, но и неопределенность в отношении того, что распространится дальше.
Теперь следующая серия данных приобретает большее значение. Данные по инфляции будут читаться через призму более дорогой энергии. Комментарии компаний о прибылях будут важны не столько исполнением основных показателей, сколько сигналами о затратах на сырье, ценовой власти и уверенности в будущем спросе. Ожидания по ставкам будут важны не только своим направлением, но и тем, насколько быстро они отреагируют, если нефть останется дорогой.
За чем следить на следующей неделе
- Стабилизируется ли нефть или продолжает расти?
- Движутся ли инфляционные ожидания вслед за энергоносителями?
- Начинают ли акции отражать большее беспокойство по поводу маржи?
- Отодвигаются ли ожидания снижения ставок еще дальше?
- Вернет ли золото защитную роль или останется слабым?
- Остается ли это шоком от отдельного события или перерастает в более широкую макроэкономическую переоценку?
The Redwood Heritage Capital View
Рынкам легче справляться с плохими новостями, чем со смешанными сигналами. Эта неделя принесла именно смешанные сигналы.
Более дорогая нефть, более слабые данные по рабочим местам и менее определенная траектория политики пока не означают решительного перелома тренда. Однако их достаточно, чтобы поколебать консенсус, ставший слишком комфортным. Сиюминутное движение важно меньше, чем следующий этап передачи. Если энергоносители останутся дорогими, рынку придется решать, что еще должно скорректироваться вместе с ними.
Если этот вопрос актуален для текущей структуры вашего капитала, Redwood Heritage Multi-Family Office приглашает вас к конфиденциальному разговору о рыночном позиционировании, структуре и надзоре вместе с вашими лицензированными консультантами.

