


صدمة طاقة متجددة تزعزع سردية تباطؤ التضخم، وتضع كل فئة من الأصول أمام مسار اقتصادي كلي أكثر تعقيدًا.
دخلت الأسواق الأسبوع مستندة إلى افتراض منتظم نسبيًا: التضخم يتراجع، وسياسة الاحتياطي الفيدرالي ستصبح أقل تشددًا مع الوقت، ويمكن لأصول المخاطر أن تواصل البناء على هذا الاعتدال. لم ينهر هذا الافتراض، لكنه بات أقل طمأنينة.
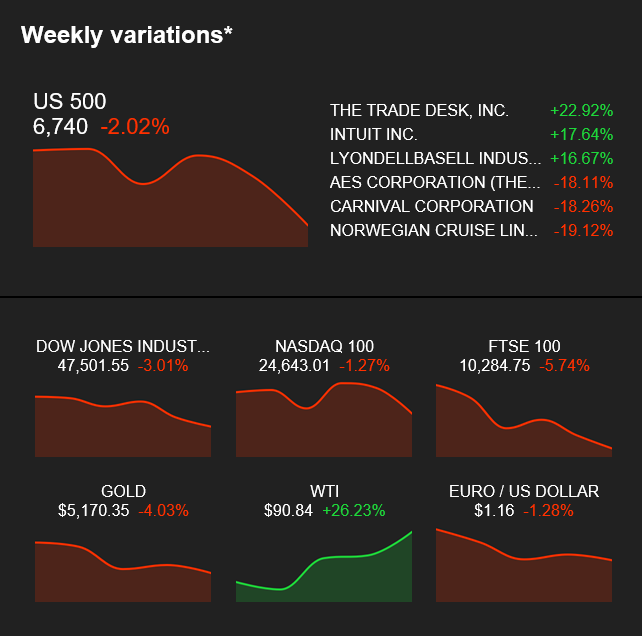
جاء الاضطراب عبر الطاقة. فقد أجبر ارتفاع حاد في أسعار النفط، مدفوع بتجدد التوترات الجيوسياسية، الأسواق على العودة إلى سؤال مألوف وغير مرحب به: ماذا يحدث حين تعود مخاطر التضخم قبل أن يرسّخ النمو نفسه على نحو كافٍ؟ وهذا ما منح الأسبوع أهميته. فالنفط لم يرتفع في ظل أجواء هادئة، بل ارتفع في سوق تتعامل أصلًا مع بيانات أضعف لسوق العمل الأمريكية وسردية أقل وضوحًا لأسعار الفائدة. وما إن يحدث ذلك، حتى تبدأ كل فئة رئيسية من الأصول بالاستجابة للضغط نفسه على نحو مختلف.
الخلاصة الرئيسية
لم يكن هذا مجرد أسبوع من ارتفاع النفط وتراجع الأسهم، بل أسبوع بدأت فيه الطاقة تختبر الافتراضات التي تدعم عدة فئات من الأصول في آن واحد. وكلما طال أمد حركة النفط الخام، ازداد احتمال أن تضطر توقعات التضخم وتوقيت أسعار الفائدة والثقة في الأرباح إلى التكيف معها.
الأسهم: الثقة تتراجع أولًا
كانت الأسهم أول من سجّل هذا التحول. فقد تراجعت المؤشرات الرئيسية مع ابتعاد المستثمرين عن سردية تباطؤ التضخم الأكثر صفاءً التي دعمت المعنويات في الأشهر الأخيرة. فارتفاع النفط يعيد على الفور الضغط على الهوامش وصمود المستهلك والثقة في الأرباح المستقبلية. ولا يفضي ذلك تلقائيًا إلى تصحيح أعمق، لكنه يجعل دعم التقييمات أقل وضوحًا.
وما جعل استجابة الأسهم أكثر لفتًا للانتباه هو السياق المحيط بها. فبيانات الوظائف الأمريكية الأضعف كانت ستعزز في العادة احتمالات خفض أسعار الفائدة مستقبلًا. ولو نُظر إليها بمعزل عن غيرها، لكان من الممكن اعتبار ضعف سوق العمل مواتيًا للسياسة النقدية. لكن الأسواق نادرًا ما تملك ترف قراءة متغير واحد في كل مرة. فحين يلتقي نمو أضعف مع طاقة أكثر صلابة، يتغير التفسير. وما كان يمكن أن يبدو داعمًا عبر انخفاض أسعار الفائدة يبدأ بدلًا من ذلك في الظهور كاحتكاك: نشاط أضعف من جهة، وضغوط تضخمية متجددة من جهة أخرى.
السلع: النفط يصبح آلية الانتقال
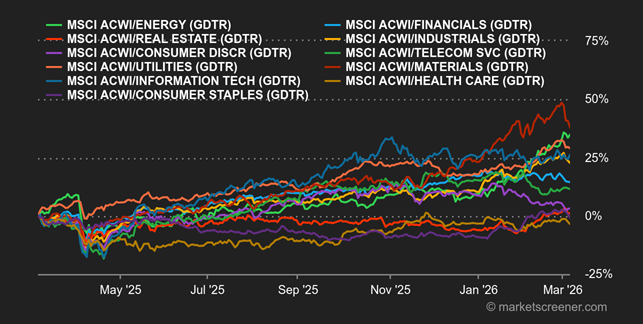
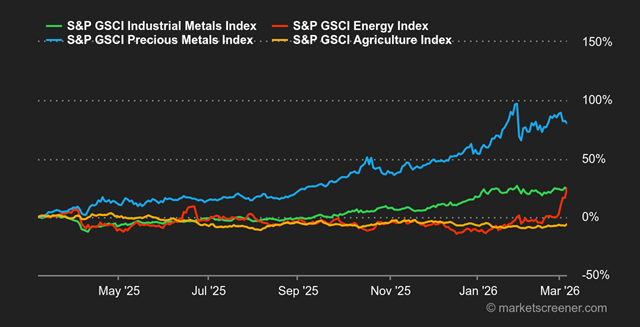
قدمت السلع أوضح رسالة في الأسبوع. فقد كانت الطاقة المتغير الرئيسي، وأعاد النفط ترسيخ مكانته آليةَ الانتقال الأولى في السوق. ولا تكمن أهميته في الحركة ذاتها فحسب، بل في ما يمكن أن تؤثر فيه هذه الحركة لاحقًا. فللنفط قدرة على الانتقال: من القلق الجيوسياسي إلى توقعات التضخم، ومن توقعات التضخم إلى عدم اليقين بشأن السياسة النقدية، ومن عدم اليقين بشأن السياسة إلى تسعير المخاطر على نطاق أوسع.
وفي بقية سوق السلع، كانت الصورة أكثر انتقائية. فقد ارتفع الألومنيوم بفعل قيود واضحة على المعروض، في حين تراجع النحاس في ظل وضع مختلف للمخزونات والطلب. وهذا التباين مهم، إذ يشير إلى أن الأمر لم يكن موجة صعود واسعة للسلع مدفوعة بتمركز عشوائي تحسبًا للتضخم. فقد كان المستثمرون يستجيبون لضغوط محددة، والنفط في مركزها، فيما تحركت بقية السلع وفق أساسياتها الخاصة.
الدخل الثابت: مسار أسعار الفائدة يصبح أقل وضوحًا
واجهت أسواق السندات أصعب مهمة تفسيرية في الأسبوع. فقد كان على الدخل الثابت أن يستوعب إشارتين لا تنسجمان بسهولة: بيانات أضعف لسوق العمل وأسعار أعلى للطاقة. تشير الأولى إلى فقدان الزخم الاقتصادي، وتطرح الثانية احتمال أن يكون التضخم أقل استجابة مما كان متوقعًا.
ويزيد هذا المزيج مسار أسعار الفائدة تعقيدًا. فلم يعد السؤال ببساطة ما إذا كان التيسير سيأتي، بل ما إذا كان سيأتي متأخرًا، أو بصورة أكثر تدرجًا، أو في ظروف أقل دعمًا مما افترضته الأسواق. وهو تحول دقيق لكنه مهم. فحين تضعف صورة النمو في اللحظة نفسها التي ترتفع فيها ضغوط التكاليف، يصبح تسعير المدة (duration) بقناعة أكثر صعوبة.
الذهب: لا ملاذ صافيًا
ويستحق الذهب أيضًا الاهتمام، تحديدًا لأنه لم يوفر تحوطًا مثاليًا. ففي بيئة نفور من المخاطر أكثر وضوحًا، كان يمكن توقع استجابة دفاعية أوضح. لكن أداءه الأضعف أشار إلى أن هذا لم يكن أسبوعًا تقليديًا من الهروب إلى الملاذات الآمنة. فالأسواق لم تكن تتحرك وفق سيناريو مألوف، بل كانت تعيد ضبط نفسها حول إشارة كلية مختلطة: مخاطر جيوسياسية، ونفط أقوى، وسوق عمل أضعف، وآفاق للسياسة النقدية بدت فجأة أقل خطية.
وهذا مهم لأنه يعزز الفكرة الأشمل. فلم يكن ذلك تحولًا صافيًا نحو الملاذات الآمنة، بل إعادة تسعير أعم للثقة.
ما يهم الآن
تكمن الأهمية الأعمق للأسبوع في آلية الانتقال. فقد تحدى النفط افتراضات التضخم، وشككت الأسهم في صمود الأرباح، وأعادت السندات النظر في مسار أسعار الفائدة، ولم يقدم الذهب مرساة دفاعية بسيطة. ولم يكن القاسم المشترك هو التقلب وحده، بل عدم اليقين بشأن ما سيمتد إليه الأثر بعد ذلك.
ومن هنا، تكتسب الدفعة التالية من البيانات أهمية أكبر. فستُقرأ أرقام التضخم الآن من منظور ارتفاع أسعار الطاقة. وستقل أهمية تعليقات الأرباح من حيث النتائج المعلنة، وتزداد من حيث الإشارات المتعلقة بتكاليف المدخلات والقدرة التسعيرية والثقة في الطلب المستقبلي. أما توقعات أسعار الفائدة فستكون مهمة لا من حيث اتجاهها فحسب، بل من حيث سرعة استجابتها إذا ظل النفط مرتفعًا.
ما يجب متابعته الأسبوع المقبل
- هل يستقر النفط الخام أم يستمر في الارتفاع؟
- هل تتحرك توقعات التضخم مع الطاقة؟
- هل تبدأ الأسهم في عكس قلق أكبر بشأن الهوامش؟
- هل تُرحَّل توقعات خفض أسعار الفائدة إلى موعد أبعد؟
- هل يستعيد الذهب دوره الدفاعي، أم يبقى ضعيفًا؟
- هل لا تزال هذه صدمة ظرفية، أم أنها تتحول إلى إعادة تسعير كلية أوسع؟
The Redwood Heritage Capital View
تستطيع الأسواق التعامل مع الأخبار السيئة بسهولة أكبر من الإشارات المتضاربة. وهذا الأسبوع حمل الثانية.
إن ارتفاع النفط وضعف بيانات الوظائف ومسار السياسة الأقل يقينًا لا ترقى بعد إلى انكسار حاسم في الاتجاه. لكنها كافية لزعزعة إجماع بات مريحًا على نحو متزايد. والحركة الآنية أقل أهمية من الانتقال التالي. فإذا ظلت أسعار الطاقة مرتفعة، سيتعين على السوق أن تقرر ما الذي يجب أن يتكيف معها أيضًا.
إذا كان هذا السؤال ذا صلة بهيكل ثروتكم الحالي، فإن Redwood Heritage Multi-Family Office ترحب بحوار سري حول التمركز في الأسواق والهيكلة والإشراف، بالتنسيق مع مستشاريكم المرخصين.

