


SpaceX est désormais cotée en bourse. La société a levé 75 milliards de dollars, soit la plus importante introduction en bourse de l’histoire, avec un prix d'émission de 135 dollars, une ouverture à 150 dollars et une clôture à 160,95 dollars lors de sa première séance, soit une hausse de 19 %, pour une capitalisation boursière supérieure à 2 000 milliards de dollars. Ces chiffres seront cités pendant des années. Ce qu’ils exigent de quiconque achète aujourd’hui est une tout autre affaire.
SpaceX est exceptionnelle. Le prix suppose déjà que vous en convenez.
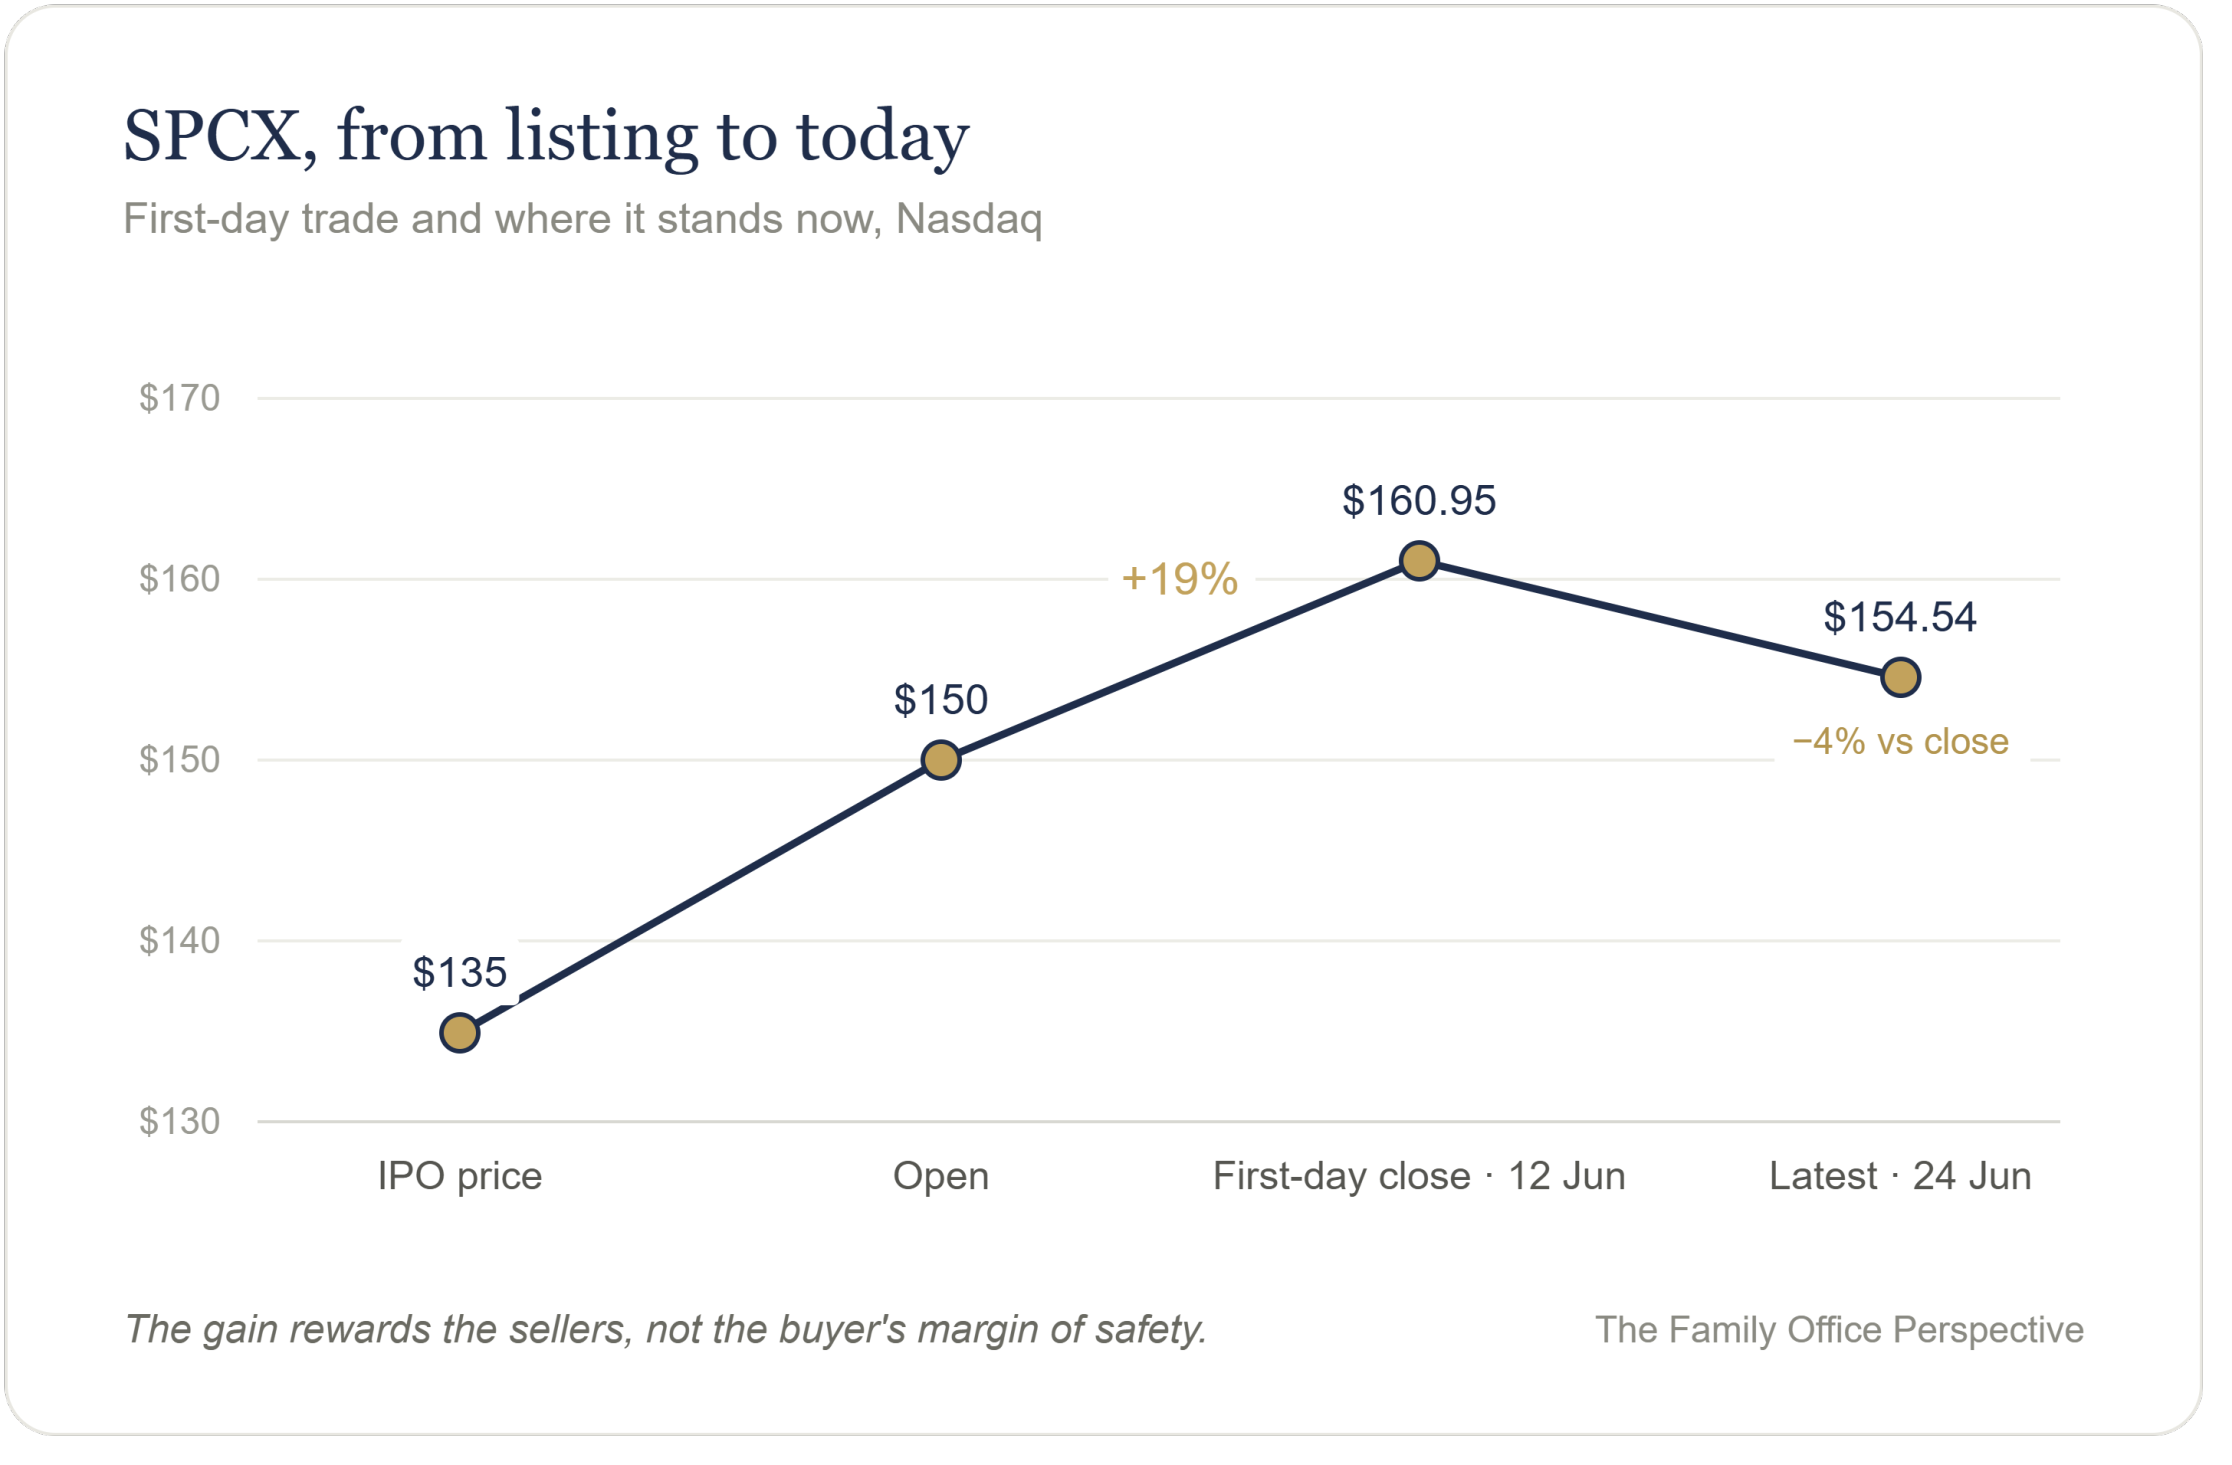
Les premiers à y croire ont été rémunérés pour leur conviction. Les derniers venus paient le prix du consensus.
C'est peut-être l'une des entreprises les plus importantes de notre génération. Elle a redéfini l'économie des lancements, fait de Starlink une entreprise d'envergure mondiale et créé une catégorie que peu auraient pu tenter. Rien de cela n’est contesté, et rien de cela n’est l'essentiel. Une admiration aussi intense conduit à laisser la qualité de l’entreprise excuser le prix du titre. Les familles entendent ce nom et ont l’impression d’acheter l’avenir. Elles l’achètent après que les premiers investisseurs ont capté la partie la plus raide de la courbe, à un niveau qui ne laisse pratiquement aucune place à une déception ordinaire. Cette entreprise semble remarquable. Elle semble également offrir une sortie remarquable à ceux qui ont investi tôt : après une période de blocage de 366 jours, Musk et les premiers actionnaires sont libres de vendre, et une famille qui achète dès l’ouverture contribue à leur offrir cette sortie.
Le récit devient une cotation quotidienne
Pendant des années, SpaceX a incarné l’actif d’accès par excellence : rare, privé, dirigé par son fondateur, difficile à détenir. Sur les marchés privés, c’est là que la discipline faiblit, car la famille cesse de s’interroger sur le rôle joué par l’actif et se contente de se demander si elle peut y accéder. La cotation change tout. L’accès devient formation des prix. La rareté devient liquidité. Le récit devient une cotation quotidienne, exposée au sentiment du marché, aux taux, aux résultats et aux flux indiciels.
La liquidité n'élimine pas le risque. Elle élimine simplement l'excuse qui permet de ne pas le voir.
Personne ne veut être celui qui remet en cause l'entreprise qui vise Mars. La gouvernance existe justement pour cette personne, et précisément pour ce moment-là. Une introduction en bourse ne transforme pas une vision en mandat.
Évaluer le prix, non la mission
Lisez ces chiffres comme le ferait un preneur ferme. SpaceX a été introduite à plus de 90 fois son chiffre d’affaires 2025, et à plus de 100 fois à la clôture. Ce chiffre d’affaires, qui s’élève à 18,7 milliards de dollars, intègre déjà xAI, la société que Musk a fusionnée avec SpaceX en février. SpaceX a enregistré une perte de 4,9 milliards de dollars l'année dernière, et une perte supplémentaire de 4,3 milliards de dollars rien qu'au premier trimestre de cette année. Seul Starlink est rentable, et c'est lui qui finance l'ensemble des activités, y compris les pertes.
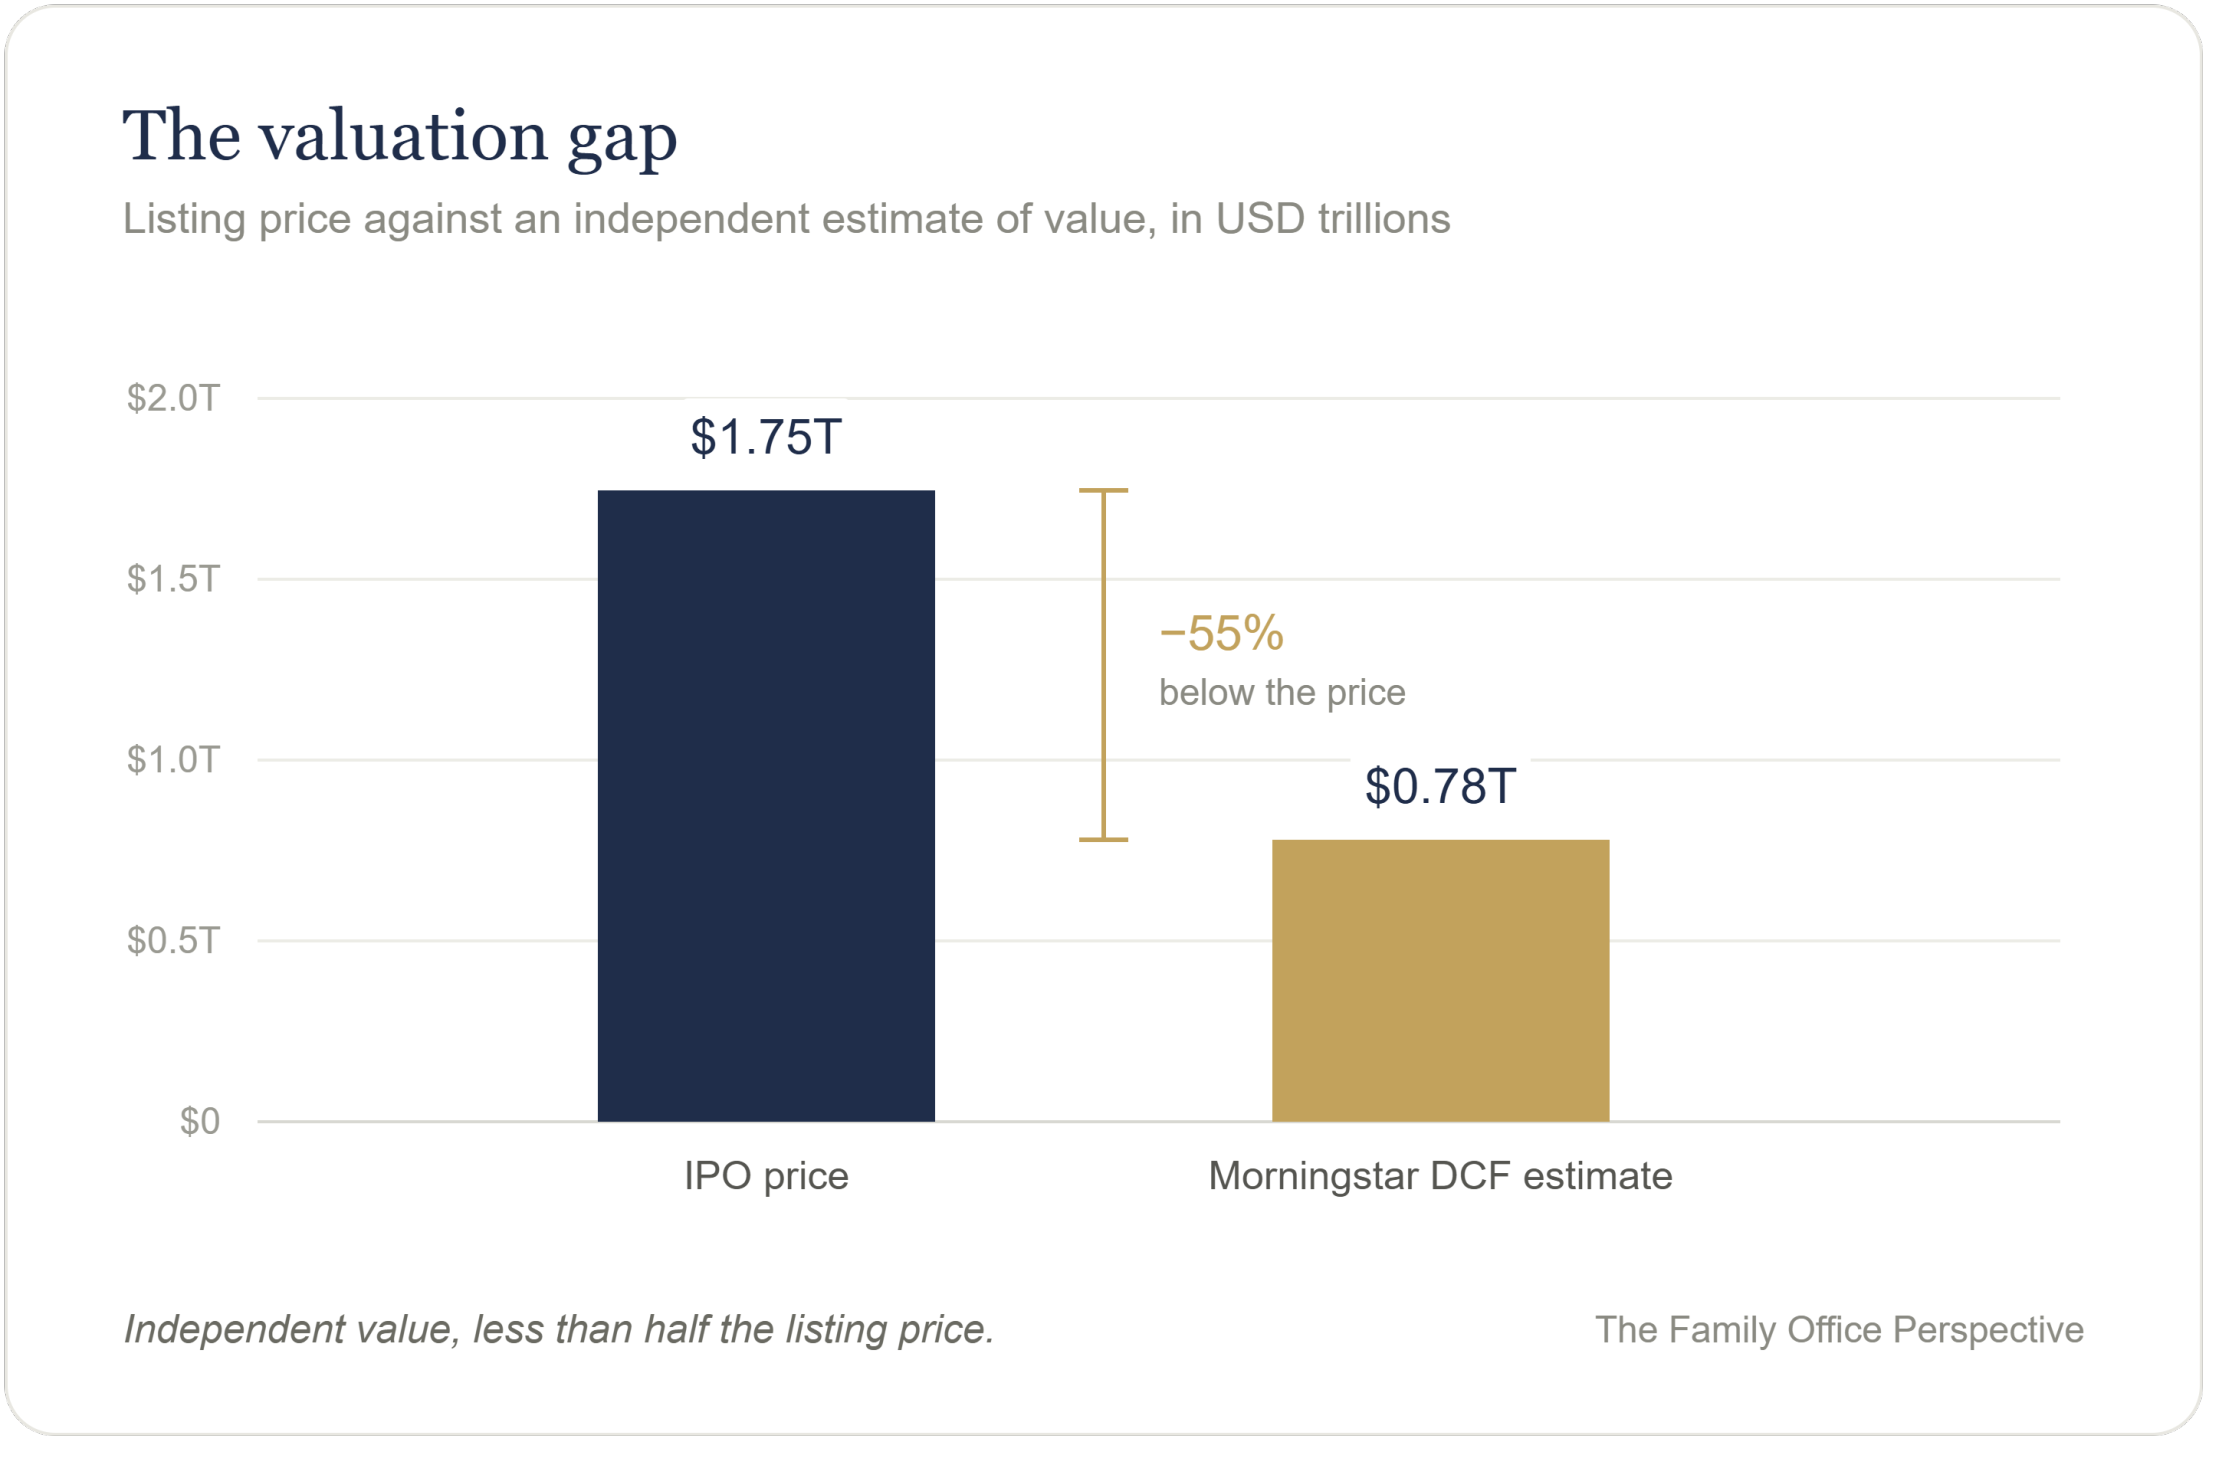
Placez maintenant une estimation indépendante à côté de celle du marché. Morningstar, à l’aide d’un modèle classique d’actualisation des flux de trésorerie, a évalué SpaceX à environ 780 milliards de dollars, soit moins de la moitié de son prix d’introduction. On peut contester ce modèle si on le souhaite ; là n’est pas la question. Un analyste rémunéré par aucune des parties à l'opération est parvenu à un chiffre inférieur à la moitié du prix, et presque personne au sein du processus n’était en position de le dire.
Le danger n'est pas que la valorisation soit erronée. C'est qu'aucune des personnes présentes dans la salle ne soit payée pour le dire.
C'est ici que le conflit d'intérêts cesse d'être une abstraction. La banque qui a dirigé l'opération est rémunérée sur l'opération. Le conseiller qui qualifie ce titre d'exposition nécessaire est récompensé pour paraître ambitieux, non pour paraître prudent. Le gérant qui le détient y gagne une référence. Le conflit d’intérêts ne se tient pas à côté du bon conseil. Il infléchit le conseil, le façonne et, au final, le remplace, jusqu’à ce que la recommandation reçue par une famille soit celle qui flatte les personnes qui l’ont formulée. L’indépendance consiste à maintenir au sein de son propre processus une personne dont la seule mission est de rompre cet enchaînement.
Le contrôle fait partie du marché
La structure de contrôle n’est pas un simple détail de l’offre. Elle constitue l’offre elle-même. Les actions de classe B donnent droit à 10 voix, celles de classe A à une seule. Musk détient environ 42 % du capital et environ 82 % des droits de vote, et ne peut être révoqué sans l'accord des actions qu’il contrôle. Les investisseurs du marché reçoivent les droits économiques et pratiquement rien de la gouvernance. C’est en partie ce qui a permis de bâtir l’entreprise, car une seule personne pouvait prendre des décisions qu’un comité n’aurait jamais prises. Mais l’acheteur s’engage autant sur ce jugement que sur l’activité elle-même, et la concentration qui engendre le génie engendre l’erreur à la même vitesse. La preuve figure dans les documents déposés : en février, l’entreprise a absorbé xAI ; ainsi, l'acheteur d’un constructeur de lanceurs finance désormais un pari sur l’IA, ainsi que ses pertes, qu’aucun actionnaire n’a approuvé. Et une grande partie de la demande à venir ne doit rien au prix, car l’intégration dans les indices obligera bientôt des fonds à acheter une action dont le flottant s’élève à environ 3 %.
Le génie du fondateur n'équivaut pas au contrôle exercé par les actionnaires minoritaires. L'admiration n'est pas synonyme de gouvernance. L'accès n'est pas synonyme de protection.
Lorsqu'un nom devient trop important pour être remis en question, le portefeuille a déjà cessé d'être gouverné.
Le même risque, mais dans un costume plus élégant
Nous avons récemment écrit, à propos des portefeuilles pilotés par des gérants, que « le capital avait été organisé autour des personnes qui le géraient, et non autour de la famille qui en était propriétaire ». SpaceX représente ce même risque, sous des atours plus séduisants. Les familles finissent par détenir ce à quoi leurs conseillers et leurs banques sont fiers d'avoir accès, et non ce qu’exige le mandat. C’est ainsi que le prestige s’immisce dans un portefeuille sous le couvert de la stratégie. Demandez-vous donc quelle part de cette valeur vous détenez déjà via des indices technologiques, des gérants axés sur la croissance et un patrimoine lié à Tesla ; qui peut approuver une concentration sur une valeur emblématique ; et si la taille de la position est déterminée par la discipline ou par la peur de passer à côté. Un capital sérieux ne se construit pas en refusant l’imagination. Il se construit en lui donnant un prix.
Conclusion
L'introduction en bourse de SpaceX se lit comme un événement de marché. Il s'agit en réalité d'un test de discipline privée mené en public. SpaceX pourrait s'avérer plus importante encore que ne le pensent ses admirateurs, tout en exigeant une perfection qui laisse au nouvel actionnaire peu à gagner et beaucoup à perdre.
Respectez l'entreprise. Interrogez le prix. Lisez la structure de contrôle pour ce qu'elle est : les termes mêmes du marché. Mesurez l'exposition que vous détenez déjà. Laissez un jugement indépendant, et non l'enthousiasme de ceux qui sont payés pour vendre, déterminer ce que vaut à vos yeux une grande entreprise.
Un family office n'a pas à fuir l'admiration. Il doit empêcher que l'admiration ne devienne architecture.
Nous publions chaque semaine The Family Office Perspective. Lisez-le avec attention, partagez-le avec une personne responsable d'un patrimoine familial important, et abonnez-vous.

