


Comment l’allocation stratégique d’actifs d’une famille devrait réellement être conçue.
Deux conférences se sont tenues à Dubaï ce mois-ci, à un jour d’intervalle, les plus importantes que ce secteur ait réunies ici depuis l’été. Le mardi, le Dubai Private Capital Summit, consacré à la manière dont les capitaux de cette région s’associent aux gestionnaires internationaux. Le mercredi, ALTInvest au St Regis, qui a réuni plus de deux cents family offices et allocateurs institutionnels. C’était un plaisir de retrouver Dubaï, et de voir ce secteur de nouveau à l’œuvre en personne plutôt que derrière un écran. Les salles étaient pleines, les participants avaient fait le déplacement, et les conversations étaient de celles qui n’ont lieu qu’en face à face.
C’est là que l’essentiel s’est joué. Entre les sessions, autour d’un café puis lors du dîner, nous nous sommes entretenus avec des chefs de famille, ceux dont le capital propre est en jeu, plutôt qu’avec ceux qui le gèrent pour leur compte. Presque chacune de ces conversations a abouti à la même question. Quelle devrait être aujourd’hui l’allocation stratégique d’actifs ? Plus ou moins de marchés privés ? Quelle part en or ? Faut-il conserver autant aux États-Unis qu’auparavant ? Ce sont les bonnes questions à se poser dans une année comme celle-ci, et elles étaient posées par des personnes qui ont bâti des entreprises solides et savent exactement ce qu’elles font.
Aucune de ces conversations ne s’ouvrait sur ce à quoi la famille a réellement besoin que cet argent serve. Non que la question ait été écartée. Elle échappe simplement à la manière dont le secteur a appris à chacun, chefs de famille compris, à parler des portefeuilles.
Une allocation peut avoir raison sur les marchés et pourtant ne pas convenir à la famille qui la détient.
La décision qui compte le plus
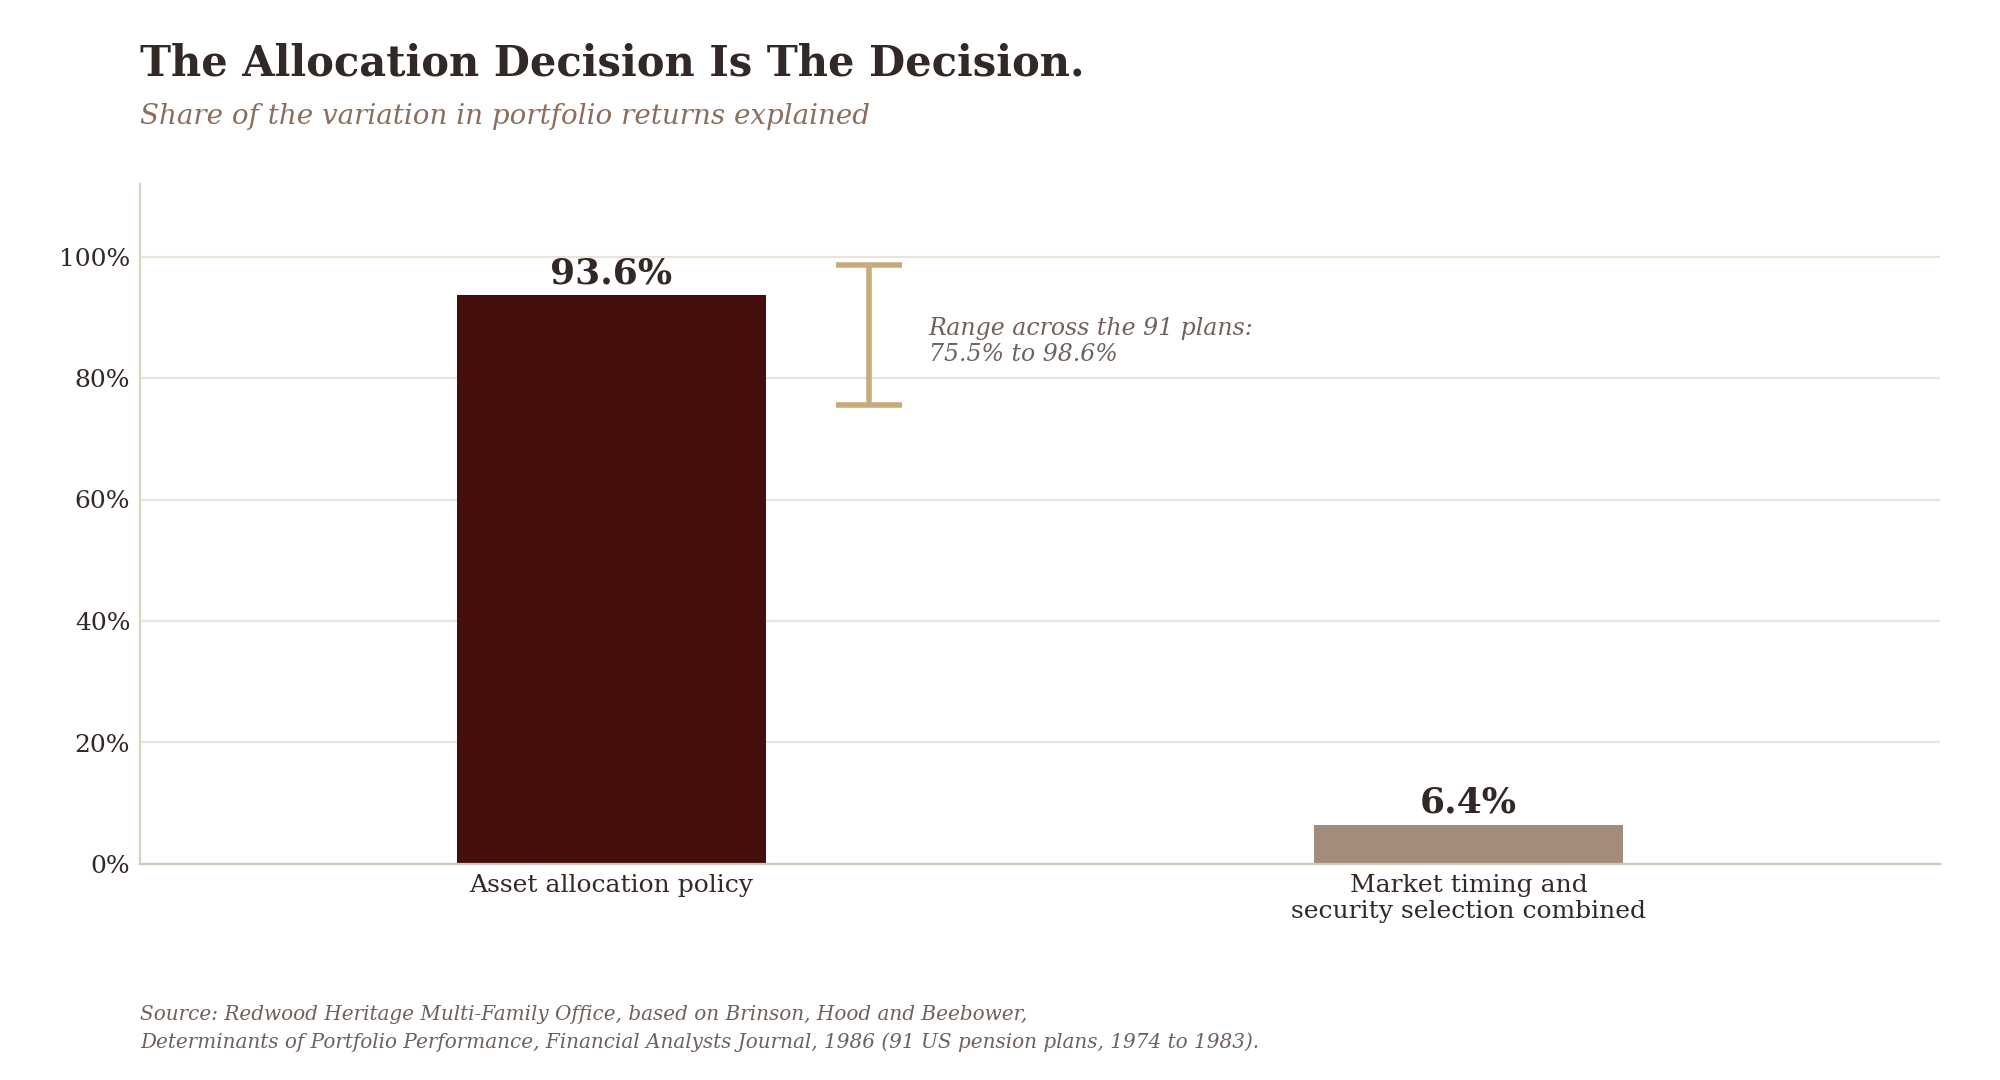
Commençons par ce que disent les données sur l’origine des résultats d’un portefeuille. En 1986, Gary Brinson, Randolph Hood et Gilbert Beebower ont étudié dix années de rendements trimestriels de 91 grands fonds de pension américains et posé une question simple : quelle part de la variation des rendements d’un portefeuille s’explique par l’allocation stratégique de long terme, et quelle part par le savoir-faire appliqué par-dessus ? La réponse : 93,6 % pour l’allocation stratégique. Tout le reste, le timing des arbitrages entre classes d’actifs et le choix des titres individuels, expliquait le solde. D’un fonds à l’autre, ce chiffre allait de 75,5 % à 98,6 %.
Cette étude est débattue depuis quarante ans, et ce débat mérite d’être connu. En 2000, Roger Ibbotson et Paul Kaplan ont montré que la réponse dépend entièrement de la question. Si l’on demande pourquoi un portefeuille diffère d’un autre, l’allocation stratégique explique environ 40 %. Si l’on demande pourquoi un même portefeuille évolue dans le temps, environ 90 %. Si l’on demande quelle part du niveau de rendement elle explique, près de 100 %. Le secteur a retenu le chiffre qui lui plaisait et l’a imprimé sur un graphique circulaire.
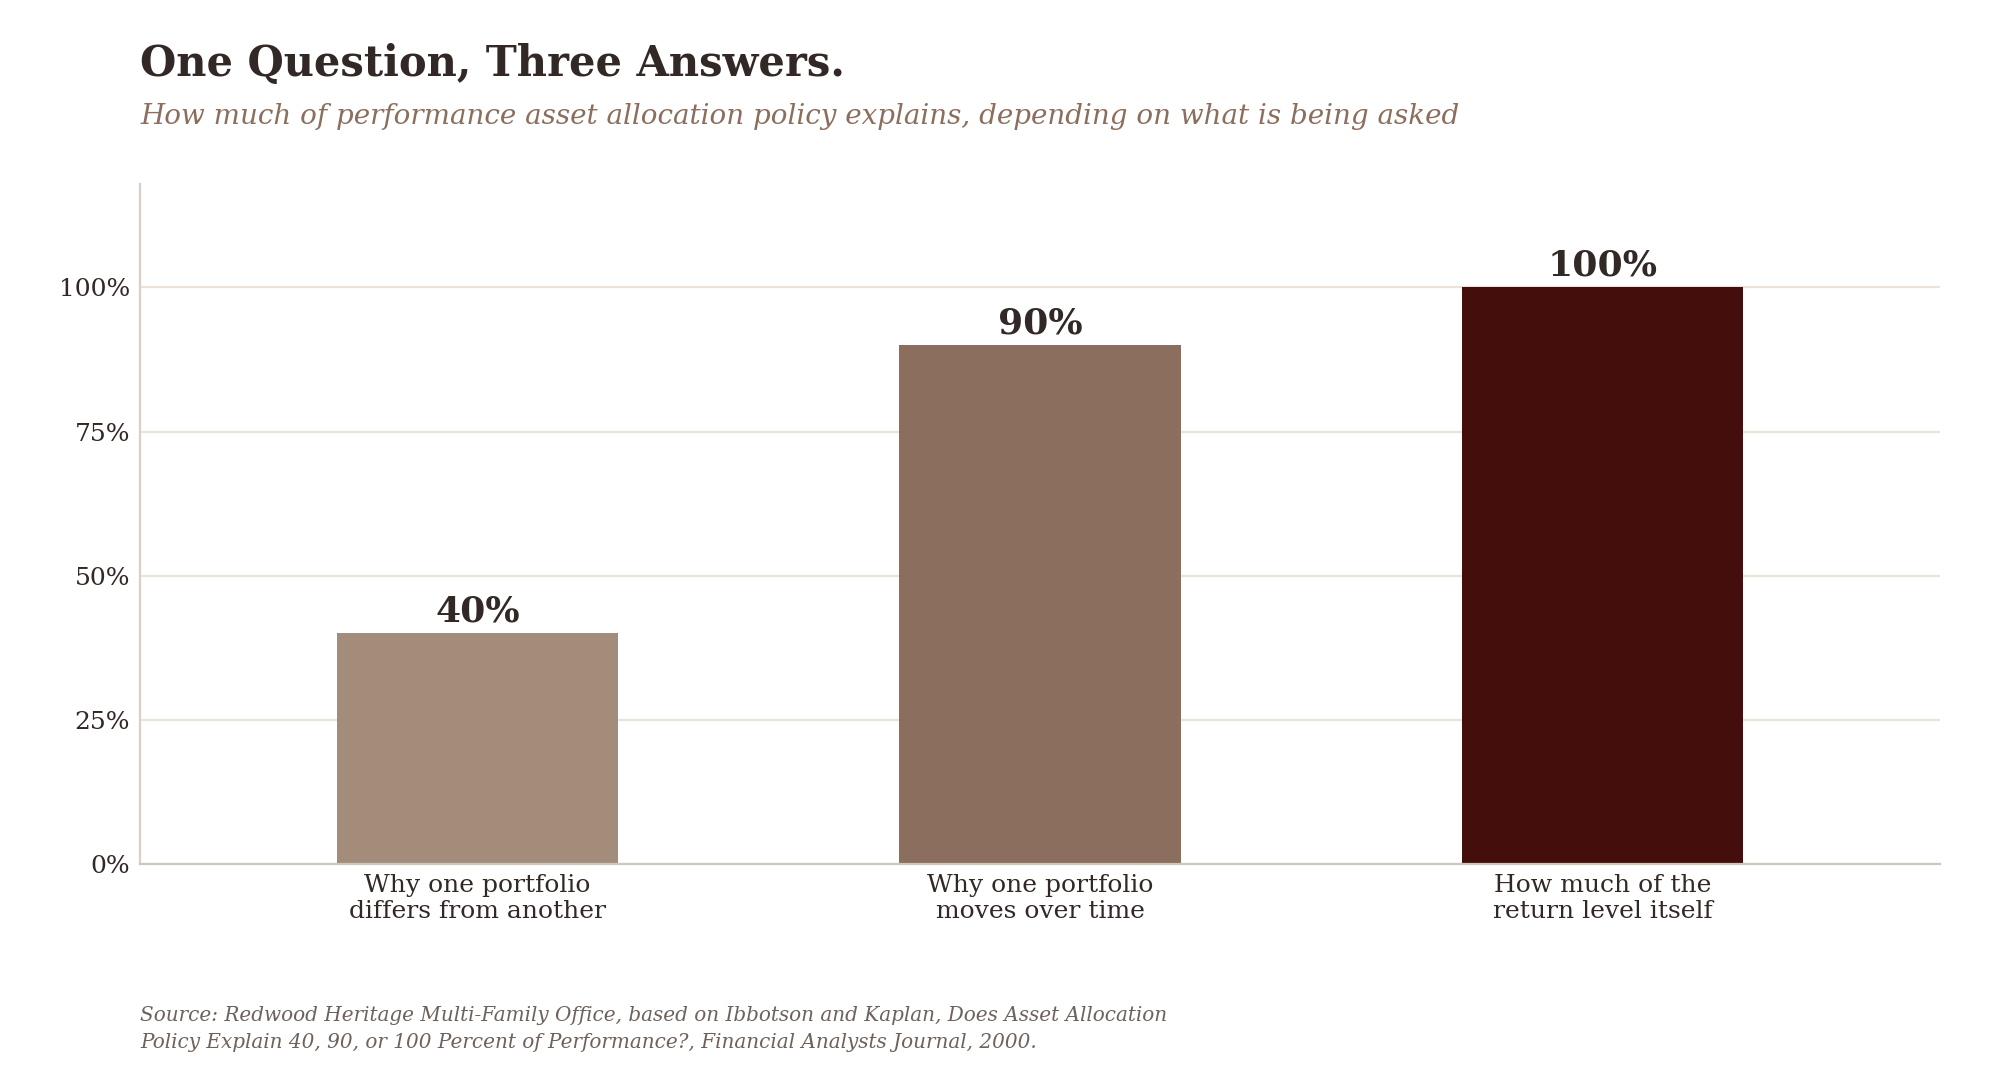
Une lecture honnête reste frappante. Quelle que soit la manière dont la question est posée, la décision d’allocation domine tout ce qui suit. Il est d’autant plus remarquable de constater le peu de temps consacré à la manière dont cette décision est prise, au regard des efforts consacrés aux gérants qui opèrent dans ce cadre.
Ce que Markowitz a supposé, et ce dont les familles ne disposent pas
Le cadre auquel presque tout le monde se réfère découle des travaux de Harry Markowitz de 1952 sur la sélection de portefeuille, qui montraient comment combiner des actifs pour obtenir le rendement le plus élevé pour un niveau de risque donné. C’est l’une des idées les plus utiles de la finance, et elle n’est pas fausse. Mais elle repose sur une hypothèse qu’il est facile de ne pas voir. Elle suppose un investisseur unique, disposant d’une seule enveloppe de capital, d’une seule attitude face au risque et d’aucune obligation datée. Le risque y est défini comme la variabilité des rendements, et non comme la probabilité de ne pas honorer un engagement précis à une date précise.
Une famille ne correspond à rien de tout cela. Elle réunit plusieurs personnes aux besoins différents, plusieurs enveloppes de capital aux finalités différentes, et un calendrier d’obligations bien réelles. Des distributions aux membres qui ne travaillent pas dans l’entreprise. Des impôts dans plus d’un pays. Un fonds qui appellera du capital sur cinq ans, quoi qu’il arrive par ailleurs. La promesse de racheter les parts d’un proche qui souhaite de la liquidité. Une entreprise qui pourrait avoir besoin de soutien lors d’une mauvaise année.
Au regard de ce calendrier, le risque n’est pas la variabilité des rendements. Le risque, c’est de manquer un paiement.
L’allocation des risques avant l’allocation d’actifs
C’est précisément la lacune qu’Ashvin Chhabra a mise en évidence en 2005, dans un article du Journal of Wealth Management qui reste l’exposé le plus clair du problème. Il a observé ce qu’il a appelé le paradoxe de la diversification : les investisseurs fortunés sont systématiquement moins diversifiés que la théorie ne le voudrait, et ce, dans toutes les tranches de patrimoine. Il en concluait que le cadre mesurait la mauvaise chose. Outre le risque de marché, une famille porte un risque personnel, c’est-à-dire le risque d’une baisse de son niveau de vie ou de la perte de ce qu’elle ne peut se permettre de perdre, et un risque d’aspiration, c’est-à-dire le capital qu’elle est prête à exposer à un risque réel de perte en vue d’un objectif bien plus ambitieux.
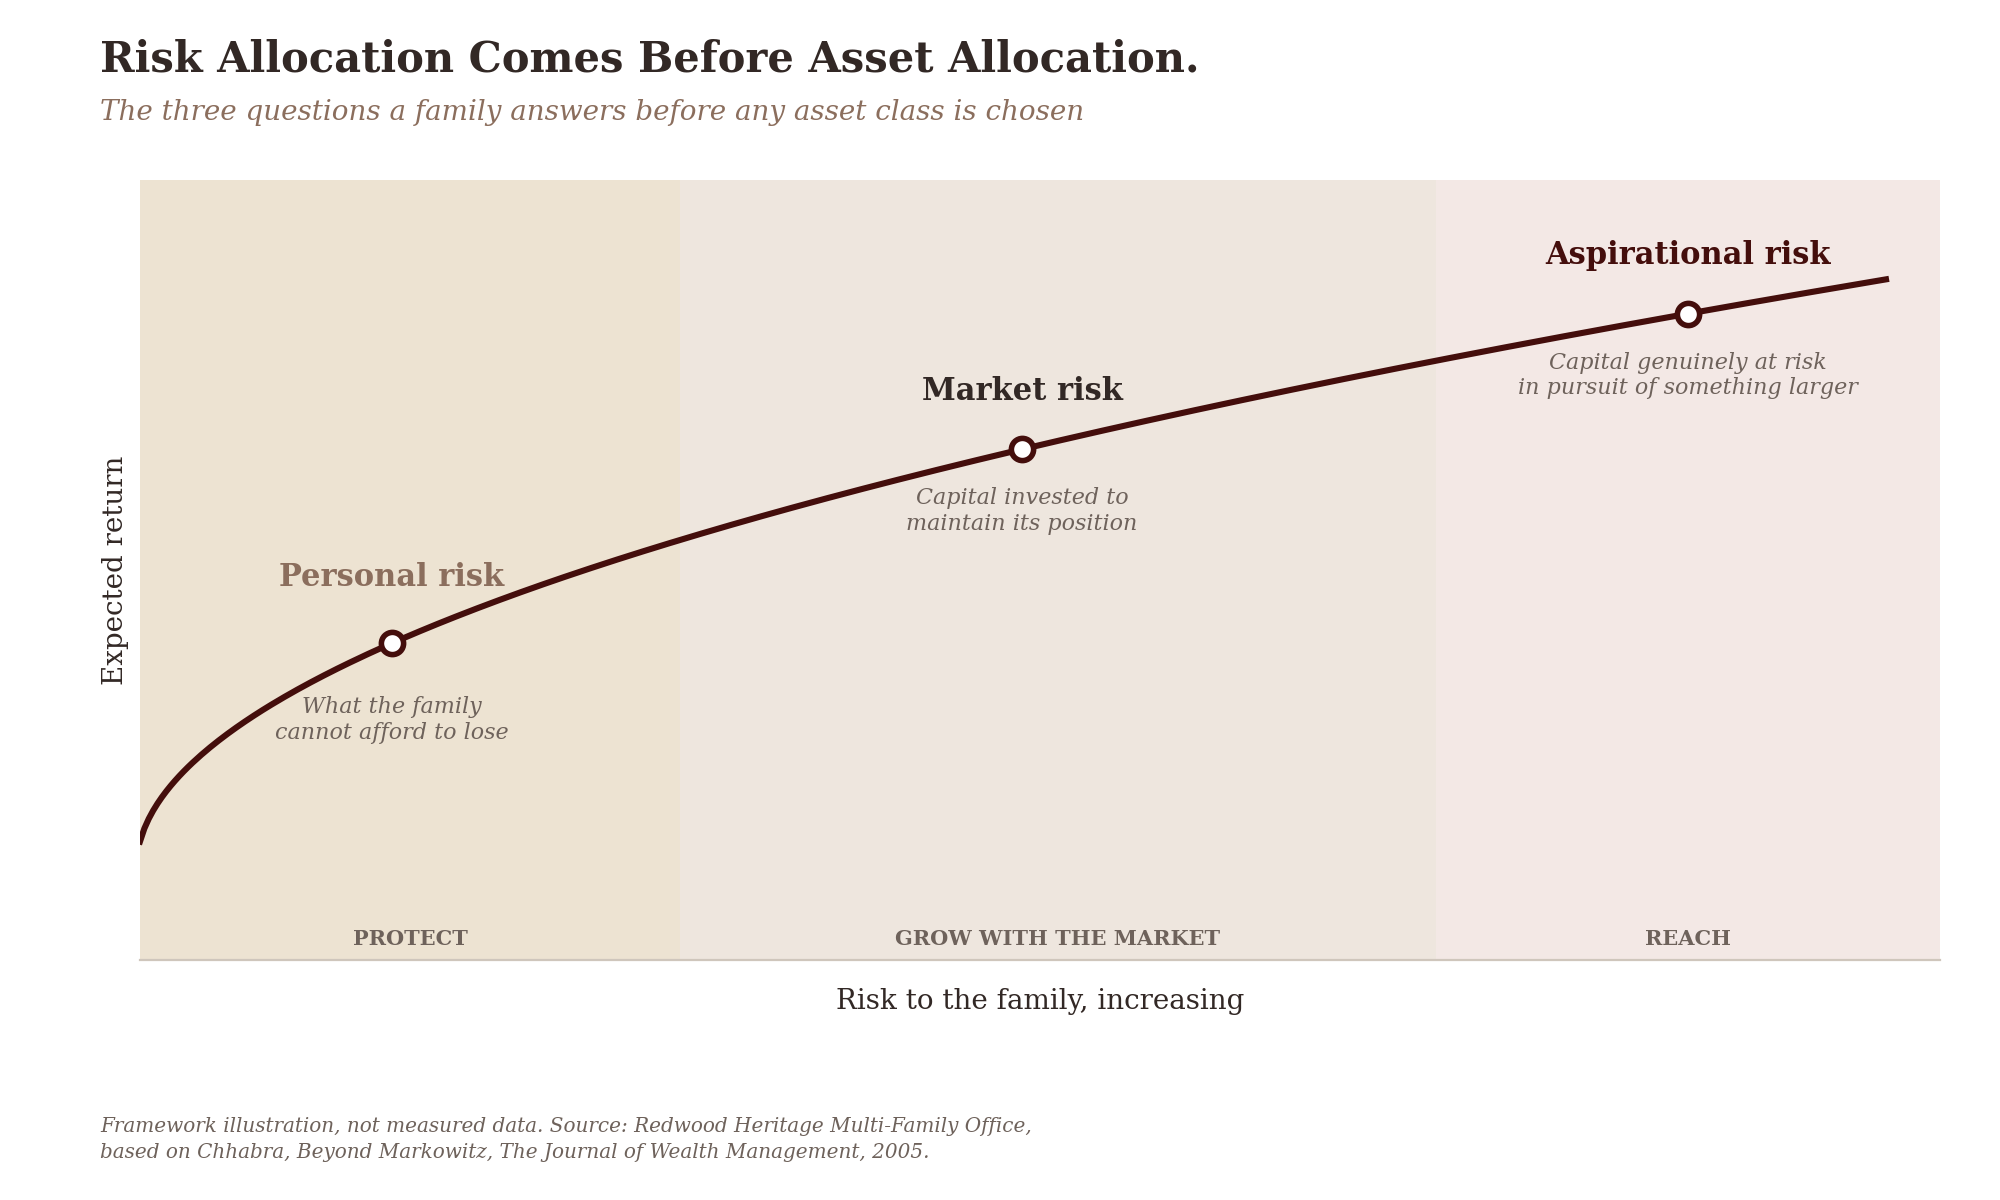
Sa conclusion principale tient en une seule phrase : l’allocation des risques doit précéder l’allocation d’actifs. Il s’agit de décider d’abord quelle part du capital protège la sécurité de base de la famille, quelle part est investie pour maintenir sa position, et quelle part est véritablement exposée au risque dans une optique de croissance. Ces trois réponses viennent de la famille. Ce n’est qu’ensuite que se pose la question des actifs à détenir, et cette question appelle une réponse technique que tout professionnel compétent peut apporter.
L’allocation des risques précède l’allocation d’actifs. La première relève de la famille. Seule la seconde peut s’acheter.
Cela ne nuit en rien à l'efficacité
L’objection habituelle veut qu’un portefeuille construit autour des engagements soit nécessairement moins efficient qu’une optimisation de l’ensemble en une seule fois. Cette objection a été tranchée en 2010, dans le Journal of Financial and Quantitative Analysis, par Sanjiv Das, Jonathan Scheid, Meir Statman et Markowitz lui-même. Ils ont montré qu’un portefeuille construit comme un ensemble de sous-portefeuilles, chacun doté de son propre objectif, de son propre seuil et de sa propre tolérance à l’échec, s’agrège en un portefeuille situé sur la frontière efficiente. Structurer le capital autour de ce qu’il doit accomplir ne coûte pas de rendement. L’auteur du cadre initial a signé cette conclusion.
L’argument en faveur d’une conception fondée sur les engagements de la famille n’est donc pas un argument de confort ou de comportement. Il tient à ce que l’optimisation ne peut être menée qu’une fois que quelqu’un a précisé ce que l’on cherche à optimiser, et dans la plupart des familles, personne ne l’a fait. Donnez à un modèle un horizon, un besoin de liquidité, une répartition par devises et une limite aux lock-ups, et il produira un résultat utile. Ne lui donnez rien, et il produira un portefeuille représentatif pour un client représentatif qui n’existe pas.
Ce que cela signifie concrètement
Rien de tout cela ne plaide contre l’expertise externe, et nous tenons à être précis sur ce point. La connaissance des marchés est réellement spécialisée, et les familles ont raison de l’acheter. La distinction porte sur ce qui est acheté. Un gérant, une banque ou un consultant peut indiquer comment exprimer efficacement un budget de risque donné, et le faire mieux que la plupart des familles seules. Aucun d’eux ne peut dire combien de risque la famille est autorisée à prendre, car cette réponse se trouve dans les engagements, la structure d’autorité et la tolérance aux pertes, qui résident au sein de la famille et nulle part ailleurs.
La démarche qui en découle n’a rien de compliqué. À quoi sert ce capital, et sur quelle période ? Chaque engagement connu, daté et libellé dans la devise de paiement, ce qui fixe la liquidité et la répartition par devises avant d’aborder la moindre classe d’actifs. Qui peut engager du capital, pour quel montant et pour combien de temps, ce qui fixe le plafond des lock-ups et relève de la gouvernance plutôt que de l’investissement. Quelle baisse de valeur imposerait une vente, et que ne faut-il jamais vendre, ce qui définit le socle défensif. La question des marchés vient en cinquième, et elle est alors suffisamment circonscrite pour recevoir une bonne réponse.
Achetez la vision de marché. N’achetez pas l’allocation. L’une relève de l’expertise. L’autre vous appartient.
Conclusion
Les familles avec lesquelles nous avons échangé ce mois-ci ne manquent pas de sophistication. Elles s’entourent de personnes compétentes et posent des questions pertinentes. Ces questions arrivaient simplement dans le mauvais ordre, et l’ordre n’est pas un détail technique. Quarante ans de recherche montrent que la décision d’allocation domine le résultat, et ces mêmes travaux montrent que cette décision ne peut être correctement prise tant que quelqu’un n’a pas précisé à quoi sert l’argent.
Avant la prochaine revue d’allocation, deux questions méritent donc d’être posées avant toute discussion sur les marchés. Que doit financer ce capital, pour qui, et en quelle année, consigné par écrit plutôt que de mémoire ? Et qui, dans cette famille, est autorisé à immobiliser de l’argent pour une décennie, et qui doit donner son accord au préalable ? Tant que ces deux questions restent sans réponse, toute allocation n’est qu’une supposition déguisée en décision.
Un portefeuille qui bat le marché a bien performé par rapport à d’autres portefeuilles.
Un portefeuille qui permet à la famille de faire face à ses obligations a rempli sa mission.
The Redwood View est publié par Redwood Heritage Multi-Family Office. Architecture. Gouvernance. Stewardship.
Sources
Brinson, G. P., Hood, L. R. et Beebower, G. L. (1986). Determinants of Portfolio Performance. Financial Analysts Journal, 42(4), p. 39 à 44.
Ibbotson, R. G. et Kaplan, P. D. (2000). Does Asset Allocation Policy Explain 40, 90, or 100 Percent of Performance? Financial Analysts Journal, 56(1), p. 26 à 33.
Markowitz, H. (1952). Portfolio Selection. The Journal of Finance, 7(1), p. 77 à 91.
Chhabra, A. B. (2005). Beyond Markowitz: A Comprehensive Wealth Allocation Framework for Individual Investors. The Journal of Wealth Management, 7(4), p. 8 à 34.
Das, S., Markowitz, H., Scheid, J. et Statman, M. (2010). Portfolio Optimization with Mental Accounts. Journal of Financial and Quantitative Analysis, 45(2), p. 311 à 334.

